【川崎重工業(7012)】上方修正でも株価下落、増益の中身と下期の焦点は
この記事の要点
- 中間期は増収増益で過去最高、事業利益は739億円と前年同期から倍増した
- 増益には円安と関税還付や和解金など一過性利益が大きく寄与している
- 通期利益予想は2度目の上方修正も、期待に届かず株価は3.1%下落した
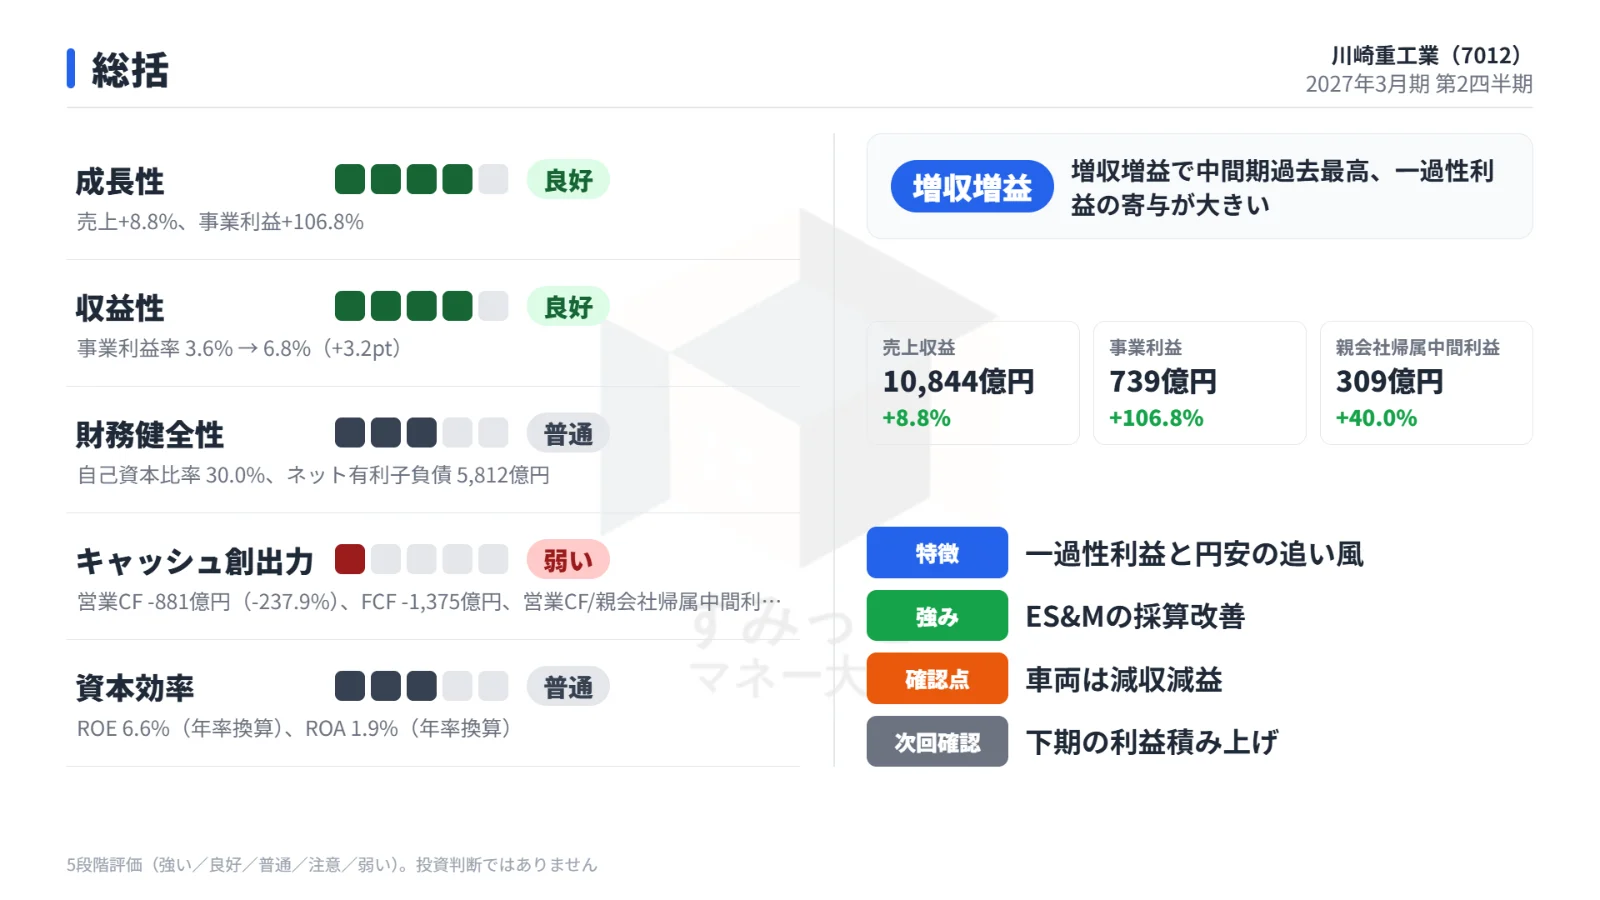
川崎重工業の2027年3月期第2四半期累計(2026年4〜9月)決算は、増収増益で中間期として過去最高となりました。
この記事では、大幅増益の中身、2度目となった通期予想の上方修正、それでも株価が下がった背景、そして下期に向けた注目点を整理します。
中間期は過去最高、事業利益は倍増
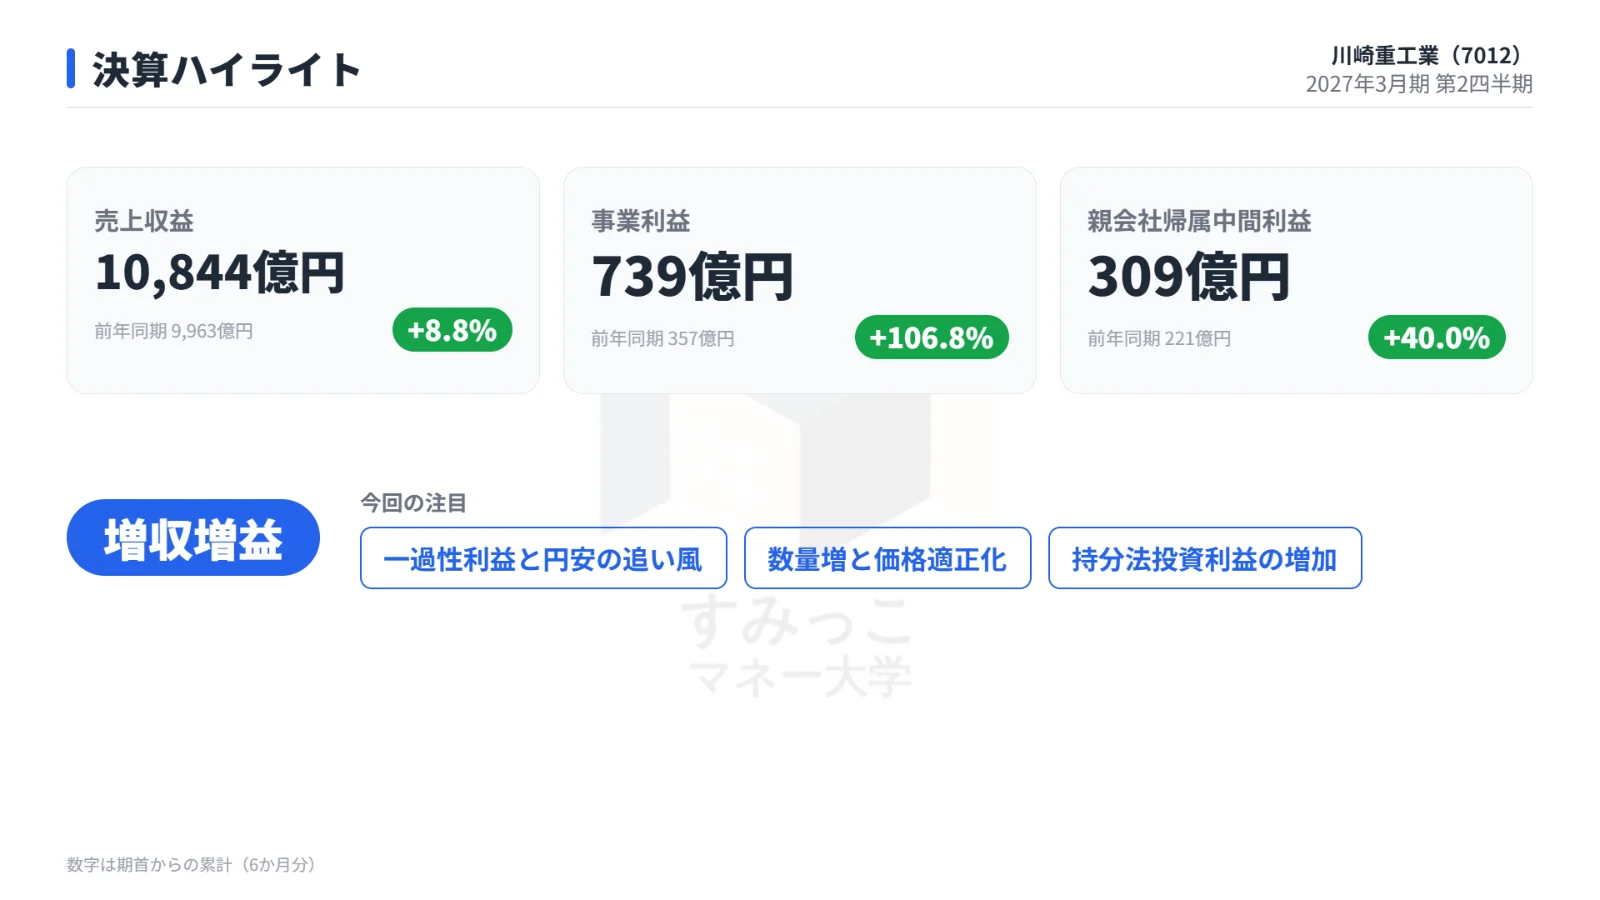
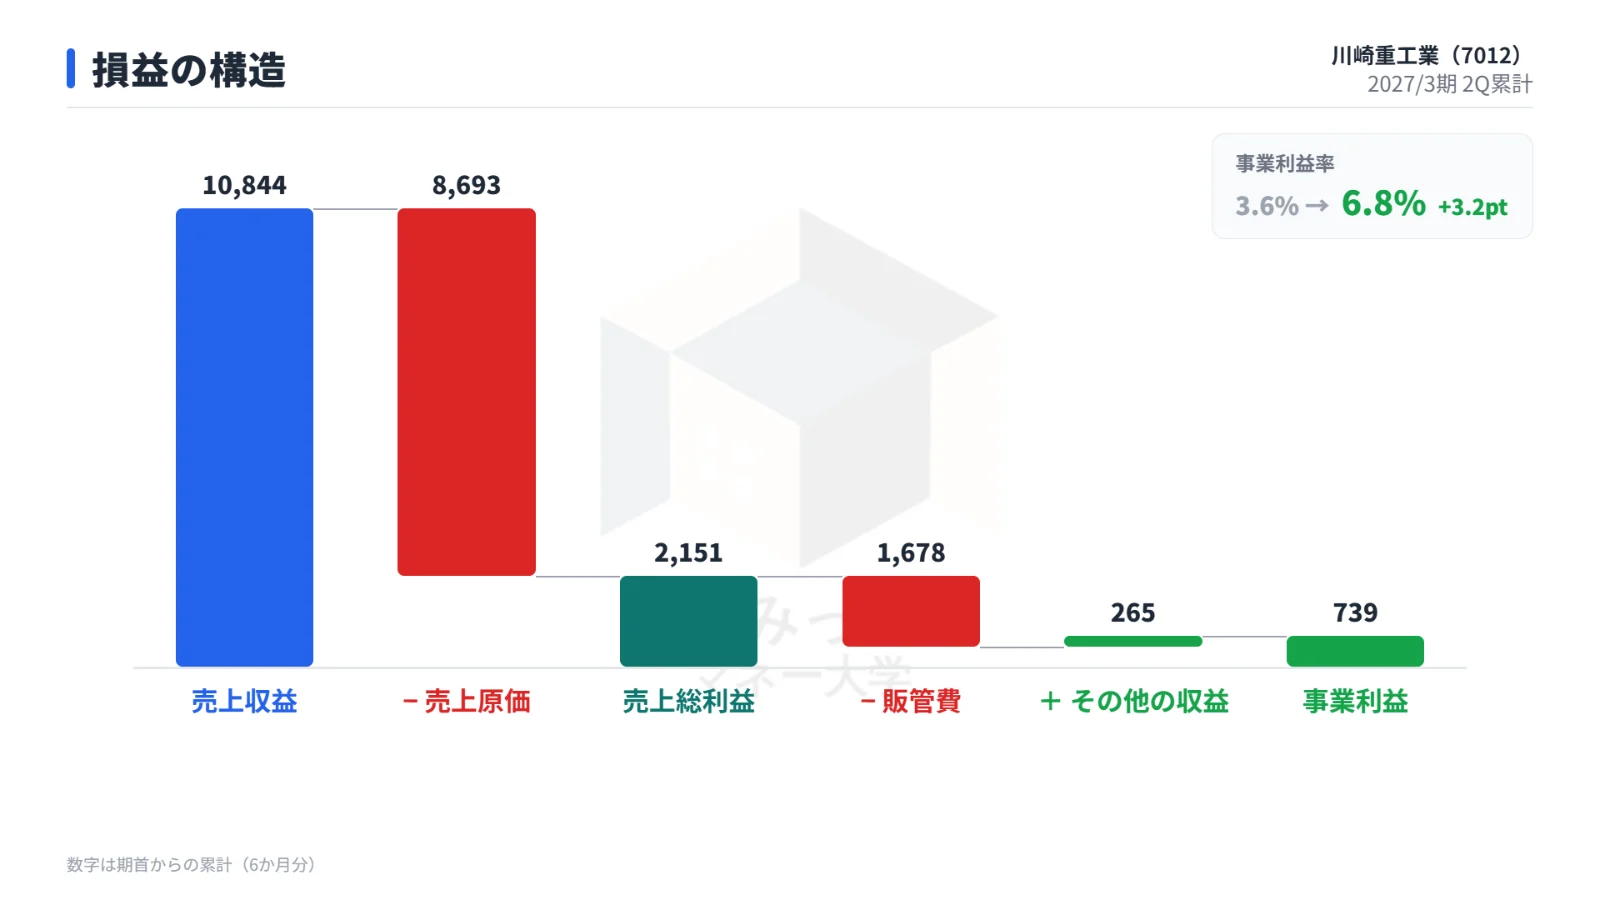
売上収益は前年同期比8.8%増の1兆844億円、事業利益は106.8%増の739億円と倍増しました。
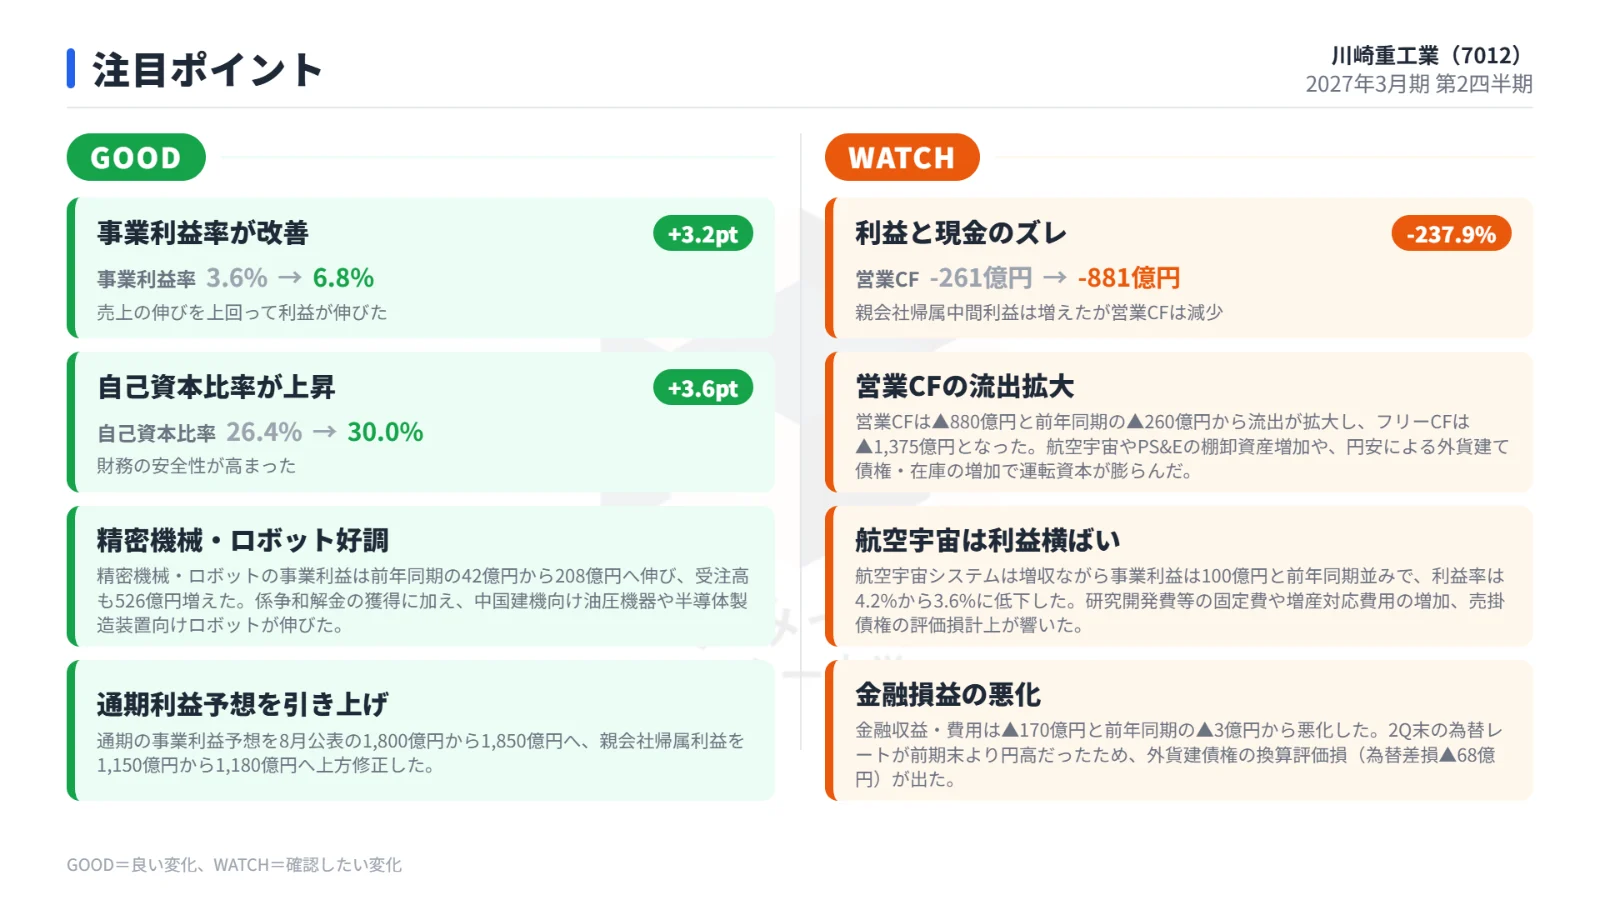
親会社帰属中間利益は40.0%増の309億円で、事業利益率は3.6%から6.8%へ3.2ポイント改善しています。
第2四半期累計の主な実績は次のとおりです。
| 項目 | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 売上収益 | 9,963億円 | 10,844億円 | +8.8% |
| 売上総利益 | 1,813億円 | 2,151億円 | +18.7% |
| 事業利益 | 357億円 | 739億円 | +106.8% |
| 親会社帰属中間利益 | 221億円 | 309億円 | +40.0% |
| EPS | 26.4円 | 36.2円 | +36.9% |
なお、市場予想(IFIS、11月9日時点)の売上収益は1兆972億円で、実績はこれをやや下回りました。
増益の主役は円安と一過性利益
事業利益は前年同期から381億円増えました。
最大の要因は為替変動による+237億円です。
さらに、パワースポーツ&エンジン(PS&E)のIEEPA関税還付93億円、ロボット事業の係争和解金、プラント事業の子会社株式売却益31億円という繰り返さない一過性の利益も上乗せされています。
このほか数量増で+83億円、価格適正化で+169億円の効果があり、インフレ影響や製品ミックス(▲108億円)を上回る価格転嫁が進みました。
持分法投資利益も、船舶の中国合弁会社の業績伸長で114億円から156億円に増えています。
一方、米国関税によるコスト上昇が▲62億円の押し下げとなり、うち▲54億円がPS&Eです。
事業利益より下では目減り
金融収益・費用は前年同期の▲3億円から▲170億円に悪化しました。
2Q末の為替が前期末より円高だったため、外貨建債権の換算で為替差損▲68億円が出ています。
このため税引前利益の伸びは60.5%にとどまりました。
事業別:精密機械・ロボットが牽引
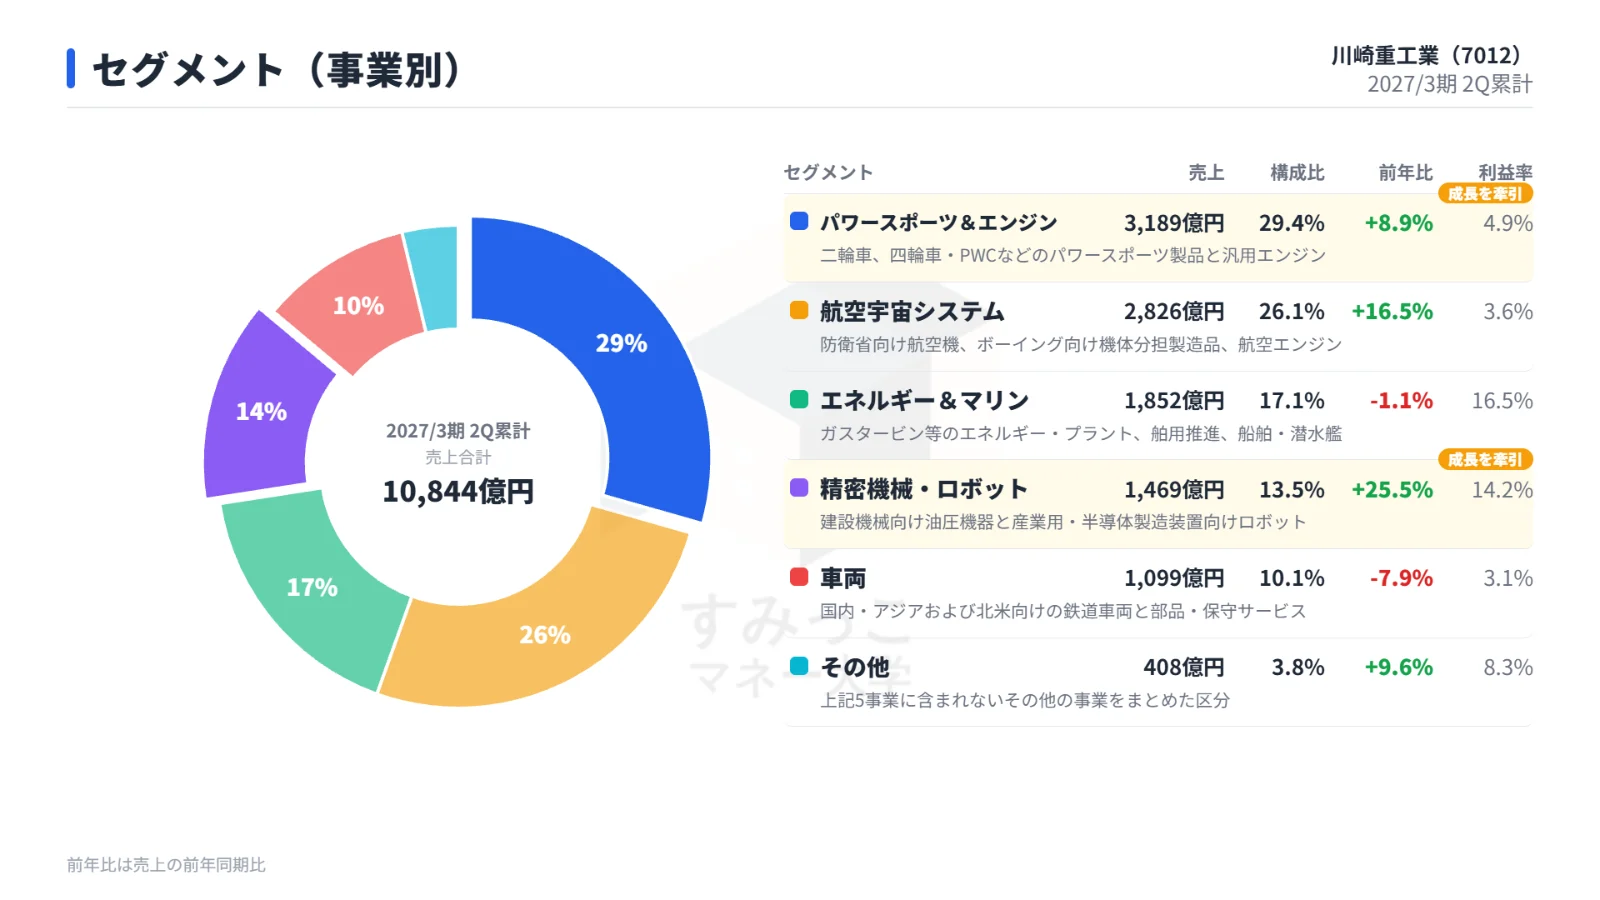
事業別の売上と利益率は次の表のとおりです。
| 事業 | 売上 | 前年比 | 利益率 |
|---|---|---|---|
| 航空宇宙システム | 2,826億円 | +16.5% | 3.6% |
| 車両 | 1,099億円 | -7.9% | 3.1% |
| エネルギー&マリン | 1,852億円 | -1.1% | 16.5% |
| 精密機械・ロボット | 1,469億円 | +25.5% | 14.2% |
| パワースポーツ&エンジン | 3,189億円 | +8.9% | 4.9% |
| その他 | 408億円 | +9.6% | 8.3% |
精密機械・ロボットは事業利益が42億円から208億円へ伸び、全社増益額のうち最大の166億円を占めました。
係争和解金に加え、中国建機向け油圧機器や半導体製造装置向けロボットが伸びています。
エネルギー&マリン(ES&M)は売上がほぼ横ばいの中、子会社株式売却益や船舶海洋事業の採算改善、持分法投資利益の増加で事業利益が199億円から305億円に増えました。
一方、航空宇宙システムは増収ながら事業利益は100億円と前年並みで、利益率は4.2%から3.6%に低下しました。
研究開発費等の固定費や増産対応費用の増加、売掛債権の評価損計上が響いています。
車両は米国向けが増えたものの国内向けが減り、報告セグメントで唯一の減収減益でした。
通期予想は2度目の上方修正
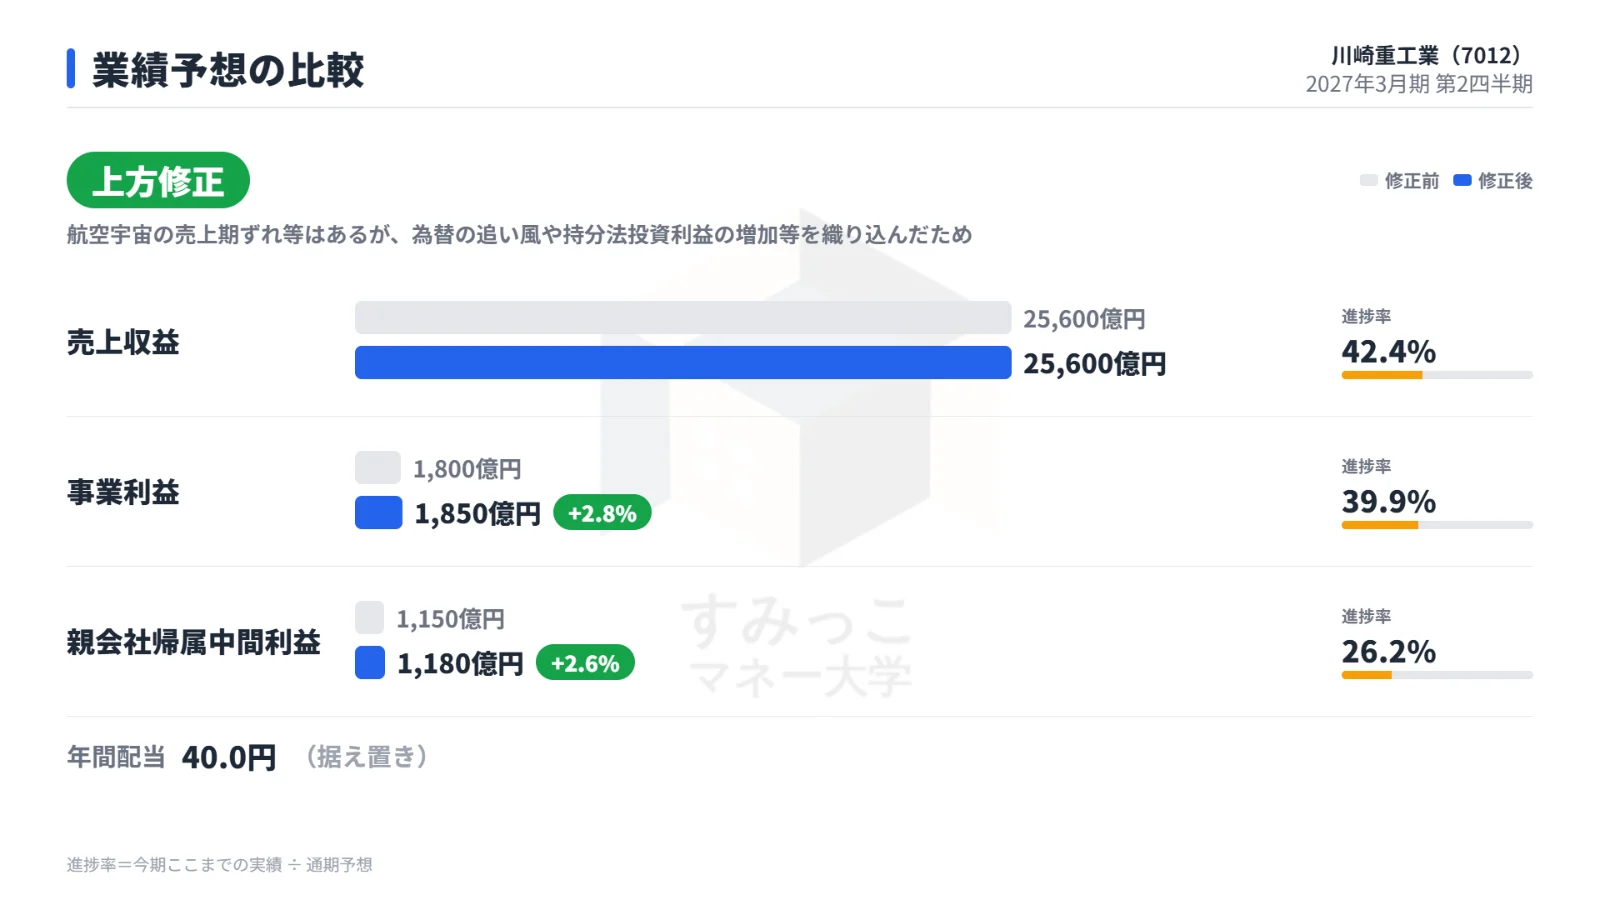
会社は通期の利益予想を引き上げました。
修正前後の比較は次のとおりです。
| 項目 | 修正前 | 修正後 | 進捗率 |
|---|---|---|---|
| 売上収益 | 25,600億円 | 25,600億円 | 42.4% |
| 事業利益 | 1,800億円 | 1,850億円 | 39.9% |
| 親会社帰属利益 | 1,150億円 | 1,180億円 | 26.2% |
| 年間配当 | 40.0円 | 40.0円 | ― |
事業利益は5月の期初計画1,700億円、8月の1,800億円に続く2度目の引き上げで、受注高予想も700億円上積みされました。
航空宇宙の売上期ずれ等はあるものの、為替の追い風や持分法投資利益の増加等を織り込んでいます。
精密機械・ロボットの売上見通しは100億円、ES&Mの事業利益予想は60億円引き上げた一方、航空宇宙の事業利益予想は40億円引き下げました。
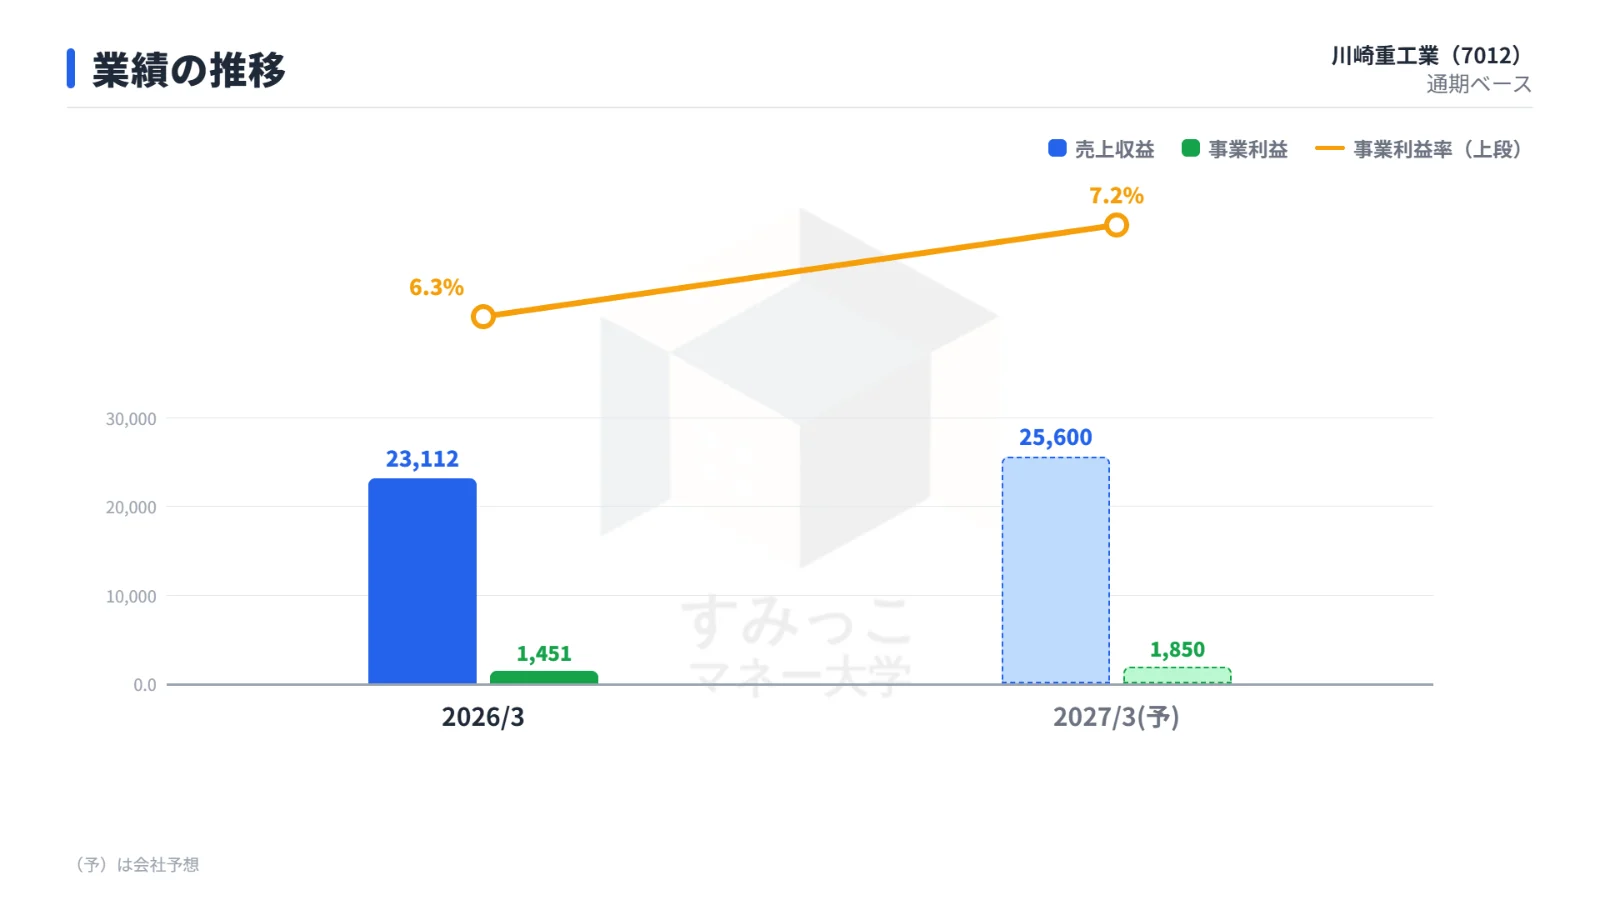
前期実績と今期予想の比較は次の表です。
| 項目 | 2026年3月期 | 2027年3月期(予) |
|---|---|---|
| 売上高 | 23,112億円 | 25,600億円 |
| 営業利益 | 1,451億円 | 1,850億円 |
| 純利益 | 1,081億円 | 1,180億円 |
2Q末の受注残高は前年同期末から4,153億円増え、3兆2,118億円となりました。
なお、2026年4月1日付で1株を5株に分割しており、前期の配当(中間75円・期末96円)は分割後に換算すると年34.2円です。
市場の反応:上方修正でも3.1%安
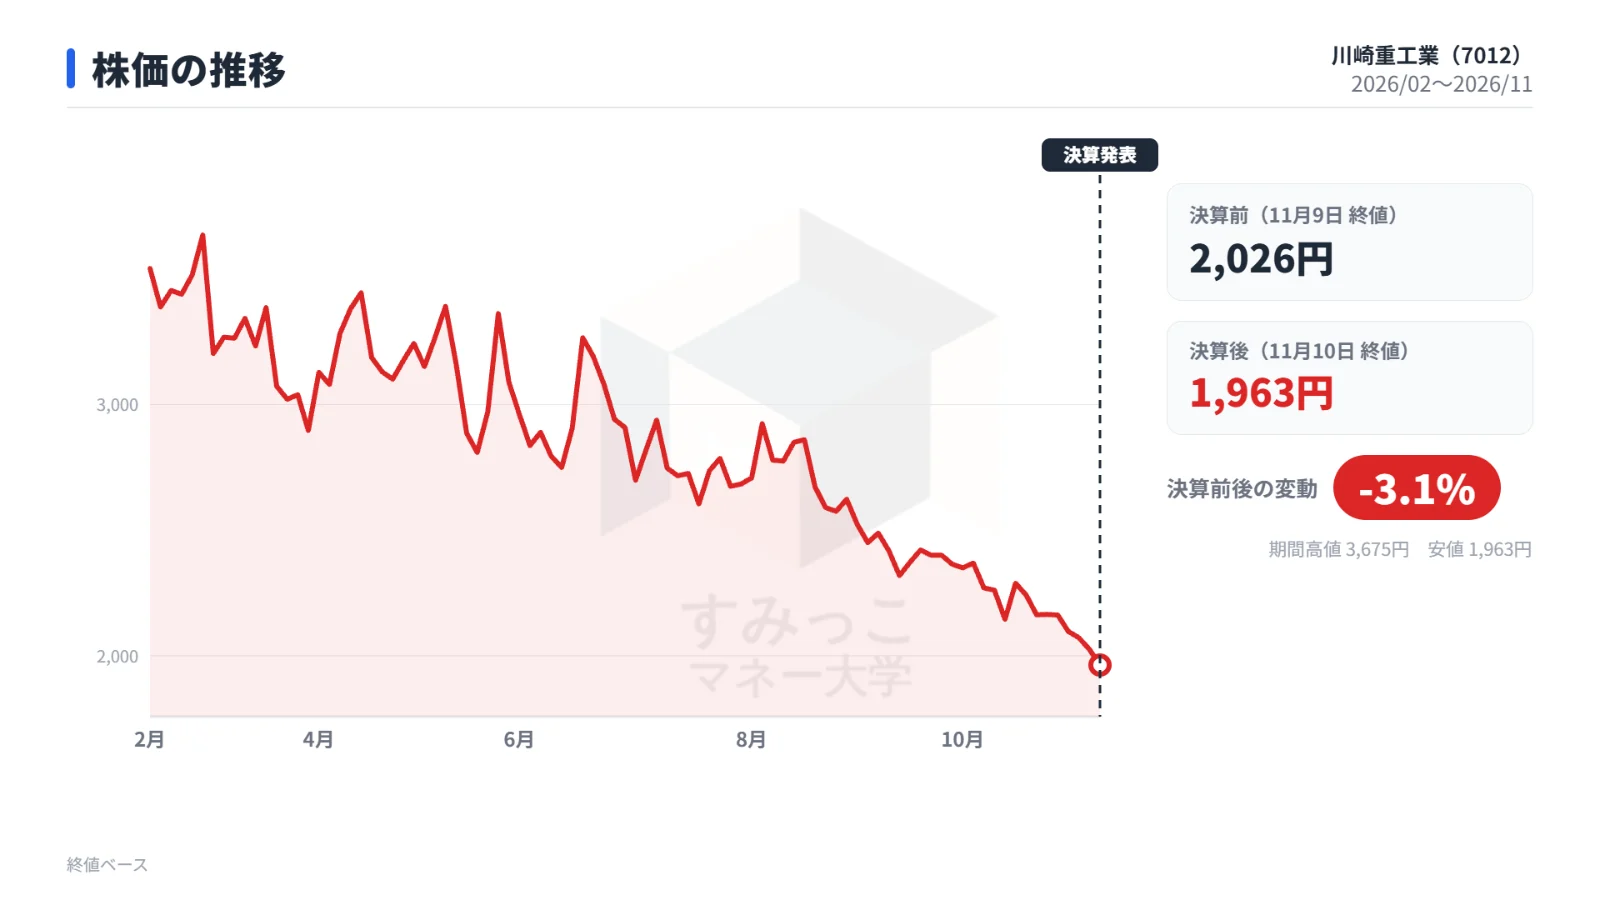
株価は11月9日終値2,026円から、決算発表日の11月10日終値1,963円へ3.1%下落しました。
トレーダーズ・ウェブは、通期純利益予想の上方修正が市場の期待に届かなかったことを背景に、後場売り気配となったと報じています。
純利益予想の引き上げ幅は+2.6%で、上方修正の規模に対する失望が売り材料となりました。
財務とキャッシュフロー:増益でも現金は減少
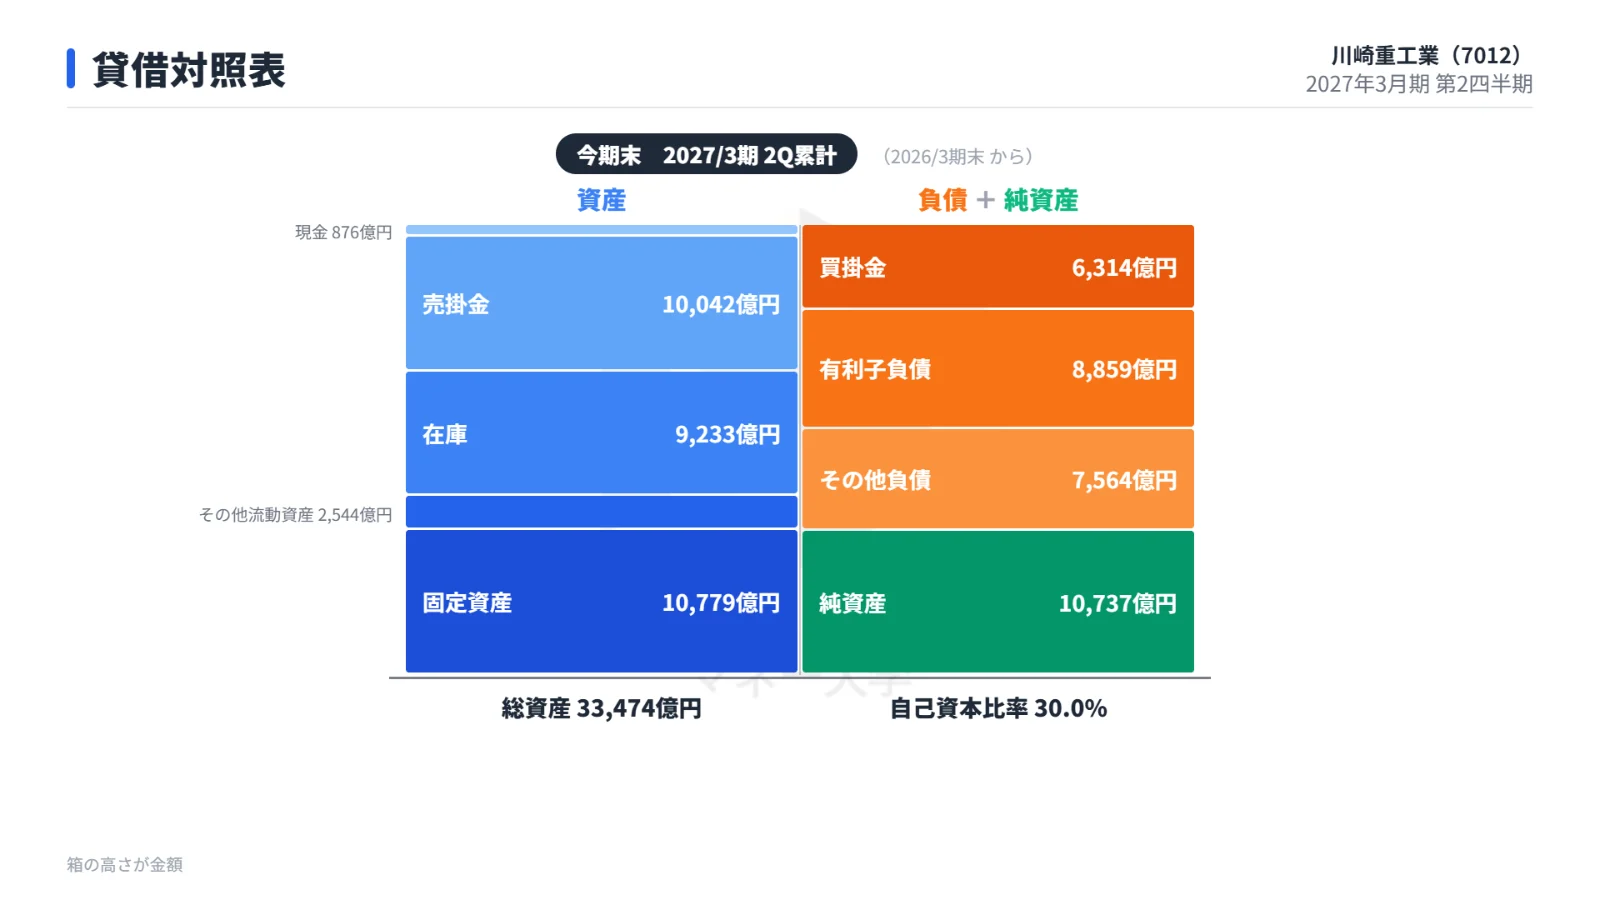
7月に新株(934億円)と転換社債(1,010億円)を発行し、親会社所有者帰属持分比率は26.4%から30.0%に上昇しました。
財務基盤が厚くなる一方、発行済株式数の増加で1株当たり指標が希薄化します。
総資産は3兆3,474億円です。
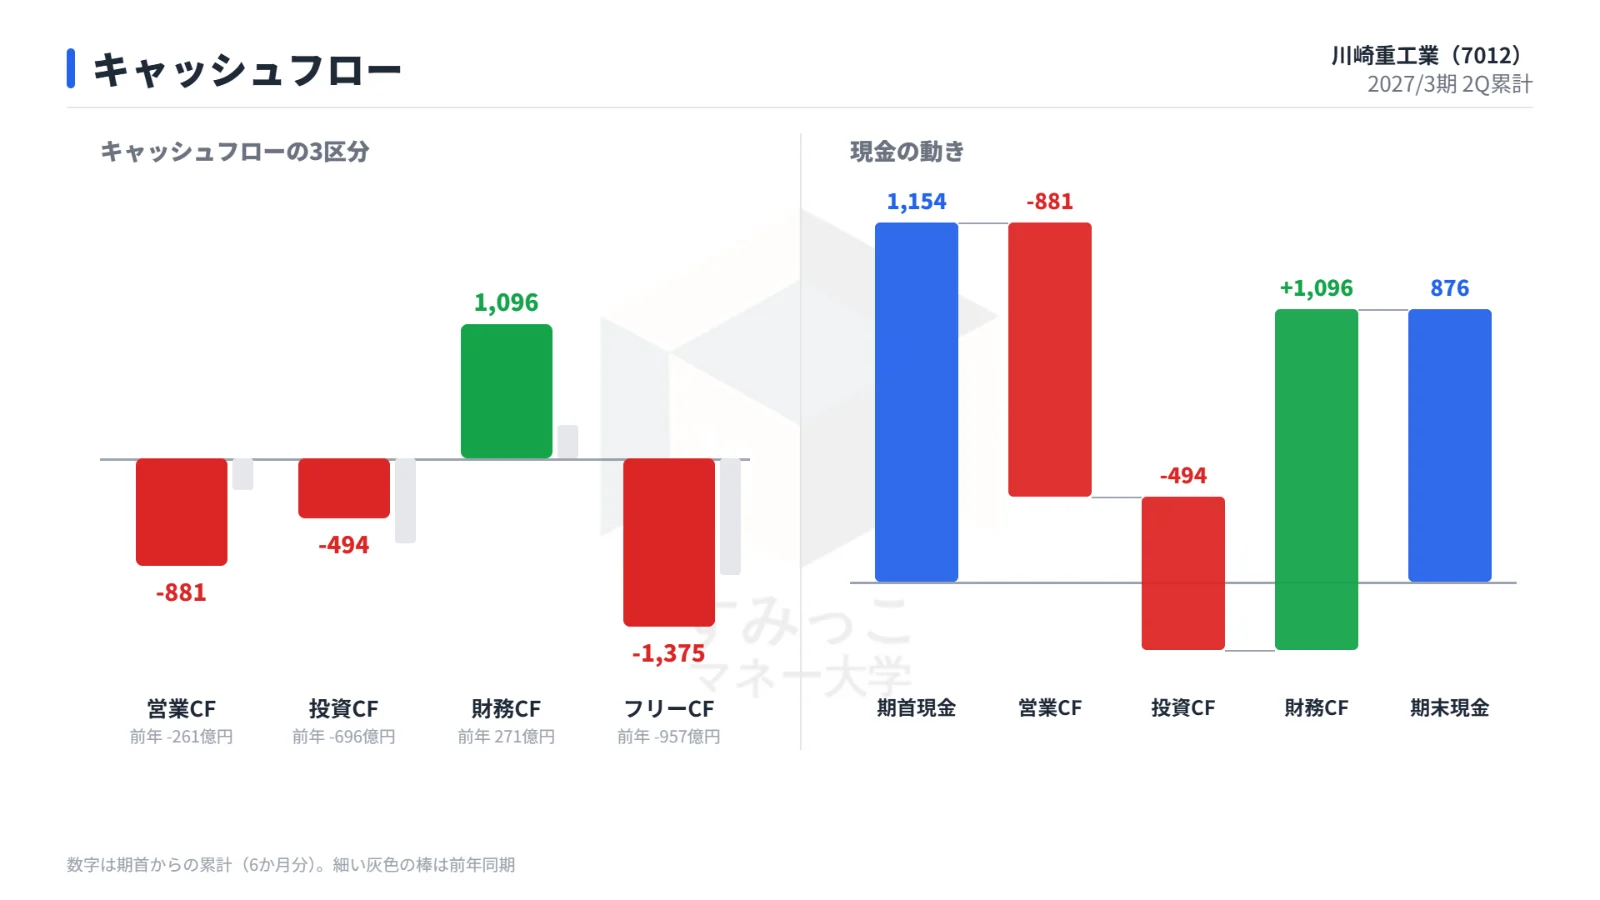
キャッシュフローの前年同期比較は次のとおりです。
| 項目 | 前年同期 | 今回 |
|---|---|---|
| 営業CF | -261億円 | -881億円 |
| 投資CF | -696億円 | -494億円 |
| 財務CF | 271億円 | 1,096億円 |
| フリーCF | -957億円 | -1,375億円 |
航空宇宙やPS&Eの棚卸資産増加、円安による外貨建て債権・在庫の増加で運転資本が膨らみ、フリーCFは▲1,375億円となりました。
現金及び現金同等物は期首の1,154億円から876億円に減っています。
今後の注目点
下期に事業でどこまで稼げるか
通期予想の達成には、3-4Qで事業利益1,112億円(利益率7.5%)が必要で、上期の739億円を上回る水準です。
上期には一過性利益が含まれるため、下期は事業そのものの稼ぐ力が焦点となります。
特に航空宇宙システムは3-4Qに事業利益580億円(利益率13.6%)を見込み、上期の100億円から大きく積み上げる計画です。
フリーCFの通期黒字化
会社は通期のフリーCFを200億円の黒字と見込み、3-4Qで1,575億円の創出を想定しています。
運転資本の増加が解消に向かうかが注目されます。
ロボットの増産投資
75億円を投じ、ロボットの生産能力を2027年度に1.5倍、2029年度に2倍へ引き上げる計画です。
半導体分野のロボット売上は通期で379億円から545億円への拡大を見込んでいます。
外部環境のリスク
米国関税政策の影響は通期で約▲280億円を織り込み、うちPS&Eが▲262億円です。
中東情勢では約▲30億円を見込み、車両などで材料調達難による生産遅延も出ています。
下期の為替前提は1ドル150円(2Q累計実績158.18円)で、1円の変動で事業利益が約16億円動く計算です。
北米の先進国二輪の販売台数(卸売)は4.6万台から3.1万台に減っています。
まとめ
川崎重工業の中間期は、事業利益が倍増し過去最高となりました。
ただし増益には円安と一過性利益の寄与が大きく、航空宇宙の伸び悩みや車両の減収減益、金融損益の悪化もありました。
通期予想は2度目の上方修正となったものの、市場の期待には届かず株価は下落しています。
今後は、下期の航空宇宙の利益積み上げと、フリーCFの通期黒字化が実現するかが焦点です。
※ 表は横にスクロールできます。
noteこの記事の続き(有料範囲)は note で読めます
 【川崎重工業(7012)】6ヶ月で38%下落!防衛・宇宙銘柄の底値と反転サインを分析続きを note で読む →
ほかの note

関連する記事