【フジクラ(5803)】朝高から一時下落へ 通期利益予想の下方修正が重荷に 下期の利益率と為替が焦点
この記事の要点
- 上期は情報通信がけん引し営業利益2.6倍、売上・利益とも市場予想を上回った
- 下期の為替想定見直しで通期営業利益を4290億円に下方修正、配当は80円へ増額
- 株価は朝高後に上げ幅を縮め一時下落、下期の利益率と為替の動向が焦点となる
フジクラの2027年3月期第2四半期累計(2026年4月〜9月)は、データセンタ向けの情報通信事業がけん引し、大幅な増収増益となりました。
この記事では、増益の中身と理由、会社が見直した通期予想、決算後の株価の動き、下期に向けた注目点を順に整理します。
目次(7項目)
上期は大幅な増収増益、市場予想も上回る
決算のハイライト
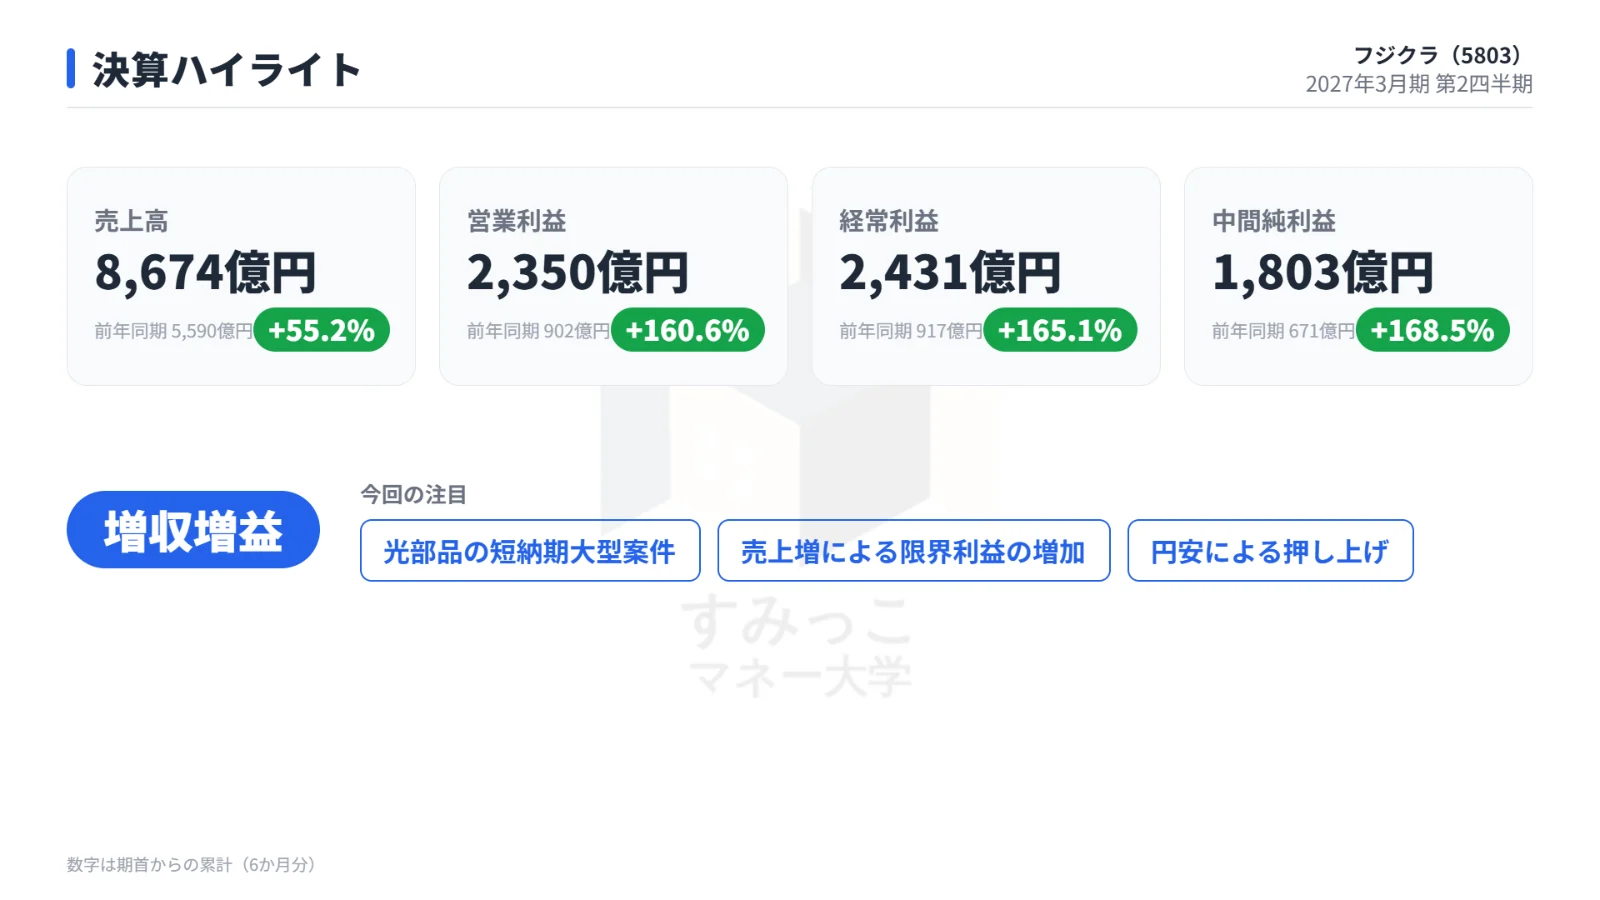
上期の業績は、すべての利益段階で前年同期の2倍を超えました。
前年同期との比較は次の表のとおりです。
| 項目 | 今期上期 | 前年同期 | 増減率 |
|---|---|---|---|
| 売上高 | 8,674億円 | 5,590億円 | +55.2% |
| 営業利益 | 2,350億円 | 902億円 | +160.6% |
| 経常利益 | 2,431億円 | 917億円 | +165.1% |
| 中間純利益 | 1,803億円 | 671億円 | +168.5% |
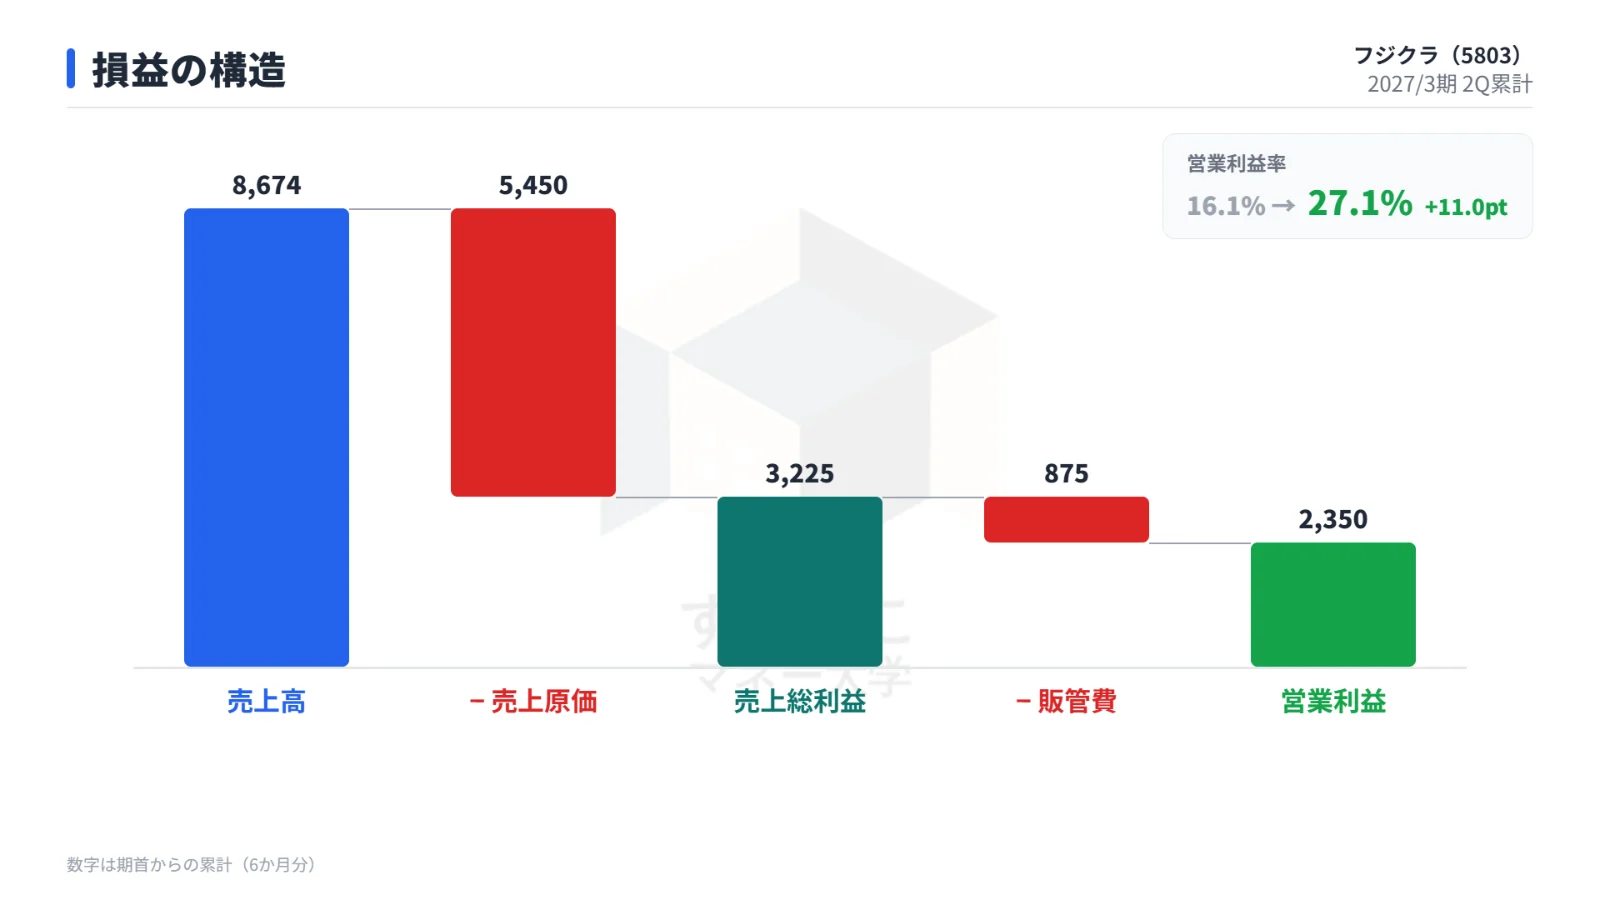
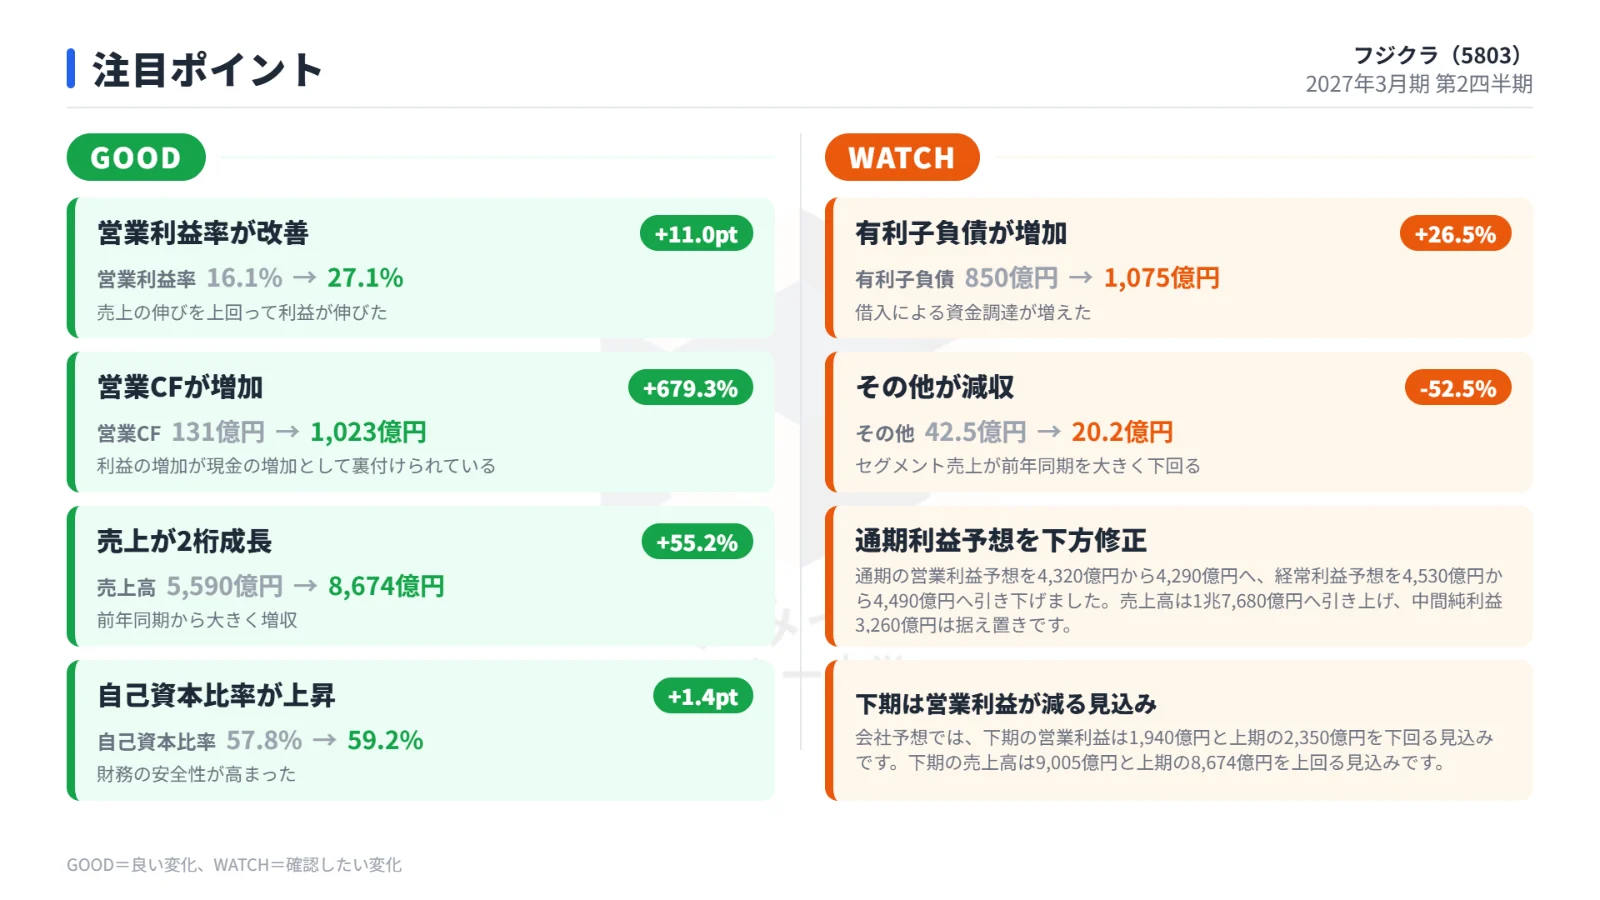
営業利益率は27.1%(前年同期比+11.0pt)に上昇しました。
EPSは108.9円(前年同期40.6円)です。
次の表は、IFISの事前コンセンサス(11月9日時点)と実績を比べたものです。
| 項目 | 実績 | 市場予想 |
|---|---|---|
| 売上高 | 8,674億円 | 8,246億円 |
| 営業利益 | 2,350億円 | 2,103億円 |
| 経常利益 | 2,431億円 | 2,209億円 |
| 純利益 | 1,803億円 | 1,585億円 |
売上高・利益とも市場予想を上回りました。
増益をもたらした要因
前年同期比1,448億円の営業増益のうち、最も大きかったのは、短納期対応で受注した収益性の高い光コンポーネント製品の出荷増で、632億円の押し上げとなりました。
データセンタ向けの光コンポーネント、光ケーブル、エンジニアリング事業の拡大による限界利益の増加も551億円ありました。
為替換算レートが146.03円/USDから159.49円/USDへ円安となったことで、売上高は636億円、営業利益は203億円押し上げられています。
値上げや品種構成の良化で141億円増えた一方、固定費は174億円増加しました。
なお、上期の営業利益には米国のIEEPA関税の還付約88億円が含まれます。
また、持分法による投資利益が42億円から105億円へ増え、経常利益の伸びが営業利益を上回りました。
業績の推移
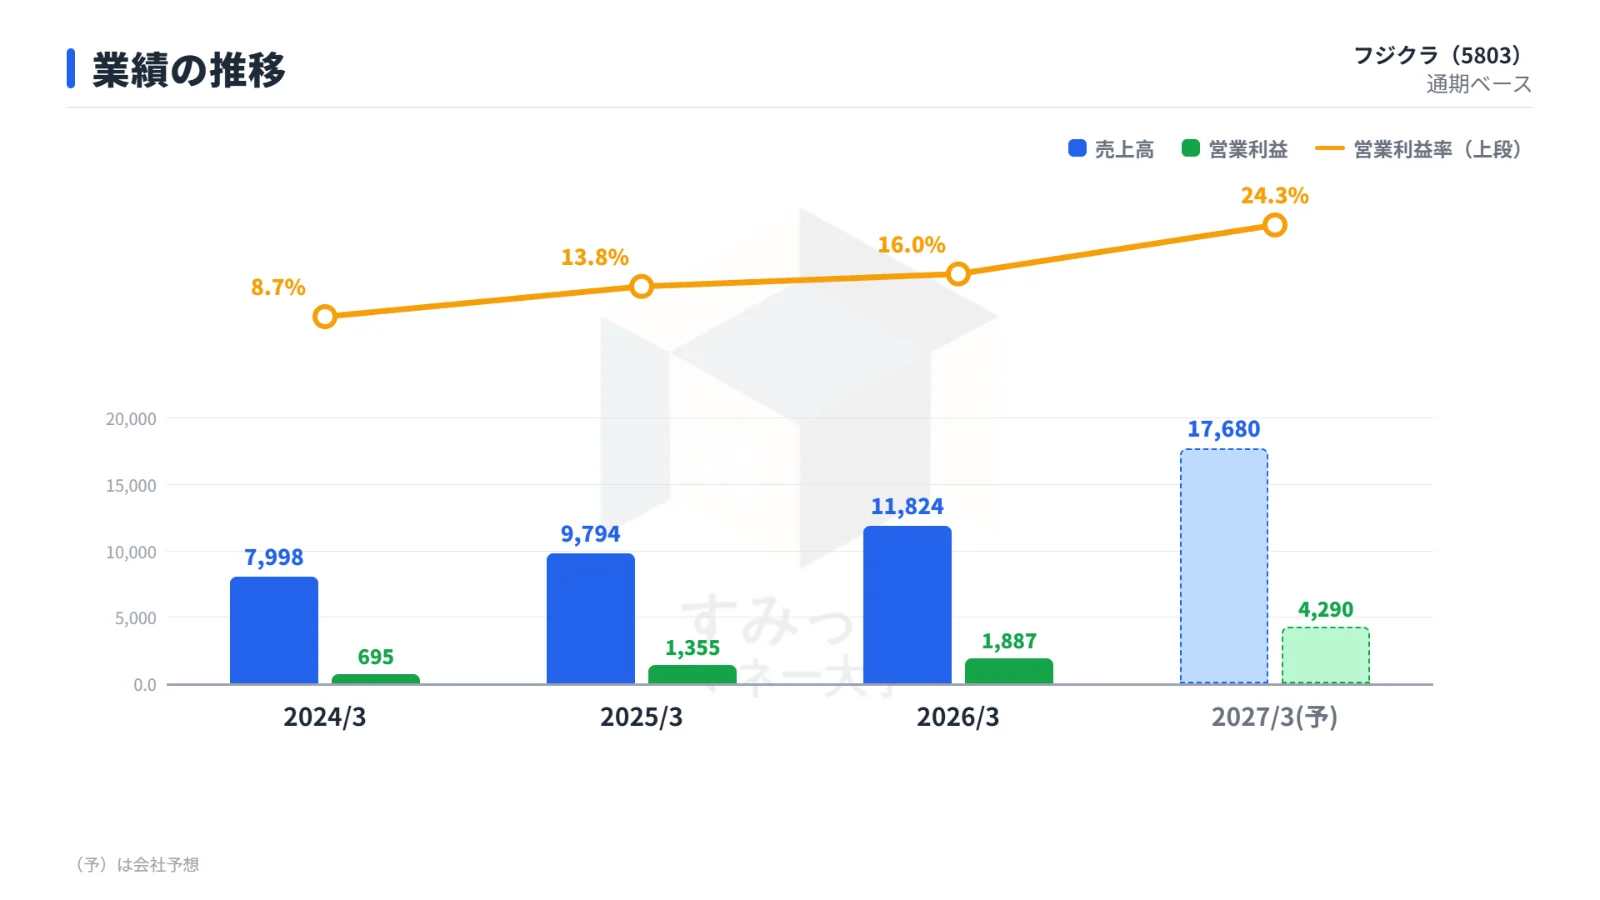
過去の通期業績と今期の会社予想を並べると、利益率の上昇が続いていることが分かります。
| 決算期 | 売上高 | 営業利益 | 営業利益率 | 純利益 |
|---|---|---|---|---|
| 2024/3 | 7,998億円 | 695億円 | 8.7% | 510億円 |
| 2025/3 | 9,794億円 | 1,355億円 | 13.8% | 911億円 |
| 2026/3 | 11,824億円 | 1,887億円 | 16.0% | 1,572億円 |
| 2027/3(予) | 17,680億円 | 4,290億円 | 24.3% | 3,260億円 |
情報通信がけん引、ほかの事業は明暗
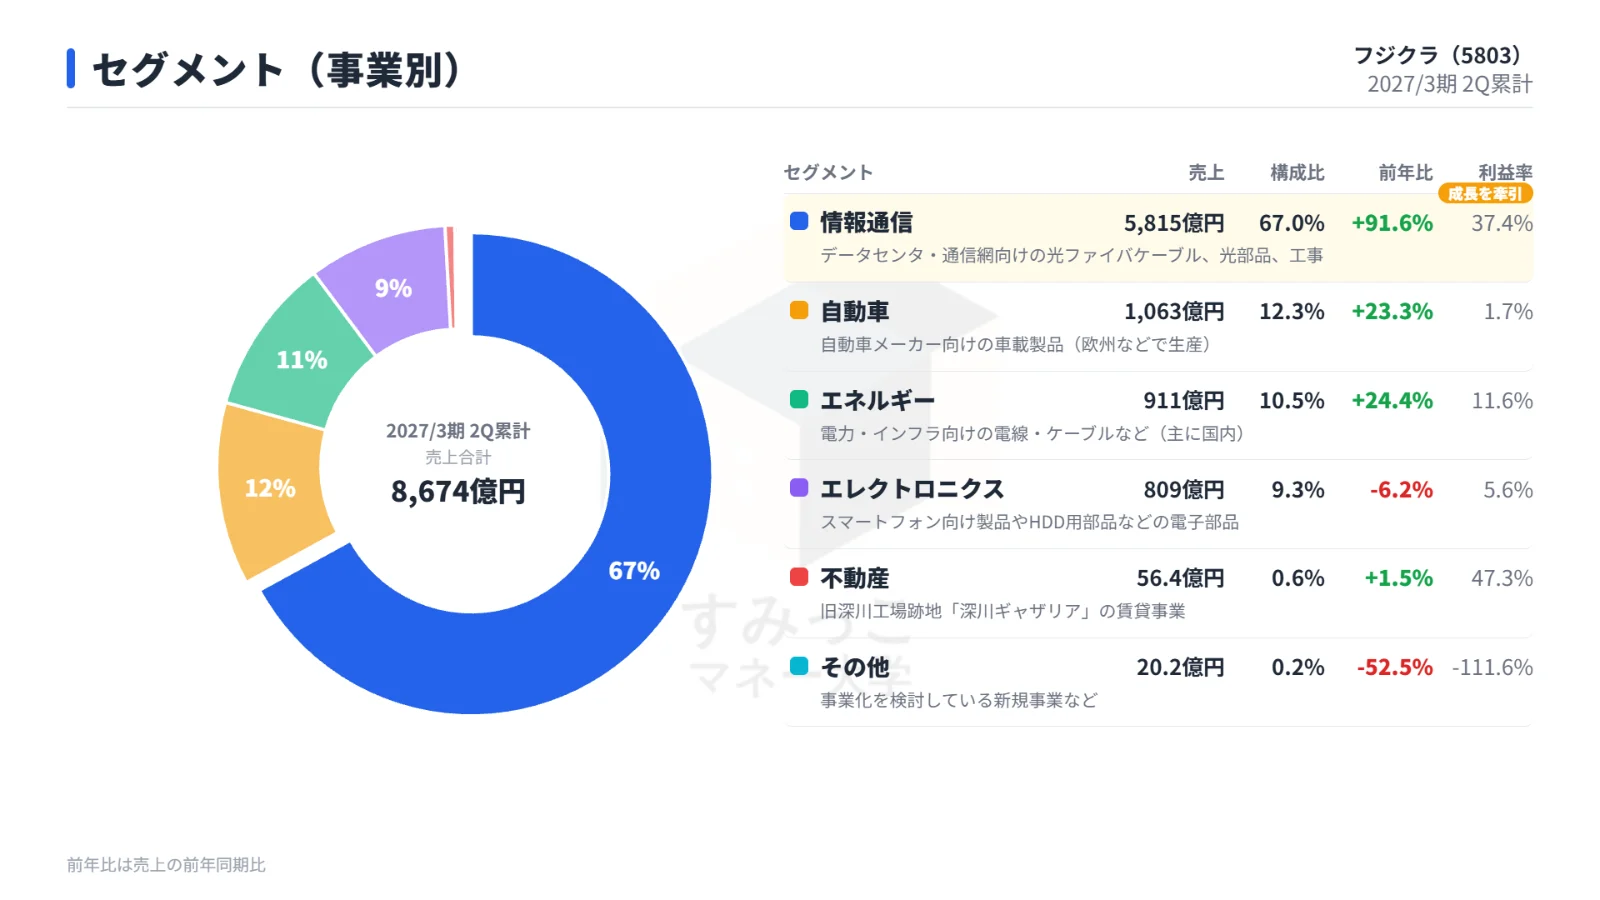
事業別の上期実績は次の表のとおりです。
| 事業 | 売上高 | 前年比 | 利益率 |
|---|---|---|---|
| 情報通信 | 5,815億円 | +91.6% | 37.4% |
| エレクトロニクス | 809億円 | -6.2% | 5.6% |
| 自動車 | 1,063億円 | +23.3% | 1.7% |
| エネルギー | 911億円 | +24.4% | 11.6% |
| 不動産 | 56.4億円 | +1.5% | 47.3% |
情報通信の営業利益は前年同期比194.8%増の2,177億円で、全社営業利益の9割超を占めます。
利益率は24.3%から37.4%へ上がりました。
エネルギーも銅価高や高採算案件の獲得、売価改善で営業利益が41.1%増の106億円となりました。
一方、エレクトロニクスはスマートフォン向け製品の品種構成悪化で営業利益が46億円(7.1%減)、自動車は増収ながら営業利益18億円(前年同期23億円)と減益でした。
なお今期から、エレクトロニクスの一部製品群(上期売上85億円)を自動車へ移管しています。
会社の見通し:売上は上方修正、利益は小幅下方修正
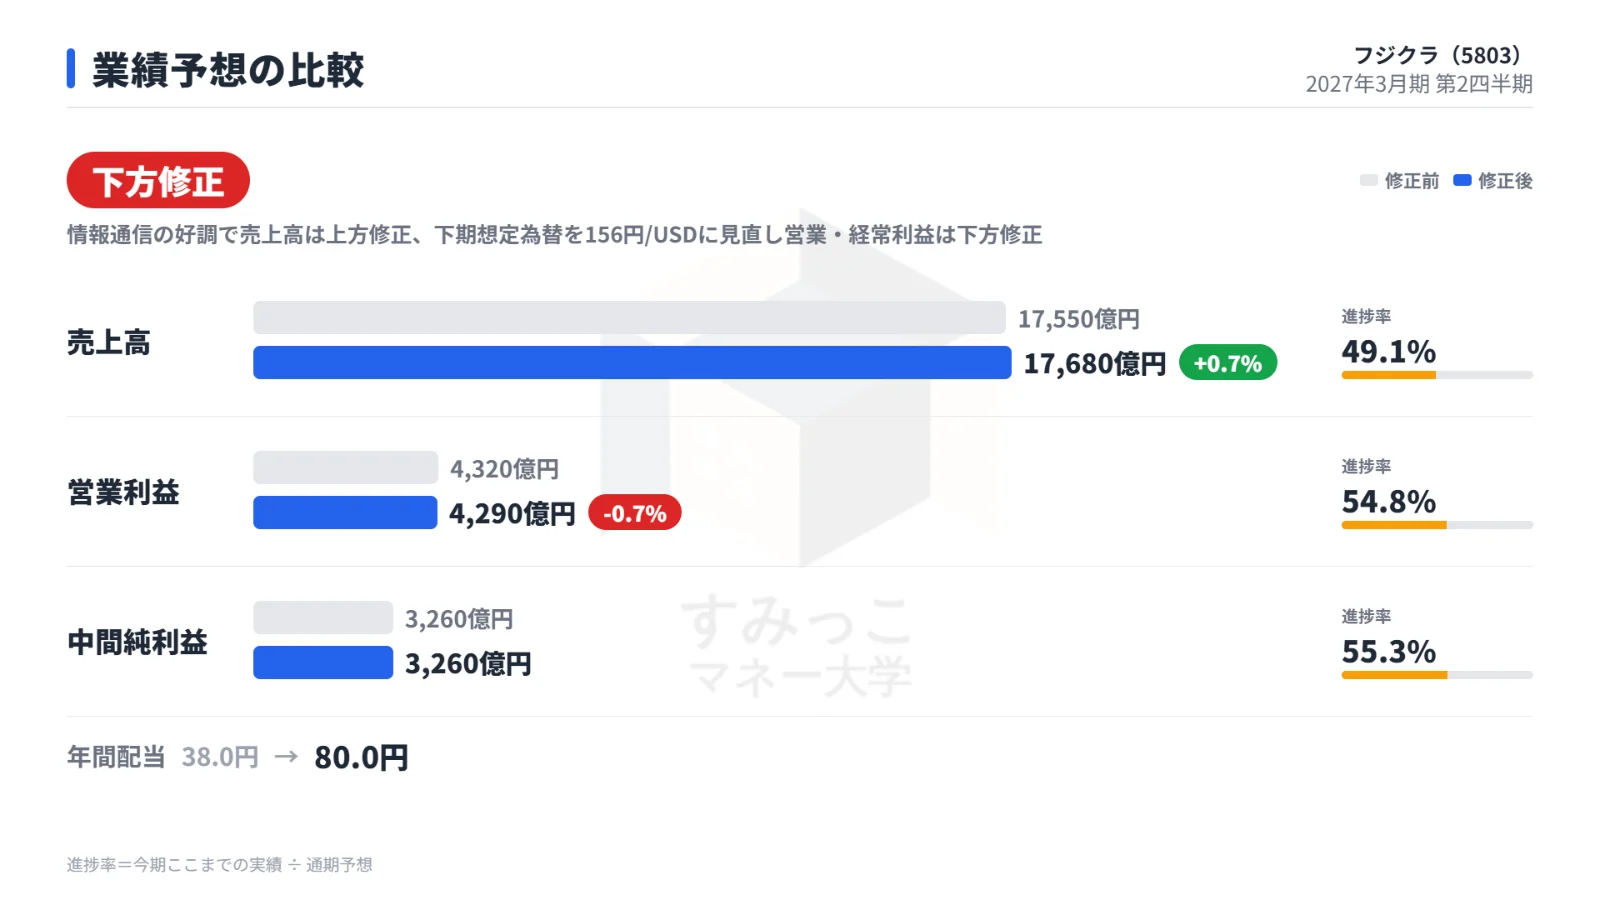
会社は通期予想を修正しました。
修正前後の数字は次の表のとおりです。
| 項目 | 修正前 | 修正後 | 上期の進捗率 |
|---|---|---|---|
| 売上高 | 17,550億円 | 17,680億円 | 49.1% |
| 営業利益 | 4,320億円 | 4,290億円 | 54.8% |
| 経常利益 | 4,530億円 | 4,490億円 | ― |
| 純利益 | 3,260億円 | 3,260億円 | 55.3% |
| 年間配当 | 38円 | 80円 | ― |
情報通信の好調で売上高を引き上げた一方、下期の想定為替を156円/USDに見直したことで、営業・経常利益を引き下げました。
為替感応度は1円で年間営業利益約36億円、今回の見直しで約72億円の減益影響を見込んでいます。
下期の営業利益は1,940億円と、上期の2,350億円を下回る計画です。
米国向け比率の上昇、外部調達ファイバのコスト増、関税還付を織り込まないこと、為替の影響で利益率が下がる見込みのためです。
配当は年間80円(中間40円・期末40円)へ大幅増額しました。
配当性向40%を目安とする方針に基づくものです。
なお2026年4月1日付で1株を6株に分割しています。
決算後の株価の反応
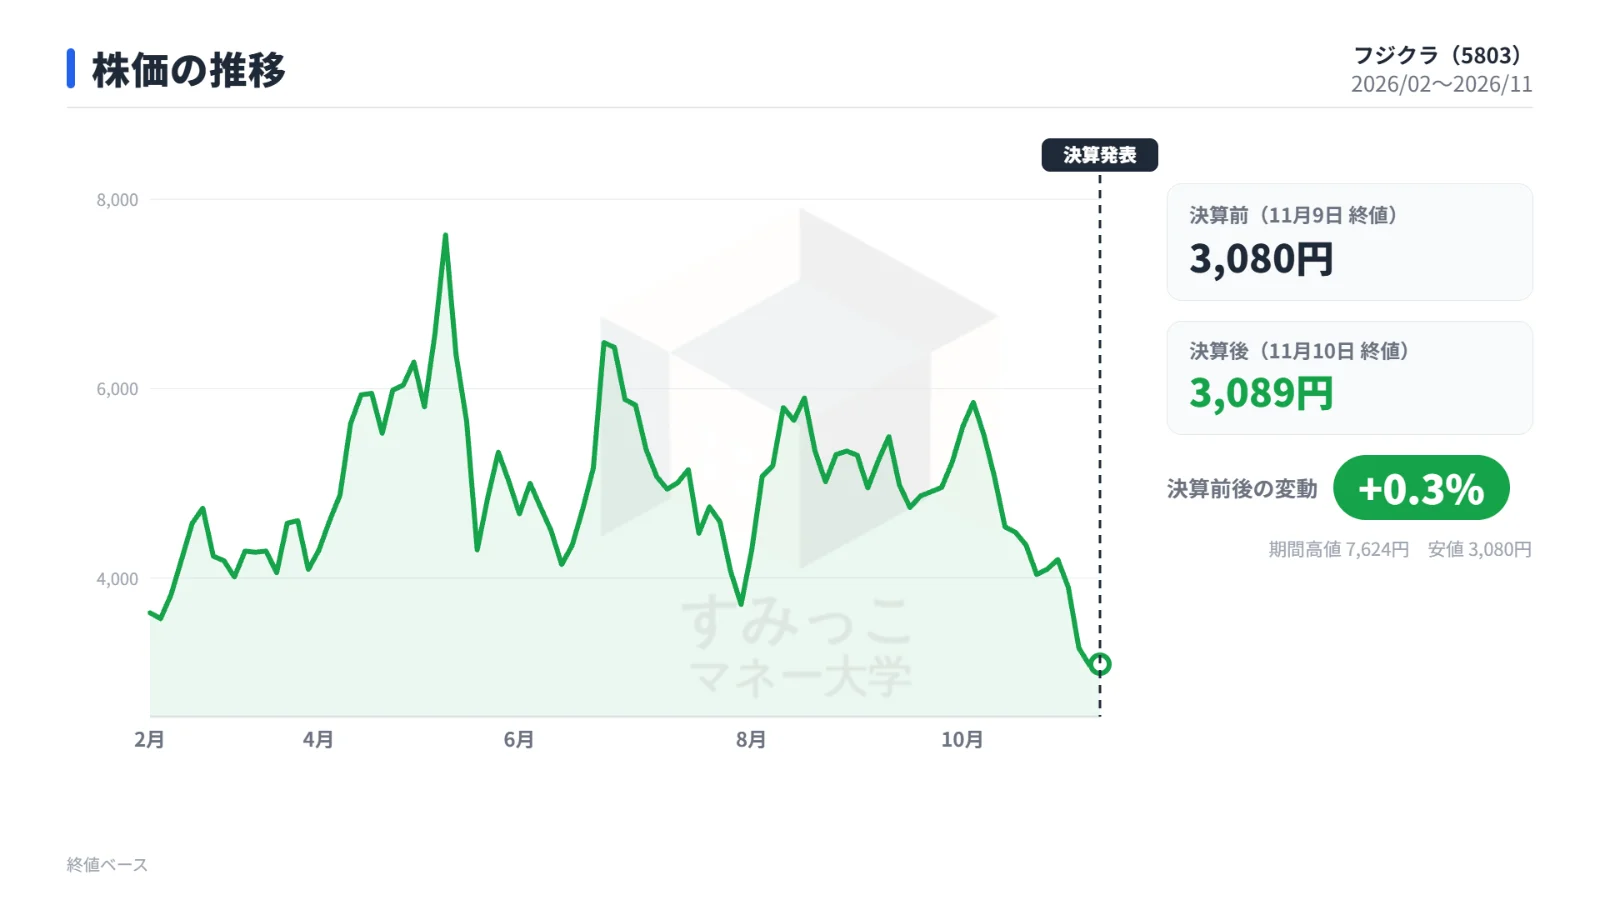
11月10日の株価は朝方に大幅高となりましたが、決算発表後は通期営業利益予想の下方修正を嫌気した売りで上昇幅を縮め、一時下落に転じました。
増配も発表されましたが、市場解説では利益予想の引き下げへの売り反応が指摘されています。
終値は前日の3,080円に対し3,089円で、+0.3%の小幅高にとどまりました。
財務とキャッシュフロー
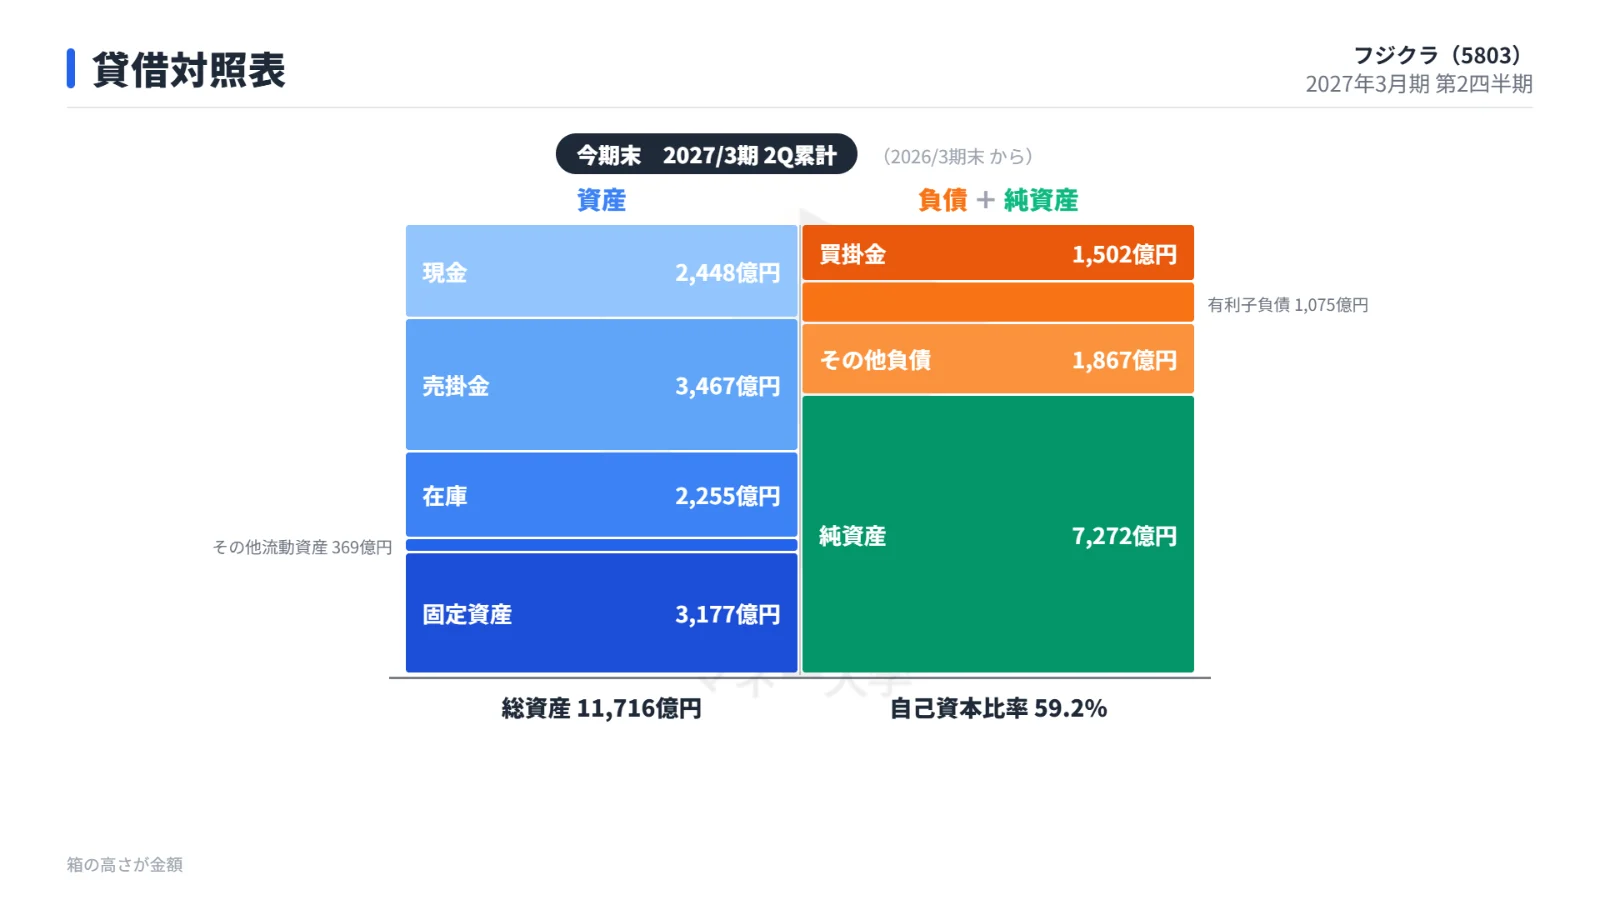
総資産は1兆1,716億円(前期末9,695億円)、自己資本比率は59.2%(前期末57.8%)に上がりました。
ネットキャッシュは前期末比411億円増の1,373億円です。
一方で売上債権は941億円、棚卸資産は417億円増え、事業拡大に伴い資金が運転資本に回っています。
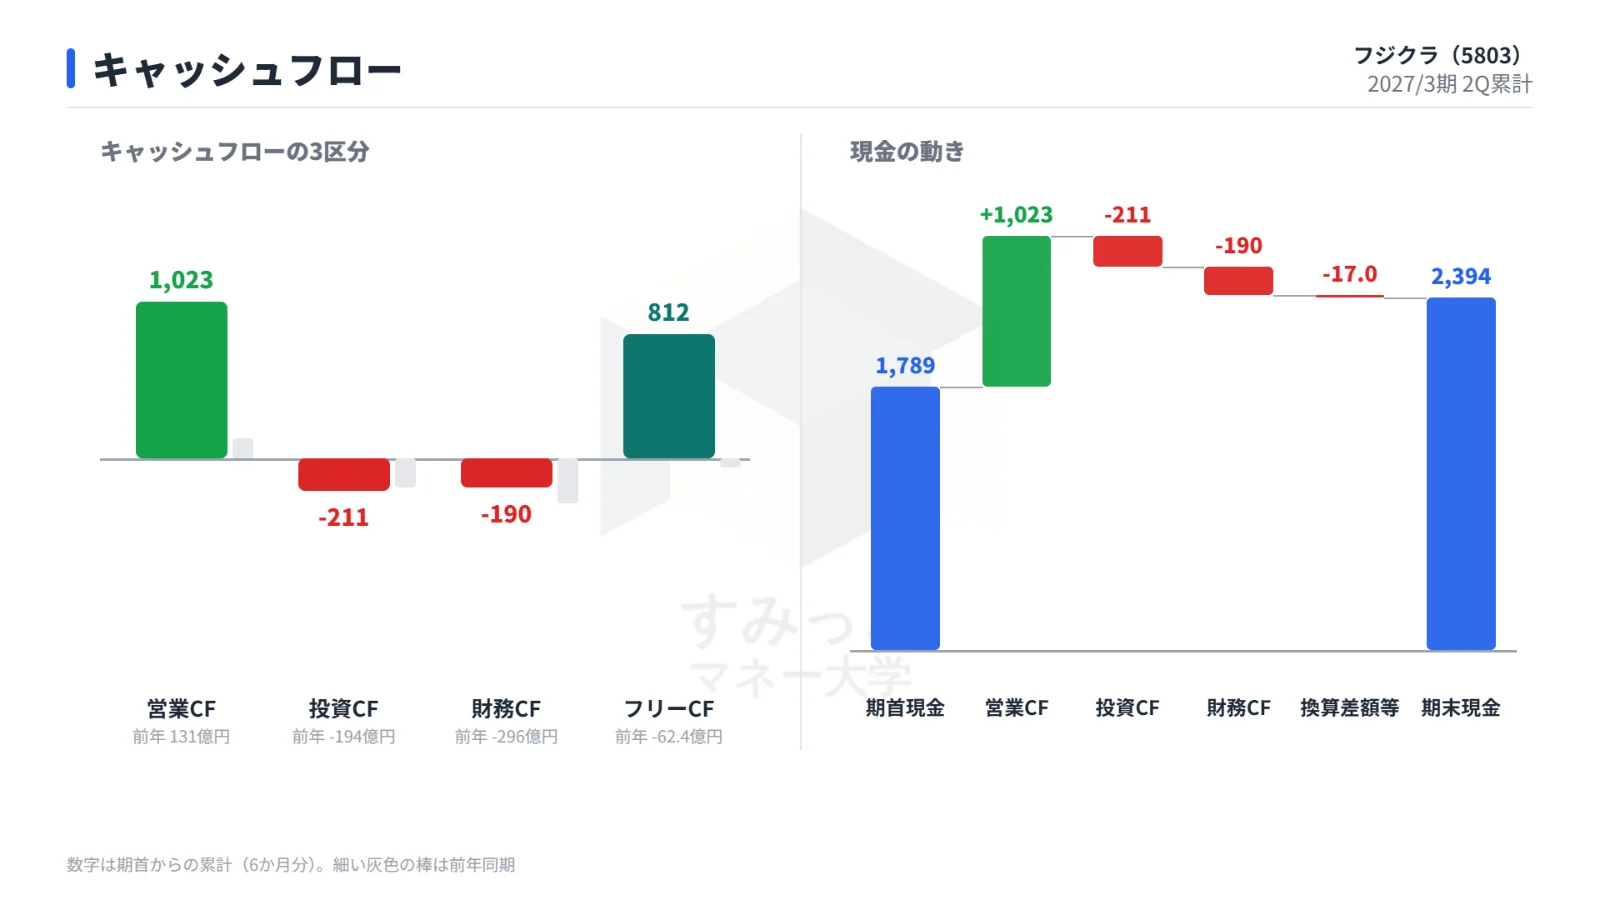
上期のキャッシュフローを前年同期と比べると次のとおりです。
| 項目 | 今期上期 | 前年同期 |
|---|---|---|
| 営業CF | 1,023億円 | 131億円 |
| 投資CF | -211億円 | -194億円 |
| 財務CF | -190億円 | -296億円 |
| フリーCF | 812億円 | -62.4億円 |
営業CFは上期として過去最高となり、フリーCFも黒字に転じました。
今後の注目点
下期の利益率と為替
下期は米国向けの納入比率が高まり、利益率の低下を見込んでいます。
短納期大型案件は下期も継続するとしています。
為替が想定の156円/USDからどう動くかも、通期予想の達成度合いに関わります。
情報通信への集中と米国の動向
利益の大半を情報通信が占めるため、データセンタ需要の変化が全社業績に直結しやすい構造です。
会社は米国外への拡販や通信ネットワーク向けへの注力を掲げ、米国中間選挙結果の影響も注視するとしています。
光ファイバ・光ケーブルの外部調達拡大による調達コスト増も見込まれています。
生産能力の増強と新分野
超多心光ファイバケーブルの日米での新工場建設、モロッコ拠点でのWTCの生産開始(2026年8月〜)、コネクタの増産投資を進めています。
核融合向けでは、米Commonwealth Fusion Systems社と1万kmを超える高温超電導線材の長期供給契約を結び、超電導の生産能力を2022年度比6〜8倍に増強する予定です。
事業譲渡の実行
藤倉烽火光電材料科技の持分譲渡(第3四半期中)、藤倉商事の株式譲渡(2027年3月1日)、西日本電線の株式譲渡(2027年5月6日)が予定されています。
まとめ
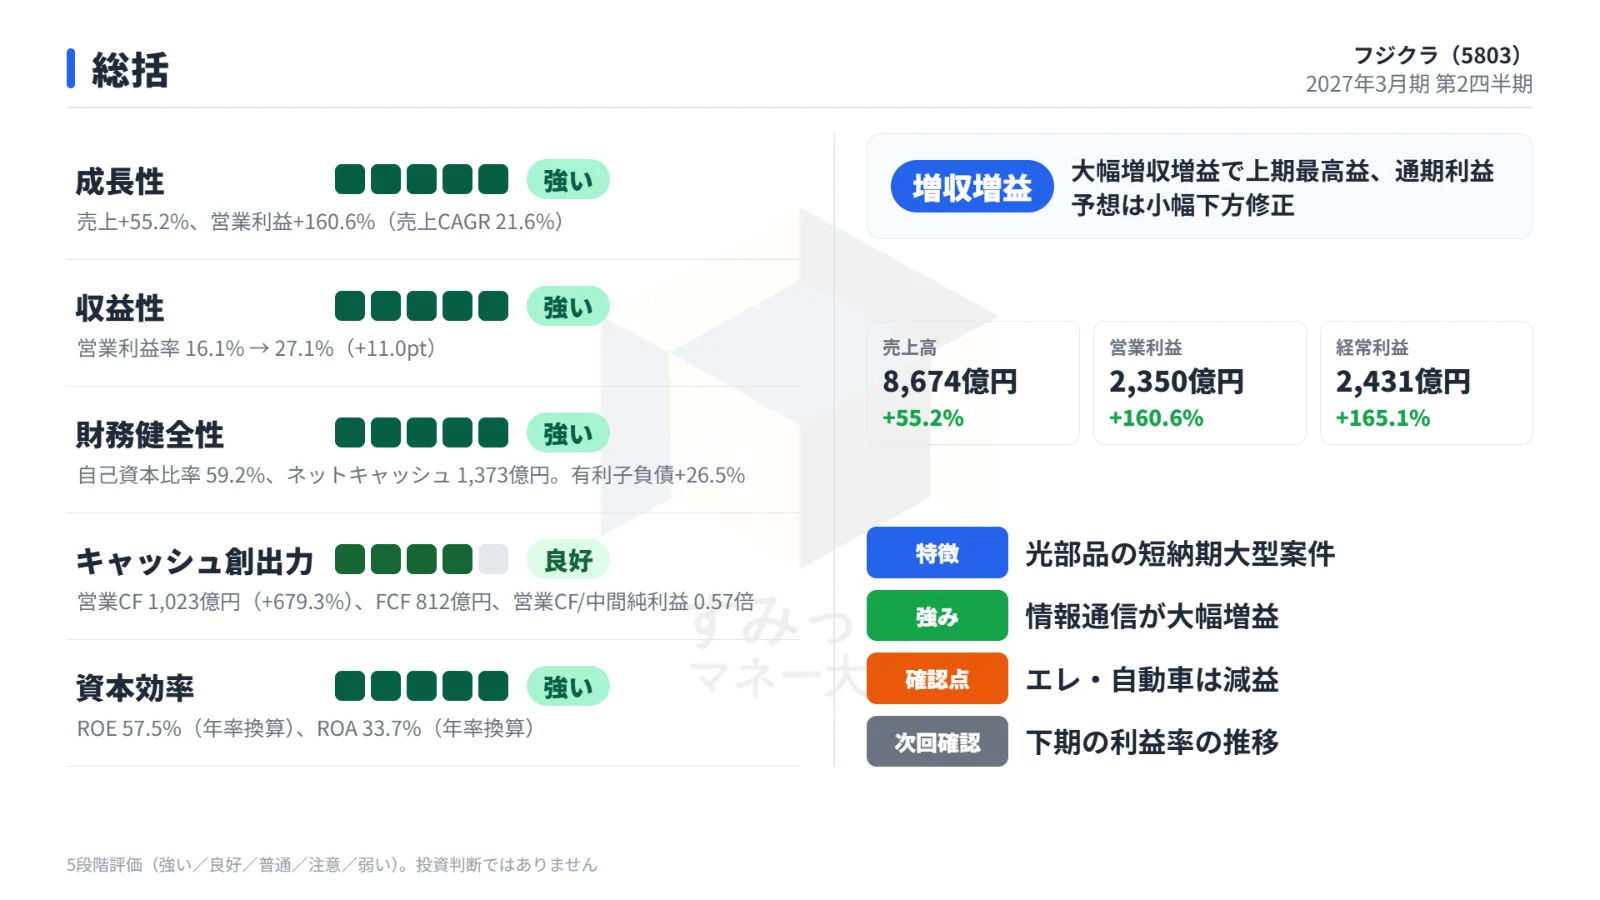
上期は情報通信の光部品がけん引し、営業利益は前年同期比160.6%増の2,350億円と市場予想を上回りました。
配当予想も80円へ引き上げています。
一方、円高方向への為替想定の見直しで通期の営業利益予想を小幅に下げ、下期は上期より減益の計画です。
株価は朝高のあと上げ幅を縮めました。
今後は下期の利益率、為替、情報通信への依存度、生産能力増強の進み具合が焦点になります。
※ 表は横にスクロールできます。
noteこの記事の続き(有料範囲)は note で読めます
 【フジクラ(5803)】1週間で43%下落!下落はどこまで続く?底値と5つの転換サイン続きを note で読む →
ほかの note

関連する記事