【日本カーバイド工業(4064)】決算翌日にストップ高、上方修正と増配の背景と下期の焦点
この記事の要点
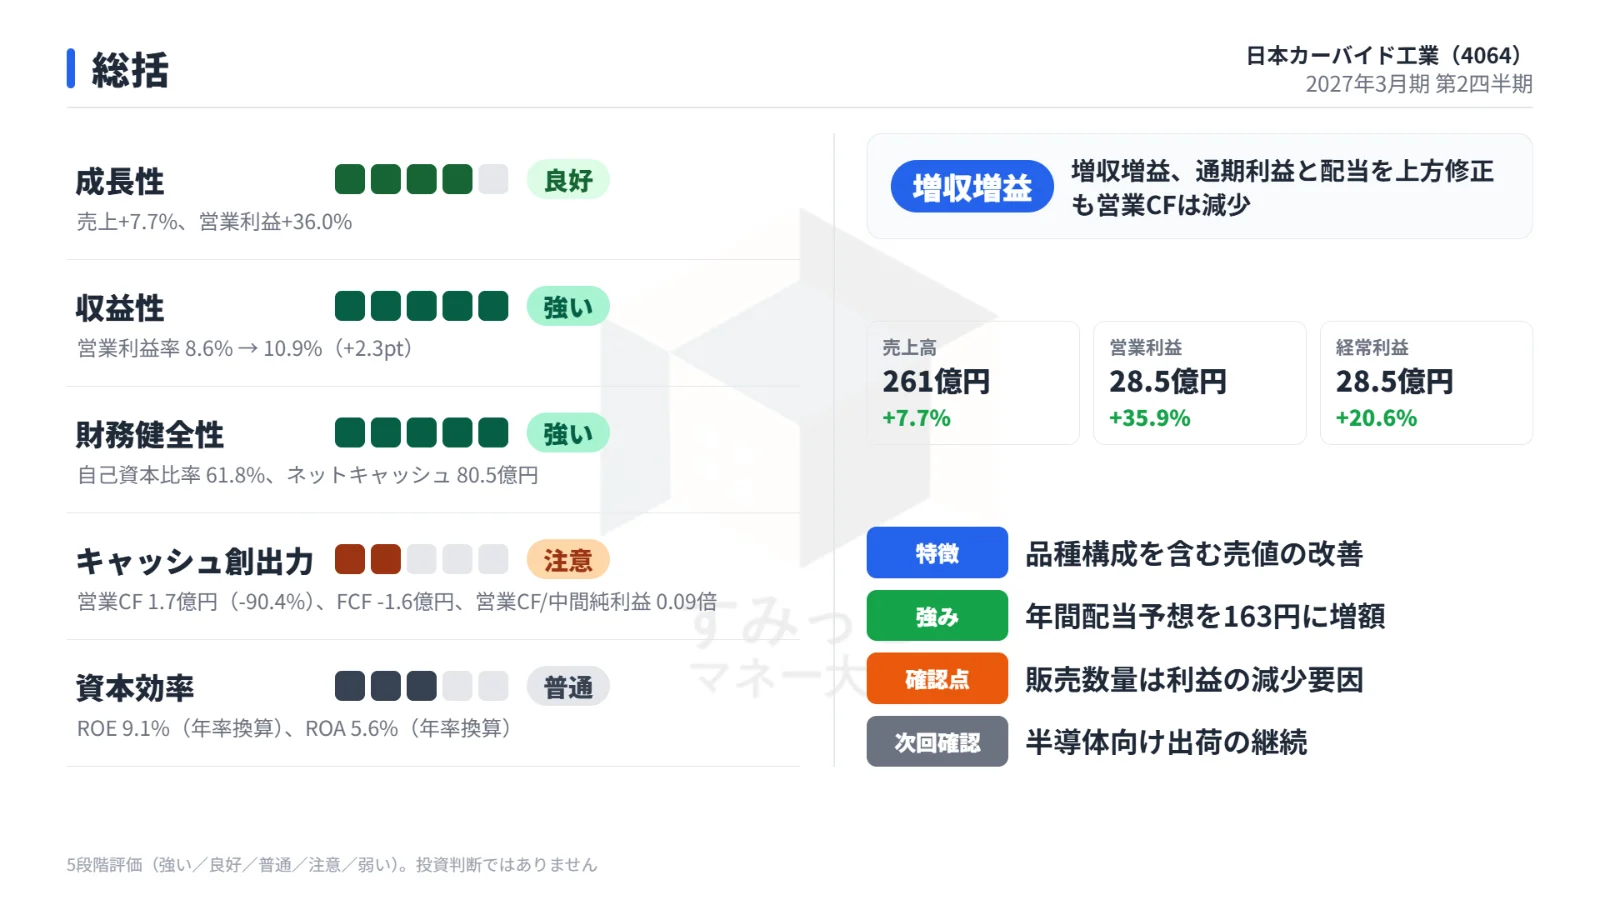
- 上期は売値改善と円安で営業利益35.9%増、利益率は10.9%に上昇
- 通期利益予想と年間配当を163円へ上方修正し、株価はストップ高に
- 下期は為替の逆風や海外向け出荷減、営業CFの回復が焦点となる
日本カーバイド工業が2027年3月期第2四半期累計(2026年4月〜9月)の決算を発表し、翌日の株価はストップ高となりました。
この記事では、増収増益の中身、通期予想と配当の上方修正、市場の反応、そして下期に注目したい点とリスクを、数字をもとに整理します。
目次(8項目)
上期は増収増益、営業利益は35.9%増
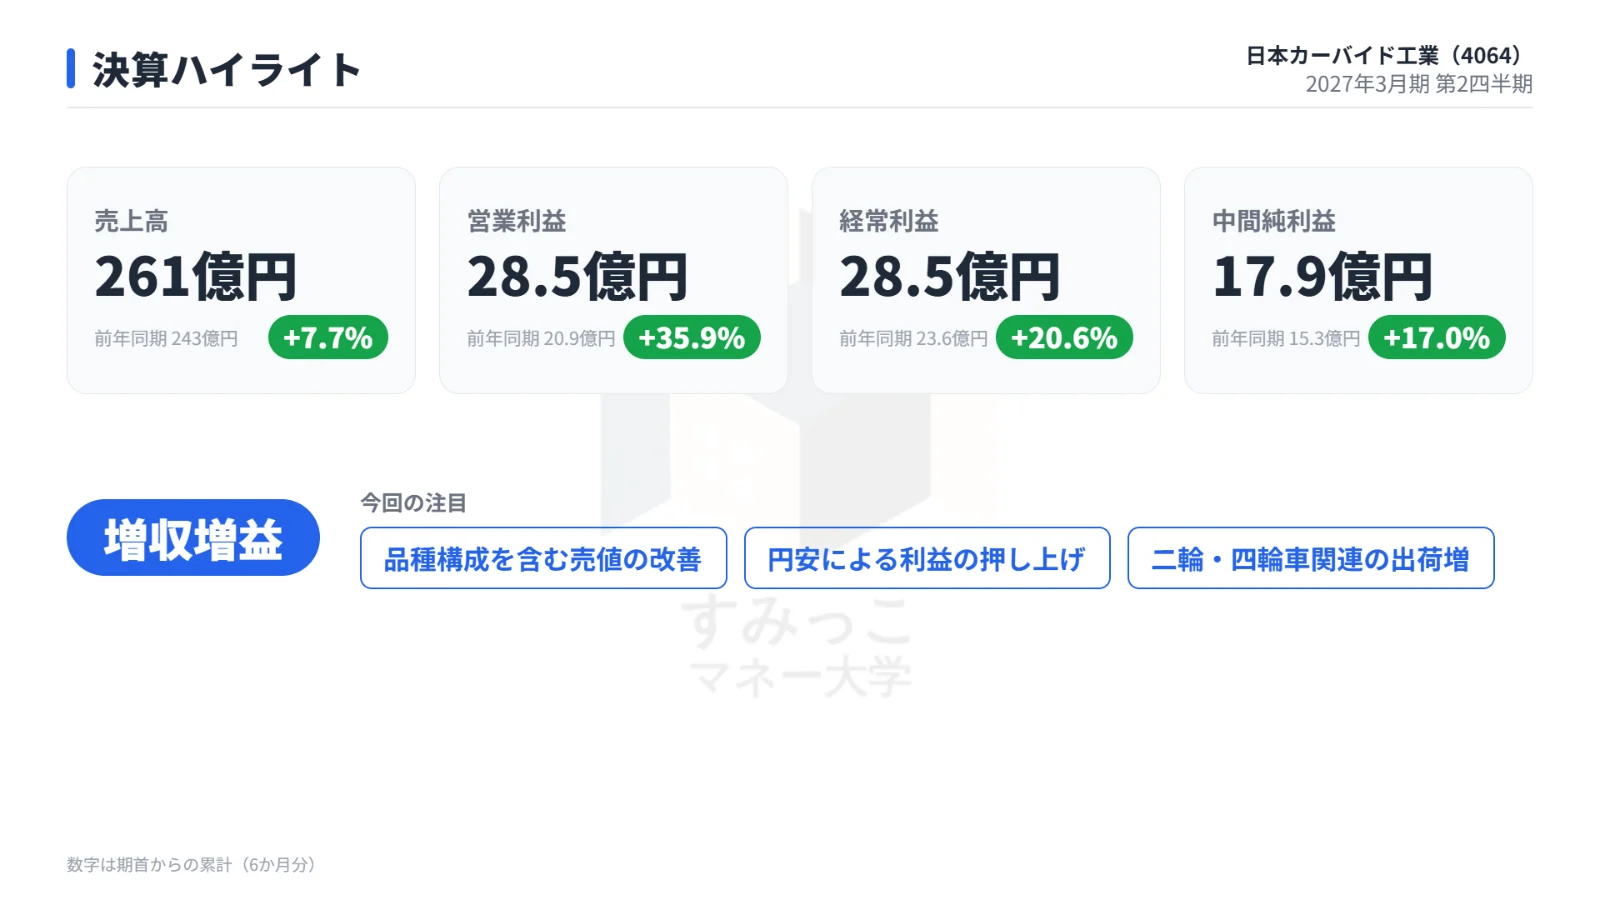
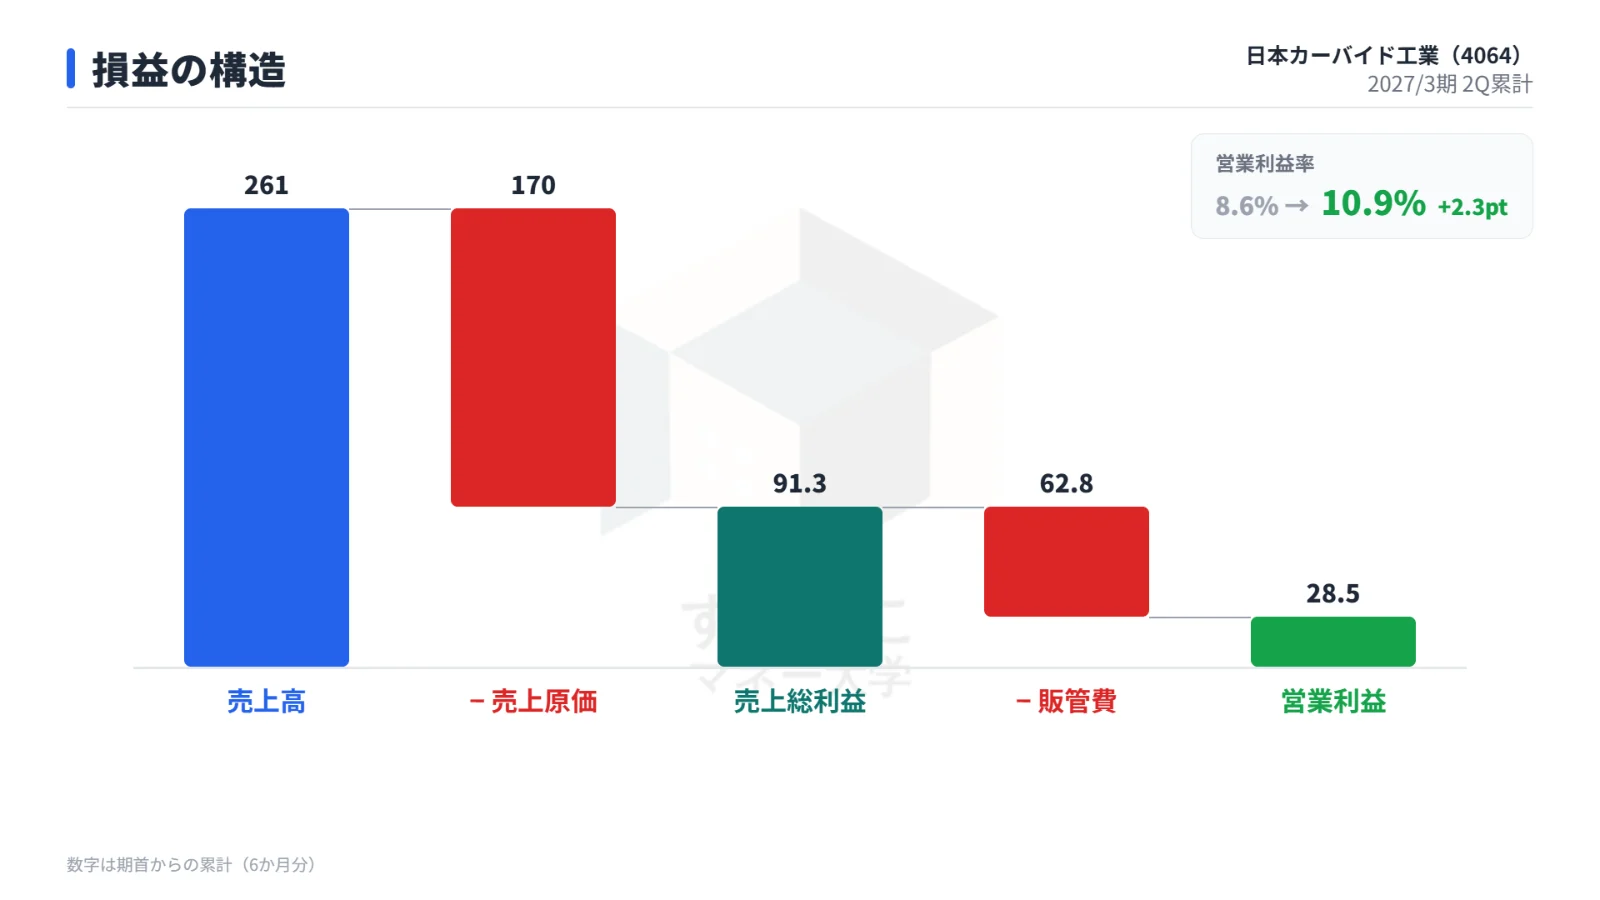
上期の売上高は261億円で前年同期から7.7%増えました。
営業利益は28.5億円で35.9%の大幅増益です。
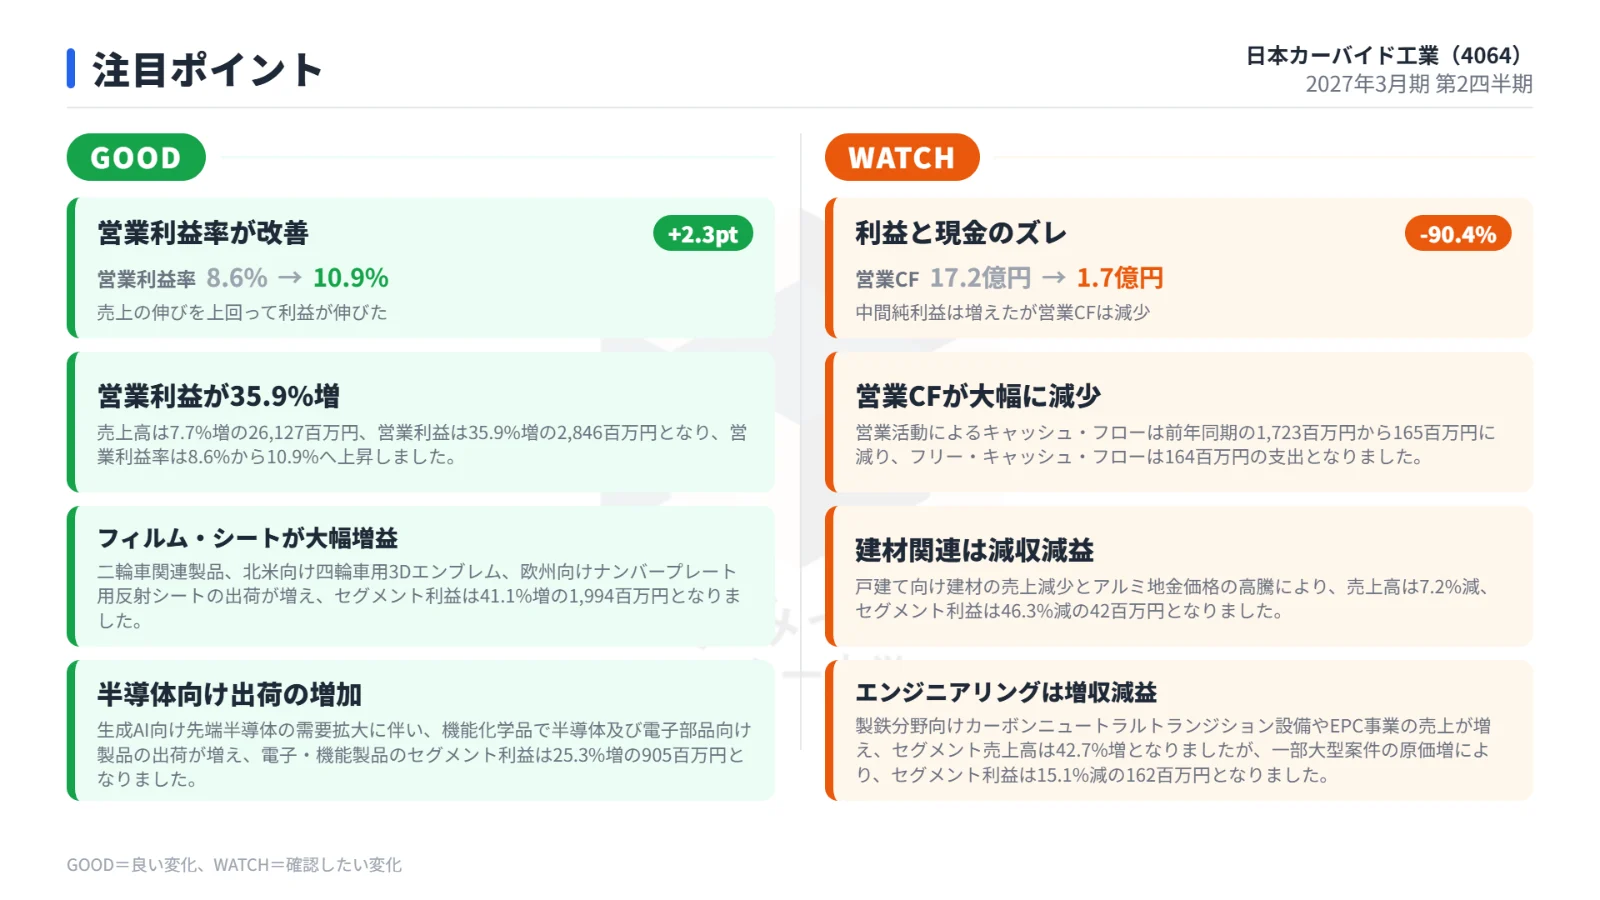
営業利益率は8.6%から10.9%へ2.3ポイント上昇し、売上の伸びを大きく上回るペースで利益が伸びました。
上期累計の主な損益を前年同期と比べたのが下の表です。
| 項目 | 前年同期 | 今期 | 増減率 |
|---|---|---|---|
| 売上高 | 243億円 | 261億円 | +7.7% |
| 売上総利益 | 81.5億円 | 91.3億円 | +11.9% |
| 営業利益 | 20.9億円 | 28.5億円 | +35.9% |
| 経常利益 | 23.6億円 | 28.5億円 | +20.6% |
| 中間純利益 | 15.3億円 | 17.9億円 | +17.0% |
| EPS | 164.3円 | 192.2円 | +16.9% |
経常利益・純利益の伸びが営業利益より小さい理由
経常利益の伸び(20.6%増)が営業利益の伸びを下回ったのは、営業外の為替の影響です。
前年同期は為替差益1.56億円を計上していましたが、今期は為替差損1.77億円となりました。
さらに特別損失として固定資産除却損1.14億円を計上しており、これが純利益の伸び(17.0%増)を抑えた一時的な要因です。
増益をもたらしたのは売値の改善と円安
営業利益は前年同期比で7.52億円増えました。
最大の要因は、粘・接着剤の製品価格改定などを含む「品種構成を含む売値」で、10.21億円のプラスです。
為替も2.79億円のプラスとなり、加飾機能フィルムと光学機能フィルムの損益に寄与しました。
一方で、販売数量は2.62億円、原材料コストは3.09億円のマイナスでした。
今回の増益は、数量の伸びではなく売値と為替に支えられた形といえます。
事業別ではフィルム・シート製品が牽引
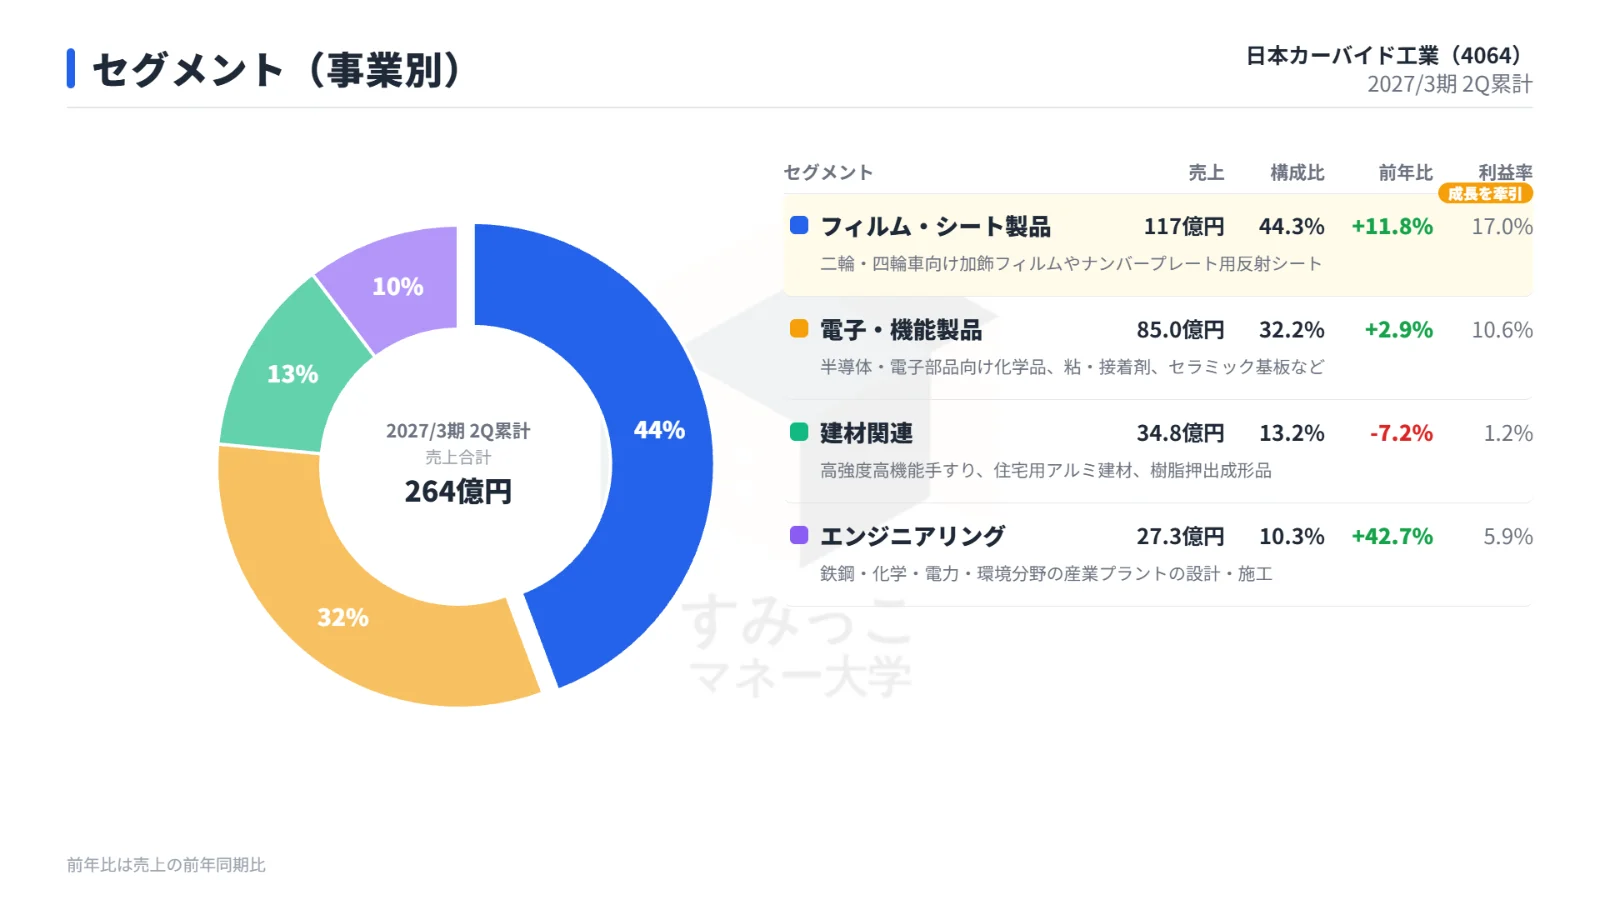
4つのセグメントの上期実績は次の表のとおりです。
| セグメント | 売上高 | 前年比 | 構成比 | 利益率 |
|---|---|---|---|---|
| フィルム・シート製品 | 117億円 | +11.8% | 44.3% | 17.0% |
| 電子・機能製品 | 85.0億円 | +2.9% | 32.2% | 10.6% |
| 建材関連 | 34.8億円 | -7.2% | 13.2% | 1.2% |
| エンジニアリング | 27.3億円 | +42.7% | 10.3% | 5.9% |
フィルム・シート製品と電子・機能製品は増益
最大セグメントのフィルム・シート製品は、二輪車関連製品、北米向け四輪車用3Dエンブレム、欧州向けナンバープレート用反射シートの出荷が増え、セグメント利益は41.1%増の19.94億円でした。
加飾機能フィルムの売上高は45.38億円から51.88億円へ、光学機能フィルムは59.21億円から65.09億円へ増えています。
この事業の増収額12.37億円は、全社の増収額18.65億円の過半を占めます。
電子・機能製品は、生成AI向け先端半導体の需要拡大に伴い半導体・電子部品向け製品の出荷が増え、セグメント利益は25.3%増の9.05億円となりました。
建材関連とエンジニアリングは減益
建材関連は戸建て向け建材の売上減少とアルミ地金価格の高騰により、セグメント利益は46.3%減の0.42億円まで落ち込みました。
エンジニアリングは製鉄分野向けカーボンニュートラルトランジション設備やEPC事業で売上が42.7%増えた一方、一部大型案件の原価増でセグメント利益は15.1%減の1.62億円でした。
財務は健全だが、営業キャッシュフローは大きく減少
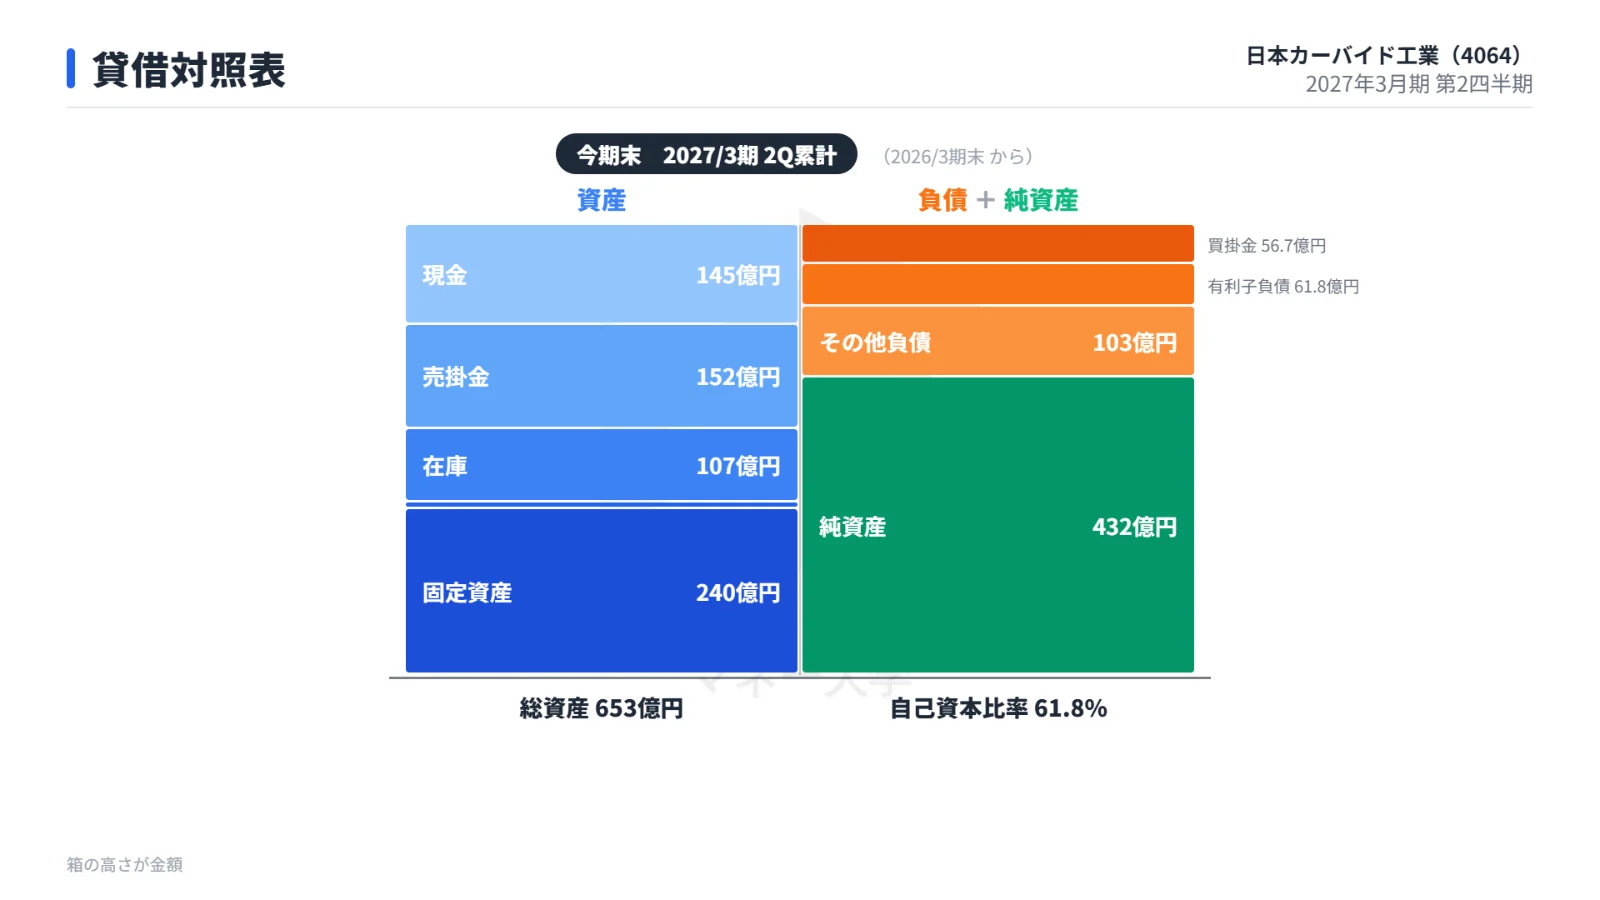
総資産は653億円(前期末628億円)、自己資本比率は61.8%(前期末61.3%)で、ネットキャッシュは80.5億円です。
一方、キャッシュフローには弱さが見られます。
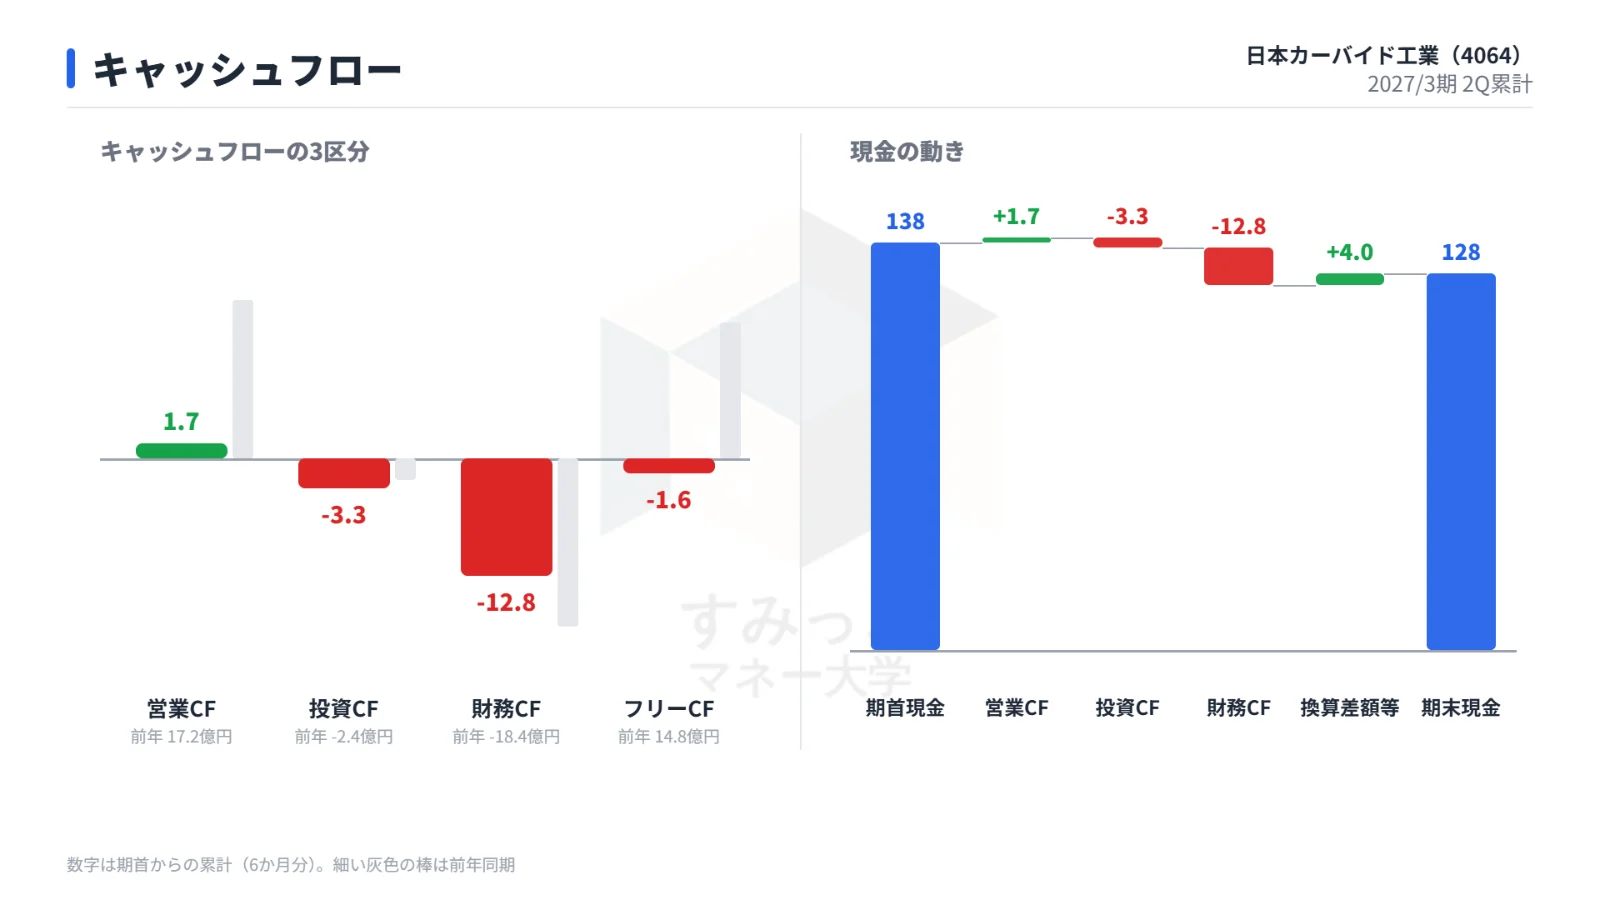
上期のキャッシュフローを前年同期と比べたのが下の表です。
| 項目 | 前年同期 | 今期 |
|---|---|---|
| 営業CF | 17.2億円 | 1.7億円 |
| 投資CF | -2.4億円 | -3.3億円 |
| 財務CF | -18.4億円 | -12.8億円 |
| フリーCF | 14.8億円 | -1.6億円 |
売上債権が前期末の128.4億円から151.6億円へ23.21億円増加し、棚卸資産も6.96億円増えました。
増収に伴う運転資金の増加で、利益の伸びが手元資金の増加につながっていない状況です。
会社の見通し:通期利益と配当を上方修正
会社は通期の利益予想を引き上げました。
修正前後の通期予想と上期実績の進捗率は次のとおりです。
| 項目 | 修正前 | 修正後 | 修正率 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 520億円 | 520億円 | 0.0% | 50.2% |
| 営業利益 | 45.0億円 | 57.0億円 | +26.7% | 49.9% |
| 純利益 | 31.0億円 | 38.0億円 | +22.6% | 47.2% |
| 年間配当 | 134円 | 163円 | +29円 | ― |
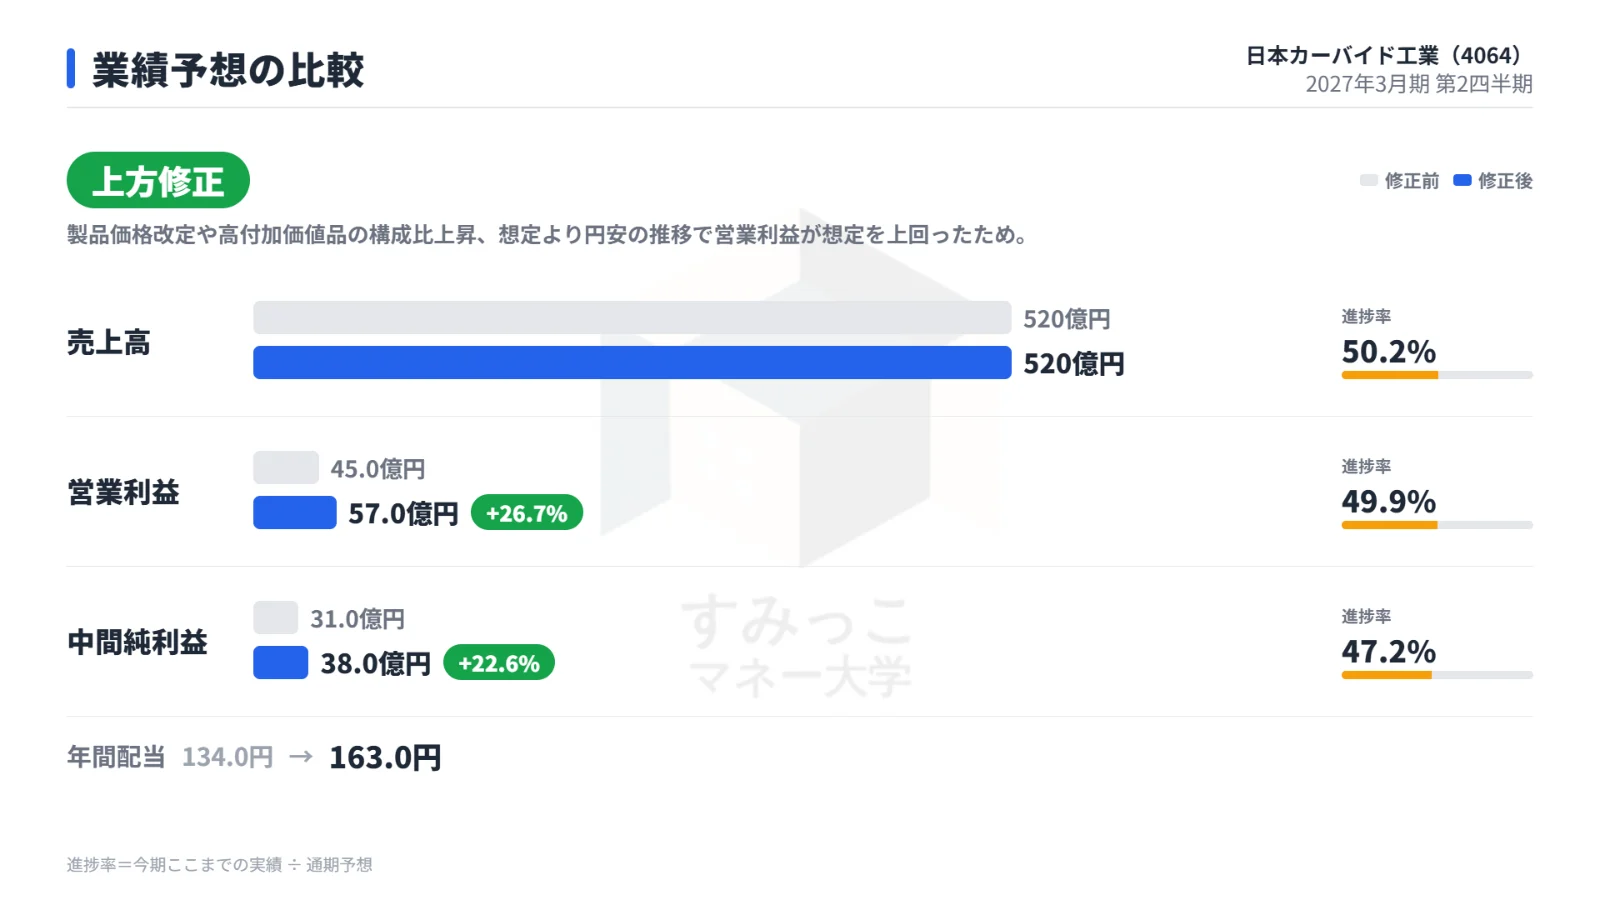
修正の理由は、製品価格改定や高付加価値品の構成比上昇、想定より円安で推移したことにより、営業利益が想定を上回ったためです。
修正後の営業利益57.0億円、純利益38.0億円は、2011年3月期の過去最高(47.5億円、29.0億円)を上回る過去最高益の見込みです。
前期実績と今期の会社予想を比べると、次のようになります。
| 項目 | 2026年3月期(実績) | 2027年3月期(会社予想) |
|---|---|---|
| 売上高 | 499億円 | 520億円 |
| 営業利益 | 41.0億円 | 57.0億円 |
| 営業利益率 | 8.2% | 11.0% |
| 純利益 | 26.1億円 | 38.0億円 |
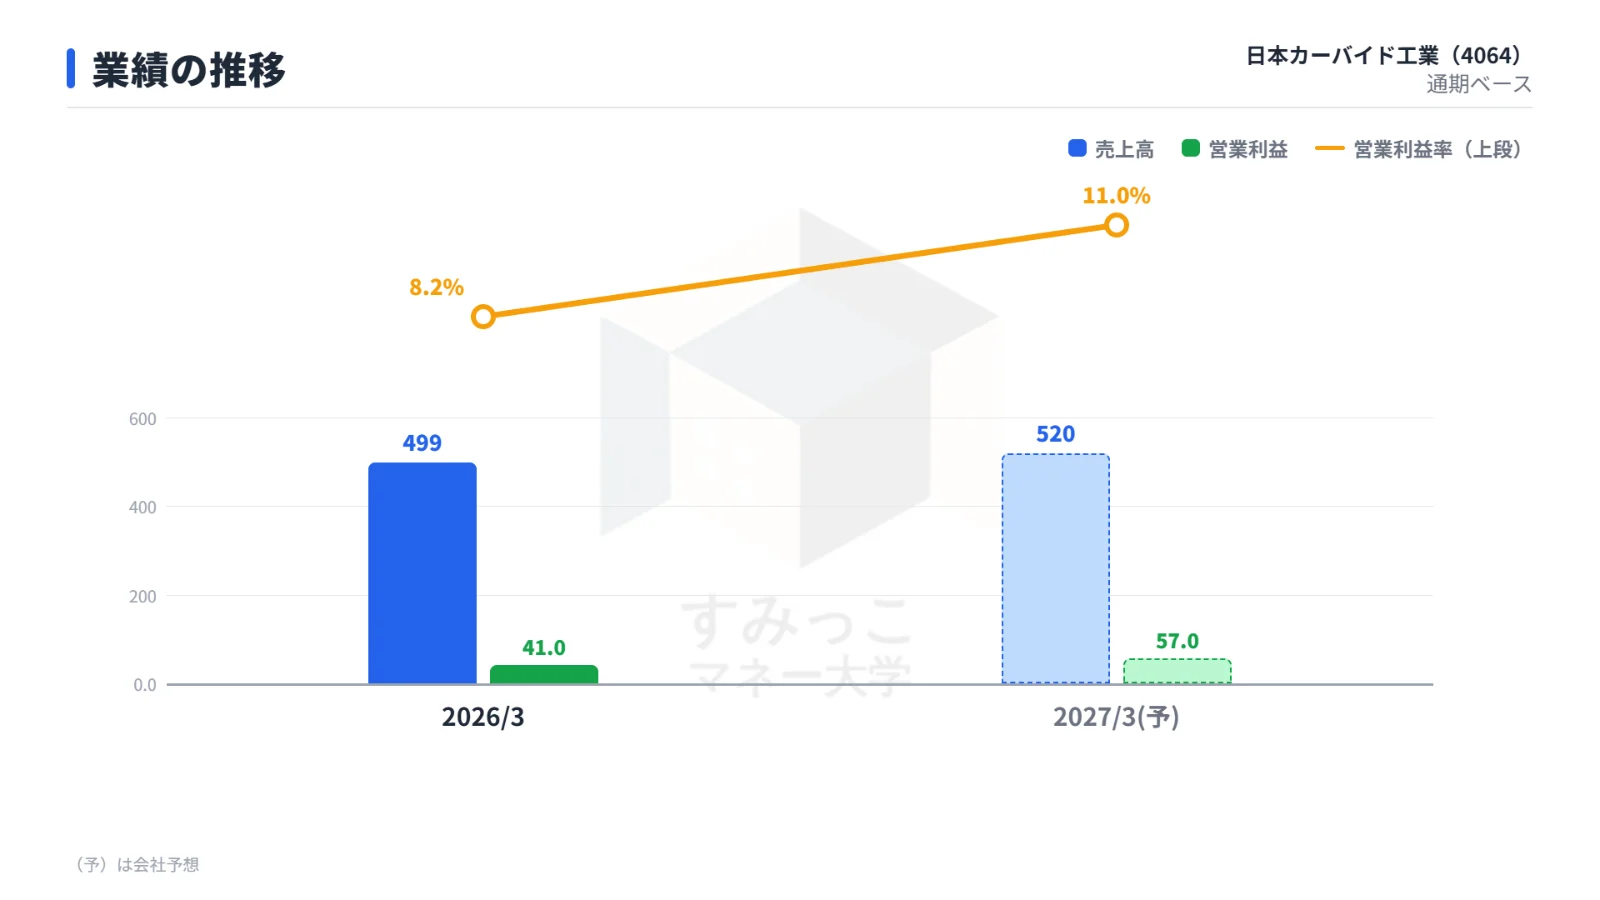
配当は期末予想を67円から96円に引き上げ、年間で163円(前期比71円増)の予想です。
配当性向40%またはDOE3.0%のいずれか高い金額を目途とする方針に沿い、純利益予想の上方修正が反映されました。
市場の反応:翌日はストップ高
株価は決算前の11月9日終値3,190円から、11月10日終値3,890円へ21.9%上昇し、ストップ高となりました。
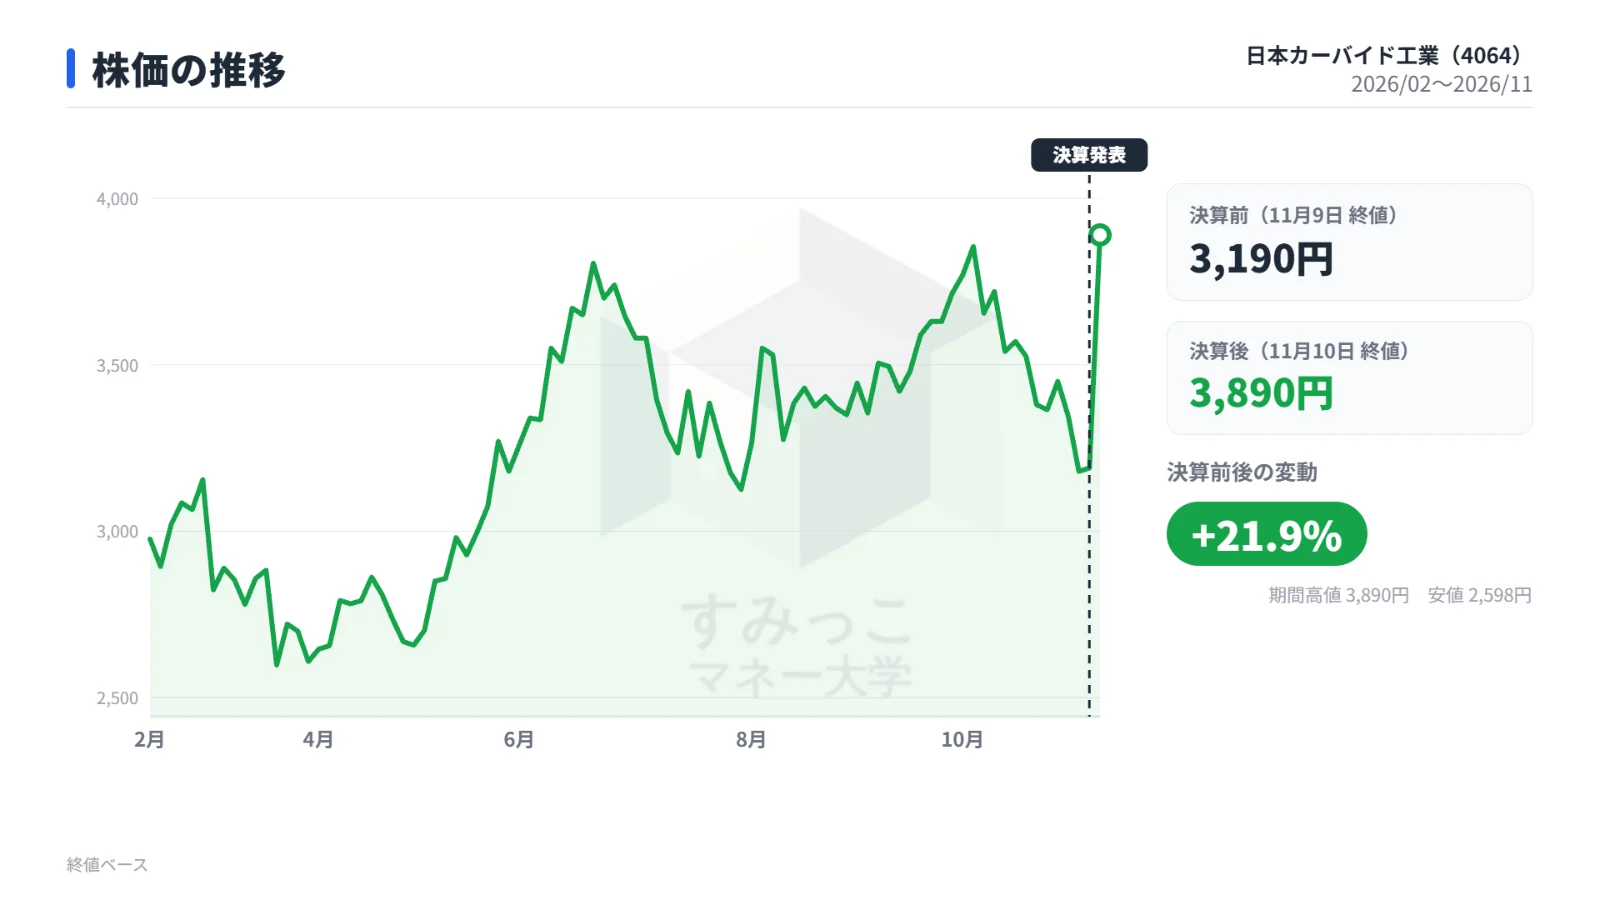
上期実績は事前の市場予想(IFISコンセンサス)を上回りました。
特に営業利益は市場予想を約5.8億円上回る水準です。
| 項目 | 市場予想 | 実績 |
|---|---|---|
| 売上高 | 260億円 | 261億円 |
| 営業利益 | 22.7億円 | 28.5億円 |
| 経常利益 | 23.7億円 | 28.5億円 |
| 純利益 | 15.7億円 | 17.9億円 |
通期業績予想の上方修正と期末配当予想の増額が好感されました。
製品価格の改定、高付加価値製品の構成比上昇、円安による利益率改善に加え、生成AI向けデータセンター投資拡大を背景とする半導体・電子部品向け製品の堅調な出荷見通しも材料視されました。
今後の注目点とリスク
下期も上期並みの利益を出せるか
通期予想から上期実績を引くと、下期には上期とほぼ同水準の営業利益28.54億円が必要です。
電子・機能製品の通期営業利益予想は16.4億円から23.5億円へ引き上げられており、下期も半導体・電子部品向け製品の出荷が堅調に推移する見込みです。
また、医農薬用化学品は顧客都合で出荷が下期に集中する見通しで、四半期ごとの利益の出方に影響します。
為替・海外需要・原材料の逆風
下期の見通しでは、加飾機能フィルムと光学機能フィルムの両方で為替による損益へのマイナス影響が挙げられています。
上期の増益要因だった為替が、下期は逆風になり得ます。
米国・中国向けナンバープレート用反射シートの出荷減少も見込まれ、フィルム・シート製品の通期売上高予想は230億円から222億円に引き下げられました。
米国の追加関税措置や中国経済の減速も先行き不透明とされています。
原材料面では、アルミ地金価格の高騰に加え、中東情勢の緊迫化に伴う原材料供給への懸念も示されています。
エンジニアリングは下期に大型工事案件の減少が見込まれ、通期の営業利益予想は3.3億円から3.0億円に引き下げられました。
営業キャッシュフローの回復
増配を予定する中で、膨らんだ売上債権の回収が進み、営業キャッシュフローが回復するかも焦点です。
まとめ
上期は製品価格の改定と円安を追い風に、営業利益が35.9%増と大きく伸びました。
会社は通期の利益予想を上方修正して過去最高益を見込み、年間配当予想も163円に増額しています。
市場はこれを好感し、株価はストップ高となりました。
一方で、増益は売値と為替に支えられており、販売数量と原材料コストは利益を押し下げています。
下期は為替の逆風や米国・中国向けの出荷減少が見込まれるなか、上期並みの営業利益を確保できるかと、売上債権の回収による営業キャッシュフローの回復が今後の焦点です。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事