【ローム(6963)】上方修正でも株価急落、売られた背景と下期の焦点
この記事の要点
- 上期は売上高14.4%増、営業利益は2倍超に伸び、通期予想も上方修正した
- 経常利益が市場予想を下回り、2Q単独の営業利益も減って株価は翌日15%安
- 下期に約325億円の営業利益が必要で、SiCの赤字縮小と事業統合が焦点
ローム(6963)が2026年11月5日に発表した2027年3月期第2四半期(2026年4月〜9月)の決算をまとめます。
上期は大幅な増益となり、通期予想も引き上げられました。
それでも翌日の株価は大きく下がりました。
この記事では、業績が伸びた理由、会社の新しい見通し、株価が下がった背景、今後の注目点を順に整理します。
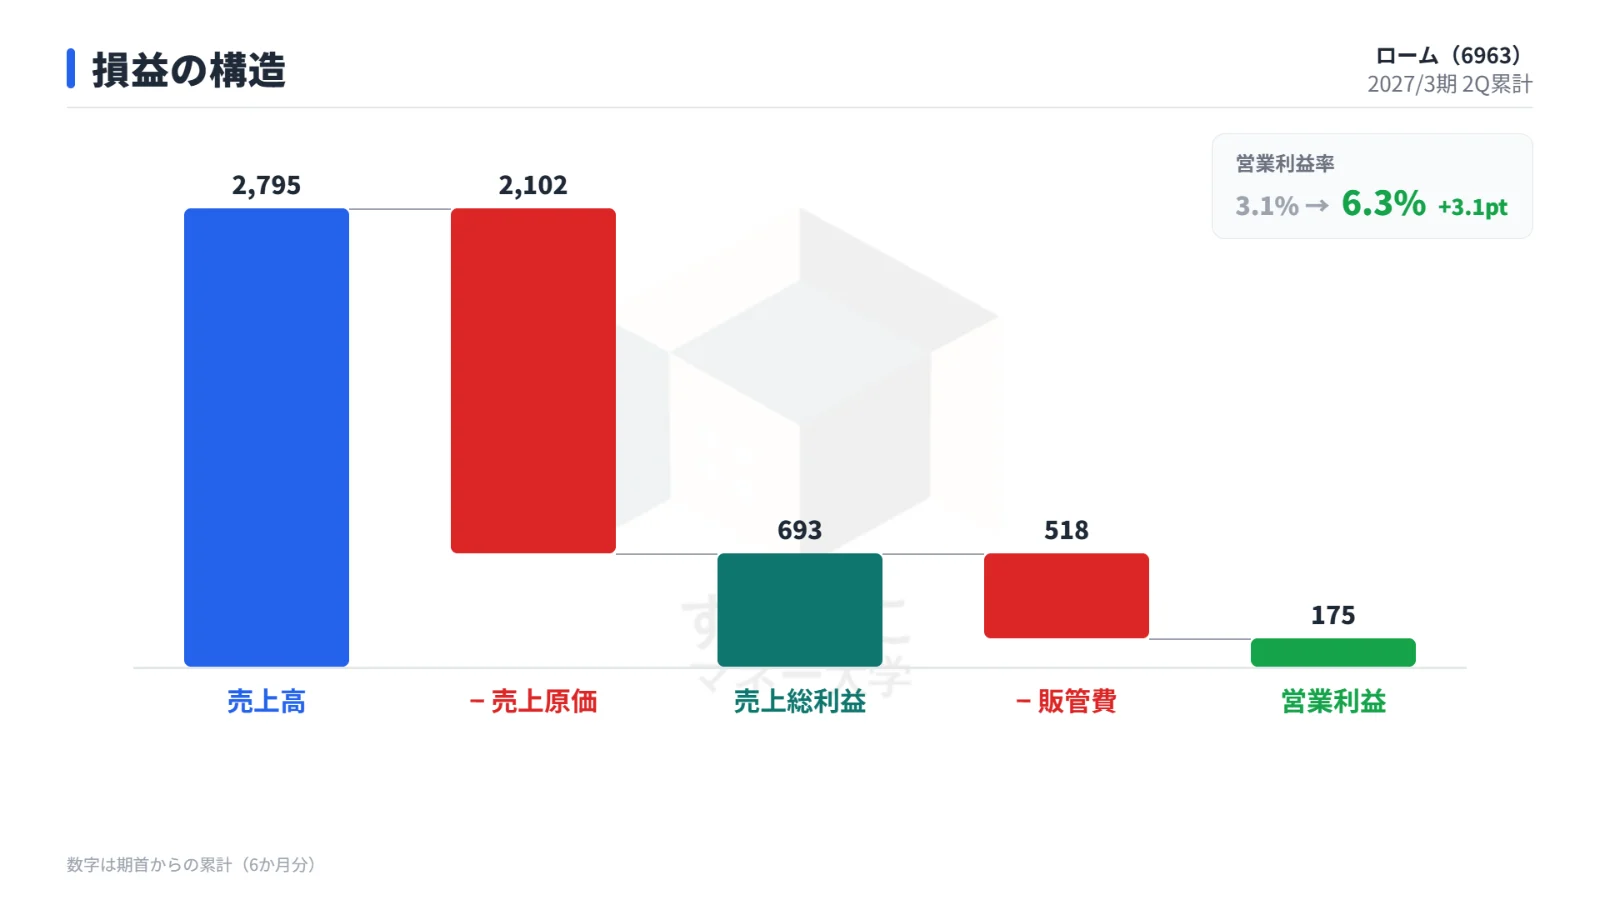
上期は増収・大幅増益で着地
ロームは、車載・産機・サーバー向けにLSIやパワー半導体を展開する半導体メーカーです。
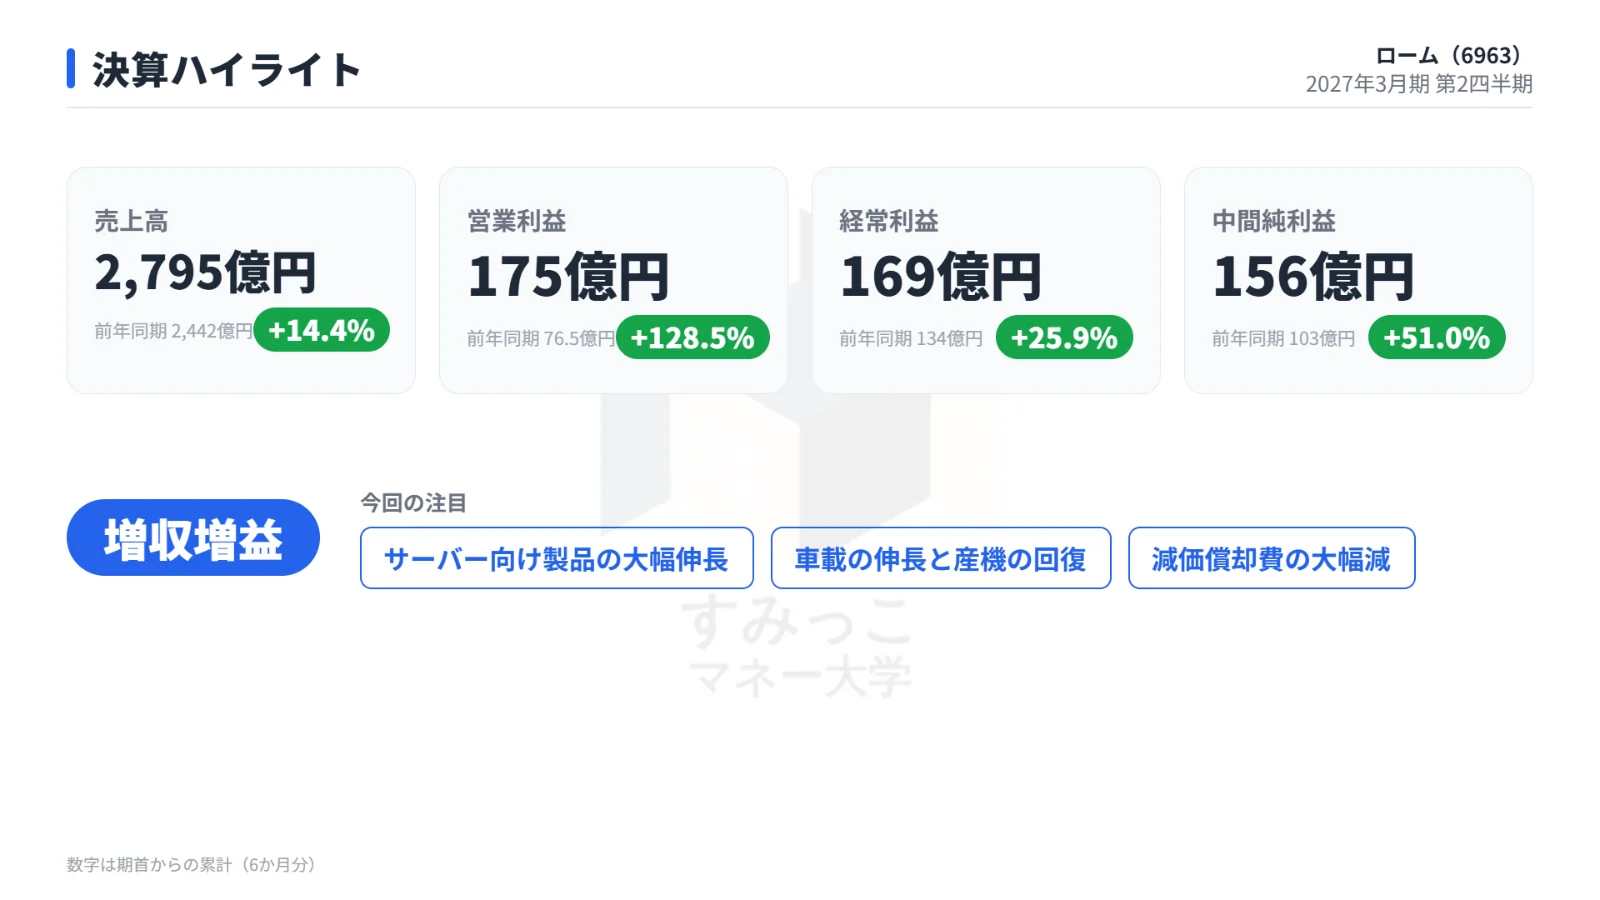
今回の上期決算は、売上高・営業利益・純利益がそろって前年同期を上回りました。
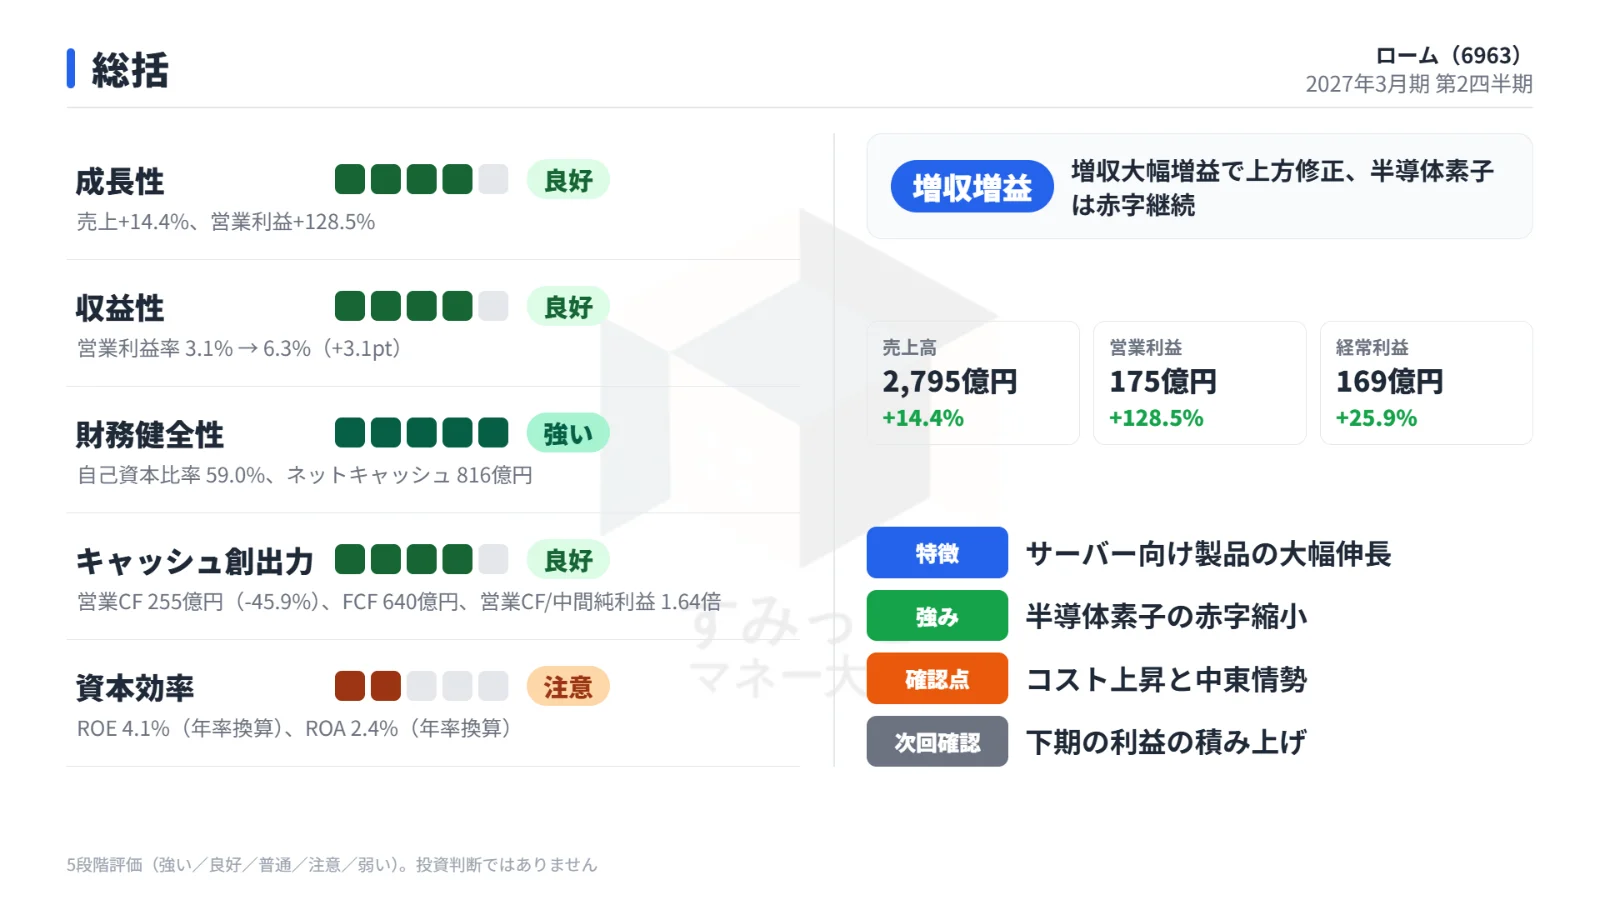
特に営業利益は前年同期比+128.5% と、2倍以上に伸びています。
上期の業績を前年同期と比べた表です。
| 項目 | 2027年3月期 上期 | 前年同期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 2,794億円 | 2,442億円 | +14.4% |
| 営業利益 | 174億円 | 76億円 | +128.5% |
| 純利益 | 155億円 | 103億円 | +51.0% |
3つの用途がそろって売上を押し上げ
売上高が伸びたのは、自動車(xEV・ボディ向け)、産業機器(FA向け)、サーバー向けのコンピュータ&ストレージがそろって増収になったためです。
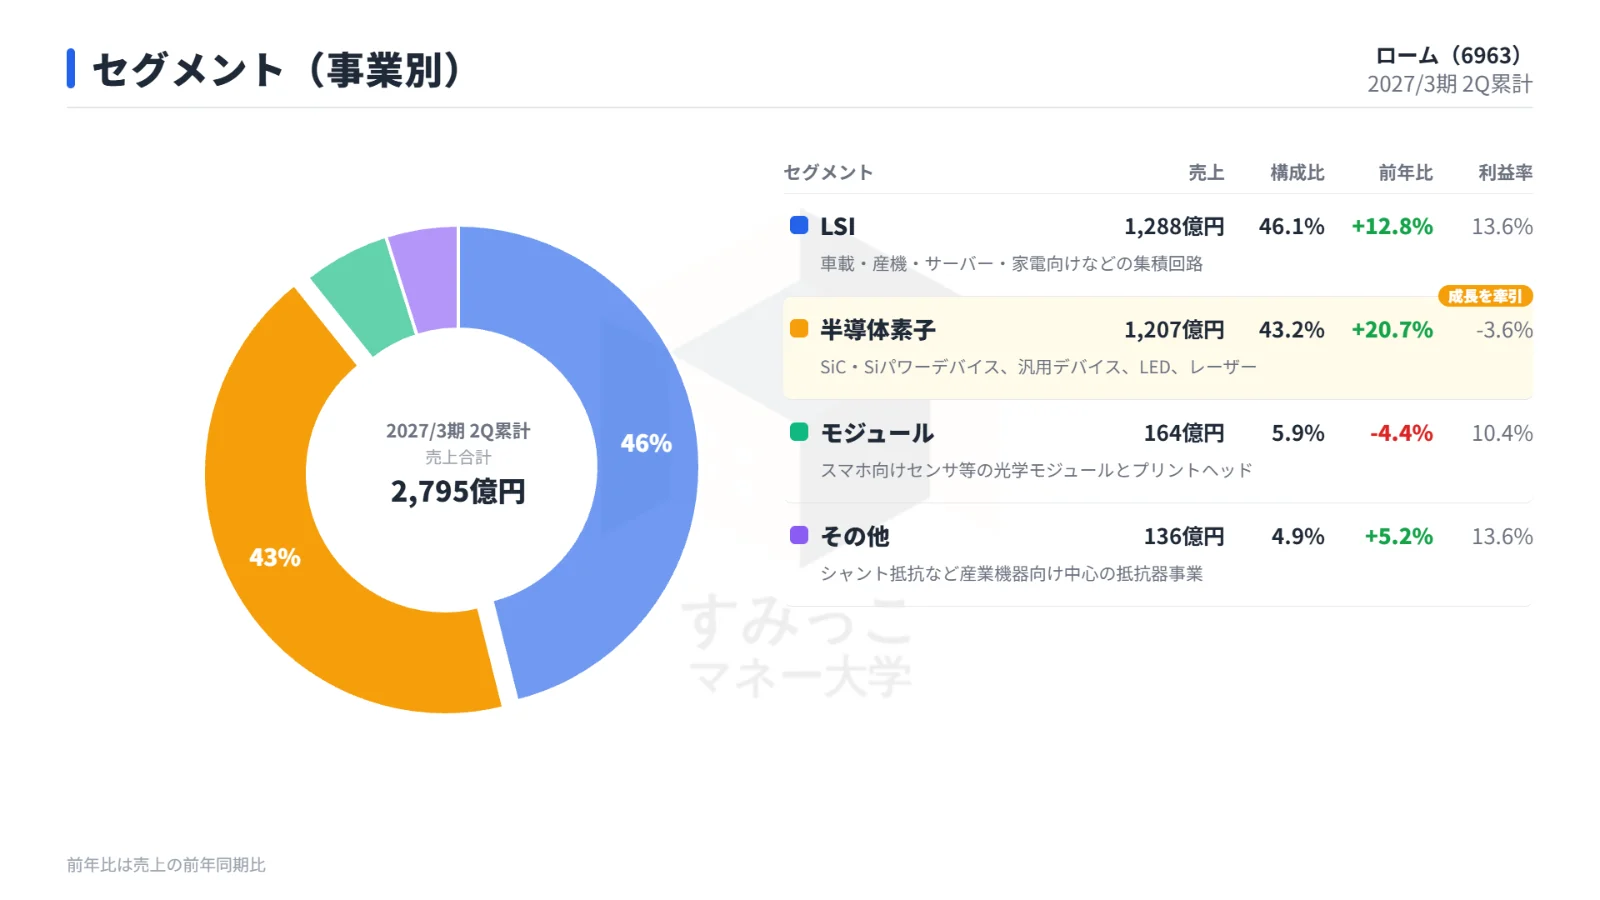
部門別では、半導体素子が+20.7%、LSIが+12.8%と、主力の2部門がともに売上を押し上げました。
営業利益が倍増した理由
営業利益が大きく伸びた背景には、増収に加えて費用面の変化があります。
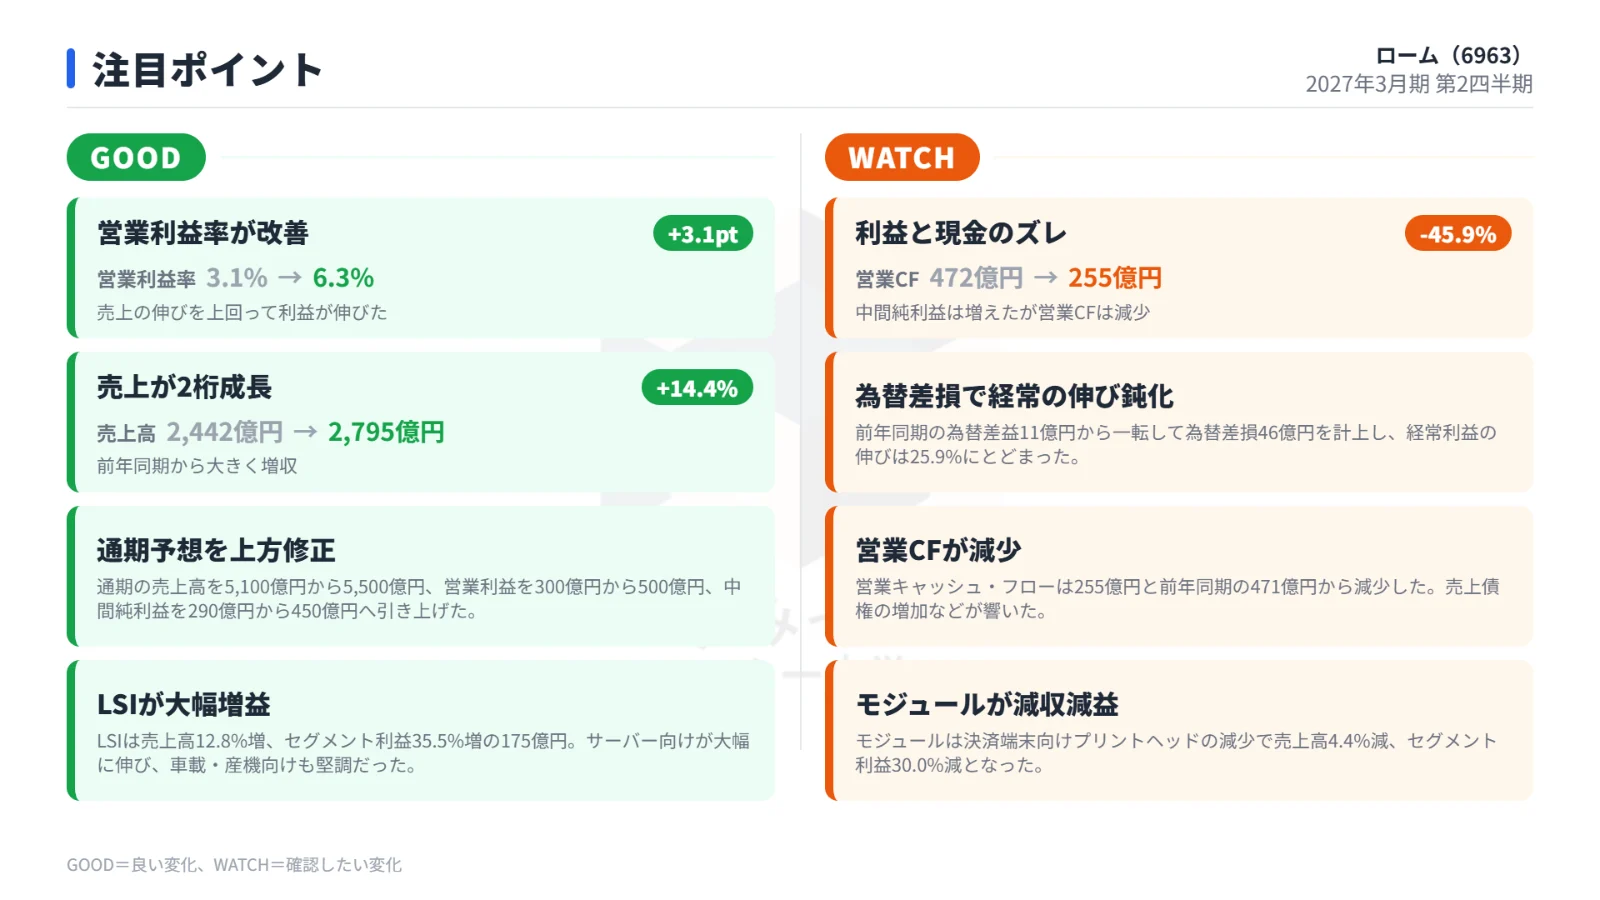
前期に減損処理を行ったことで、減価償却費が271億円から187億円に減少しました。
この減少分が利益を押し上げています。
セグメント別の状況
セグメント別に見ると、LSIのセグメント利益は前年同期比+35.5%と伸びました。
一方、半導体素子はまだ赤字ですが、赤字額は98億円から43億円に縮小しています。
通期予想を売上・利益ともに上方修正
会社は今回、通期の業績予想を引き上げました。
生成AI関連のデータセンター投資でサーバー・ストレージ向けの需要が高い水準で続いていること、FA向けの産機、xEV向けの車載も底堅いことが理由です。
コストは上がっているものの、増収と価格適正化・コスト削減によって、期初の想定を上回る収益改善を見込んでいます。
下期の為替前提は1ドル=153円です。
通期予想の修正前と修正後、上期実績の進捗率をまとめた表です。
| 項目 | 修正前 | 修正後 | 修正率 | 上期の進捗率 |
|---|---|---|---|---|
| 売上高 | 5,100億円 | 5,500億円 | +7.8% | 50.8% |
| 営業利益 | 300億円 | 500億円 | +66.7% | 35.0% |
| 純利益 | 290億円 | 450億円 | +55.2% | 34.6% |
| 年間配当 | 50円 | 50円 | 据え置き | ― |
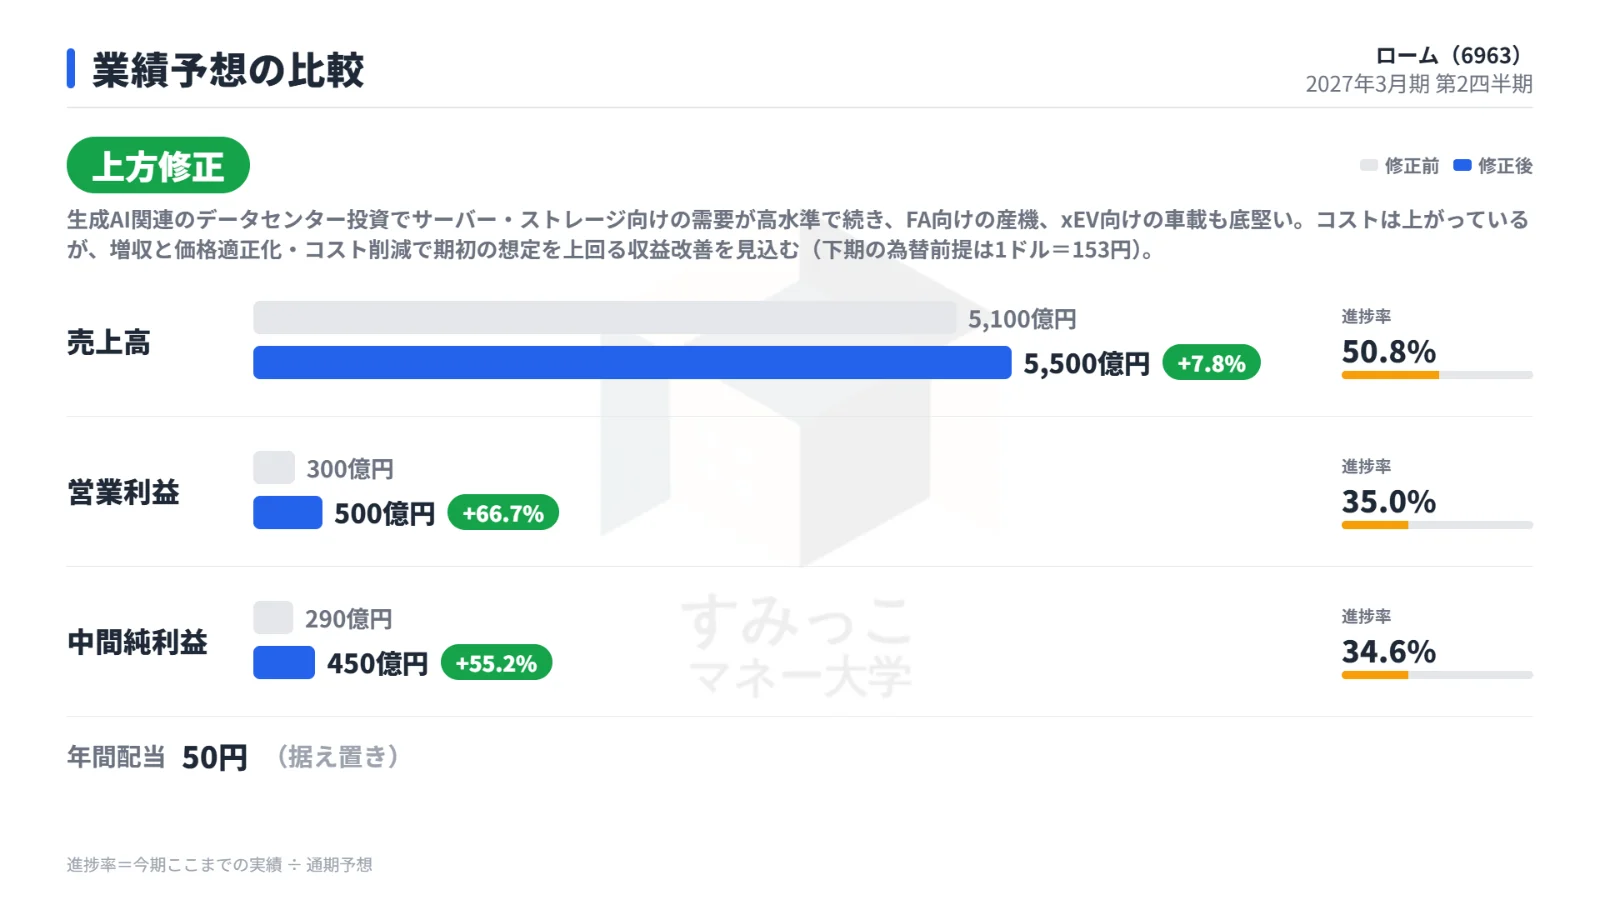
営業利益の予想は300億円から500億円へと大きく引き上げられました。
売上高の進捗率は50.8%と半分を超えています。
一方で、営業利益の進捗率は35.0%、純利益は34.6%で、新しい予想は下期の利益が上期を大きく上回る前提になっています。
配当予想は年50円で変わりません。
決算翌日の株価は15%安
業績は大幅増益で、通期予想も上方修正でした。
それでも市場の反応は厳しいものでした。
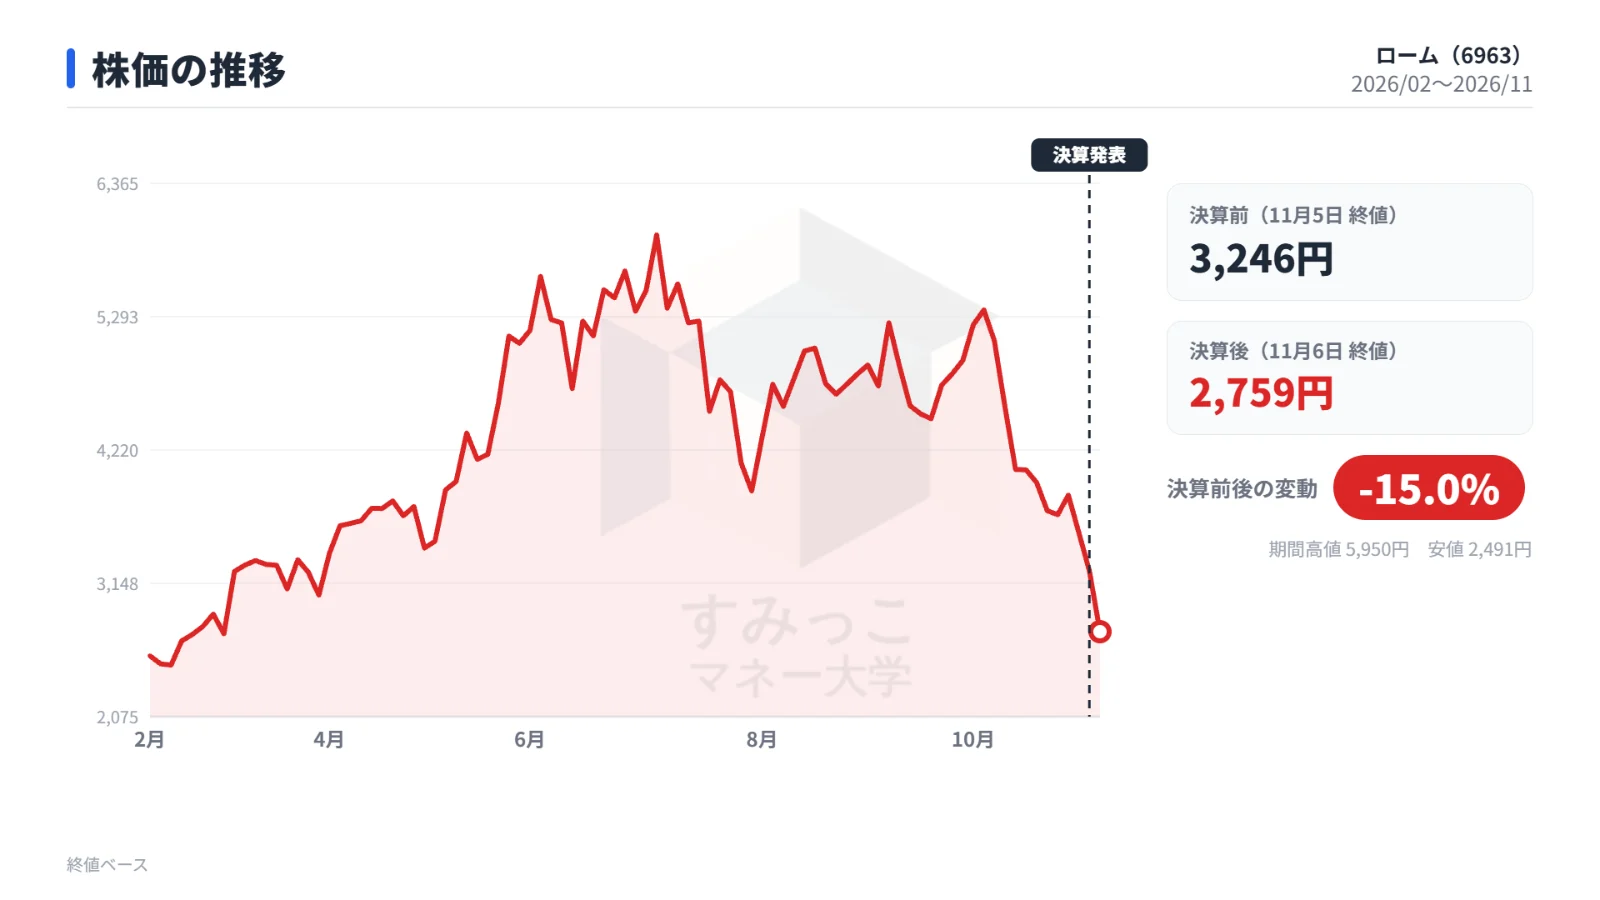
決算発表日(11月5日)の終値3,246円に対し、翌6日の終値は2,759円で、下落率は15.00% でした。
6日の出来高は2,108万株と、前日の約634万株から大きく膨らんでいます。
決算前後の株価を比べた表です。
| 項目 | 株価 |
|---|---|
| 決算前(11月5日 終値) | 3,246円 |
| 決算後(11月6日 終値) | 2,759円 |
| 変化率 | -15.00% |
なお、株価は決算前から下落していました。
10月7日には終値5,375円をつけていましたが、そこから決算発表日までに3,000円台前半まで下がっていました。
11月6日は2,566円で寄り付き、安値は2,554.5円でしたが、終値は高値の2,759円で引けています。
経常利益が市場予想に届かず
株価下落の背景のひとつは、経常利益の水準です。
上期の経常利益は168億円で、事前のIFISコンセンサス247億円を下回りました。
46億円の為替差損が出たことで、経常段階の伸びは前年同期比+25.9%にとどまり、営業利益の伸びほどには大きくなりませんでした。
2Q単独では営業利益が減少
四半期ごとに見ると、2Q(7月〜9月)単独の営業利益は79億円で、1Q(4月〜6月)の96億円から減りました。
上期全体では大幅増益でも、直近の四半期では利益が減っている点に注目が集まった形です。
フィスコは、通期業績の上方修正でも市場の強い利益回復期待を満たせないとの受け止めに、相場全体の地合い悪化が重なり、売りが強まったと報じています。
今後の注目点
下期に約325億円の営業利益が必要
通期営業利益500億円に対し、上期の実績は174億円です。
予想を達成するには、下期だけで約325億円の営業利益が必要になります。
2Q単独の営業利益が79億円だったことを踏まえると、下期の利益の積み上げが最大の焦点です。
具体的には、サーバー向けの勢いが続くか、SiC事業の収益化によって半導体素子の赤字(上期43億円)がどこまで縮むかがポイントになります。
事業統合の協議の行方
ロームは、東芝デバイス&ストレージの半導体事業、三菱電機のパワーデバイス事業との事業・経営統合について協議を続けています。
今後どのような内容が、いつ開示されるかにも注目が集まります。
参考までに、株価指標は時価総額1兆1,139億円、予想PER23.7倍、PBR1.4倍、配当利回り1.81%です。
まとめ
ロームの上期決算は、売上高が前年同期比+14.4%、営業利益が+128.5%と大幅な増益でした。
サーバー・FA・xEV向けがそろって伸び、前期の減損処理で減価償却費が減ったことも利益を押し上げました。
会社は通期の営業利益予想を300億円から500億円に引き上げています。
一方で、経常利益はIFISコンセンサスを下回り、2Q単独の営業利益は1Qから減少しました。
こうした内容に相場全体の地合い悪化も重なり、決算翌日の株価は15.00%下落しています。
今後は、下期に約325億円の営業利益を積み上げられるか、半導体素子の赤字縮小がどこまで進むか、そして事業統合の協議がどう進むかが注目点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事