【日東紡績(3110)】決算で株価は反発、上方修正と増配の中身とTガラス増強・資金面の焦点
この記事の要点
- 上期はスペシャルガラスが伸び、営業利益は前年比7割増で市場予想を上回った
- 通期の営業利益予想を340億円へ上方修正し、年間配当予想も37円に増額した
- 決算翌日の株価は3%強上昇し、下期計画と営業キャッシュフローの回復に注目
日東紡績(3110)が2026年11月5日に、2027年3月期第2四半期(2026年4月〜9月)の決算を発表しました。
この記事では、上期の実績と市場予想との比較、通期予想の上方修正と配当増額の中身、決算後の株価の反応、今後の注目点を順に整理します。
決算のポイント
日東紡績は、AIサーバーや半導体基板向けの特殊ガラス繊維を主力とする会社です。
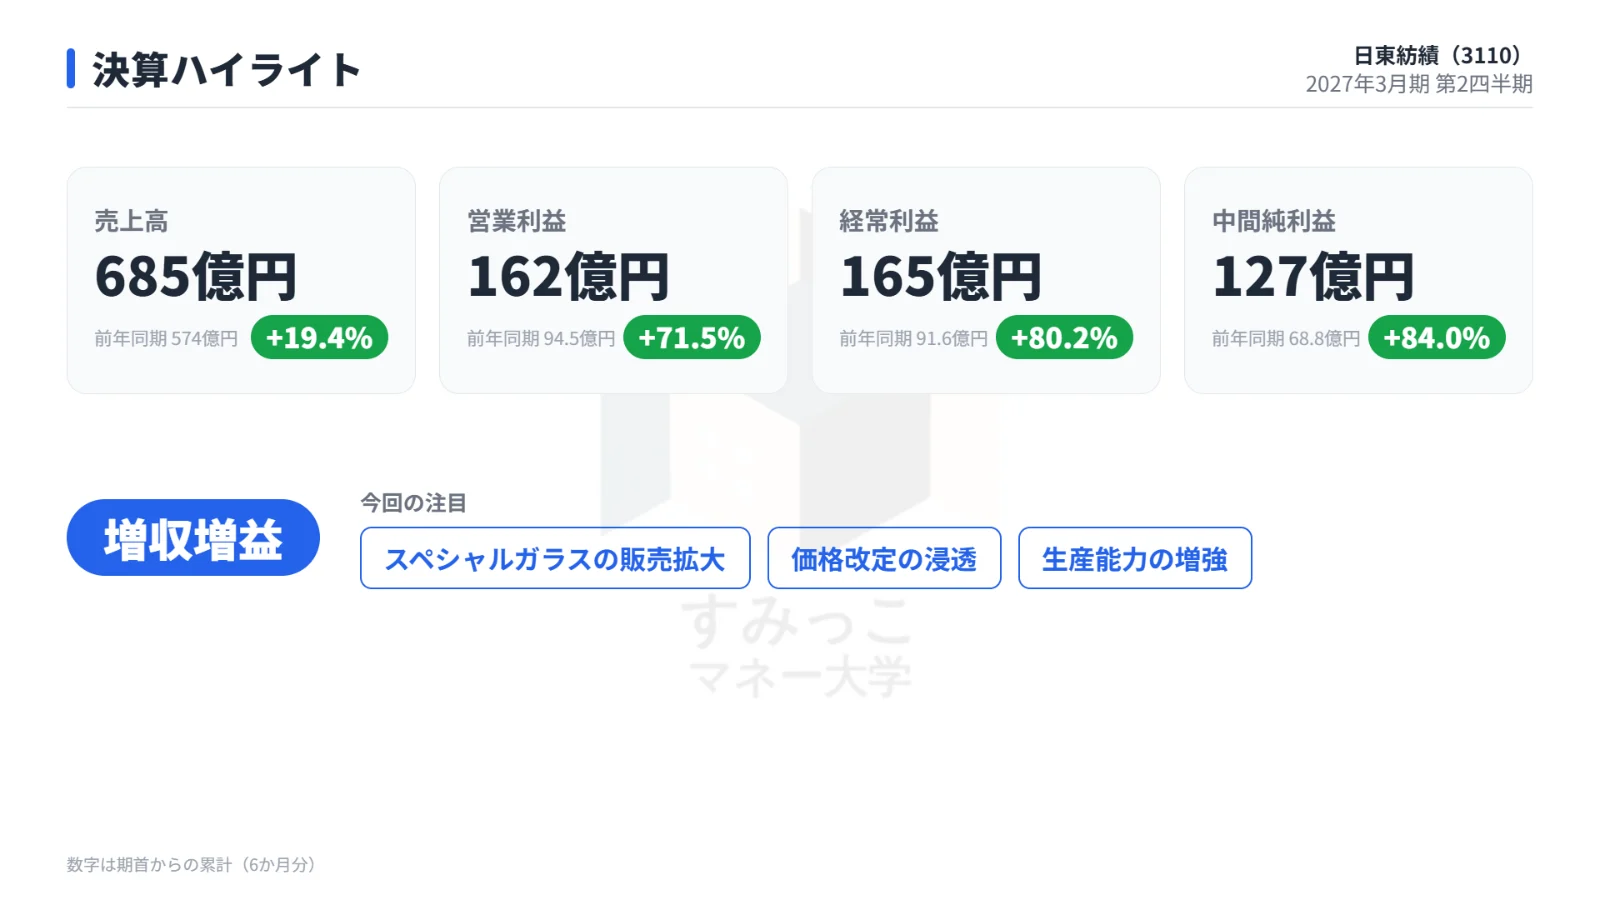
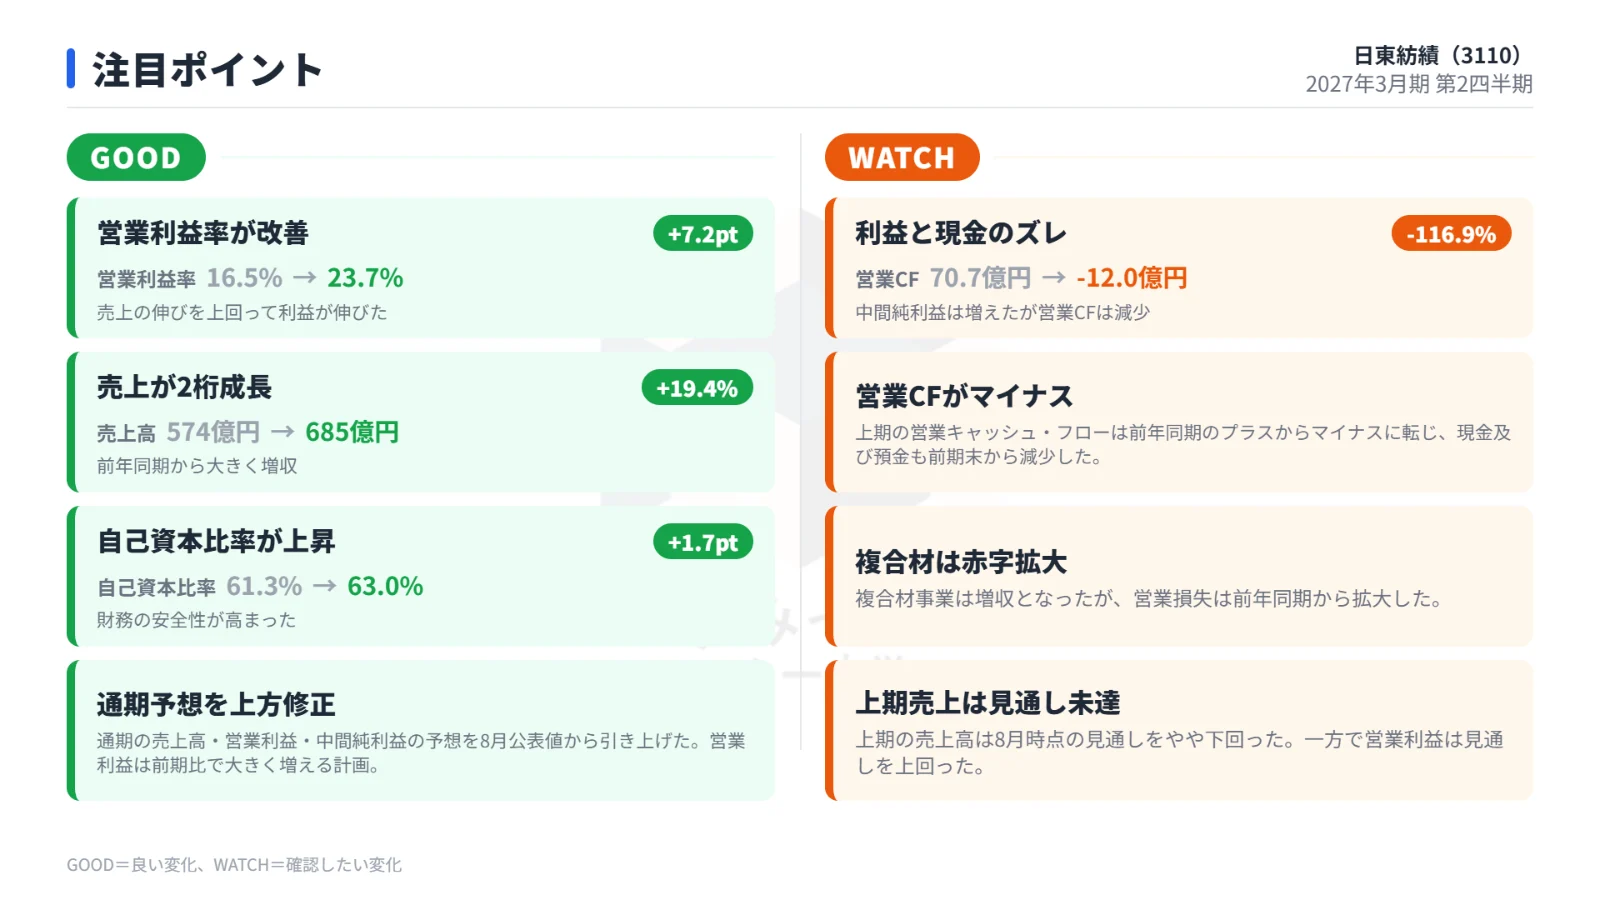
今回の上期は営業利益が前年同期比+71.5%の大幅増益となりました。
あわせて通期予想を上方修正し、年間配当予想も増額しています。
上期実績と市場予想を比べると、次のとおりです。
| 項目 | 上期実績 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
| 売上高 | 685億円 | +19.4% | 700億円 | 未達 |
| 営業利益 | 162億円 | +71.5% | 156億円 | クリア |
| 純利益 | 127億円 | +84.0% | 113億円 | クリア |
売上高は市場予想にわずかに届きませんでしたが、営業利益と純利益は市場予想を上回りました。
上期実績:スペシャルガラスが伸びて利益が大きく拡大
売上高は全事業で増収、予想にはわずかに届かず
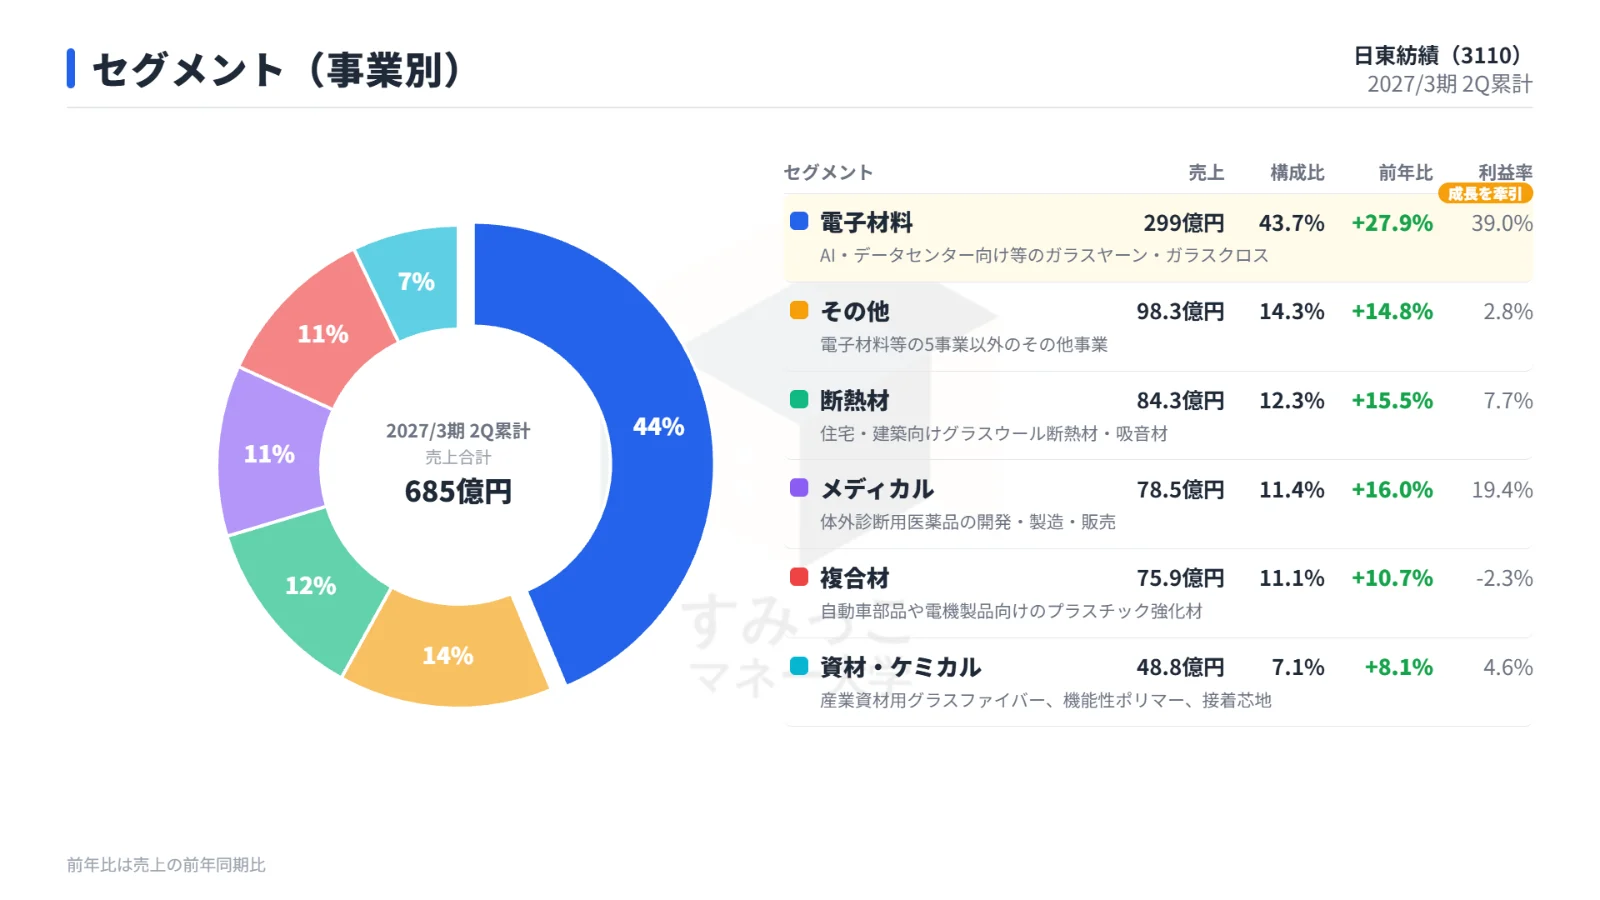
売上高は685億円で、前年同期比+19.4%でした。
電子材料事業では、AIサーバー向けの低誘電ガラスと、半導体パッケージ基板向けの低熱膨張ガラスの販売が伸び、電子材料事業の売上は+27.9% となりました。
全事業が増収です。
ただし、市場予想の700億円と、8月時点の会社見通し(693億円)にはわずかに届きませんでした。
営業利益は高付加価値品と価格改定が寄与
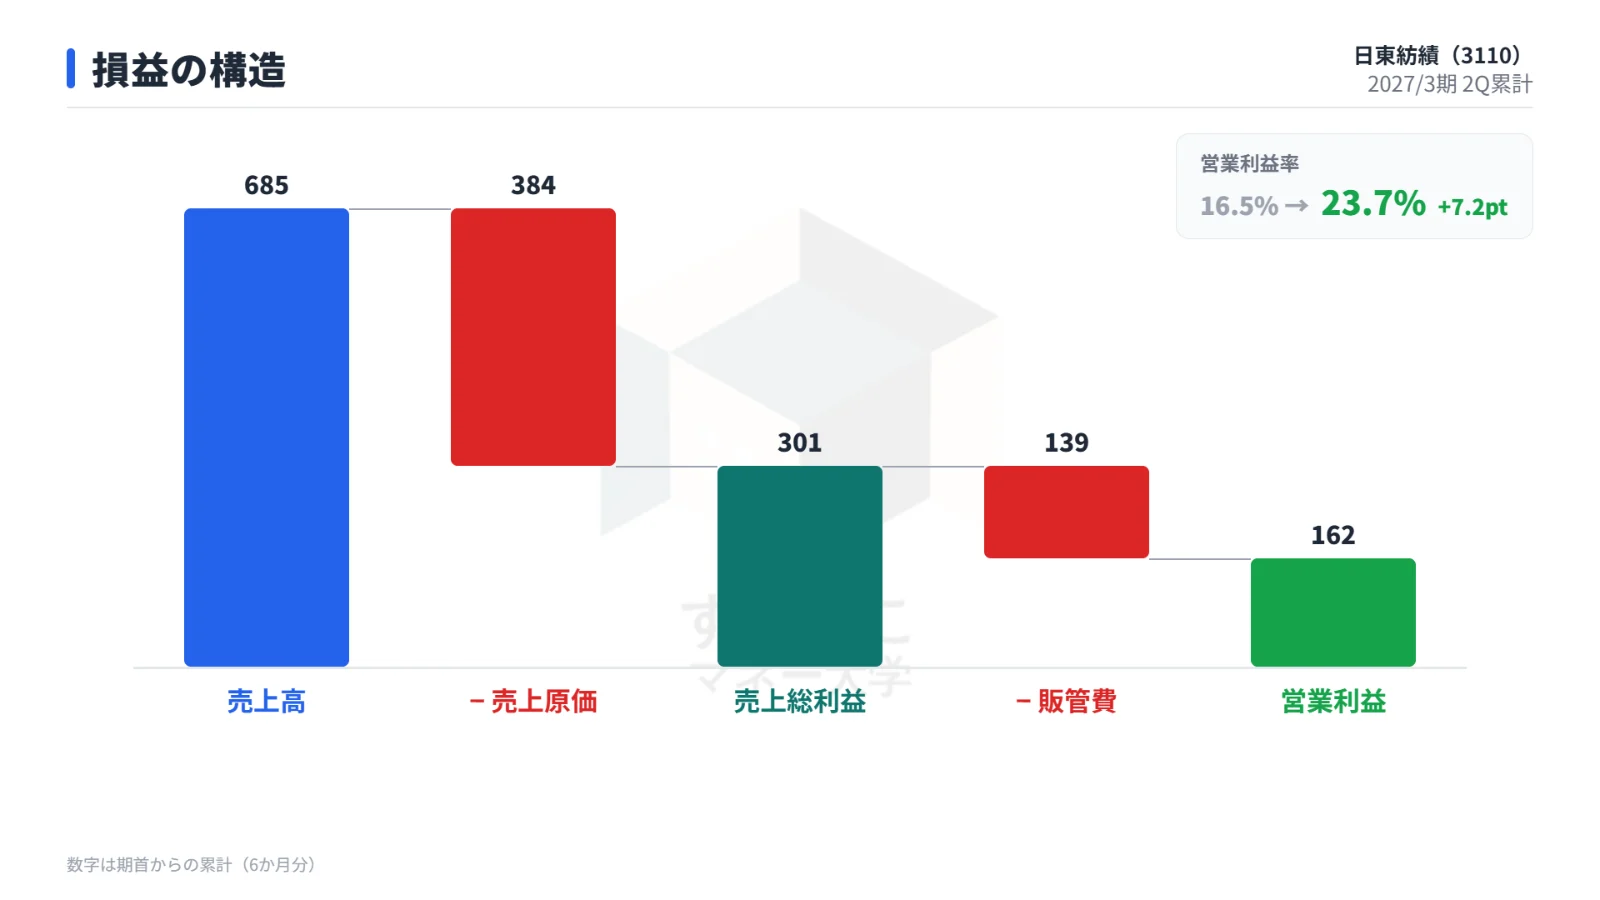
営業利益は162億円で、前年同期比+71.5%でした。
増益要因は次のとおりです。
- スペシャルガラスを含む高付加価値品の販売増:+56億円
- スペシャルガラスを中心とした価格改定
- 為替:+9億円
これらの増加分で、基盤強化費や償却費の増加を吸収しました。
事業別では、電子材料の利益が+63.1%となり、断熱材も黒字に転換しています。
純利益も市場予想を上回る
純利益は127億円で、前年同期比+84.0%でした。
市場予想の113億円を約14億円上回りました。
会社の見通し:通期予想を上方修正、配当は9円増額
売上・利益をそろって引き上げ
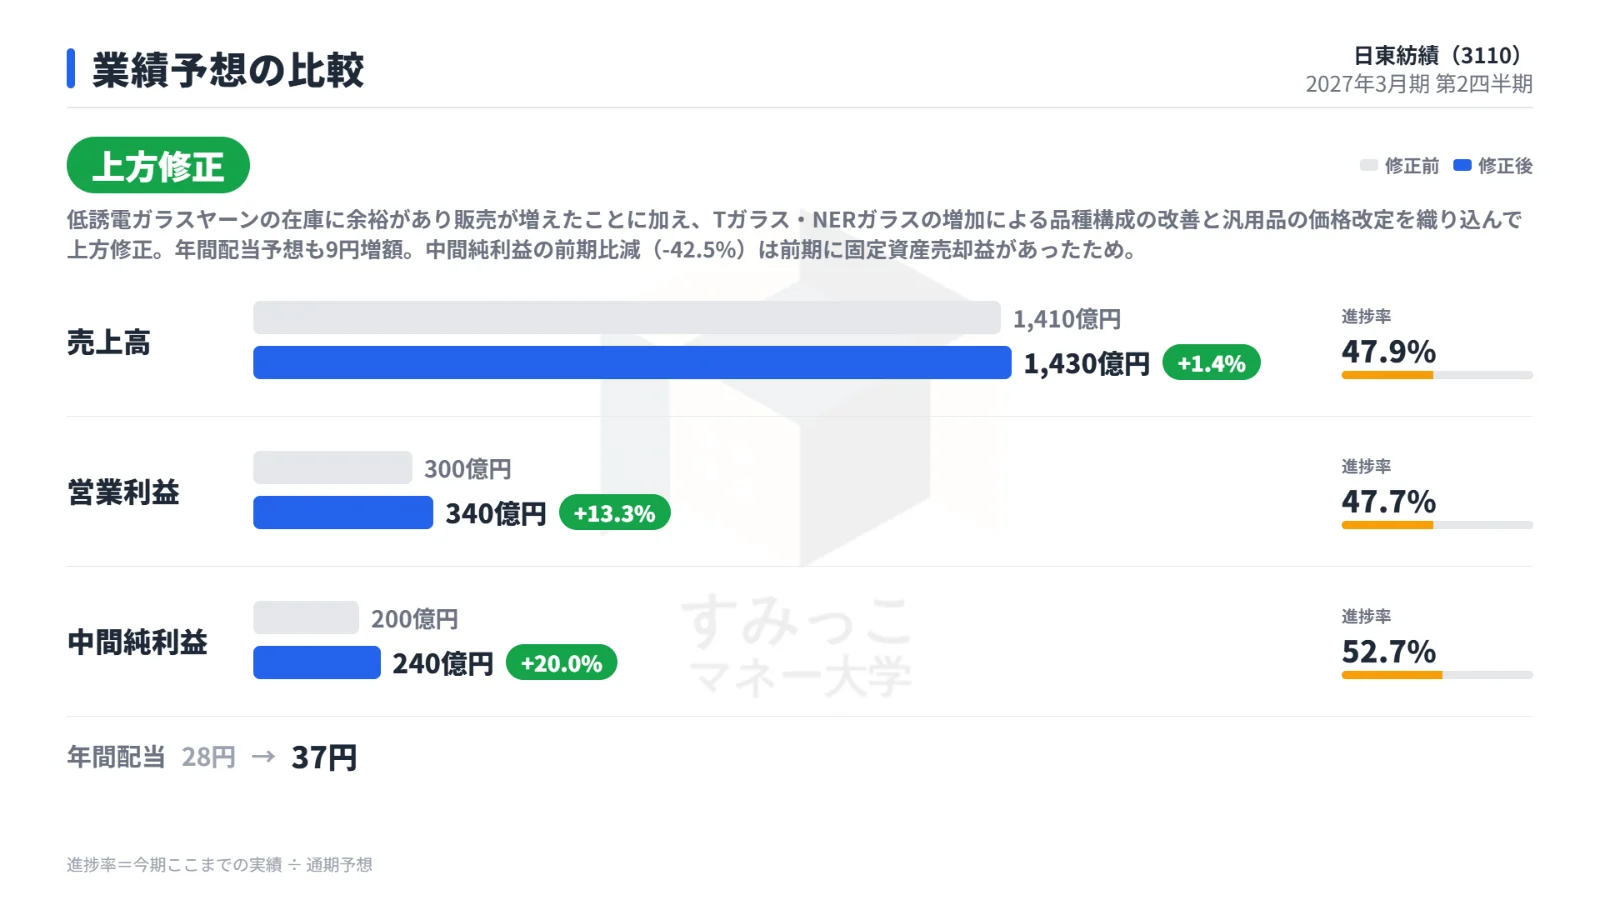
会社は通期予想を売上高・利益ともに上方修正しました。
修正前後の数字と、上期時点の進捗率は次のとおりです。
| 項目 | 修正前 | 修正後 | 修正率 | 上期進捗率 |
|---|---|---|---|---|
| 売上高 | 1,410億円 | 1,430億円 | +1.4% | 47.9% |
| 営業利益 | 300億円 | 340億円 | +13.3% | 47.7% |
| 純利益 | 200億円 | 240億円 | +20.0% | 52.7% |
| 年間配当 | 28円 | 37円 | +9円 | − |
修正の理由として、会社は次の点を織り込んでいます。
- 低誘電ガラスヤーンの在庫に余裕があり、販売が増えたこと
- TガラスやNERガラスの増加による品種構成の改善
- 汎用品の価格改定
上期の営業利益は162億円なので、通期340億円の達成には下期に178億円の営業利益が必要です。
上期より大きい利益を見込む計画です。
なお、通期の純利益は前期比で-42.5%の見通しです。
これは前期に固定資産売却益があったためです。
年間配当予想は37円に
年間配当予想は28円から37円へ9円増額されました。
株価指標は、時価総額4,526億円、予想PER18.2倍、PBR2.4倍、配当利回り1.54%です。
市場の反応:決算翌日は上昇
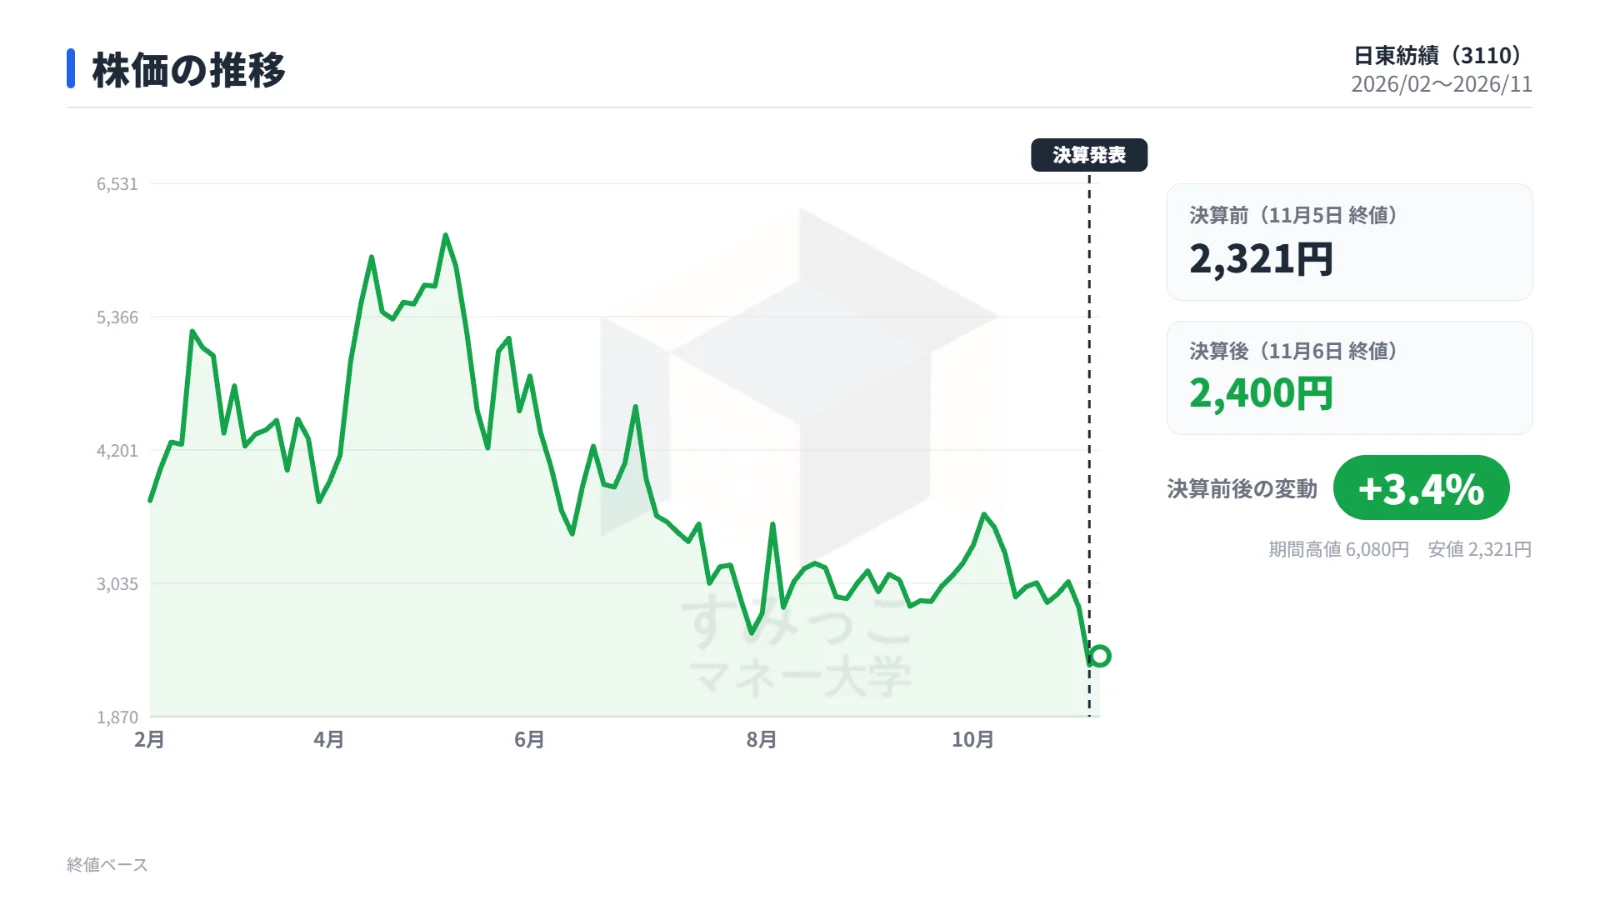
決算発表日の11月5日の終値は2,321円、翌6日の終値は2,399.5円でした。
前日比+3.38% の上昇です。
| 項目 | 株価 |
|---|---|
| 決算前(11月5日 終値) | 2,321円 |
| 決算後(11月6日 終値) | 2,399.5円 |
| 変化率 | +3.38% |
6日の値幅は安値1,930円から高値2,415円と大きく、出来高は約1,731万株に膨らみました。
前日(約796万株)の2倍以上です。
みんかぶは、AIサーバー・半導体パッケージ基板向けスペシャルガラスの旺盛な需要を背景とした通期予想の上方修正と、年間配当予想の増額が好感され、買いが集まったと報じています。
一方、少し長い期間で見ると、株価は5月7日に終値6,390円をつけた後、下落基調が続いていました。
11月4日の終値は2,659円、5日は2,321円と、決算直前にも下げていた中での反発です。
今後の注目点
Tガラスの能力増強と下期計画の達成度
1つ目の注目点は、Tガラスの能力増強の進み具合と、下期営業利益178億円の計画をどこまで達成できるかです。
Tガラスは、2029年度に2028年度比で2割程度の供給増を計画しています。
来期は、供給増に合わせた価格改定交渉の行方も焦点になります。
営業キャッシュフローの回復
2つ目は資金面です。
上期は法人税等の支払い(128億円)と在庫の積み増し(88億円)により、営業キャッシュフローが-12億円となりました。
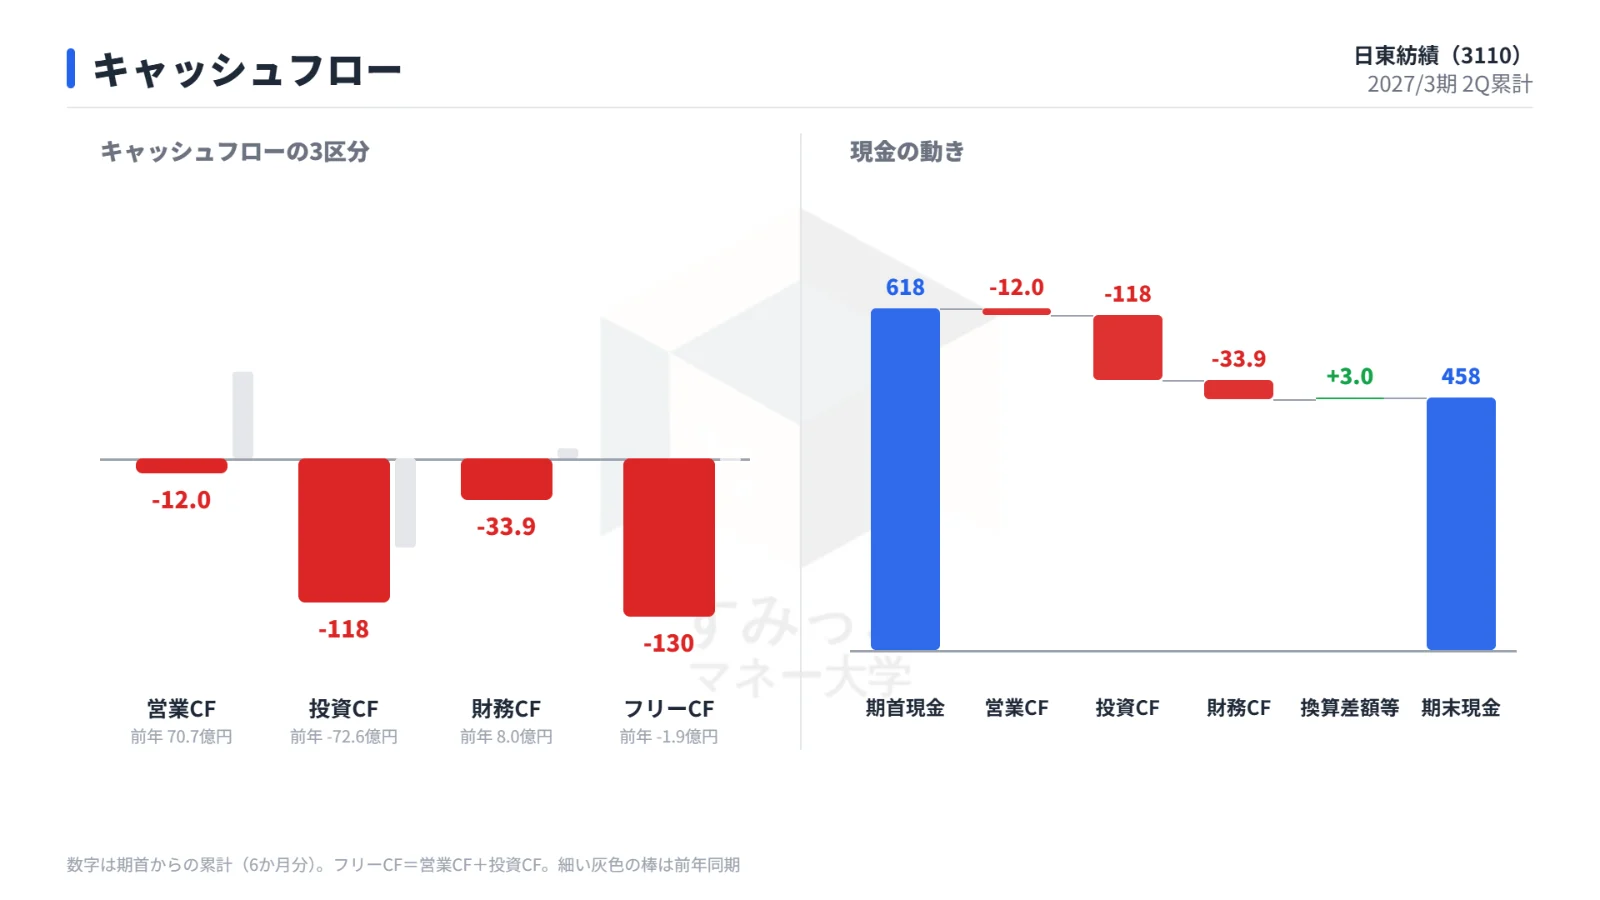
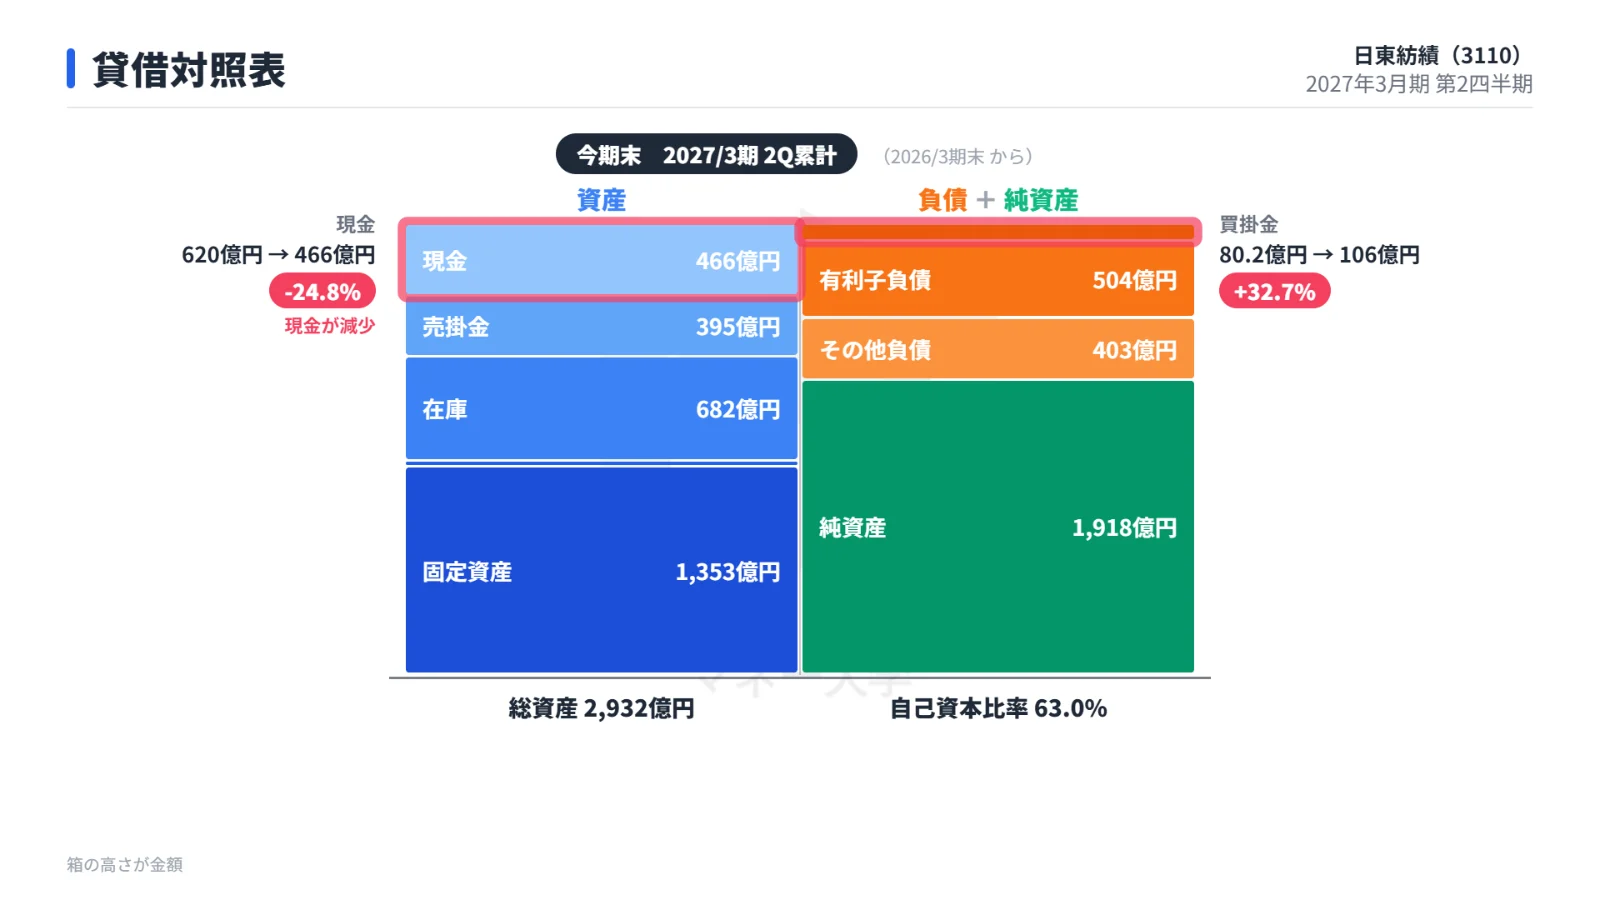
現預金は154億円減少しています。
通期の設備投資は450億円を見込んでおり、投資の増加と資金面の推移が今後の財務状況を左右する要因となります。
まとめ
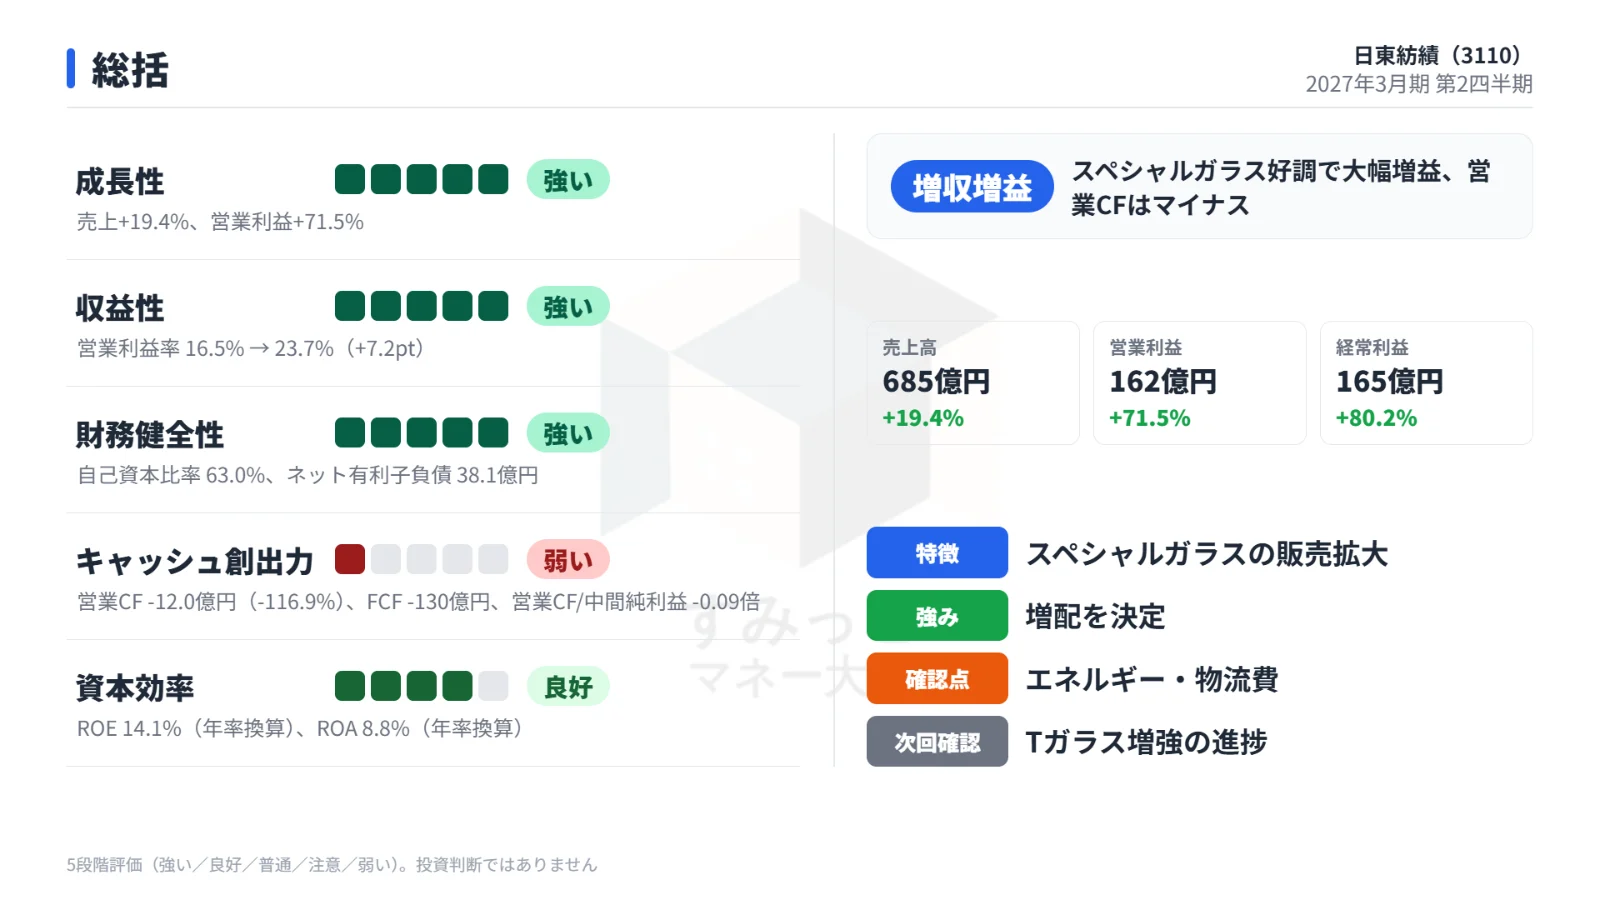
日東紡績の上期は、AIサーバー・半導体パッケージ基板向けのスペシャルガラスが伸び、営業利益162億円(+71.5%)と大幅増益になりました。
売上高は市場予想にわずかに届きませんでしたが、利益は市場予想を上回りました。
会社は通期の営業利益予想を300億円から340億円へ引き上げ、年間配当予想も37円に増額しています。
決算翌日の株価は+3.38%上昇しました。
今後は、下期178億円の営業利益計画とTガラスの増強の進み具合、そして在庫積み増しや設備投資の中での営業キャッシュフローの回復が焦点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事