【KOKUSAI ELECTRIC(6525)】決算後に株価下落、市場予想超えでも通期据え置きが重荷に 下期の利益率改善と中国向けの行方が焦点
この記事の要点
- 上期は売上収益40%増、営業利益は368億円で市場予想358億円を上回った
- 通期予想は1Q修正値のまま据え置かれ、決算後の株価は3.58%下落した
- 下期の粗利率44.1%への改善と中国地場向けの投資動向が今後の焦点になる
バッチALD装置に強い半導体成膜装置メーカー、KOKUSAI ELECTRICが2027年3月期第2四半期(2026年4月〜9月)の決算を発表しました。
この記事では、上期に大幅増益となった理由と通期予想の進み具合、決算後に株価が下がった背景、今後の注目点を順に整理します。
上期は大幅増益、営業利益は市場予想を上回る
売上・利益はそろって大きく伸びた
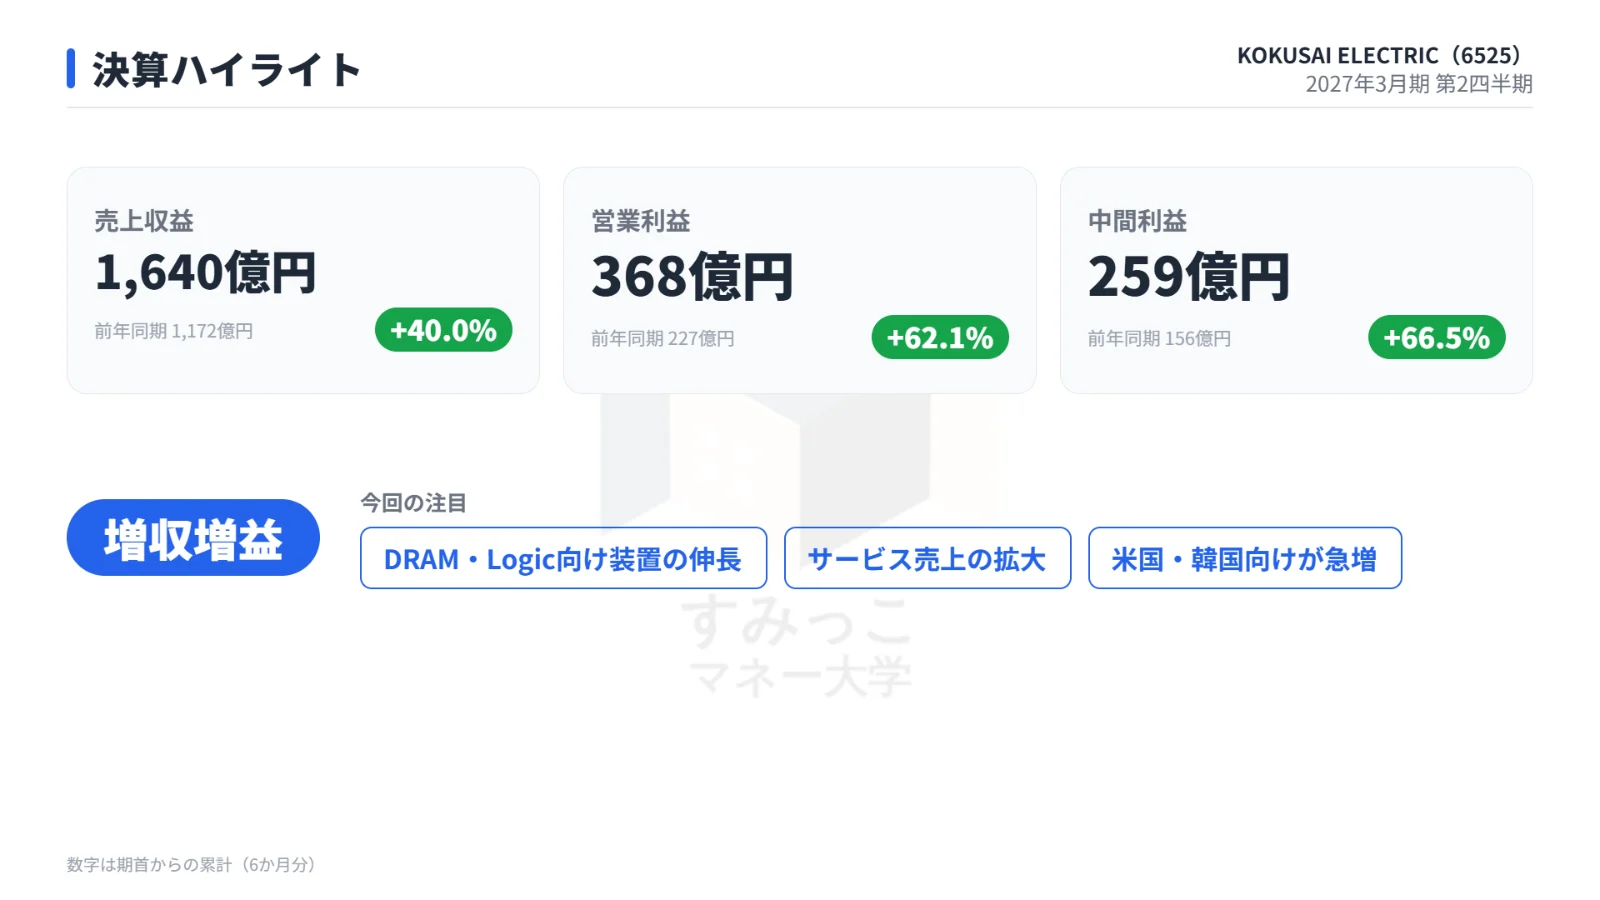
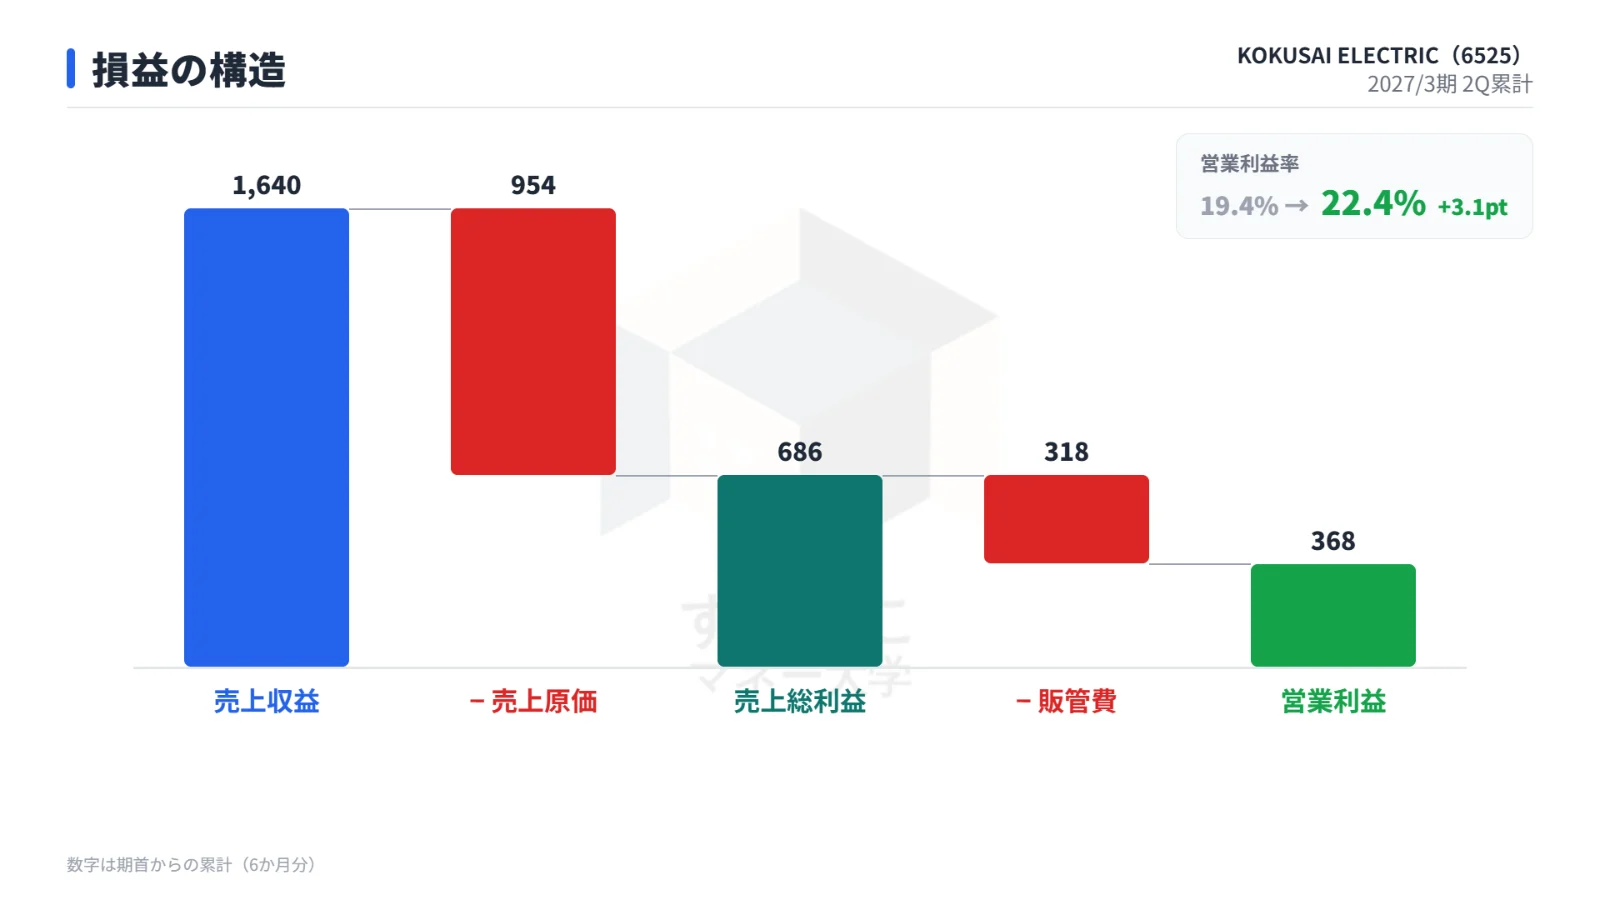
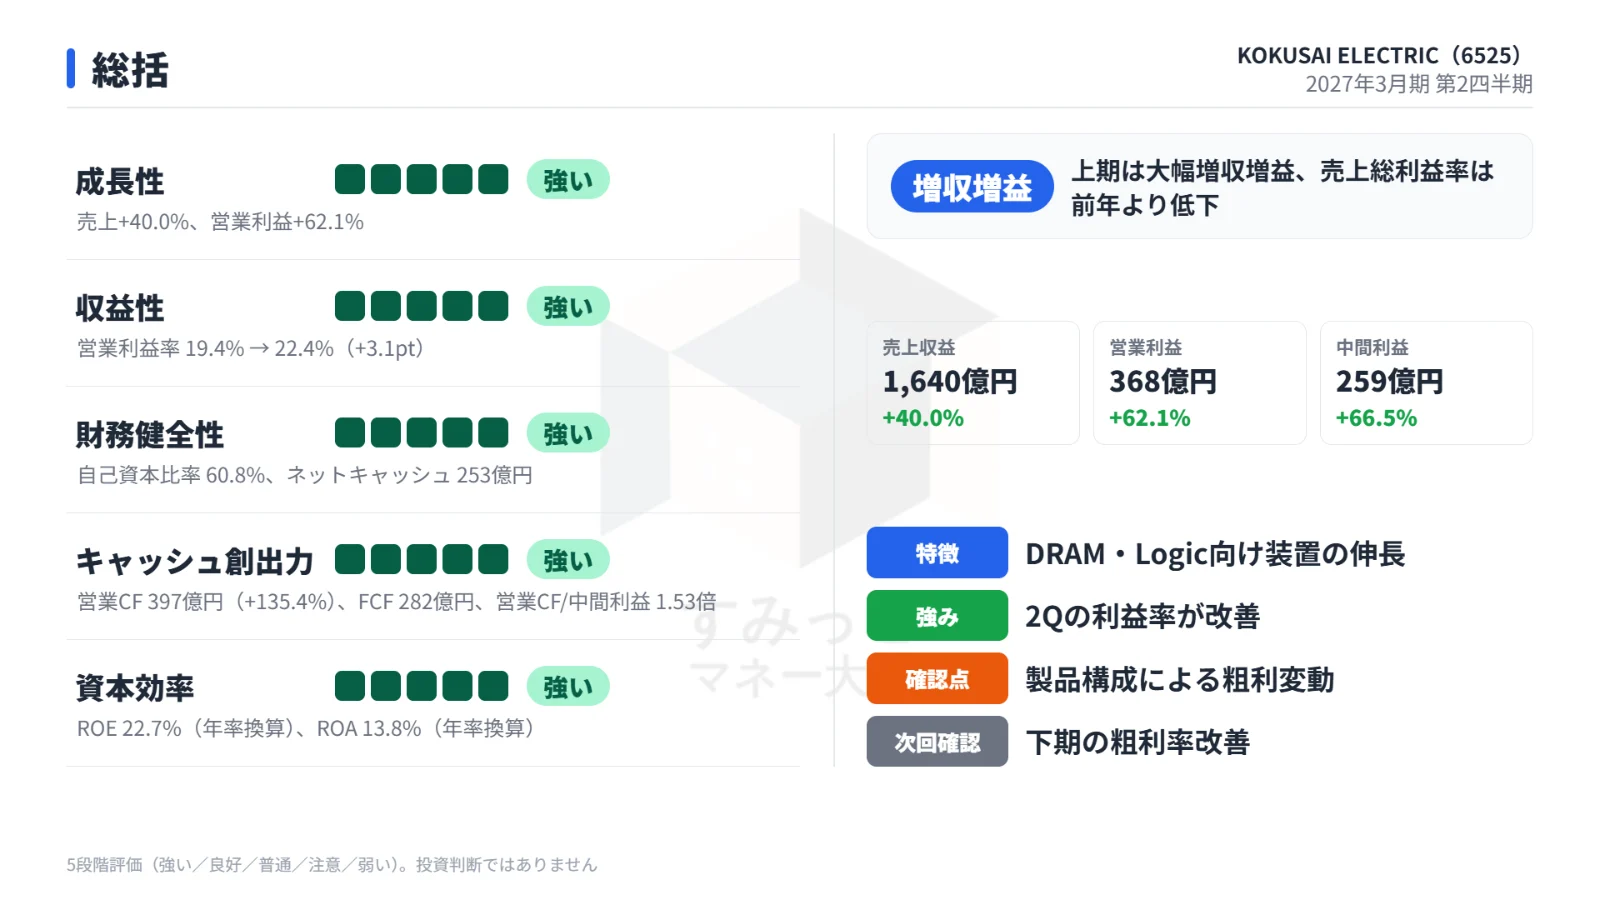
上期累計の売上収益は1,640億円で、前年同期比 +40.0% でした。
営業利益は368億円(+62.1%)で、事前の市場予想358億円を上回りました。
中間利益も259億円(+66.5%)と大きく伸びています。
上期累計の実績と市場予想を比べた表です。
| 項目 | 上期実績 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
| 売上収益 | 1,640億円 | +40.0% | - | - |
| 営業利益 | 368億円 | +62.1% | 358億円 | クリア |
| 中間利益 | 259億円 | +66.5% | - | - |
増収を支えたのはDRAMとLogic/Foundry向け
売上の伸びを支えたのは、DRAMやLogic/Foundry向けを中心とした世界各国向けの装置です。
この分野の売上は386億円増えました。
サービスも101億円増えています。
一方で、中国地場向けの装置は19億円減りました。
中国の大手顧客が投資の端境期に入ったことが影響しています。
利益率は上昇、粗利率は2Q単独で持ち直す
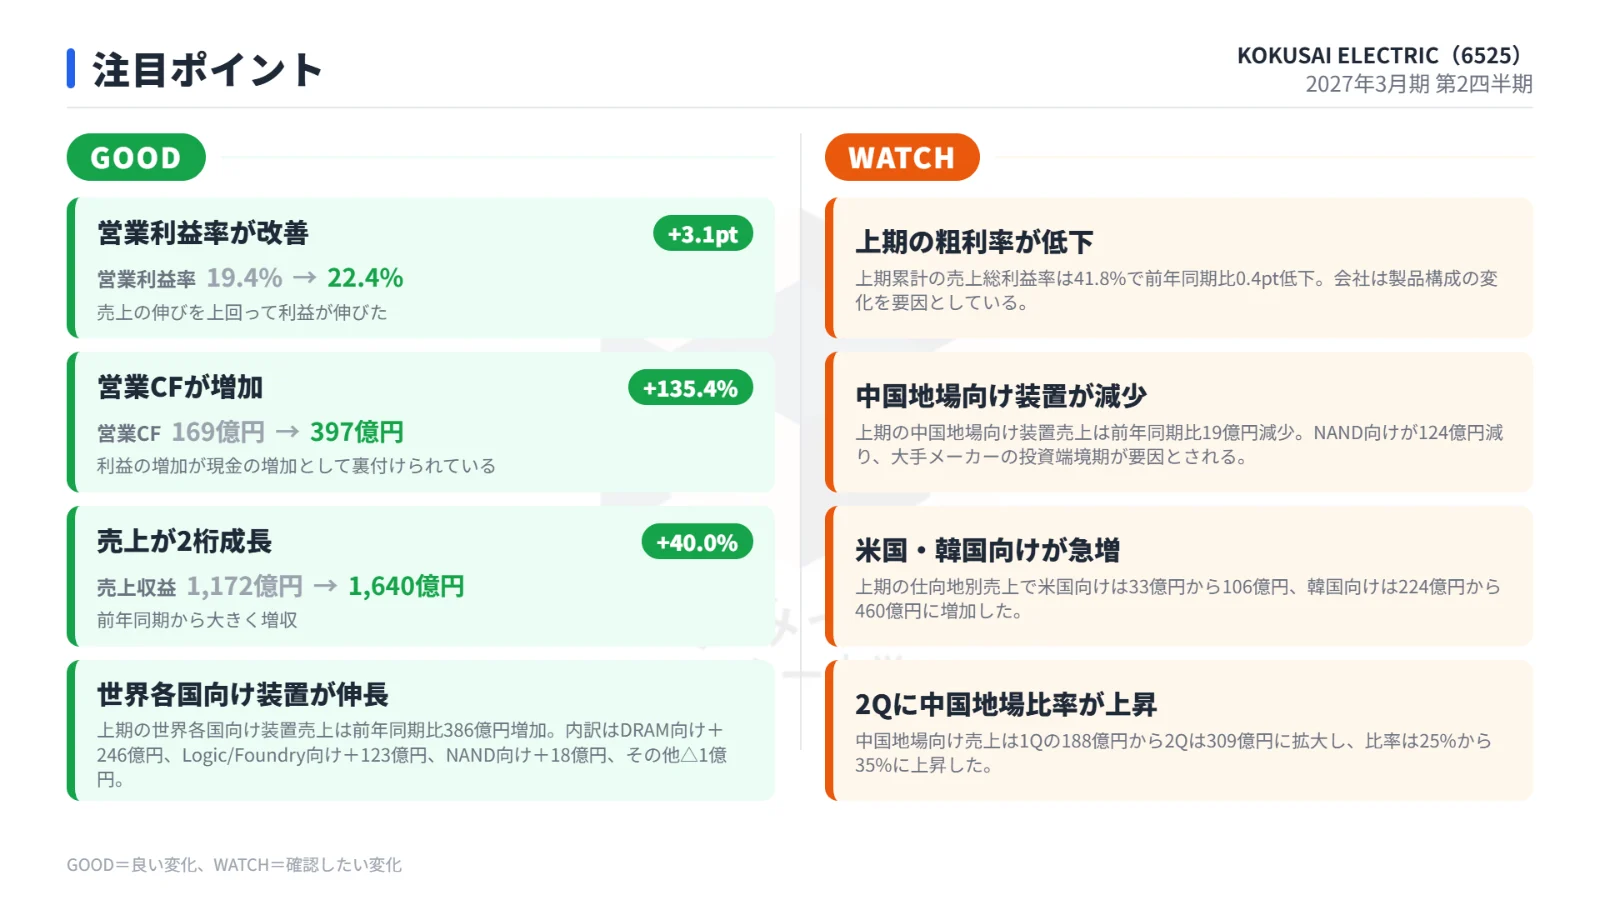
販売の増加が大きく効き、営業利益率は22.4%(前年同期比+3.0pt)に上がりました。
ただし売上総利益率は、製品構成の変化によって上期累計で41.8%(-0.4pt)とわずかに下がっています。
それでも2Q単独では42.8%まで改善しており、四半期ごとに見ると持ち直しの動きが出ています。
会社の見通しは1Q修正値のまま据え置き
通期予想と上期の進捗率
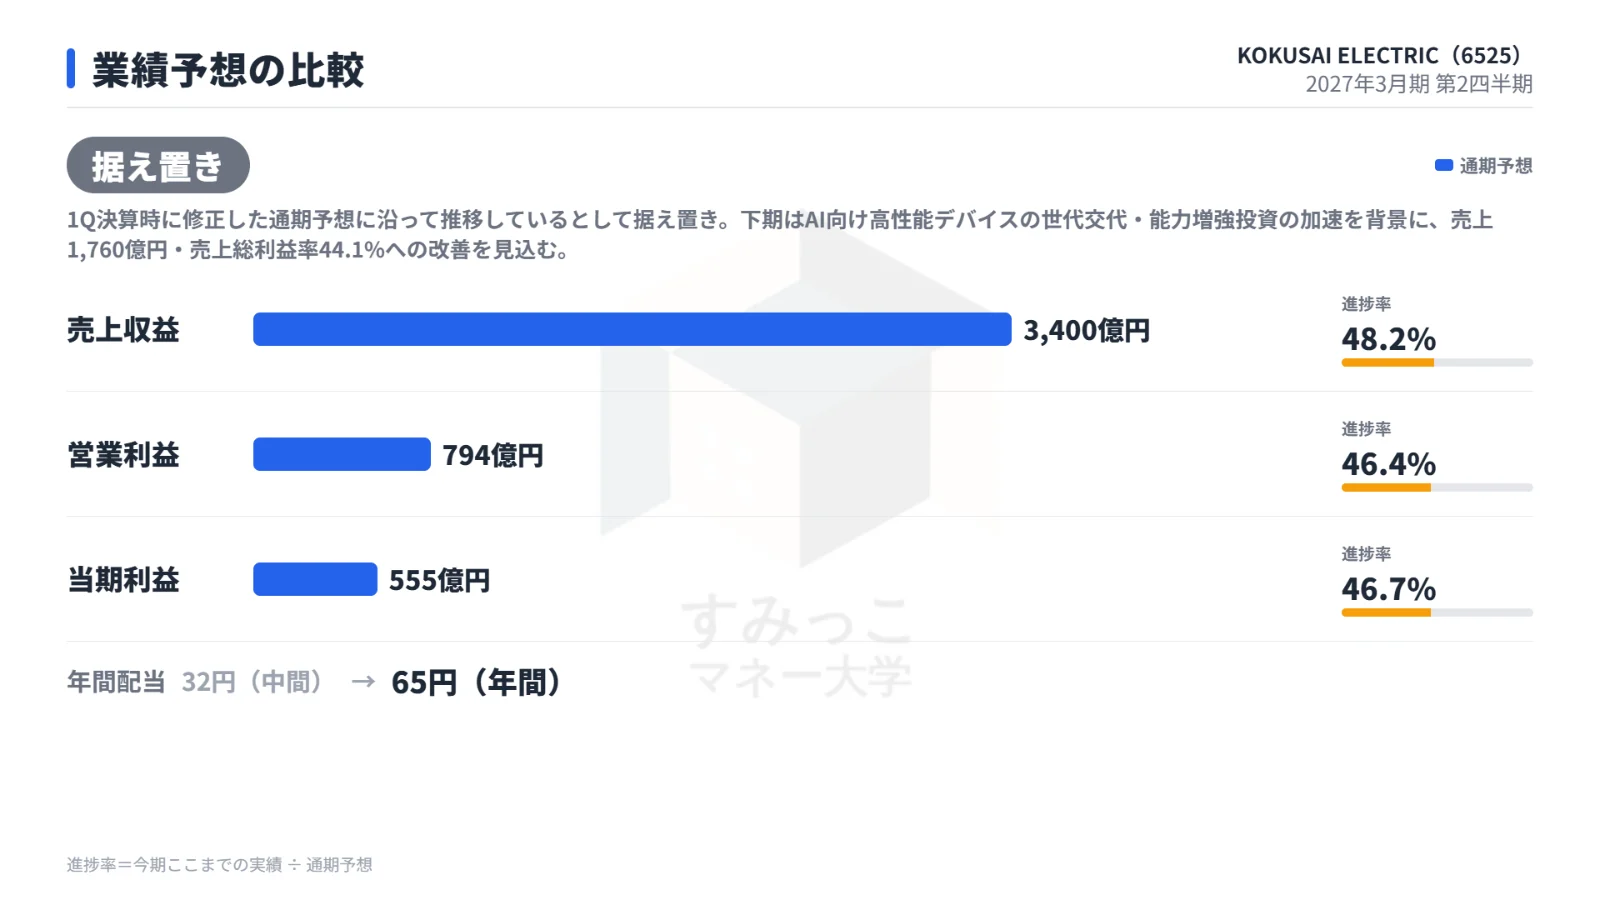
会社は通期予想を据え置きました。
1Q決算のときに修正した通期予想に沿って業績が進んでいる、というのが据え置きの理由です。
通期予想と上期実績、そこから計算した進捗率をまとめた表です。
| 項目 | 上期実績 | 通期予想 | 進捗率 |
|---|---|---|---|
| 売上収益 | 1,640億円 | 3,400億円 | 48.2% |
| 営業利益 | 368億円 | 794億円 | 46.4% |
| 当期利益 | 259億円 | 555億円 | 46.7% |
進捗率はいずれも50%をやや下回る水準です。
通期予想を達成するには、下期に上期を上回る業績が必要になります。
下期は売上・粗利率とも上向く計画
会社は下期について、AI向け高性能デバイスの世代交代や能力増強投資が加速するとみています。
そのうえで、下期の売上は1,760億円、売上総利益率は44.1% まで改善すると見込んでいます。
配当は中間32円、年間65円の予定です。
決算後の株価は3.58%下落
決算前後の株価の動き
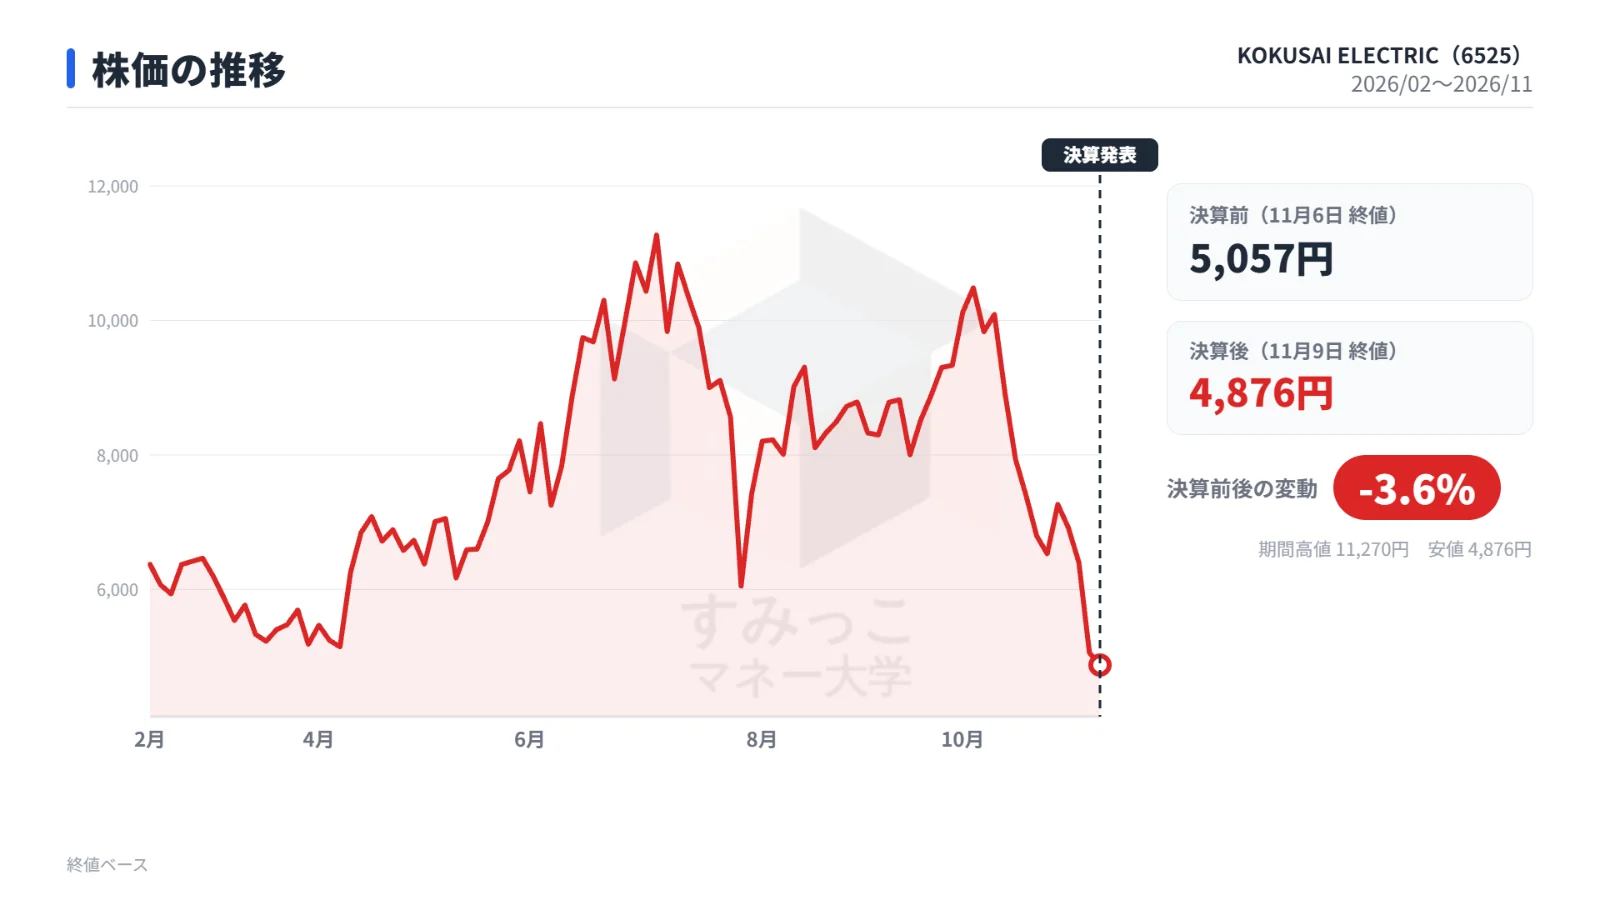
決算発表翌日の11月9日の終値は4,876円でした。
決算前の11月6日の終値5,057円から -3.58% 下がっています。
この日の出来高は2,340万3,400株と、前の日の約961万株から大きく増えました。
決算前と決算後の終値を比べた表です。
| 項目 | 株価 |
|---|---|
| 決算前(11月6日 終値) | 5,057円 |
| 決算後(11月9日 終値) | 4,876円 |
| 変化率 | -3.58% |
11月9日の値動きを見ると、始値は5,157円、高値は5,555円まで上がりました。
しかしその後は売られて、安値は4,737円を付けています。
また、決算前の段階でも株価は大きく下がっていました。
10月5日の終値は10,485円でしたが、決算直前の11月6日には5,057円となり、約1か月で半分ほどの水準になっていました。
売りが優勢になった背景
上期の営業利益は市場予想を上回り、2Q単独の粗利率も改善しました。
ただ、通期予想は1Q決算時に修正した値のまま変わりませんでした。
トレーダーズ・ウェブは、通期業績予想が据え置かれたことを受けて売りが優勢になったと報じています。
なお、決算後の時価総額は1兆1,583億円です。
予想PERは20.5倍、PBRは4.8倍、配当利回りは1.33%となっています。
今後の注目点
下期に利益率を計画どおり改善できるか
会社は下期について、売上総利益率44.1%(上期は41.8%)、調整後営業利益率26.2%を計画しています。
上期累計の粗利率は製品構成の変化で下がりました。
そのため、下期に計画どおり利益率を改善できるかが、通期予想を達成するためのカギになります。
中国地場向けの比率と次の期への方向感
2Qは、売上に占める中国地場向けの比率が35% に急上昇しました(1Qは25%)。
上期累計では中国地場向けの装置売上が減っていましたが、2Qに入って比率が大きく変わっています。
会社は、2027年暦年のWFE(半導体前工程製造装置)市場が+30%以上伸びるとみています。
さらに2028年3月期には、調整後営業利益率30%以上をめざす方針です。
こうした目標に向けては、中国地場向けの投資がどう動くか、価格の適正化がどこまで進むかが焦点になります。
まとめ
KOKUSAI ELECTRICの上期は、DRAMやLogic/Foundry向けの装置とサービスが伸びました。
その結果、売上収益は1,640億円(+40.0%)、営業利益は368億円(+62.1%)となり、営業利益は市場予想358億円を上回りました。
粗利率は上期累計では少し下がったものの、2Q単独では42.8%まで改善しています。
一方、通期予想は1Q修正値のまま据え置かれ、決算後の株価は3.58%下落しました。
通期予想に対する進捗率は、売上・利益とも50%をやや下回っています。
今後は、下期に計画している粗利率44.1%への改善が実現するかが注目されます。
あわせて、2Qで比率が35%に高まった中国地場向けの投資動向や、2028年3月期の調整後営業利益率30%以上という目標に向けた価格適正化の進み具合も、引き続き注目点となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事