【古河電気工業(5801)】決算後の株価は小幅高、上方修正でも上げ幅を縮めた背景と下期の焦点
この記事の要点
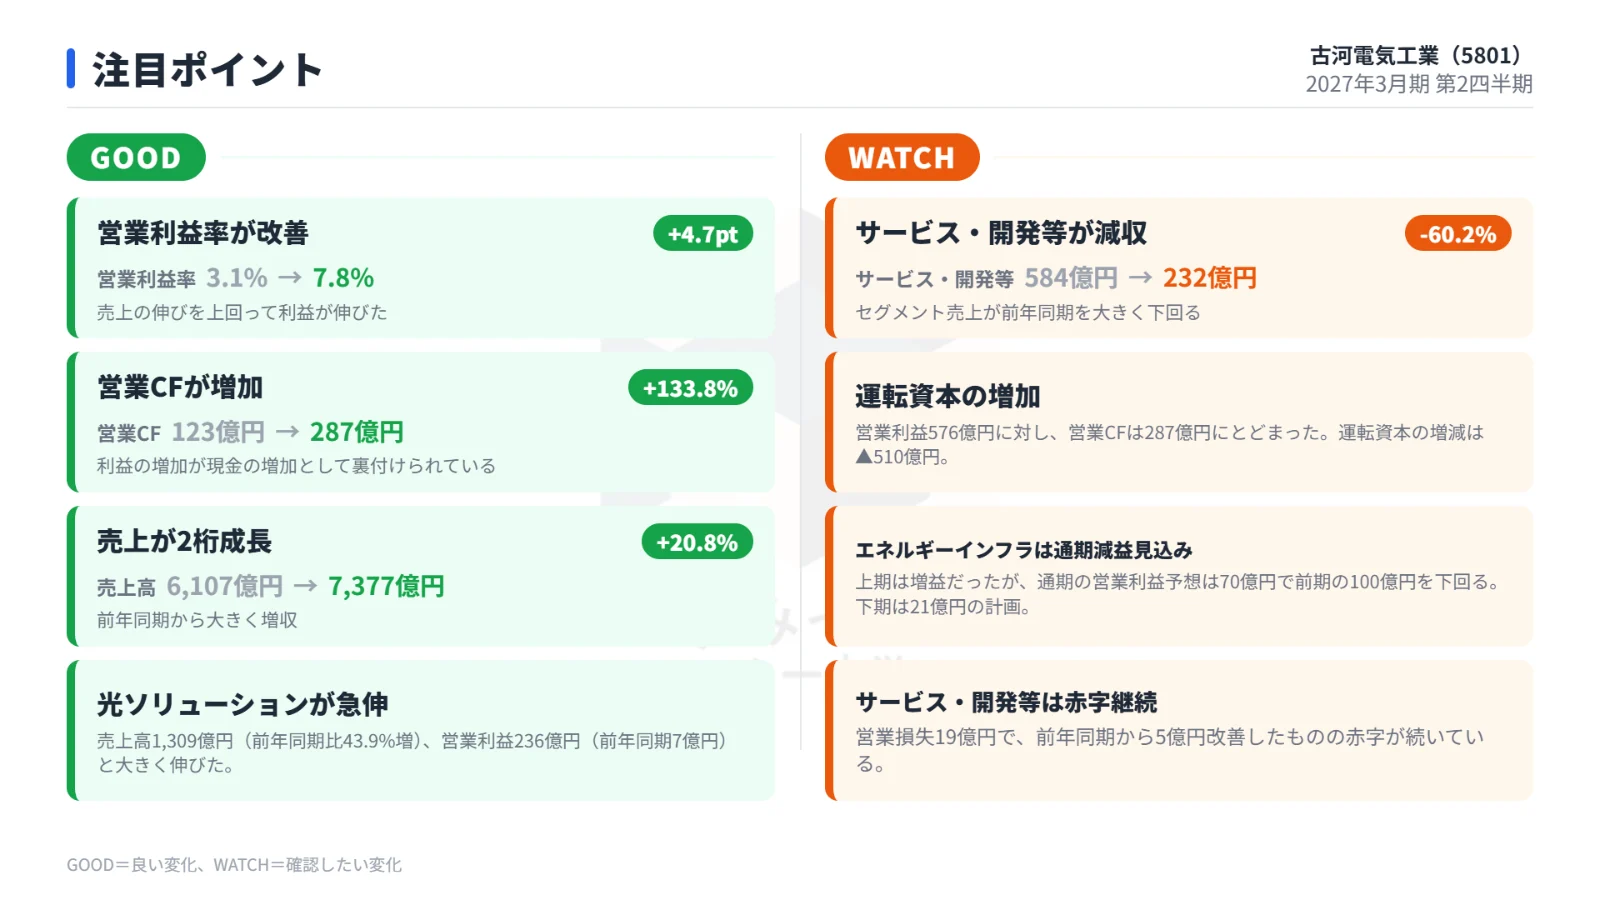
- 上期は光ソリューションがけん引し営業利益576億円、市場予想を上回る大幅増益
- 通期営業利益予想を1,360億円へ上方修正、年間配当22円は据え置き
- 株価は高値から上げ幅を縮め+2.04%、下期の利益の伸びと投資負担が焦点
古河電気工業の2027年3月期第2四半期累計(2026年4月〜9月)の決算をまとめました。
データセンター向けの光ファイバ関連がどれだけ業績を伸ばしたか、上方修正された通期予想の中身、そして発表後に株価が上げ幅を縮めた背景が分かります。
最後に、下期に向けた業績と株価の注目点を整理します。
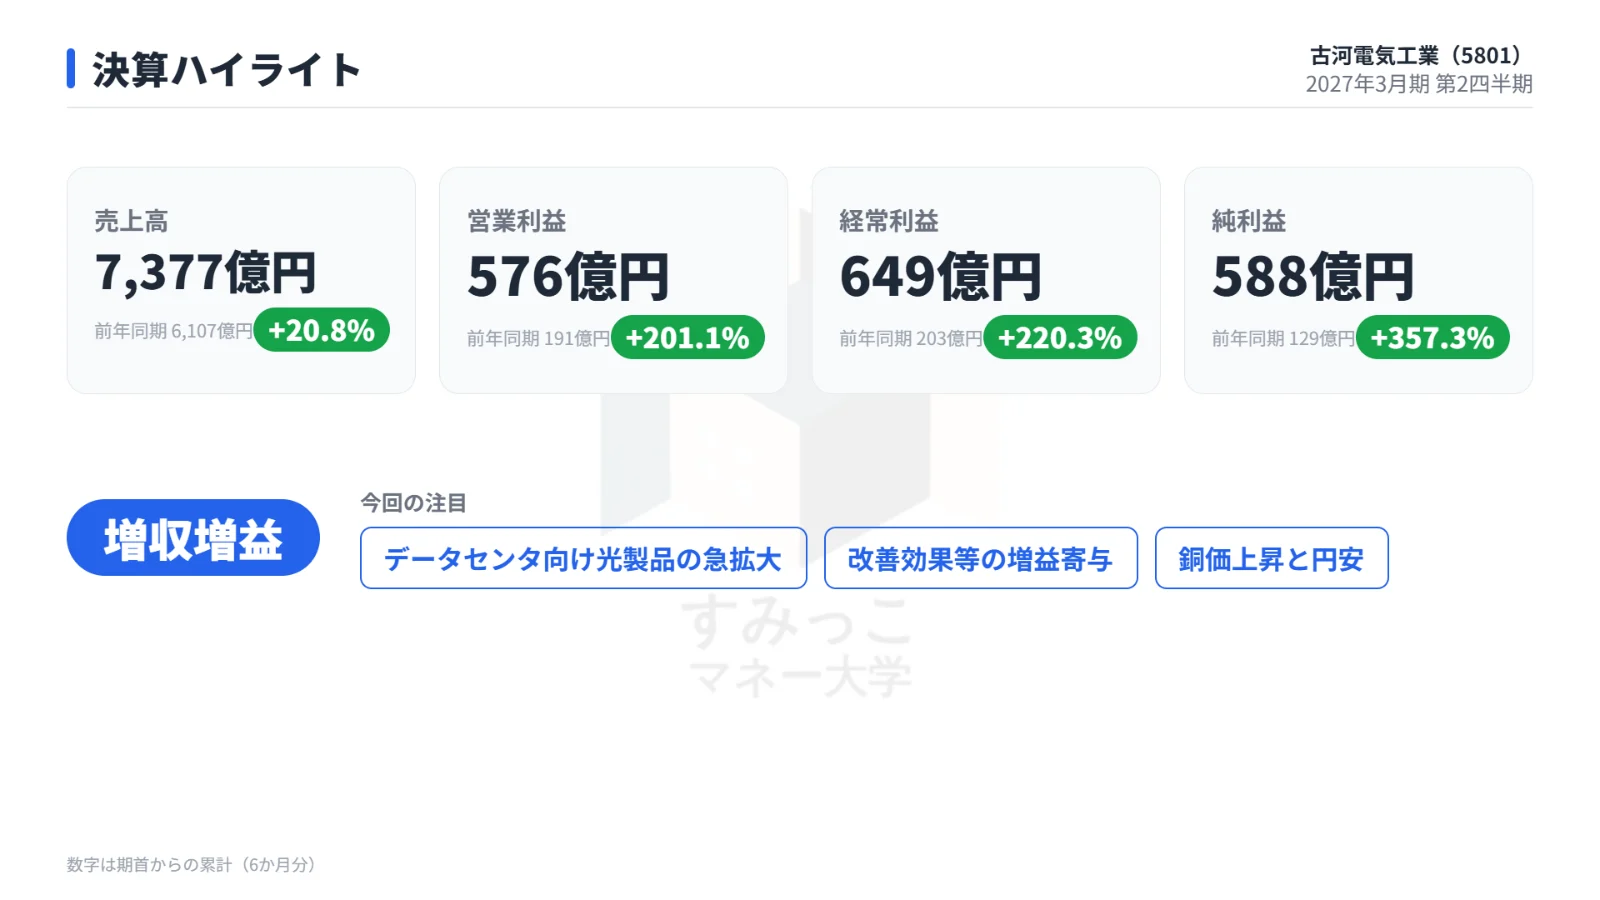
上期は大幅増益、売上高と営業利益は市場予想を上回る
上期は売上高と各段階の利益が、いずれも上半期として2001年度以降の最高になりました。
事前の市場予想(IFIS、11月6日時点)と比べると、売上高と営業利益は予想を上回り、純利益はわずかに届きませんでした。
上期実績と市場予想を比べた表です。
| 項目 | 上期実績 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
| 売上高 | 7,377億円 | +20.8% | 7,313億円 | クリア |
| 営業利益 | 576億円 | +201.1% | 527億円 | クリア |
| 純利益 | 588億円 | +357.3% | 604億円 | 未達 |
営業利益は前年同期の約3倍、営業利益576億円は市場予想を49億円上回りました。
一方、純利益は市場予想を16億円下回っています。
売上高を押し上げたもの
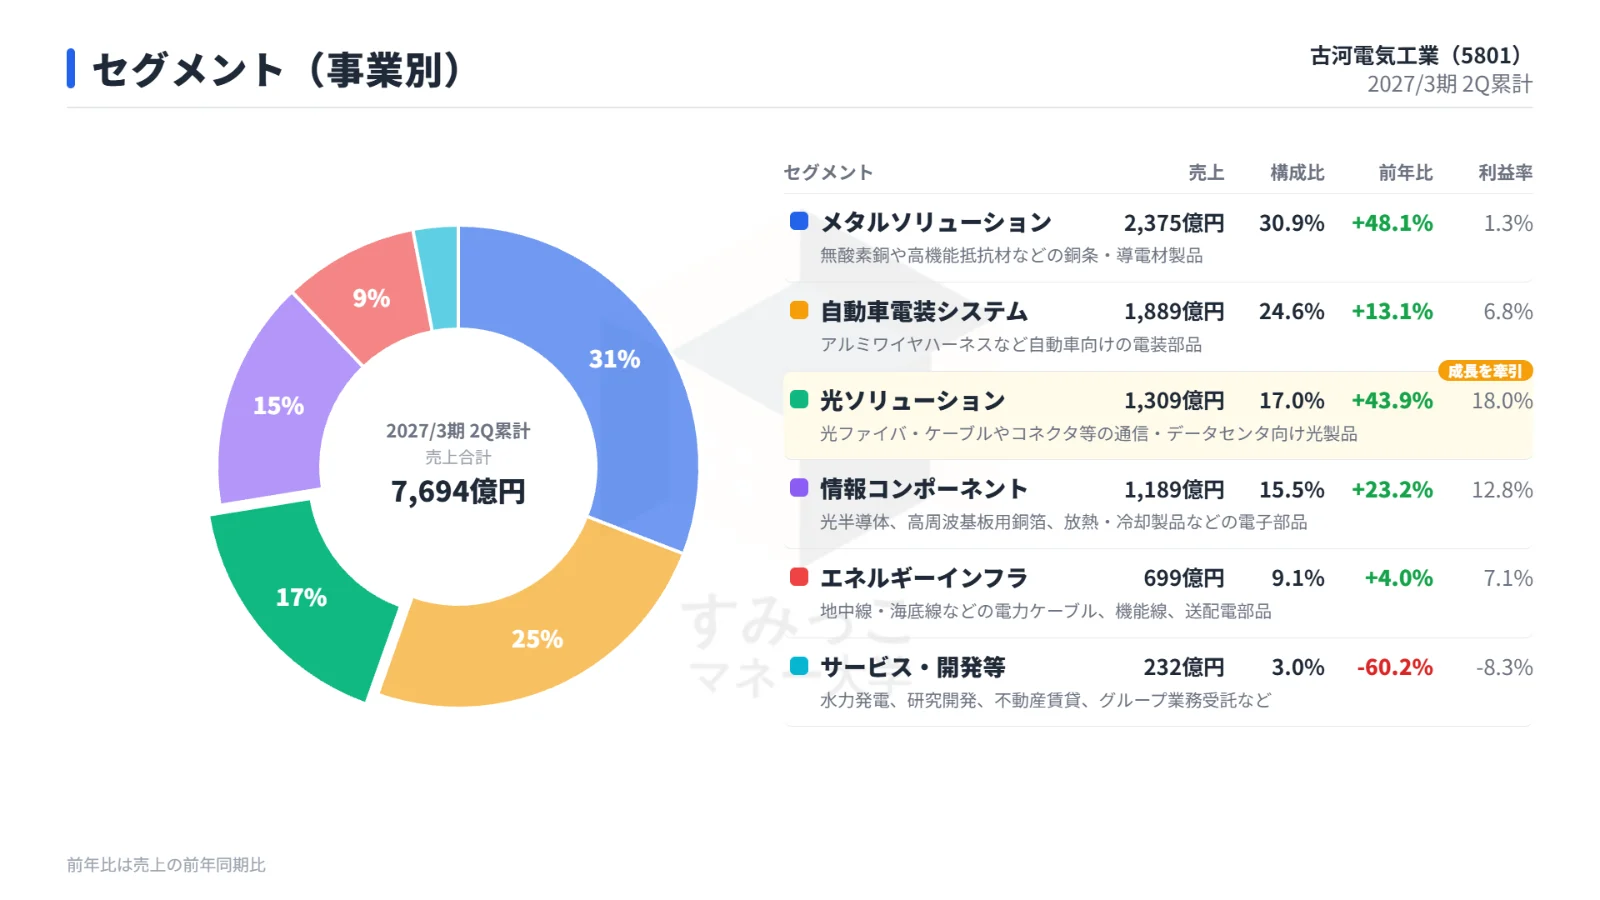
売上高の伸びをけん引したのは、光ソリューション(前年同期比+43.9%)と情報コンポーネント(同+23.2%)です。
光ソリューションはデータセンタ関連製品の数量増、価格改定、品種構成の変化が寄与しました。
情報コンポーネントは光半導体関連製品や高周波基板用銅箔の売上増に加え、為替の影響も追い風になりました。
全体では、地金価格の変動で+613億円、円安で+330億円の押し上げがありました。
これらが、電池事業の非連結化による▲367億円の減少を上回った形です。
増益の大半は光ソリューション
営業利益の伸びはさらに鮮明です。
全社の増益額385億円のうち、大半を光ソリューションが占めました。
主なセグメントの営業利益の変化をまとめた表です。
| セグメント | 前年同期 | 今回 | 増減 |
|---|---|---|---|
| 光ソリューション | 7億円 | 236億円 | +229億円 |
| 情報コンポーネント | 63億円 | 152億円 | +89億円 |
光ソリューションの営業利益は7億円から236億円へと急拡大しました。
増減要因で見ると、改善効果等が+244億円、売上増が+209億円です。
通期予想は売上・利益ともに上方修正
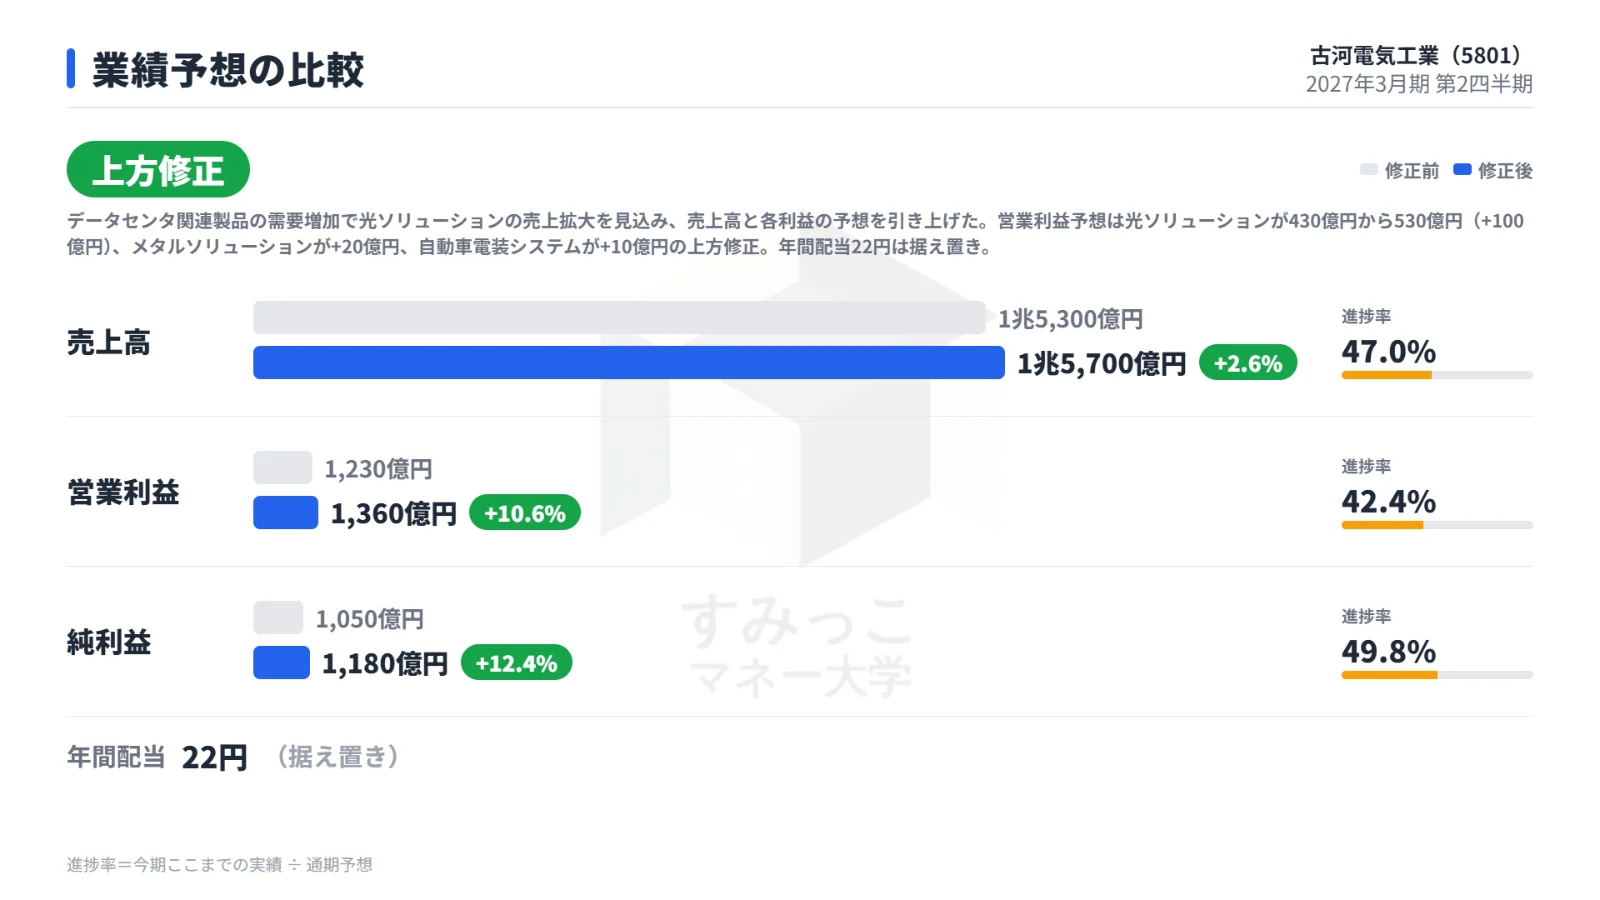
会社は、データセンタ関連製品の需要増加で光ソリューションの売上拡大を見込み、通期の売上高と各利益の予想を引き上げました。
修正前と修正後の通期予想、上期時点の進捗率を比べた表です。
| 項目 | 修正前 | 修正後 | 修正率 | 上期の進捗率 |
|---|---|---|---|---|
| 売上高 | 1兆5,300億円 | 1兆5,700億円 | +2.6% | 47.0% |
| 営業利益 | 1,230億円 | 1,360億円 | +10.6% | 42.4% |
| 純利益 | 1,050億円 | 1,180億円 | +12.4% | 49.8% |
| 年間配当 | 22円 | 22円 | 据え置き | ― |
営業利益予想は1,230億円から1,360億円へ引き上げられました。
内訳は、光ソリューションが430億円から530億円へ+100億円、メタルソリューションが+20億円、自動車電装システムが+10億円です。
年間配当は22円で据え置きとなりました。
決算後の株価は小幅高、上げ幅は縮小
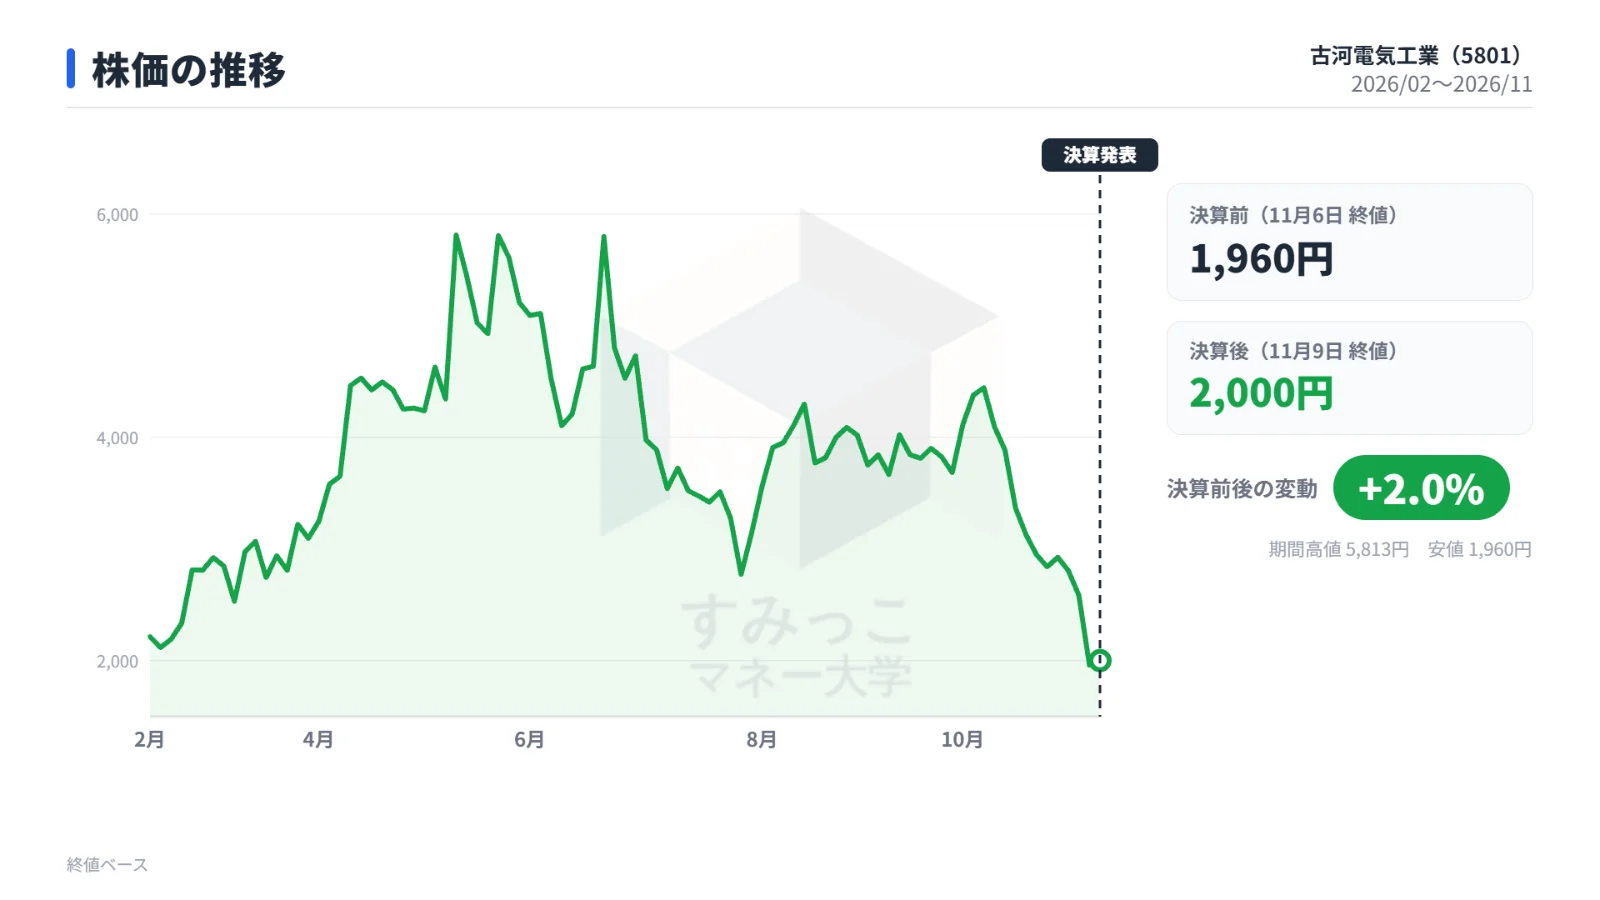
発表後の11月9日、株価は前営業日比で小幅に上昇しました。
決算前後の終値を比べた表です。
| 項目 | 株価 |
|---|---|
| 決算前(11月6日 終値) | 1,960円 |
| 決算後(11月9日 終値) | 2,000円 |
| 変化率 | +2.04% |
当日は高値2,174円を付ける場面がありましたが、発表後は材料出尽くしと報じられ、上げ幅を縮めて終値は+2.04% にとどまりました。
出来高は約8,442万株と、前営業日の約4,963万株から膨らんでいます。
株価は10月7日の終値4,444円から下落が続き、11月6日には一時1,692.5円まで下げた後、1,960円まで戻して引けていました。
決算発表前から反発していたため、当日の上昇すべてを決算への好反応とは捉えにくい状況です。
足元の指標は、時価総額1兆4,133億円、予想PER11.9倍、PBR3.1倍、配当利回り1.10%です。
今後の注目点
下期にどこまで利益を積み上げられるか
修正後の通期営業利益1,360億円のうち、上期実績は576億円で、下期に784億円を見込む計画です。
特に情報コンポーネントは上期152億円に対し、下期358億円と大きな伸びを計画しています。
水冷モジュールの量産や、高周波基板用銅箔への製品構成の転換が進むかが鍵になります。
増産投資の立ち上がりと資金負担
会社は能力増強を進めています。
ローラブルリボンケーブルは28年度下期より順次稼働し能力を2倍に、海底用ファイバは29年度までに能力を4倍にする計画です。
営業利益については、28年度の到達水準である1,700億円が27年度に視野に入るとしています。
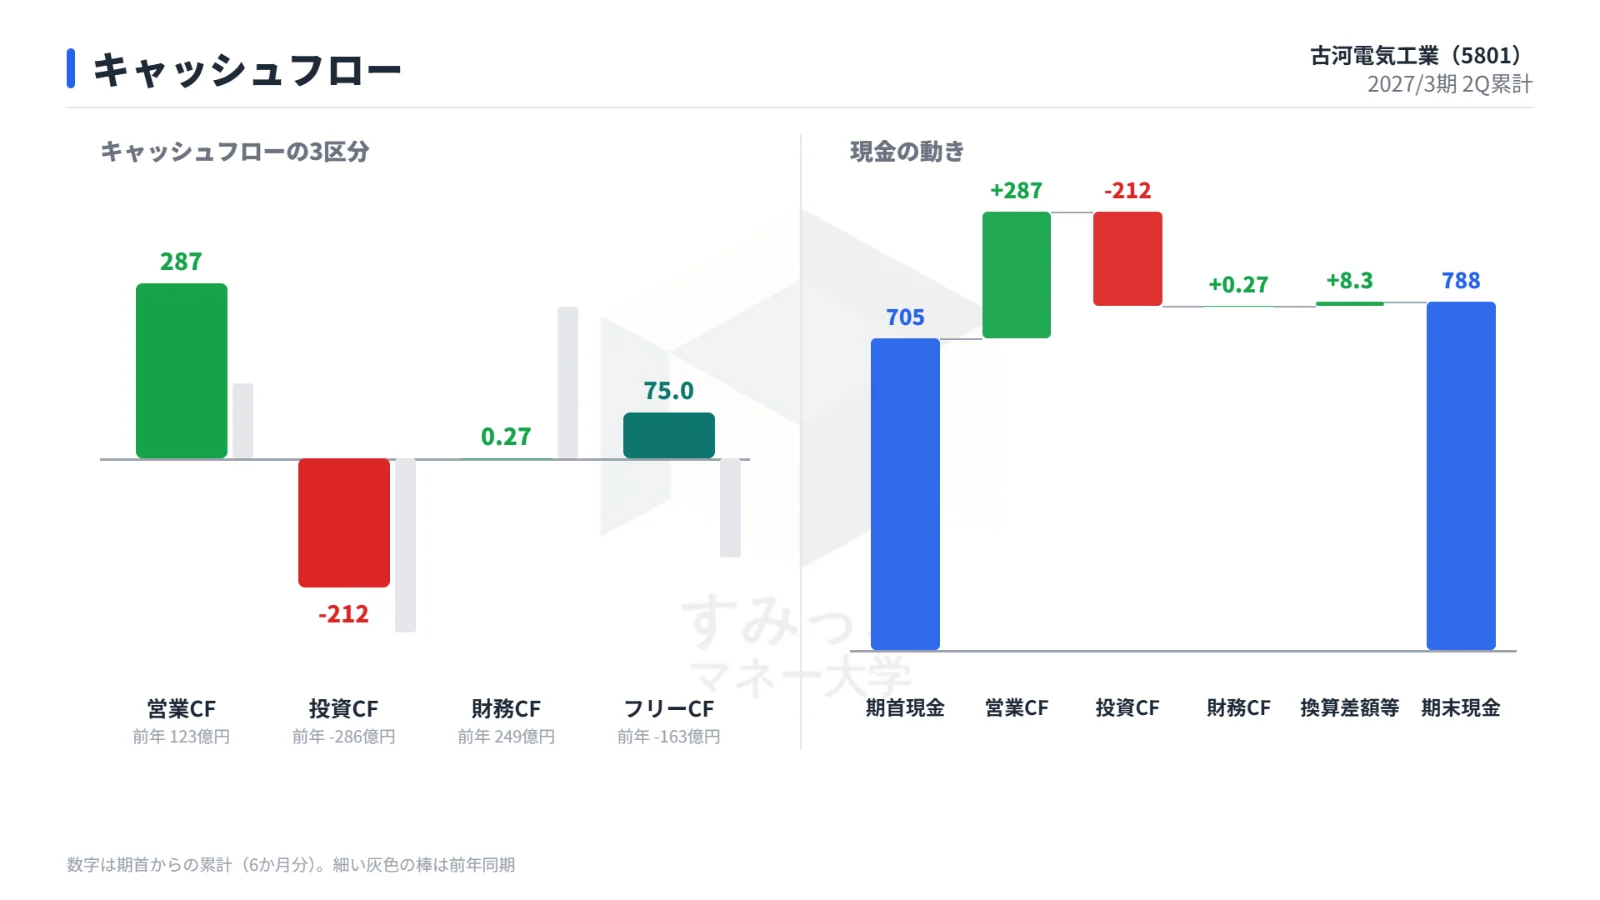
一方で、設備投資は1,500億円の計画で、通期のフリーキャッシュフローは概ねゼロの見込みです。
成長投資と資金負担のバランスも、今後の株価評価を左右する要因となります。
まとめ
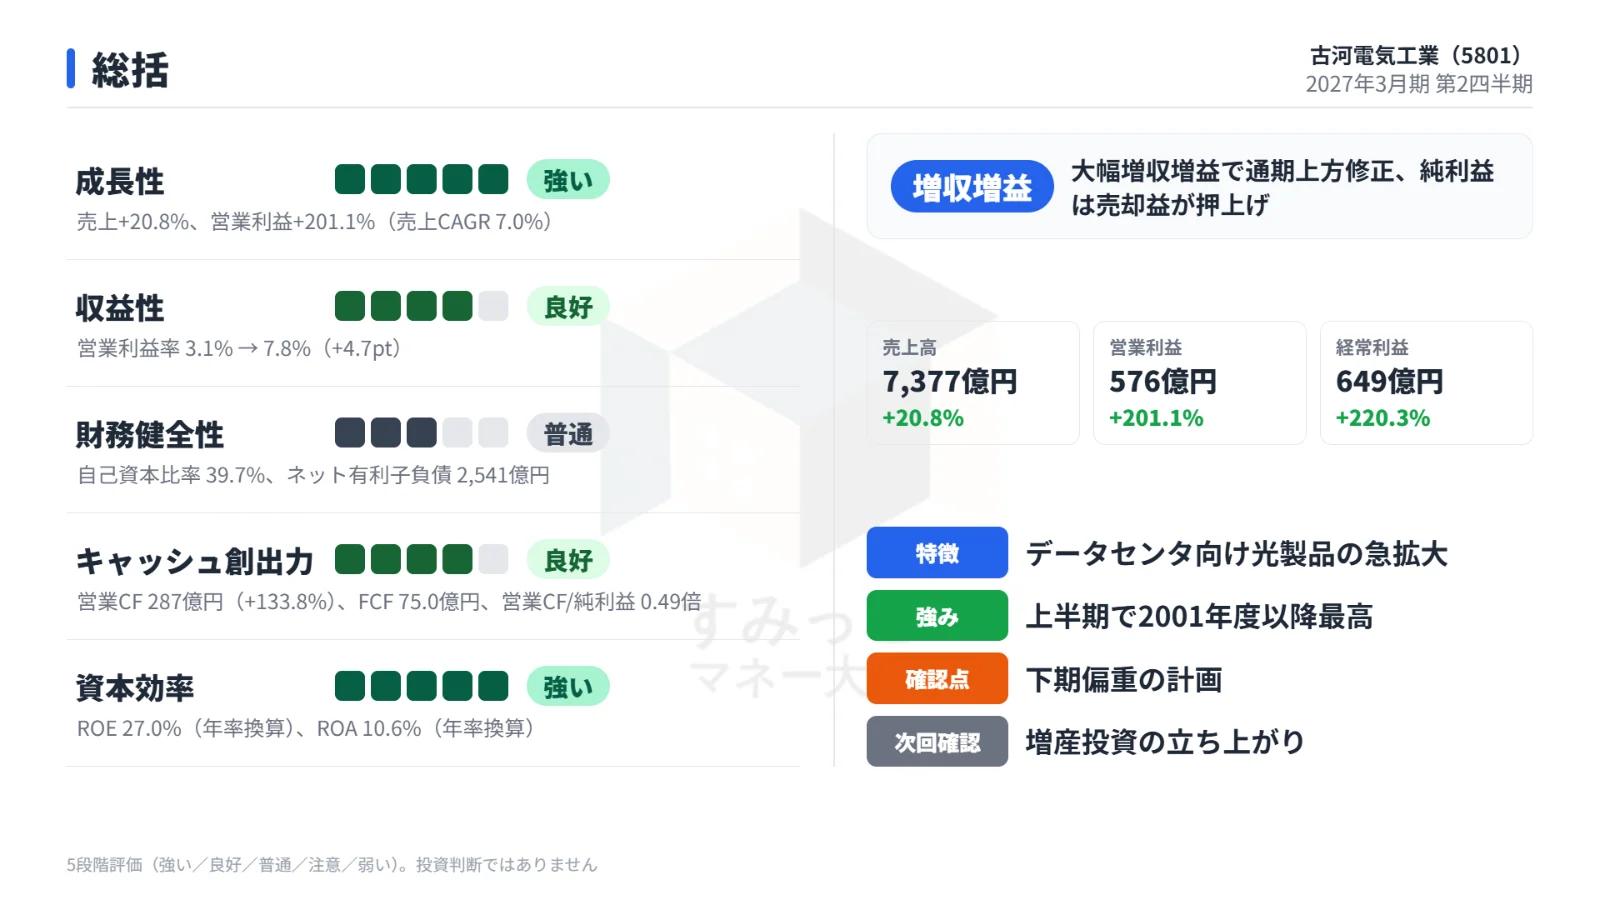
古河電気工業の上期は、データセンタ関連の需要拡大を受けて光ソリューションが大きく伸び、営業利益は前年同期比+201.1%の576億円と市場予想を上回りました。
純利益は市場予想にわずかに届きませんでした。
通期予想は営業利益1,360億円へ上方修正され、配当は22円で据え置きです。
株価は発表前から反発していたこともあり、当日は高値から上げ幅を縮め、終値は+2.04%でした。
今後は、下期に計画する営業利益784億円の達成度と、情報コンポーネントの伸び、そして増産投資の進み具合とフリーキャッシュフローの推移が焦点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事