【味の素(2802)】決算後のPTSは小幅高、2度目の上方修正の中身と中東コスト増リスクの行方
この記事の要点
- 中間期は売上・利益とも過去最高、AI向けABFと為替が伸びを支え市場予想を上回った
- 通期予想は2度目の上方修正で配当も52円へ、一方で冷凍食品はコスト増で引き下げ
- 決算後PTSは小幅高、中東情勢による250億円規模のコスト増の吸収が今後の焦点
味の素が2026年11月9日に発表した2027年3月期第2四半期(2026年4月〜9月)の決算を整理します。
業績を押し上げた事業と足を引っ張った事業、2度目となる通期予想の上方修正の内容、そして決算後の株価の反応と今後の注目点が分かります。
中間期として過去最高、市場予想も上回る
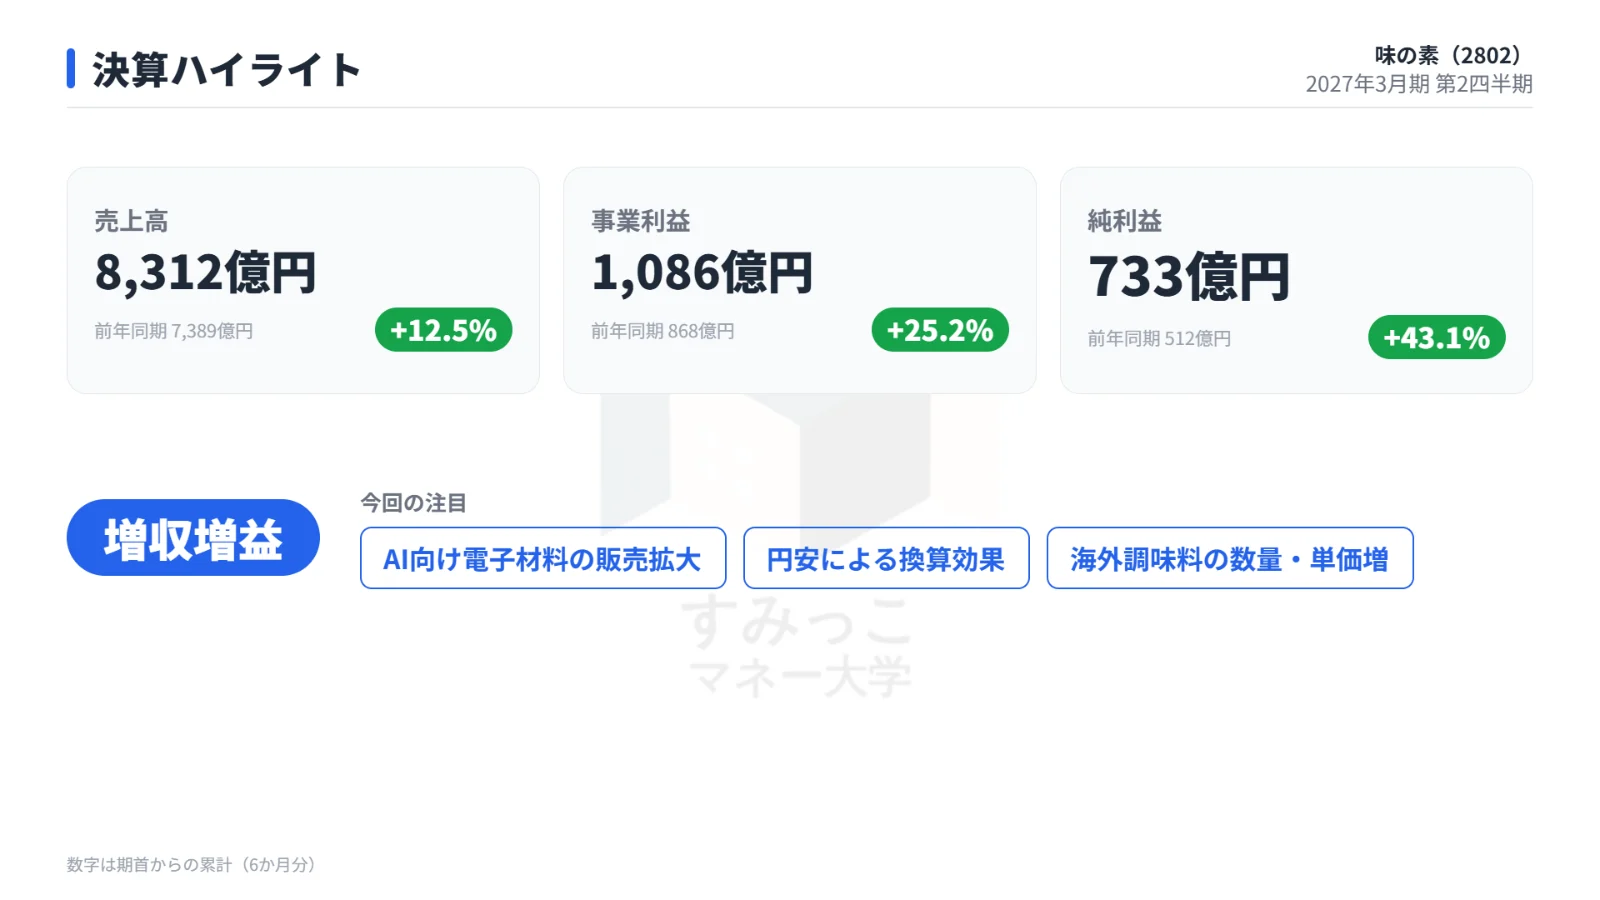
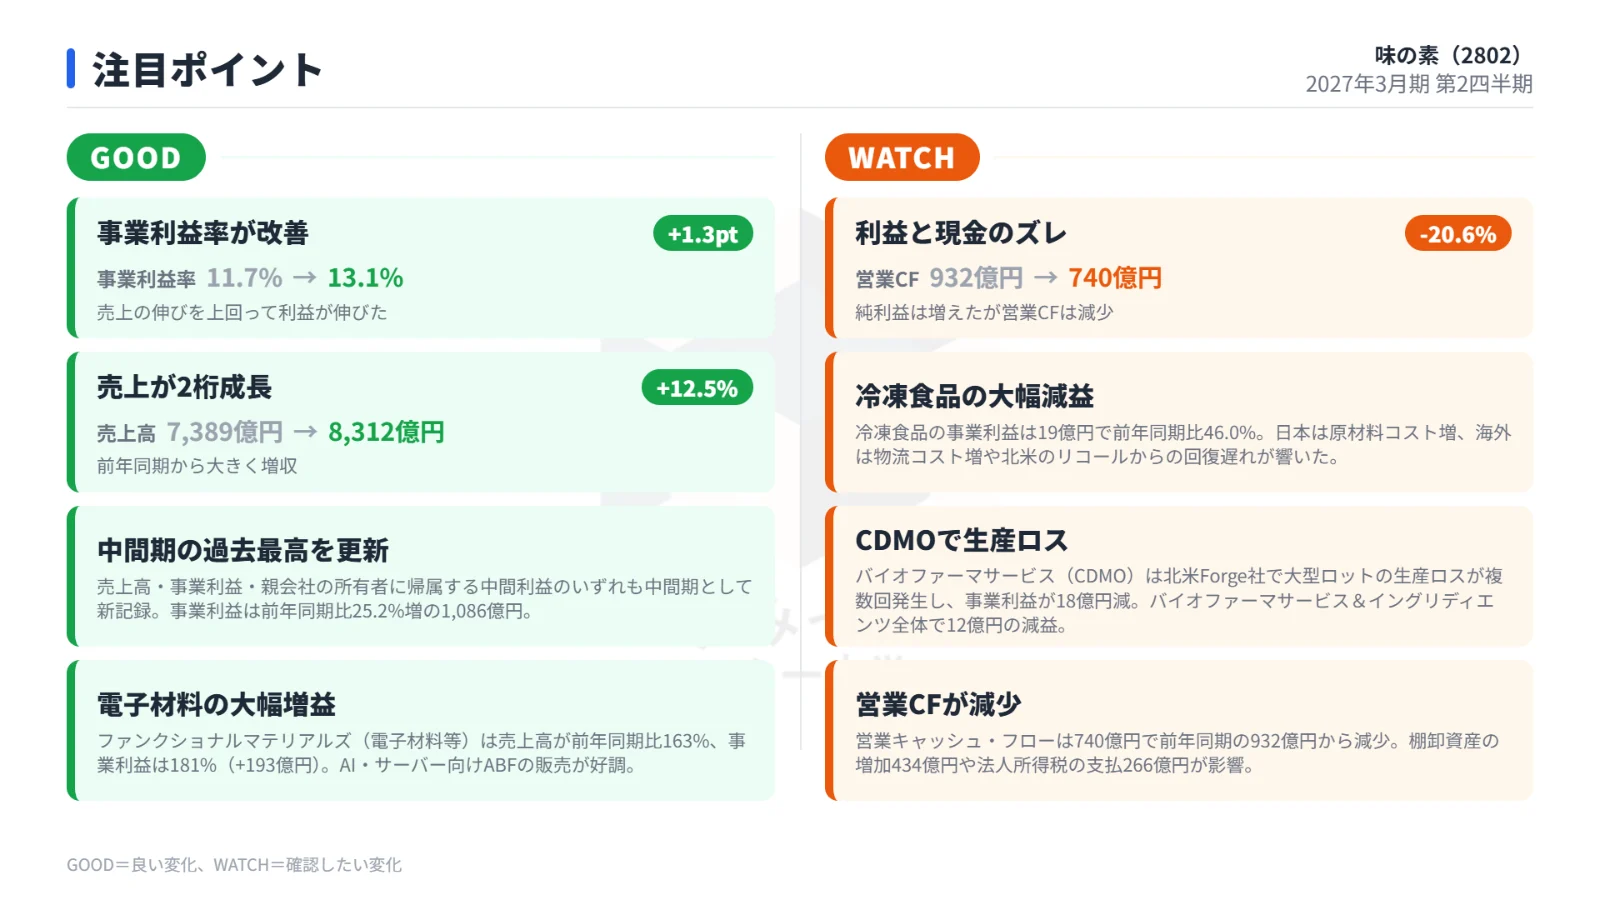
今回の中間決算では、売上高・事業利益・純利益がいずれも中間期として過去最高を更新しました。
売上高と事業利益は、事前の市場予想(2026年11月6日時点)も上回っています。
第2四半期累計の実績と市場予想を比べた表です。
| 項目 | 実績 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
| 売上高 | 8,311億円 | +12.5% | 8,135億円 | クリア |
| 事業利益 | 1,086億円 | +25.2% | 1,009億円 | クリア |
| 純利益 | 733億円 | +43.1% | ― | ― |
事業利益は前年同期比+25.2% と、売上高の伸びを大きく上回るペースで増えました。
純利益は+43.1%です。
AI向け電子材料ABFと為替が追い風
伸びの中心は、AI向けの電子材料(ABF)です。
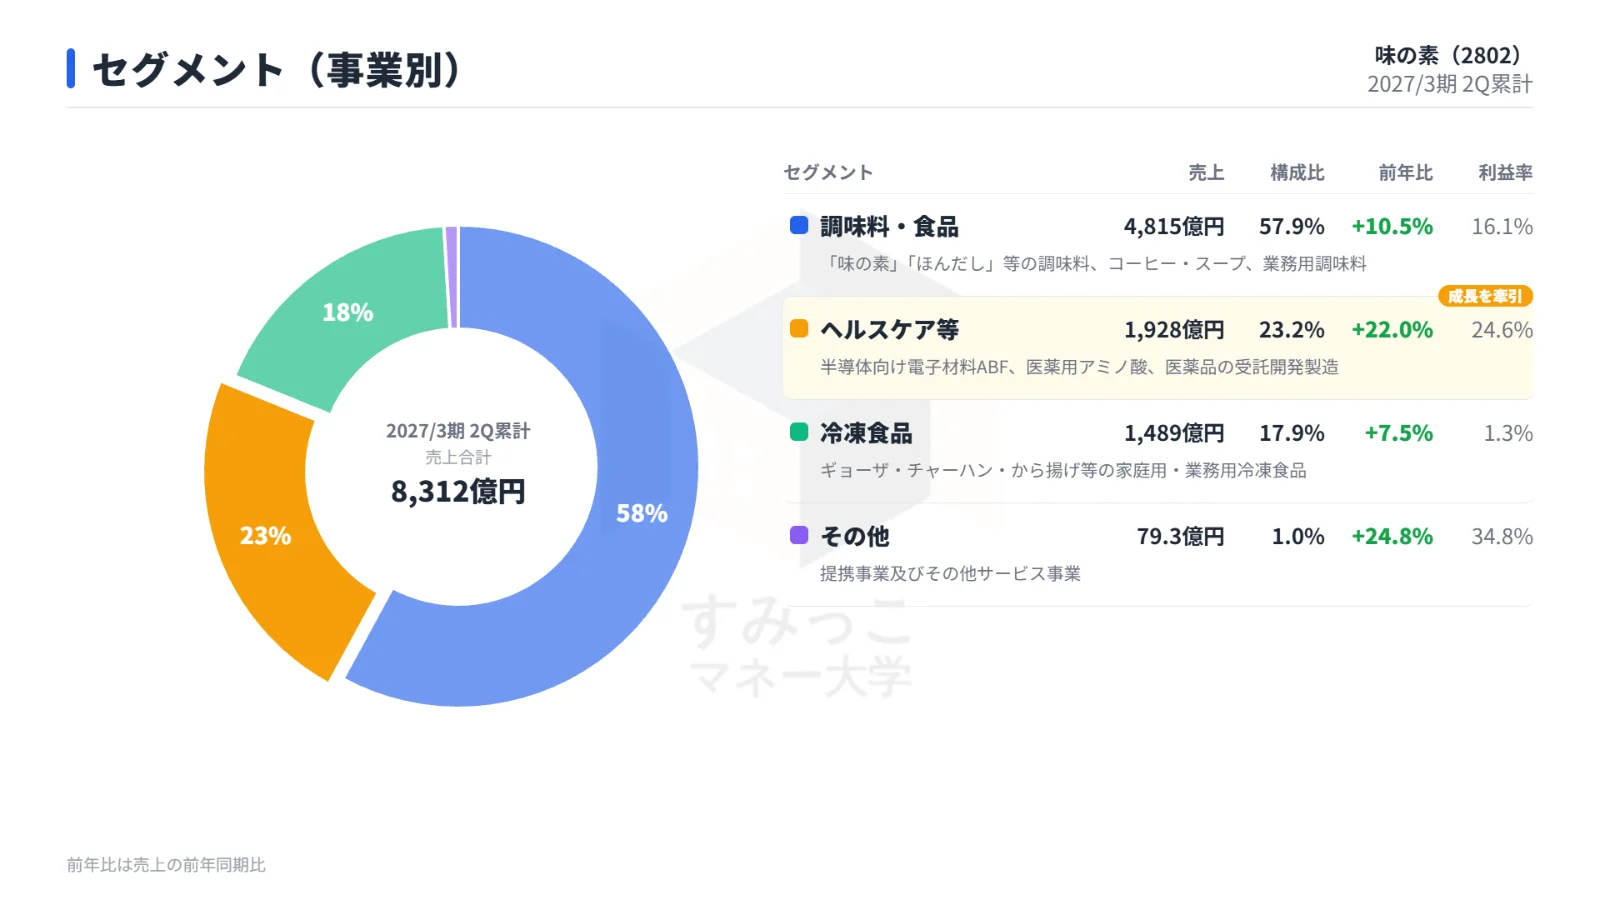
ABFの販売好調により、ヘルスケア等の売上高は +22.0% となりました。
調味料・食品も、為替の影響と海外での販売増で+10.5%の増収です。
会社全体で見ると、為替による売上高の押し上げ効果は約440億円でした。
利益面では、電子材料の大幅増収を受けてヘルスケア等の事業利益が+173億円、調味料・食品も+79億円と、2つの事業が全体をけん引しています。
冷凍食品はコスト増で減益
一方、冷凍食品は原材料や物流のコスト増が響き、事業利益は ▲22億円の減益となりました。
全体が大きく伸びる中で、足かせとなった事業です。
事業ごとの事業利益の増減をまとめた表です。
| 事業 | 事業利益の増減 | 主な要因 |
|---|---|---|
| ヘルスケア等 | +173億円 | 電子材料(ABF)の大幅増収 |
| 調味料・食品 | +79億円 | 為替と海外の販売増 |
| 冷凍食品 | ▲22億円 | 原材料・物流コスト増 |
通期予想は再度の上方修正、配当も増額
会社は通期予想を引き上げました。
第1四半期に続く2度目の上方修正です。
年間配当予想も50円から52円へ増やしています。
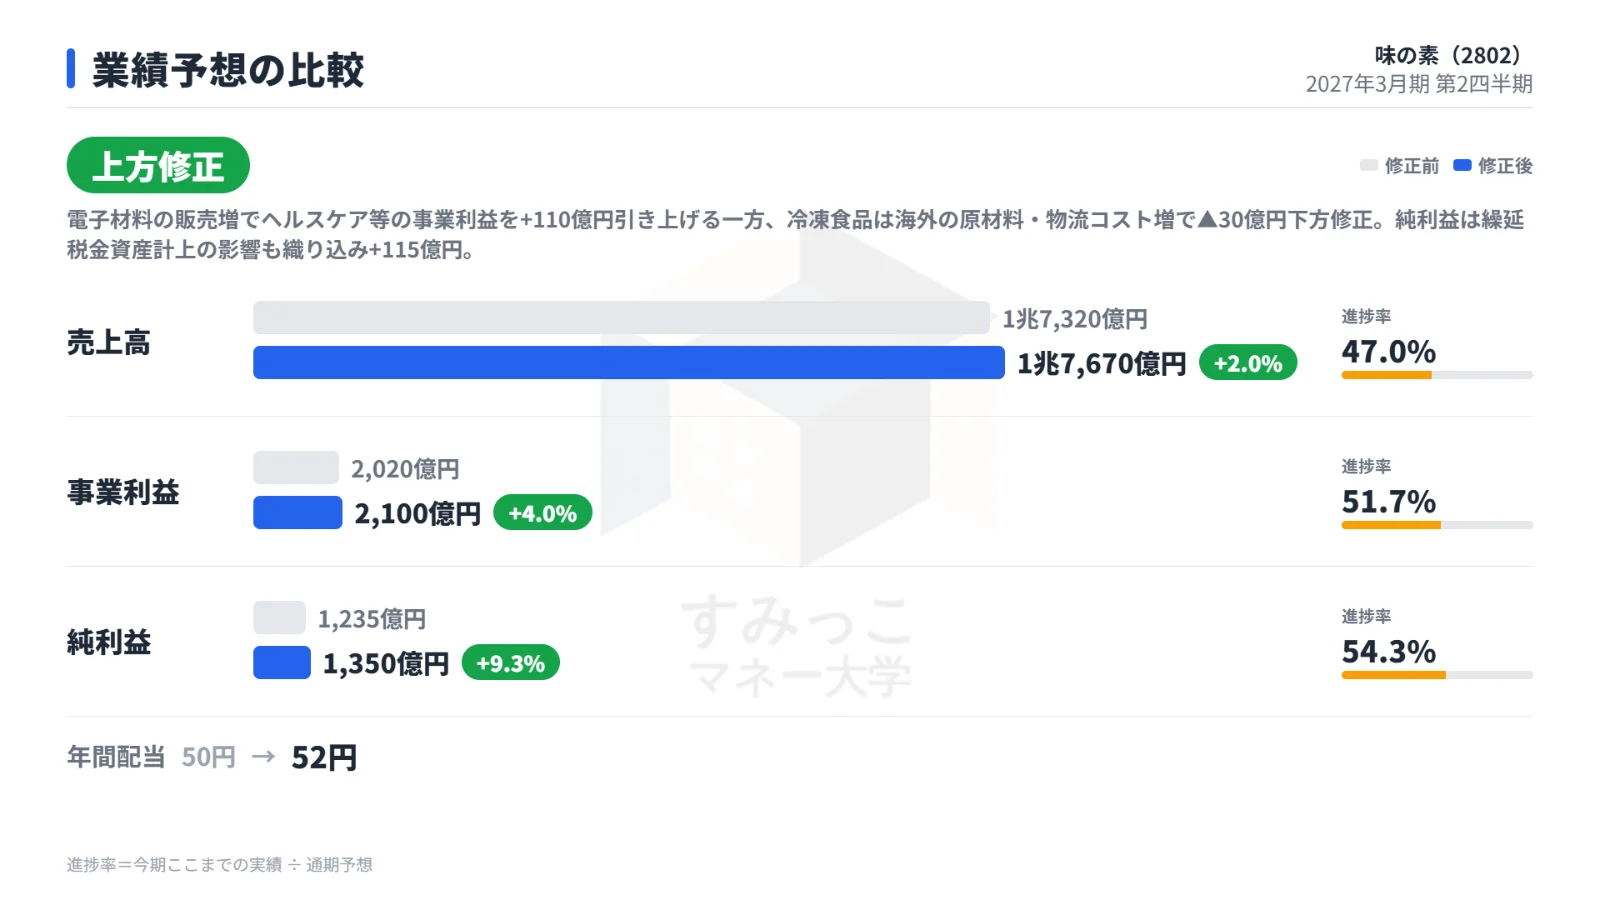
通期予想の修正前後と、中間期時点の進捗率を比べた表です。
| 項目 | 修正前 | 修正後 | 修正率 | 中間期の進捗率 |
|---|---|---|---|---|
| 売上高 | 1兆7,320億円 | 1兆7,670億円 | +2.0% | 47.0% |
| 事業利益 | 2,020億円 | 2,100億円 | +4.0% | 51.7% |
| 純利益 | 1,235億円 | 1,350億円 | +9.3% | 54.3% |
| 年間配当 | 50円 | 52円 | ― | ― |
修正の中身を見ると、電子材料の販売増を受けてヘルスケア等の事業利益を+110億円引き上げた一方、冷凍食品は海外の原材料・物流コスト増を理由に▲30億円引き下げています。
純利益は、繰延税金資産の計上による影響も織り込み、+115億円の上方修正です。
中間期時点の進捗率は、事業利益で51.7%、純利益で54.3%と、いずれも半分を超えています。
なお会社は、中東情勢によって通期で250億円規模のコスト増リスクがあることも示しています。
会社は上方修正と同時に、こうした下振れ要因も明らかにしており、今後の業績見通しを評価するうえでの前提の1つとなります。
株価の反応:決算前に大きく下落、PTSは小幅高
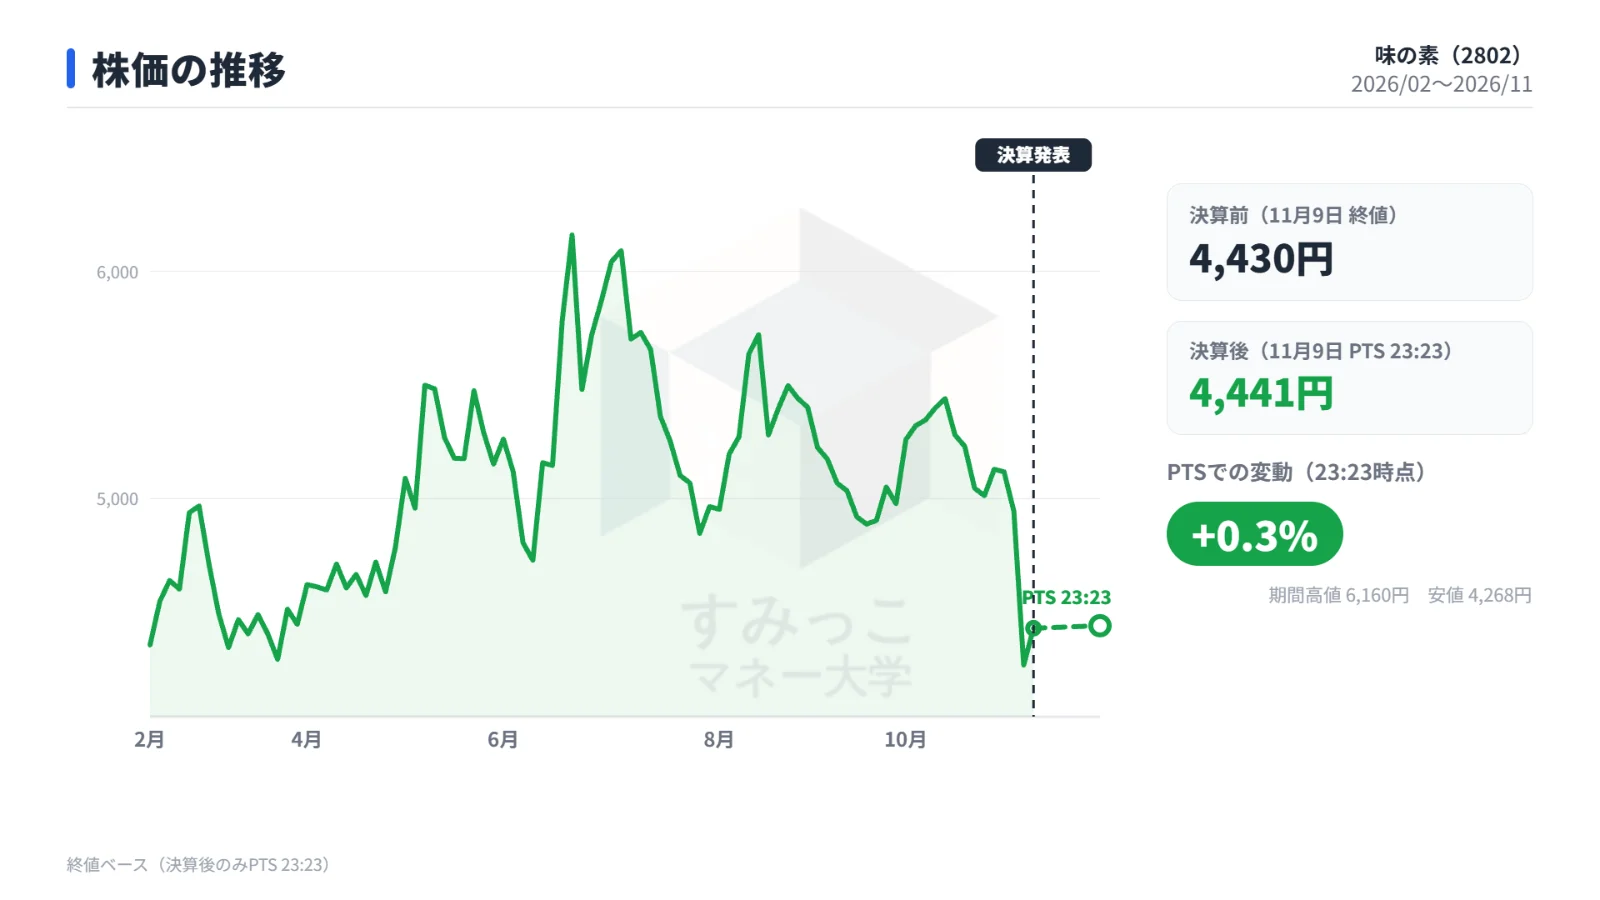
決算前後の株価を比べた表です。
| タイミング | 株価 |
|---|---|
| 決算前(11月9日 終値) | 4,430円 |
| 決算後(11月9日 PTS 23:23) | 4,441円 |
| 変化率 | +0.25% |
決算発表後のPTSでは4,441円と、終値から +0.25%の小幅高にとどまりました。
過去最高の業績と上方修正・増配というプラス材料に対し、中東情勢によるコスト増リスクや冷凍食品の利益予想引き下げも同時に示された内容です。
決算前の値動きを振り返ると、株価は11月5日の終値4,872円から、11月6日には4,268円まで下落しました。
この日の出来高は約1,156万株と、前後の日と比べて大きく膨らんでいます。
11月9日は4,430円まで戻して決算発表を迎えました。
さらにさかのぼると、2026年6月から7月初めにかけては終値で6,000円台をつける場面もあり、7月1日には6,175円で引けています。
その後は5,000円前後での推移が続いていました。
足元の株価は、この夏場の高値から大きく下がった水準にあります。
株価指標は、時価総額が4兆3,314億円、予想PERが31.2倍、PBRが5.5倍、配当利回りは1.17%です。
今後の注目点
中東情勢のコスト増を下期に吸収できるか
1つ目は、中東情勢による通期250億円規模のコスト増を、下期の価格改定やコスト削減でどこまで吸収できるかです。
特に冷凍食品は、上期に原材料・物流コスト増で減益となり、通期予想も引き下げられています。
冷凍食品の採算が回復に向かうかどうかが焦点になります。
ABFの好調持続とバイオファーマサービスの挽回
2つ目は、業績をけん引しているAI向けABFの販売好調が今後も続くかどうかです。
今回の上方修正も、ヘルスケア等の事業利益の引き上げが中心でした。
あわせて、バイオファーマサービスについては、Forge社の生産が安定し、下期に挽回できるかも注目点です。
まとめ
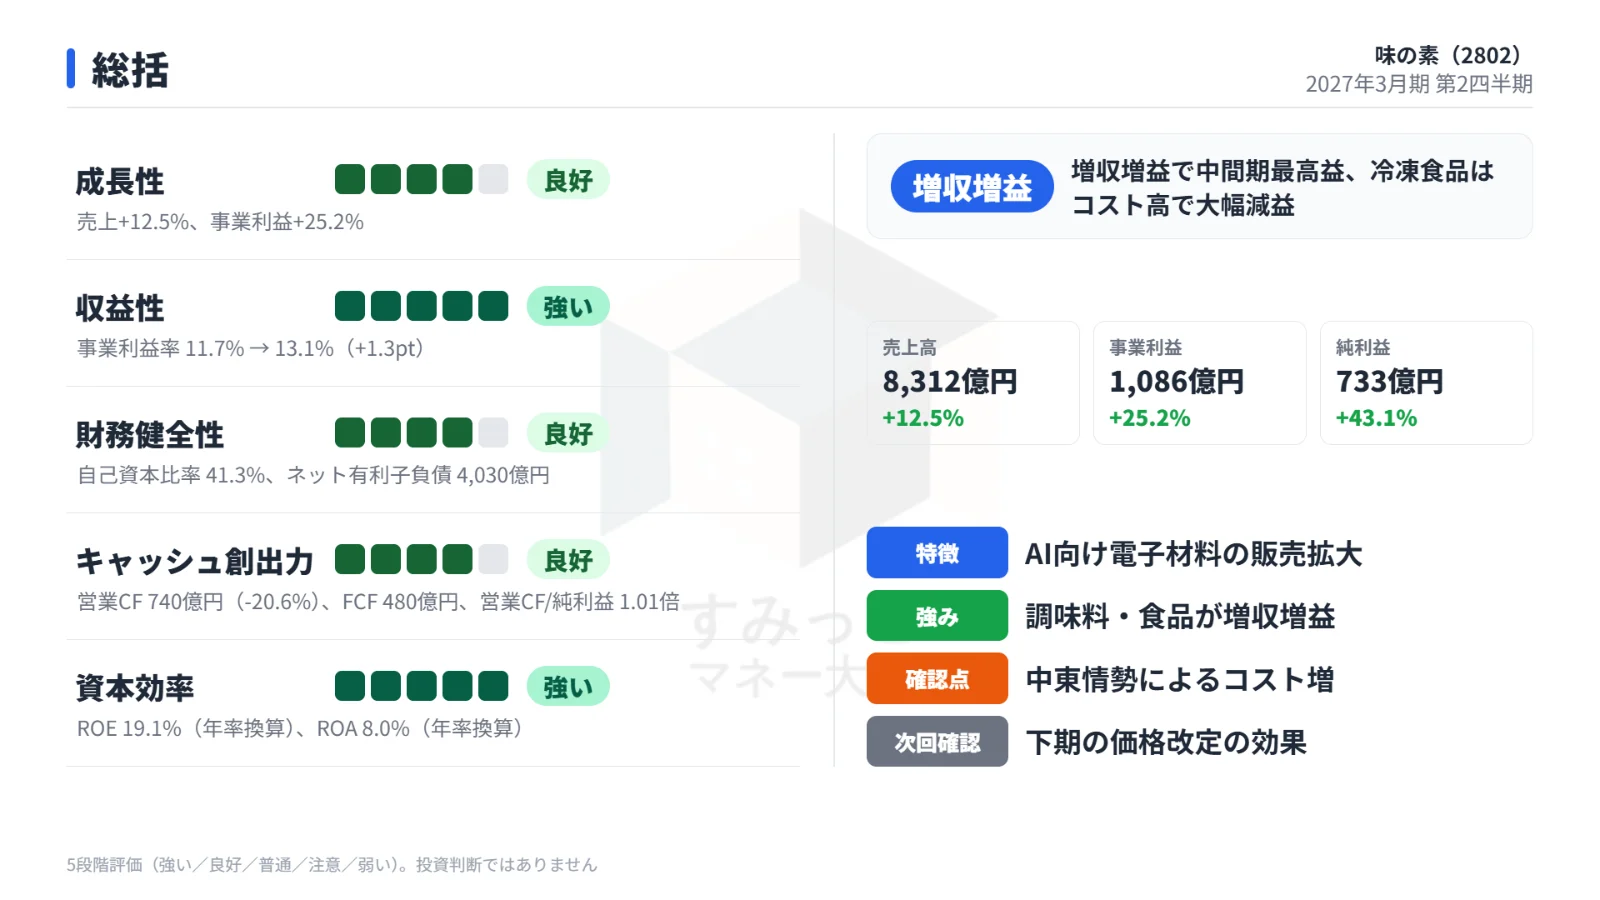
味の素の2027年3月期中間決算は、売上高8,311億円、事業利益1,086億円、純利益733億円と、いずれも中間期として過去最高でした。
AI向け電子材料ABFの販売好調と為替の追い風が大きく、売上高・事業利益とも市場予想を上回っています。
通期予想は第1四半期に続く2度目の上方修正となり、事業利益は2,100億円、年間配当予想は52円に引き上げられました。
一方で、冷凍食品はコスト増で減益となり、中東情勢による通期250億円規模のコスト増リスクも示されています。
決算前の11月6日に株価が大きく下落したあと、決算後のPTSは小幅高にとどまりました。
今後は、ABFの好調が続くか、そしてコスト増を価格改定やコスト削減で吸収し、冷凍食品の採算を立て直せるかが焦点です。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事