【清水建設(1803)】決算後に株価上昇、上方修正と増配が評価された背景と受注回復という今後の焦点
この記事の要点
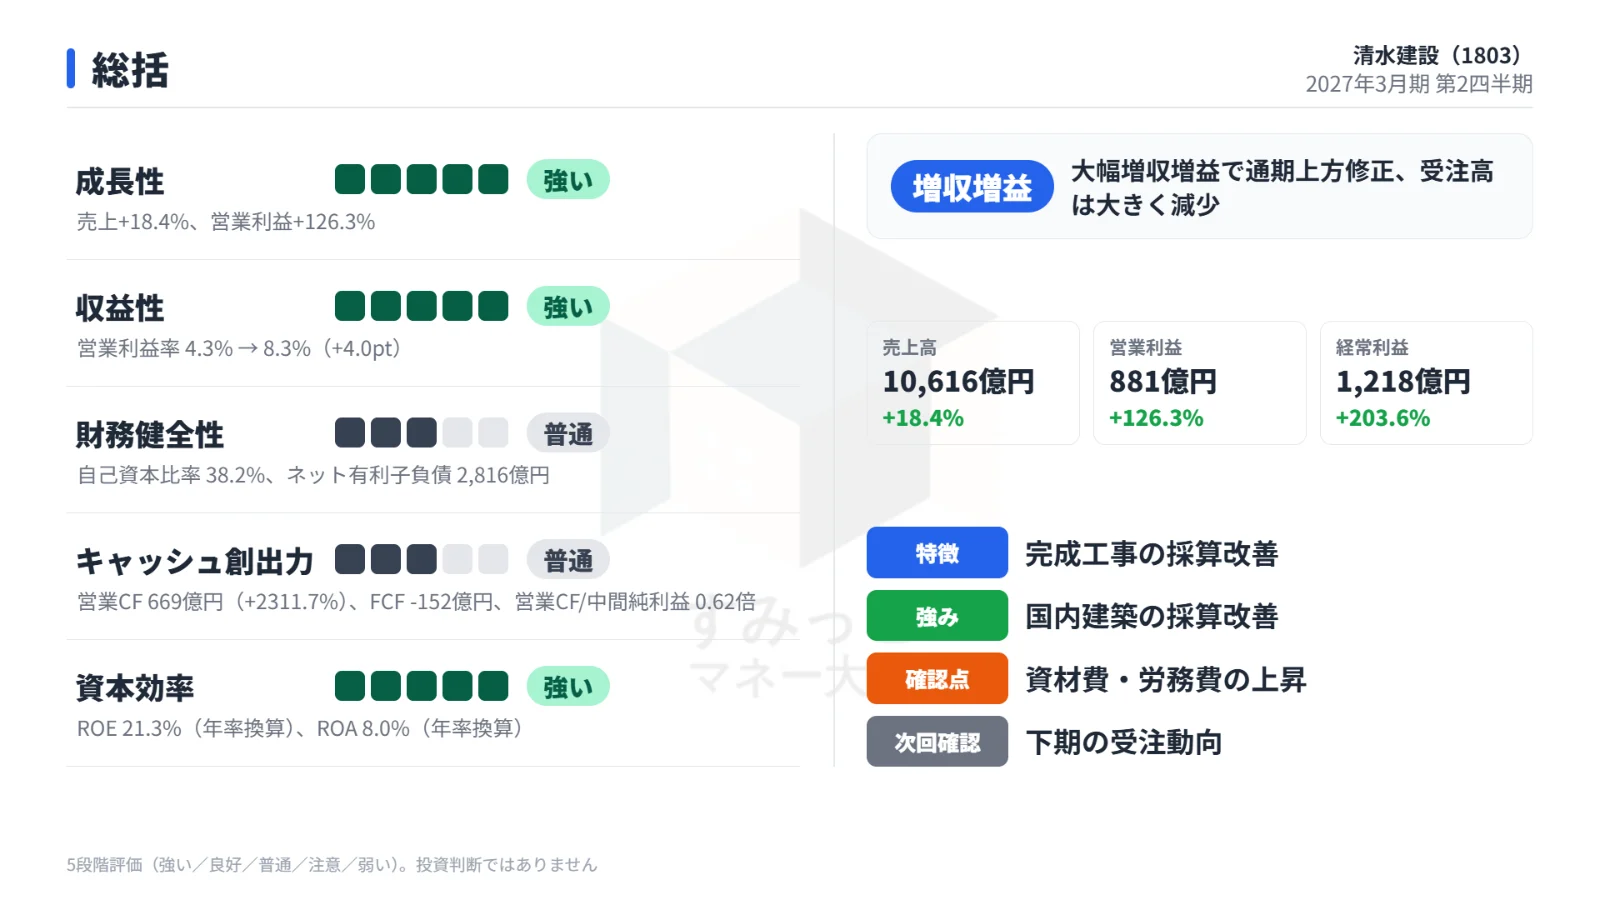
- 中間期の営業利益は880億円と前年の約2.3倍、市場予想も大きく上回った
- 国内建築の採算改善で通期営業利益予想を1920億円へ上げ、配当も89円に増額
- 決算後に株価は7.68%上昇、受注の減少と一時的な利益の扱いが今後の焦点
清水建設の2027年3月期 第2四半期(2026年4月〜9月)の決算は、売上高・利益ともに市場予想を上回る大幅増益でした。
この記事では、利益が大きく伸びた理由、上方修正された通期予想と増配の中身、決算後の株価の動き、今後の注目点を順に整理します。
中間決算は市場予想を上回る大幅増益
清水建設は、建築・土木工事と不動産開発を手がける総合建設会社です。
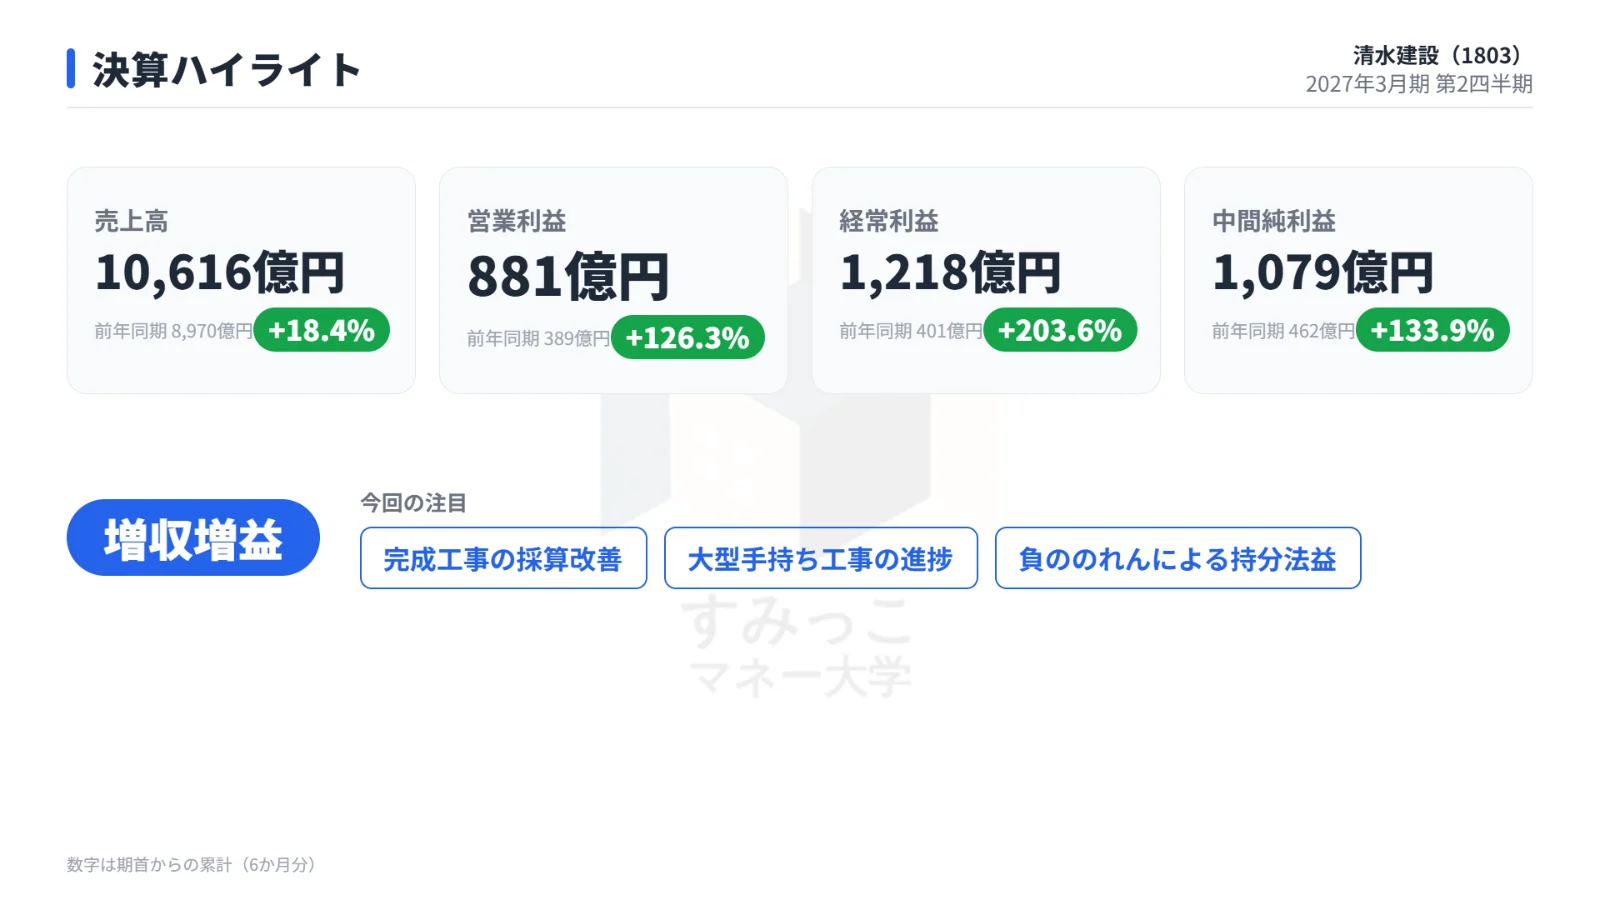
2026年11月9日に発表された中間決算では、売上高、営業利益、純利益のすべてが市場予想(IFISコンセンサス)を上回りました。
中間期(4〜9月累計)の実績と、市場予想との比較は次のとおりです。
| 項目 | 実績 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
| 売上高 | 1兆616億円 | +18.4% | 1兆233億円 | クリア |
| 営業利益 | 880億円 | +126.3% | 627億5,000万円 | クリア |
| 純利益 | 1,079億円 | +133.9% | 942億円 | クリア |
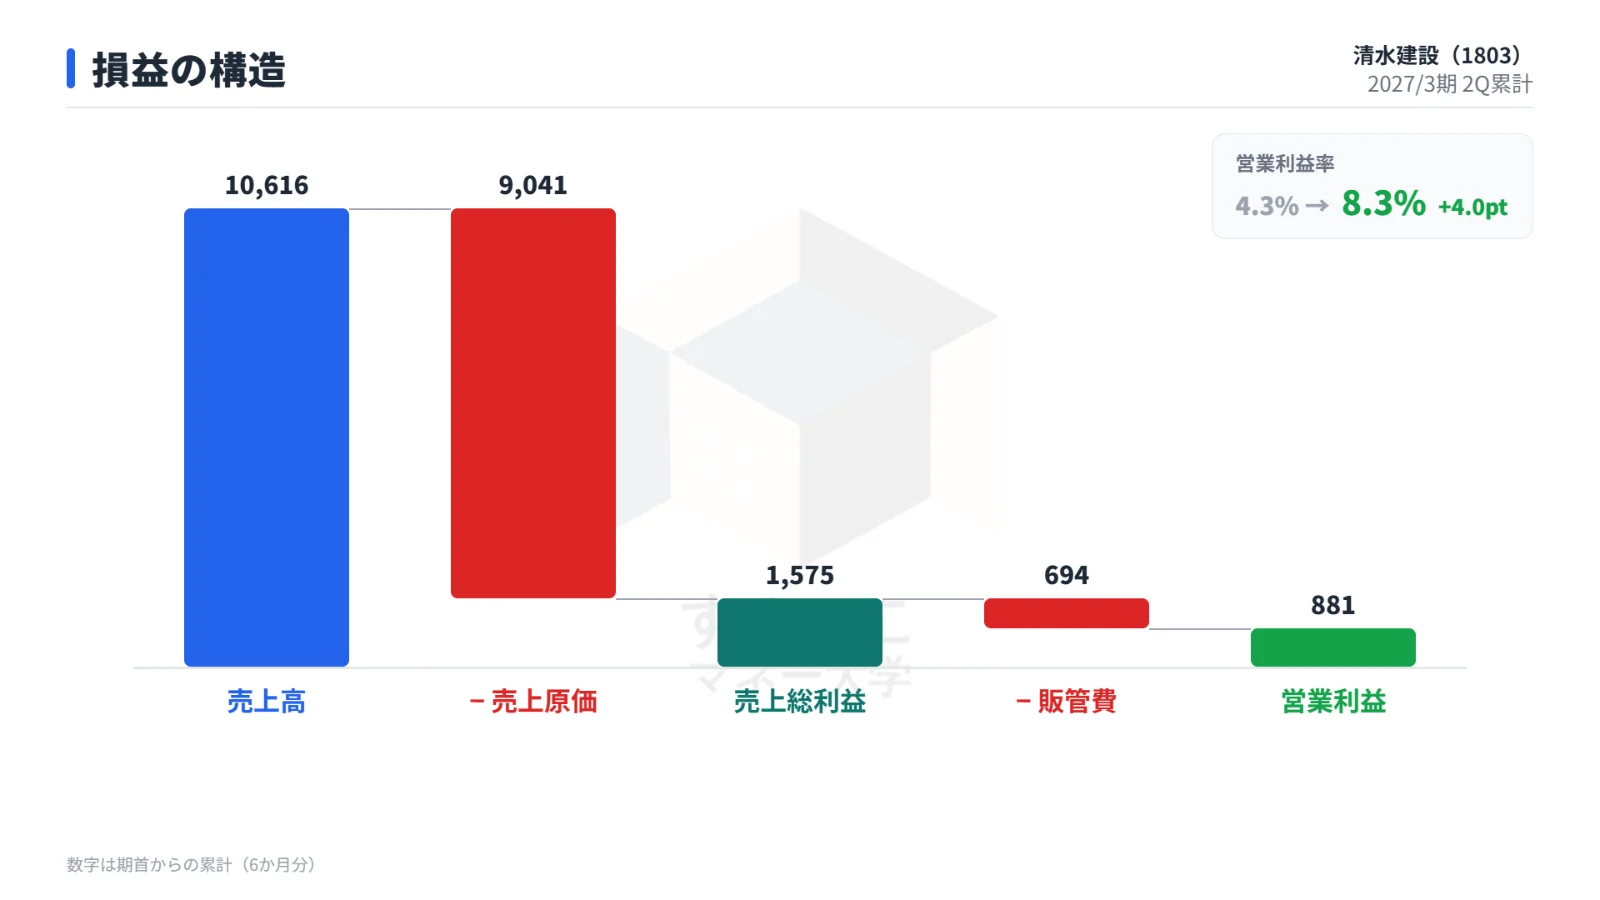
営業利益は前年同期の約2.3倍となる880億円で、市場予想を約250億円上回りました。
純利益も1,079億円と、前年同期の2倍を超えています。
大型工事の進捗が売上を押し上げた
売上高の伸びを支えたのは、手持ちの大型工事が順調に進んだことです。
完成工事高は9,671億円(前年同期比+20.9%)に増えました。
なかでも単体の国内建築が+21.0%と伸び、全体をけん引しました。
国内建築の採算が大きく改善
利益の伸びが売上以上に大きかったのは、工事の採算が良くなったためです。
完成工事総利益(工事の粗利益)は1,430億円と前年同期比78.9%増え、利益率は10.0%から14.8%に上がりました。
主因は単体の国内建築です。
売上総利益率は9.1%から16.2%へ大きく改善しました。
分析レポートでは、追加変更工事の獲得や工事原価の圧縮による建築・土木工事の採算改善が背景に挙げられています。
会社の見通しは上方修正、配当も増額
会社は今回の決算とあわせて、通期の業績予想を引き上げました。
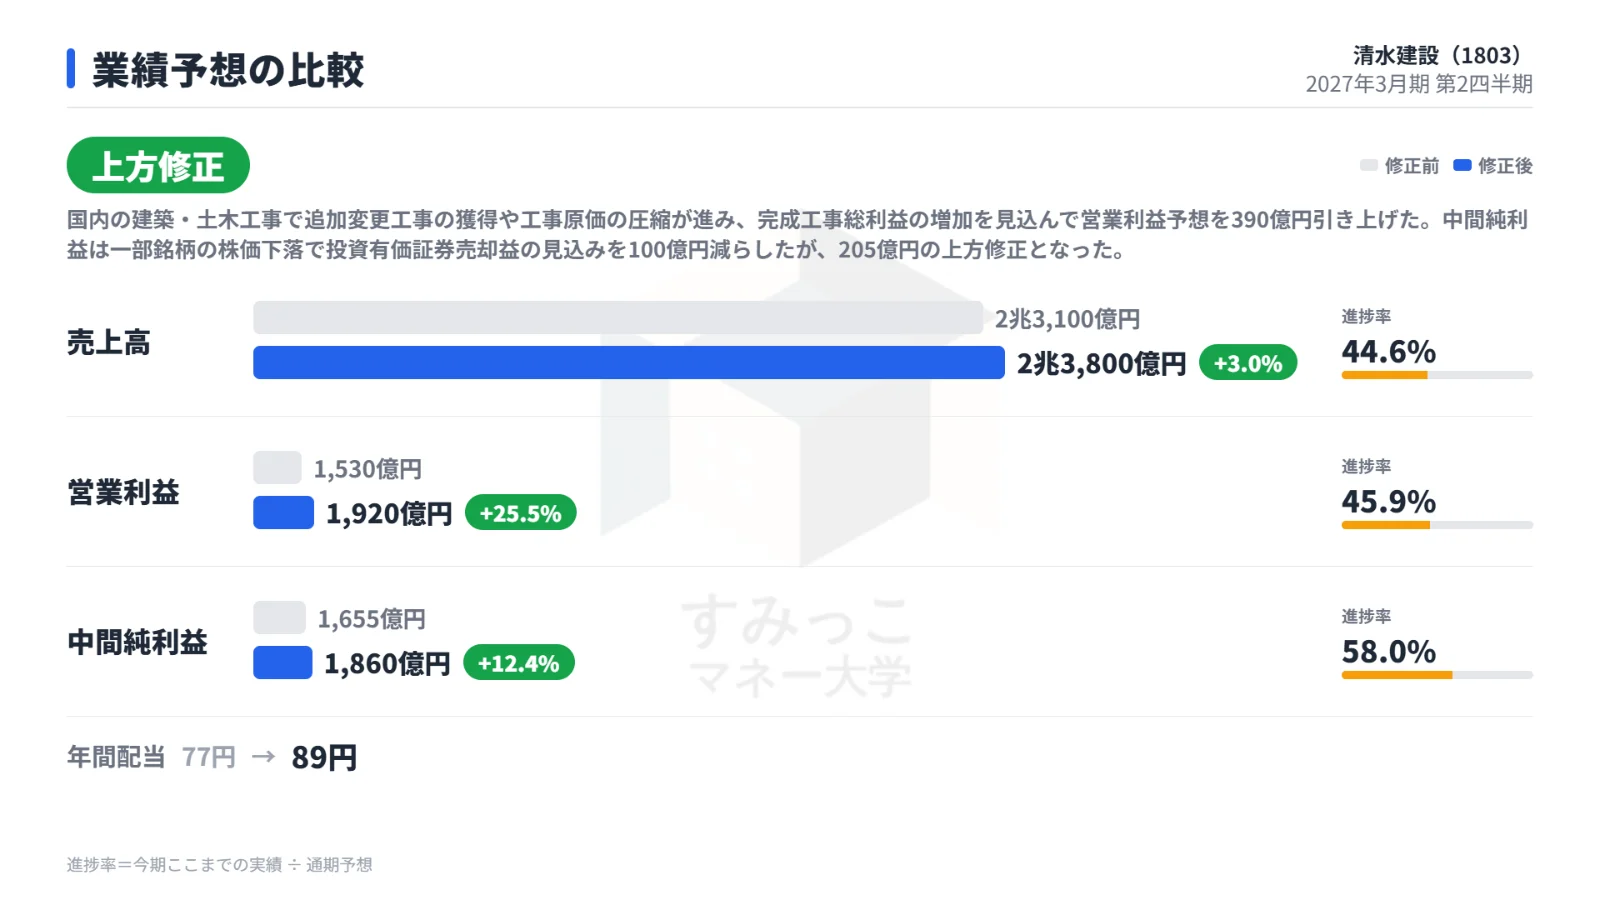
通期予想の修正前後と、中間期時点の進捗率は次のとおりです。
| 項目 | 修正前 | 修正後 | 修正率 | 中間期の進捗率 |
|---|---|---|---|---|
| 売上高 | 2兆3,100億円 | 2兆3,800億円 | +3.0% | 44.6% |
| 営業利益 | 1,530億円 | 1,920億円 | +25.5% | 45.9% |
| 純利益 | 1,655億円 | 1,860億円 | +12.4% | 58.0% |
| 年間配当 | 77円 | 89円 | — | — |
営業利益を390億円引き上げ
国内の建築・土木工事で追加変更工事の獲得や工事原価の圧縮が進み、完成工事総利益の増加が見込まれることから、営業利益予想を390億円引き上げました。
純利益については、一部銘柄の株価下落により投資有価証券売却益の見込みを100億円減らしています。
それでも全体では205億円の上方修正です。
年間配当は12円の増額
年間配当予想は、前回予想の77円から89円へ12円引き上げられました。
決算発表時点の予想配当利回りは4.22%、予想PERは7.7倍、PBRは1.4倍、時価総額は1兆5,129億円です。
決算後の株価は7.68%上昇
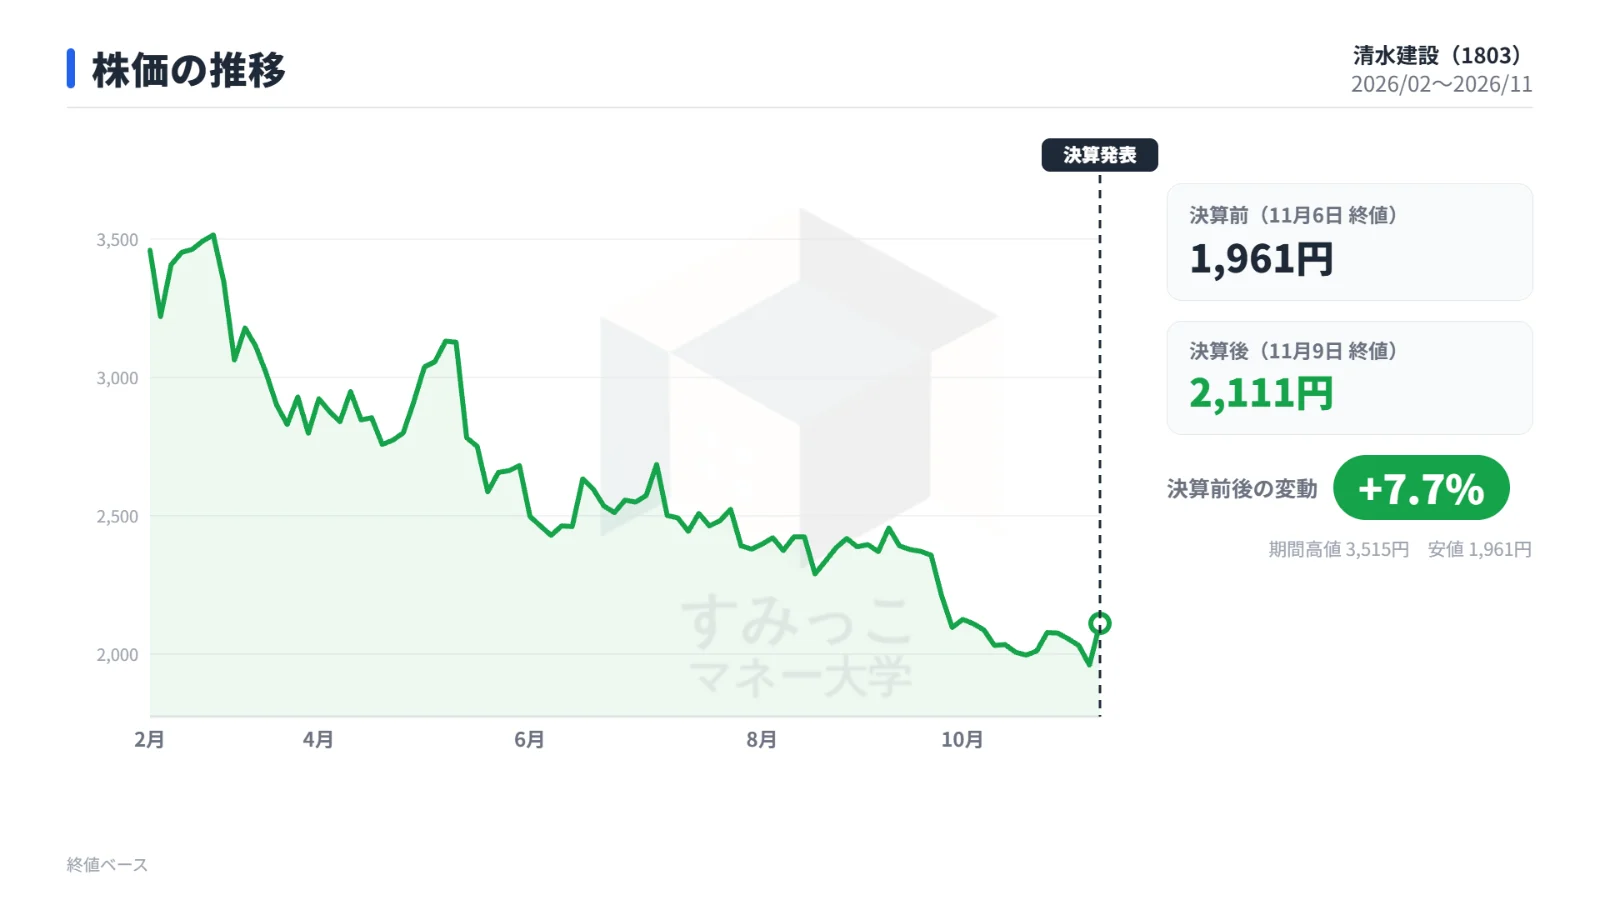
決算発表前の11月6日の終値は1,960.5円でしたが、発表当日の11月9日は2,111円で取引を終えました。
上昇率は +7.68% です。
この日の出来高は1,272万7,300株と、直前の日々の数倍に膨らみました。
日中の高値は2,158円をつけています。
株価はこの決算の前まで下落基調が続いていました。
2026年2月12日の終値は3,460円でしたが、10月には2,000円前後まで下がり、11月6日には1,960.5円となっていました。
今回の決算は、こうした流れのなかで発表されています。
上昇の背景として分析レポートでは、通期予想の上方修正(営業利益+25.5%)と年間配当予想の増額が好感されたと説明されています。
中間期の営業利益が市場予想を大きく上回ったことも、評価につながりました。
今後の注目点
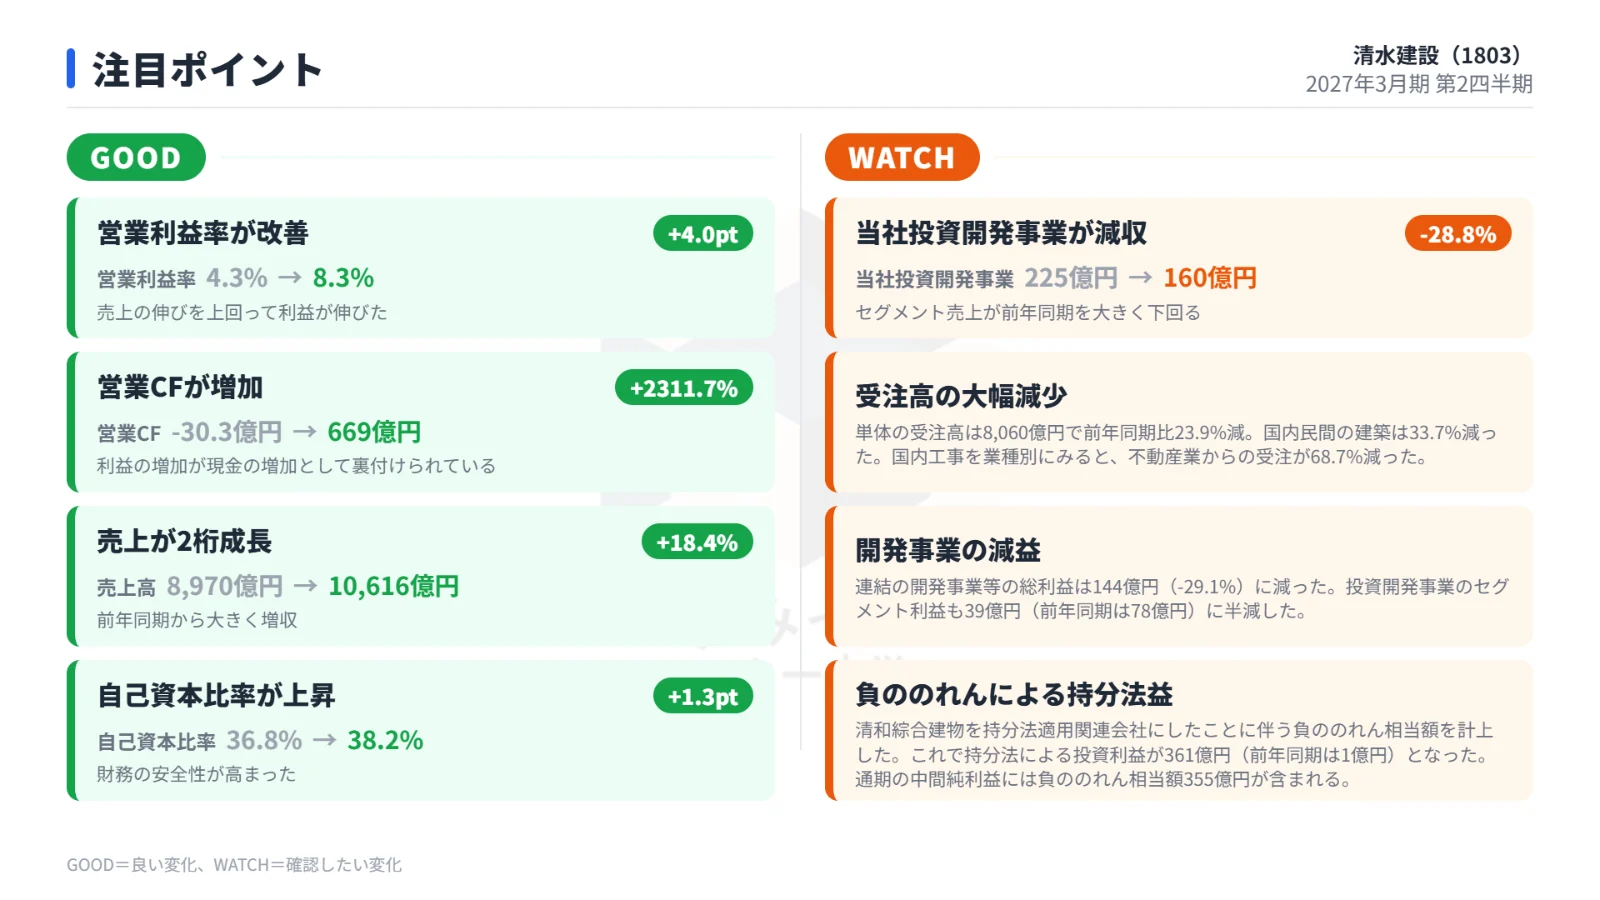
利益面では好調な決算でしたが、今後の業績を評価するうえでの論点が2つあります。
受注が回復するか
ひとつ目は受注の動向です。
単体の受注高は8,060億円で、前年同期比23.9%減でした。
特に国内民間の建築は33.7%減と、大きく落ち込んでいます。
会社が掲げる通期の受注予想は1兆6,300億円(前期比14.1%減)で、中間期の進捗は49.5%です。
下期にどこまで受注を積み上げられるか、繰越高(手持ち工事)がどう推移するかが、来期以降の売上を考えるうえでの焦点になります。
一時的な利益を除いた実力
ふたつ目は、利益の中身です。
清和綜合建物を持分法適用会社にしたことに伴う負ののれん相当額(通期で355億円)が利益を押し上げています。
この一時的な要因を除いた利益水準が、清水建設の利益の実力を評価するうえでの論点となります。
また、下期からはアメリカンエンジニアリングが損益計算書に加わります。
同社に関するのれんは659億円で、業績にどれだけ寄与するかも今後の確認点です。
まとめ
清水建設の中間決算は、大型工事の順調な進捗で売上高が18.4%増え、国内建築の採算改善によって営業利益は前年同期の約2.3倍の880億円となりました。
売上高・営業利益・純利益のいずれも市場予想を上回っています。
会社は通期の営業利益予想を1,920億円へ引き上げ、年間配当予想も89円へ増額しました。
これを受けて、決算後の株価は7.68%上昇しています。
一方で、単体の受注高は前年同期比23.9%減と落ち込んでいます。
また、利益には負ののれん相当額という一時的な要因も含まれています。
受注の回復と、一時要因を除いた利益の実力が、今後の決算で注目されるポイントです。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事