【JX金属(5016)】決算後PTSで小幅高、上方修正の中身と鉱山減産・銅価前提が今後の焦点
この記事の要点
- 上期は銅価上昇と円安、AI向け素材の増販で営業利益が前年の2倍超に拡大
- 通期予想を上方修正したが、鉱山減産を織り込み全社利益は市場予想平均を下回る
- 決算後PTSは小幅高、今後はInP基板増産と銅価前提との差、減産の行方が焦点
JX金属の2027年3月期第2四半期(2026年4〜9月)決算をまとめました。
上期の実績と増益の要因、引き上げられた通期予想、決算発表後の株価の動きを順に整理します。
最後に、AI向け素材の増産と銅価の前提という今後の注目点も確認します。
上期は売上・利益とも市場予想を上回る大幅増益
JX金属は、半導体用ターゲットなどの先端素材と、銅製錬・資源事業を手がける会社です。
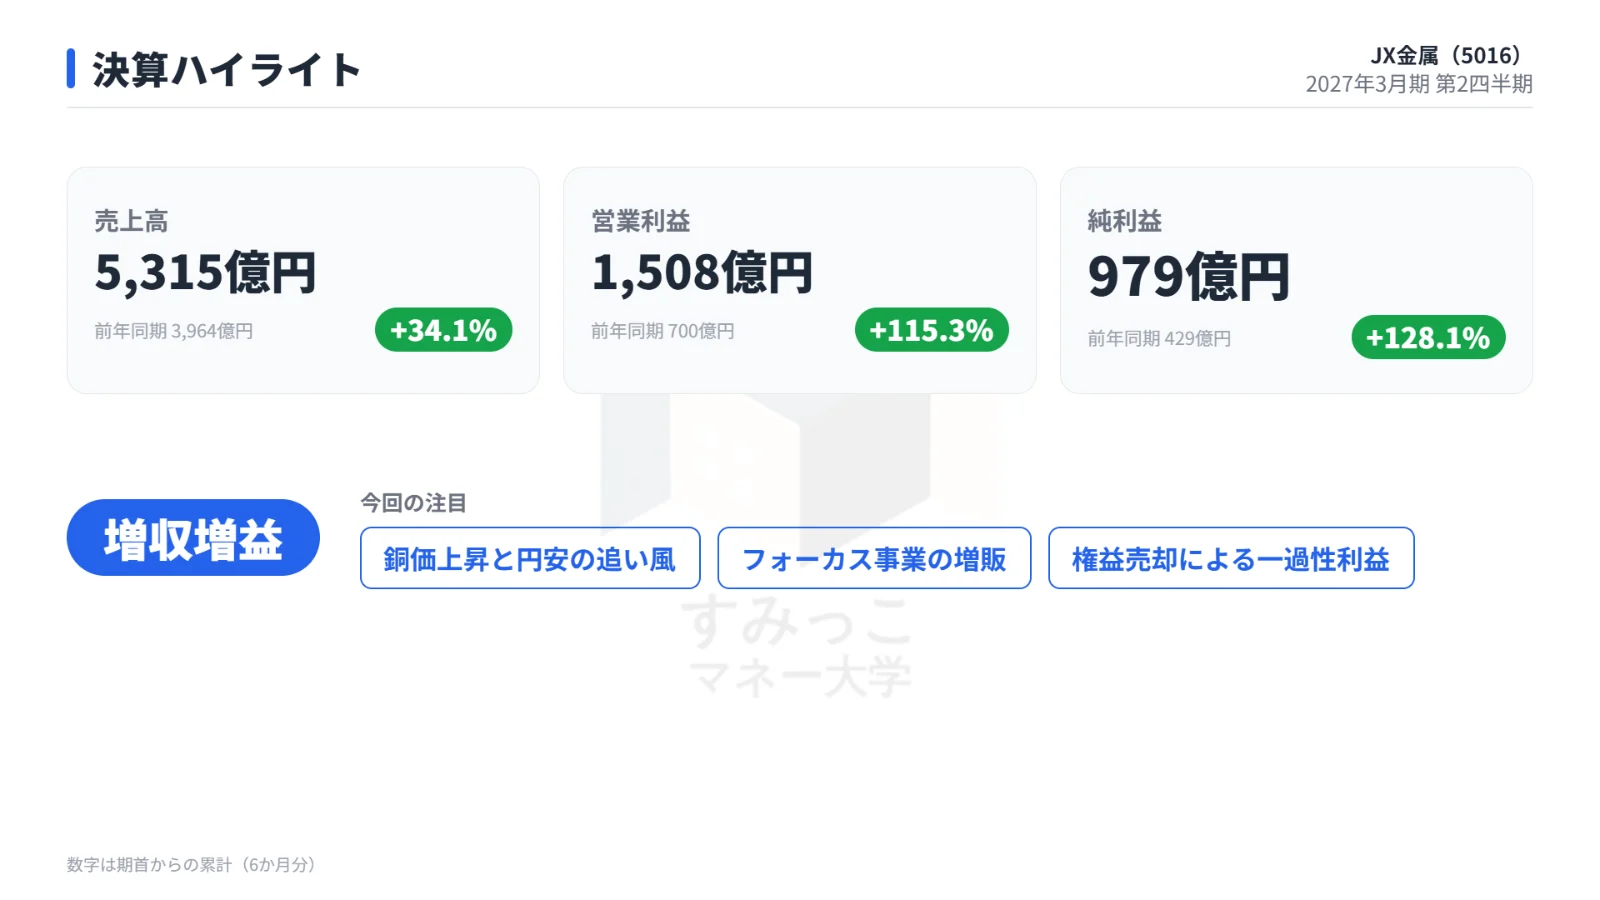
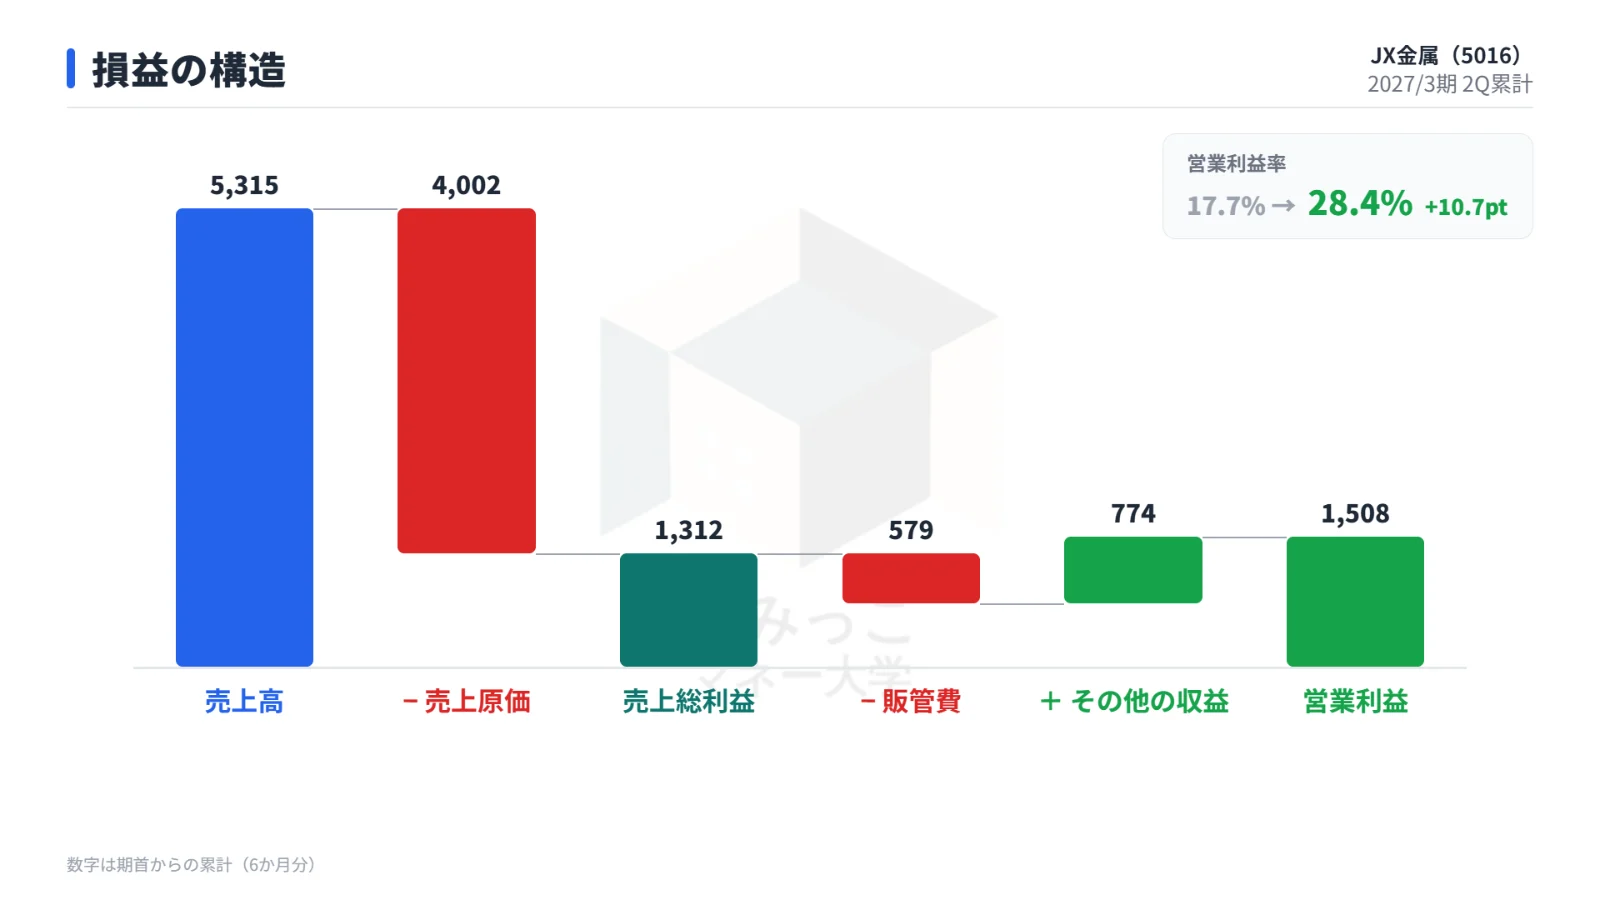
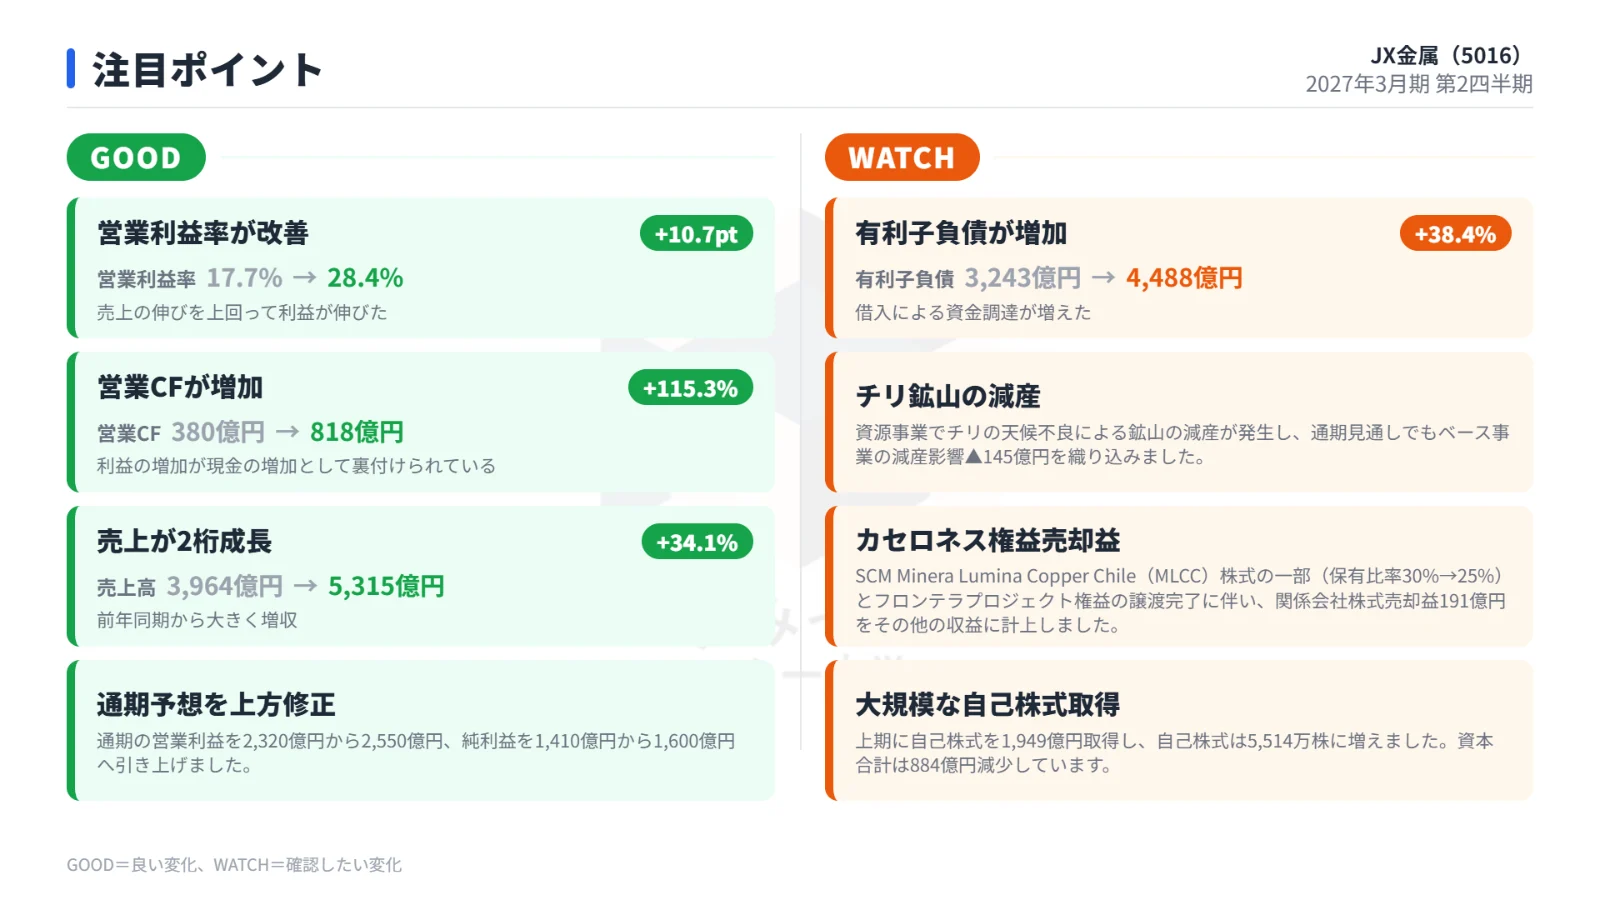
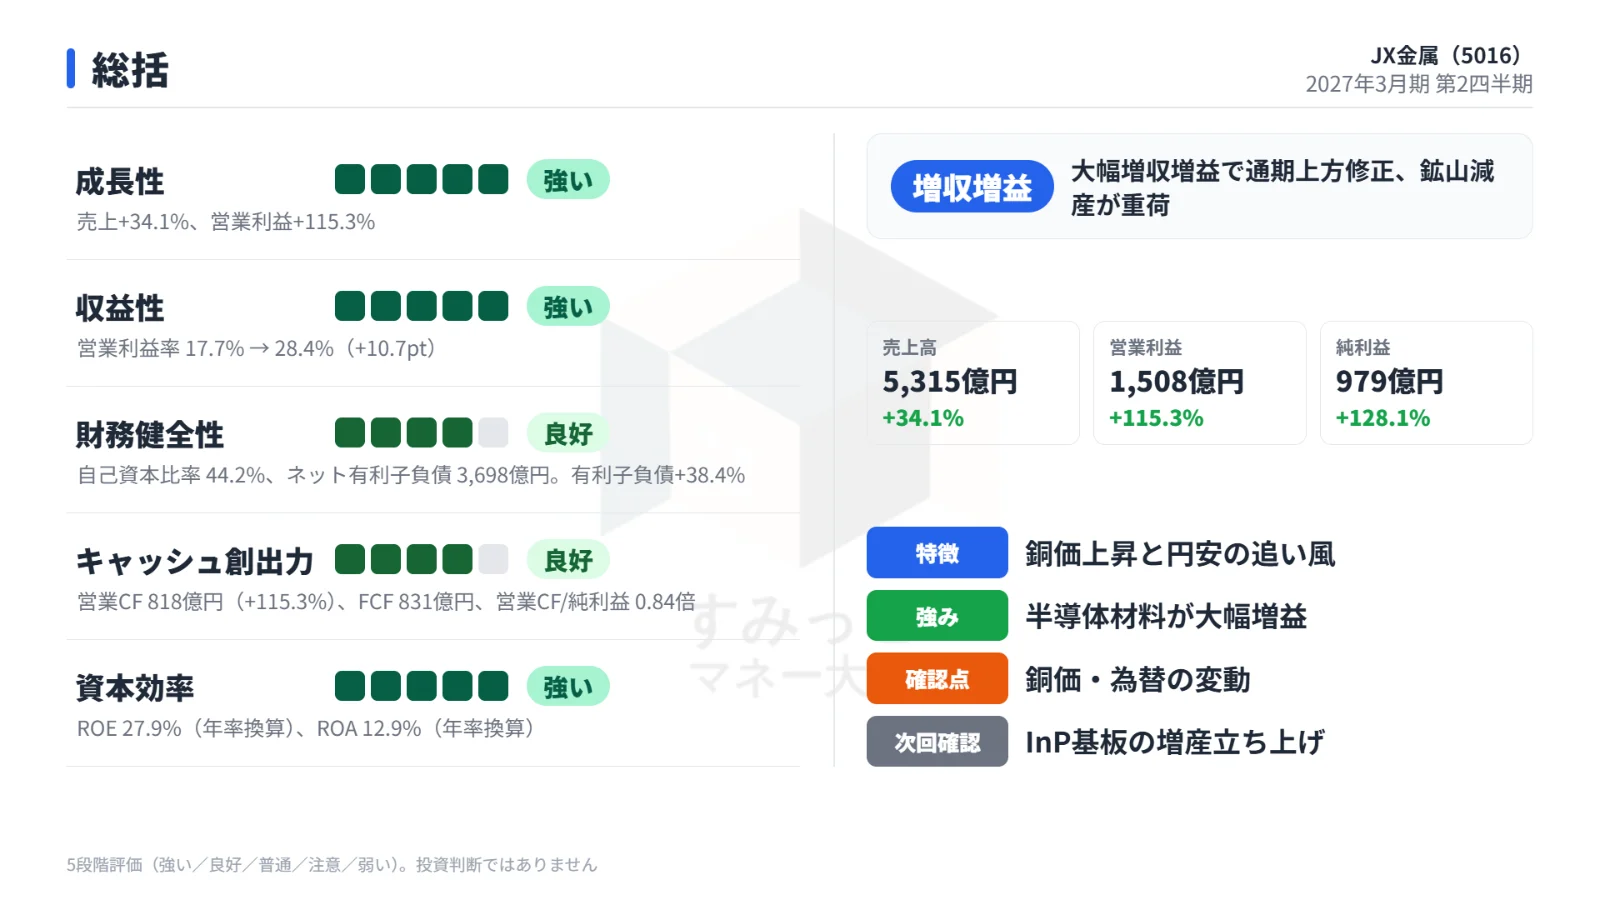
上期は売上高が5,315億円(前年同期比+34.1%)、営業利益が1,508億円(同+115.3%)となり、営業利益は前年の2倍を超えました。
上期の実績を、前年同期と市場予想に並べた表です。
| 項目 | 前年同期 | 今期 | 前年比 | 市場予想 |
|---|---|---|---|---|
| 売上高 | 3,964億円 | 5,315億円 | +34.1% | 5,219億円 |
| 営業利益 | 700億円 | 1,508億円 | +115.3% | 1,402億円 |
| 純利益 | 429億円 | 979億円 | +128.1% | 847億円 |
売上高・営業利益・純利益の3項目すべてで、市場予想を上回りました。
1株当たり利益(EPS)も46.32円から106.87円へ増えています。
増益を押し上げた銅価・円安と権益売却益
営業利益は前年同期から808億円増えました。
最大の要因は市況です。
上期の平均銅価は前年同期より184¢高い622¢/lb、為替は13円円安の159円となり、市況要因で営業利益が+585億円押し上げられました。
ほかに、カセロネス銅鉱山の一部権益売却益が+190億円、AIデータセンター関連需要を背景にしたフォーカス事業の増販が+170億円寄与しています。
権益売却益は一過性の利益で、来期以降は繰り返さない性格のものです。
一方、チリの天候不良による鉱山の減産と鉱山コストは利益の足かせになりました。
3つの事業すべてが増収増益
事業別の売上高と営業利益を、前年同期と比べた表です。
| 事業 | 売上高(前年→今期) | 営業利益(前年→今期) |
|---|---|---|
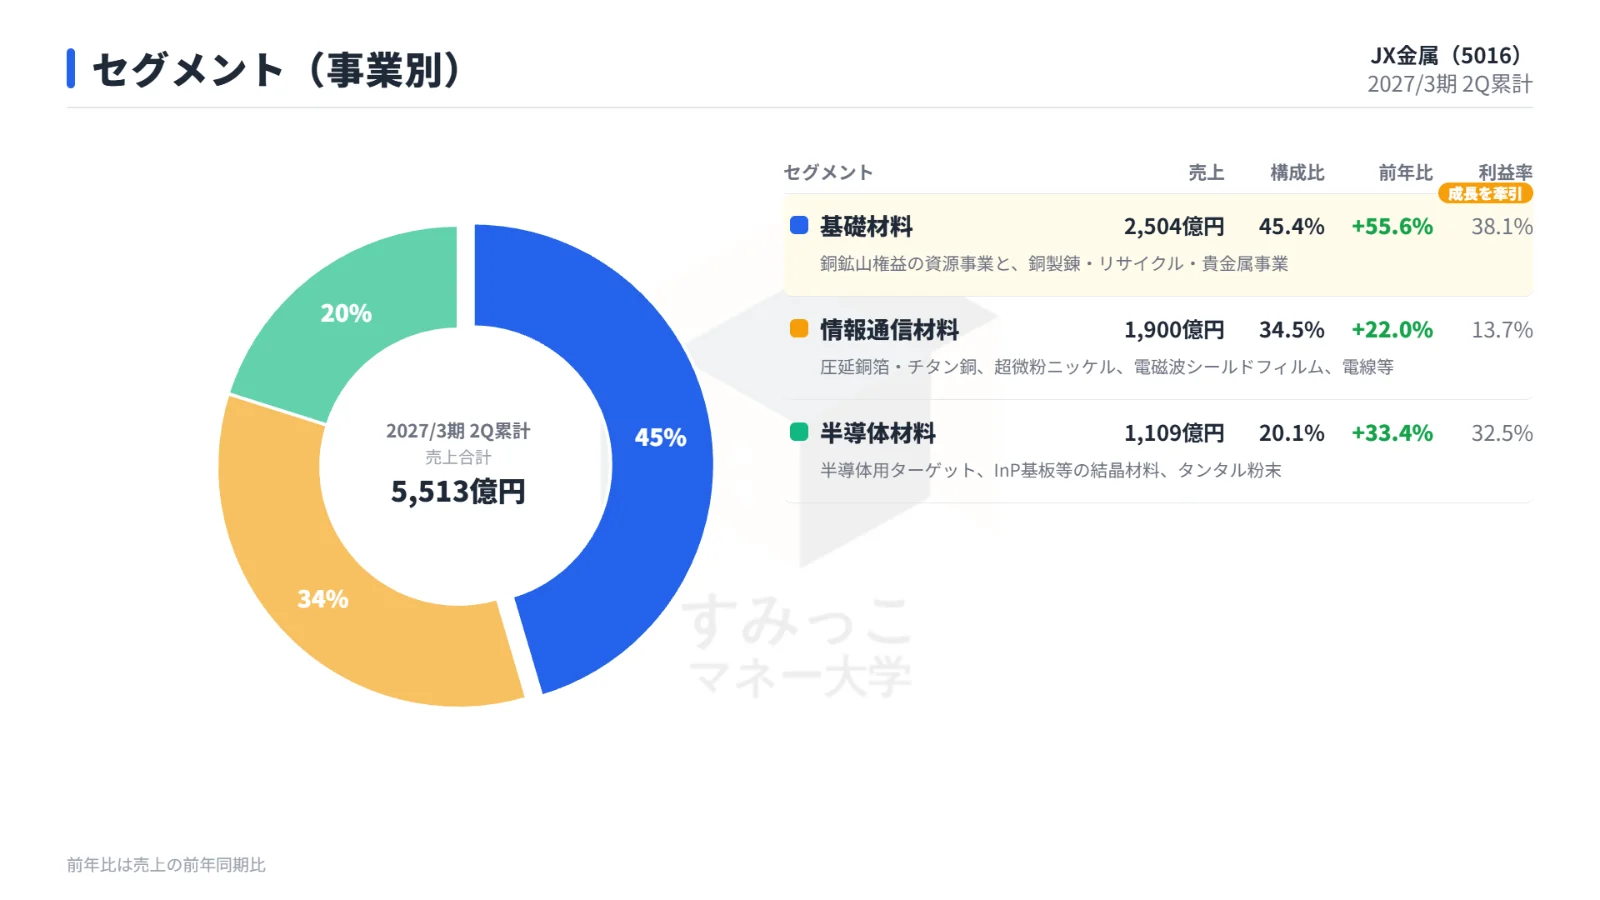
| 半導体材料 | 831億円→1,109億円 | 190億円→361億円 |
| 情報通信材料 | 1,557億円→1,900億円 | 153億円→261億円 |
| 基礎材料 | 1,610億円→2,504億円 | 404億円→955億円 |
銅価の影響が大きい基礎材料は売上高が+55.6%と全体をけん引しました。
半導体材料はAIデータセンター向けターゲットの増販(数量+27%)と単価改善で、営業利益がほぼ倍増しています。
情報通信材料も、AIサーバ向けコネクタ需要などでチタン銅の販売数量が+30%、圧延銅箔が+11%伸びました。
会社が成長の中核とするフォーカス事業の営業損益は、343億円から622億円へ拡大しています。
財務とキャッシュフローの変化
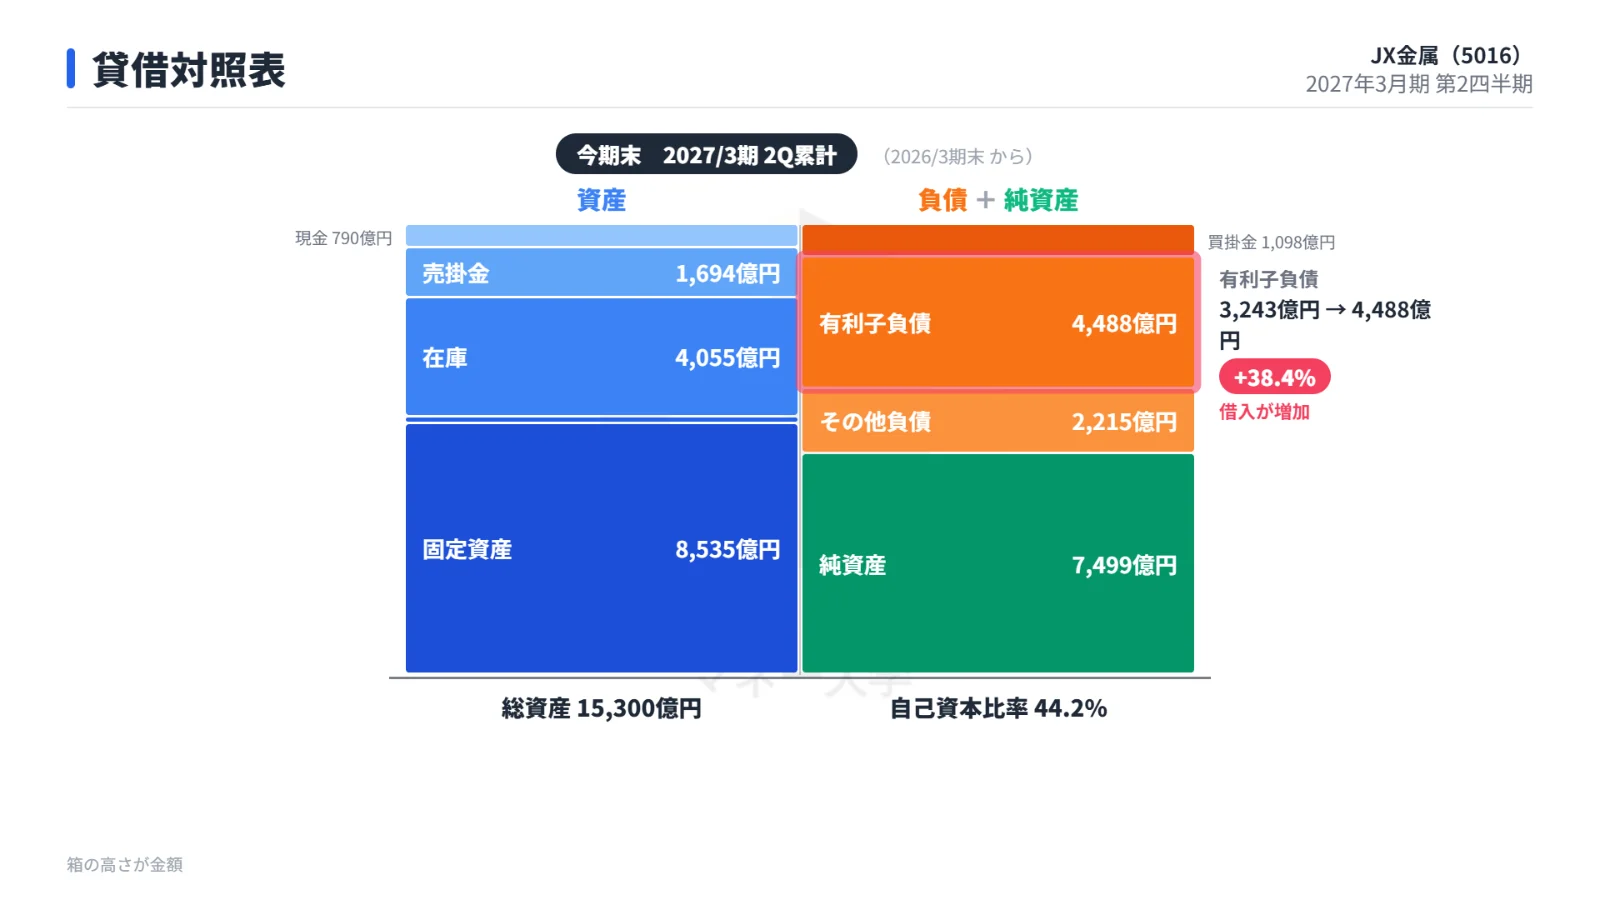
上期は自己株式を1,949億円取得し、資本合計は前期末から884億円減りました。
あわせて転換社債型新株予約権付社債を発行したため、有利子負債は前期末比1,246億円増の4,488億円になっています。
ネットD/Eレシオは0.55倍(+0.19ポイント)に上昇し、親会社所有者帰属持分比率は44.2%(−4.0ポイント)に低下しました。
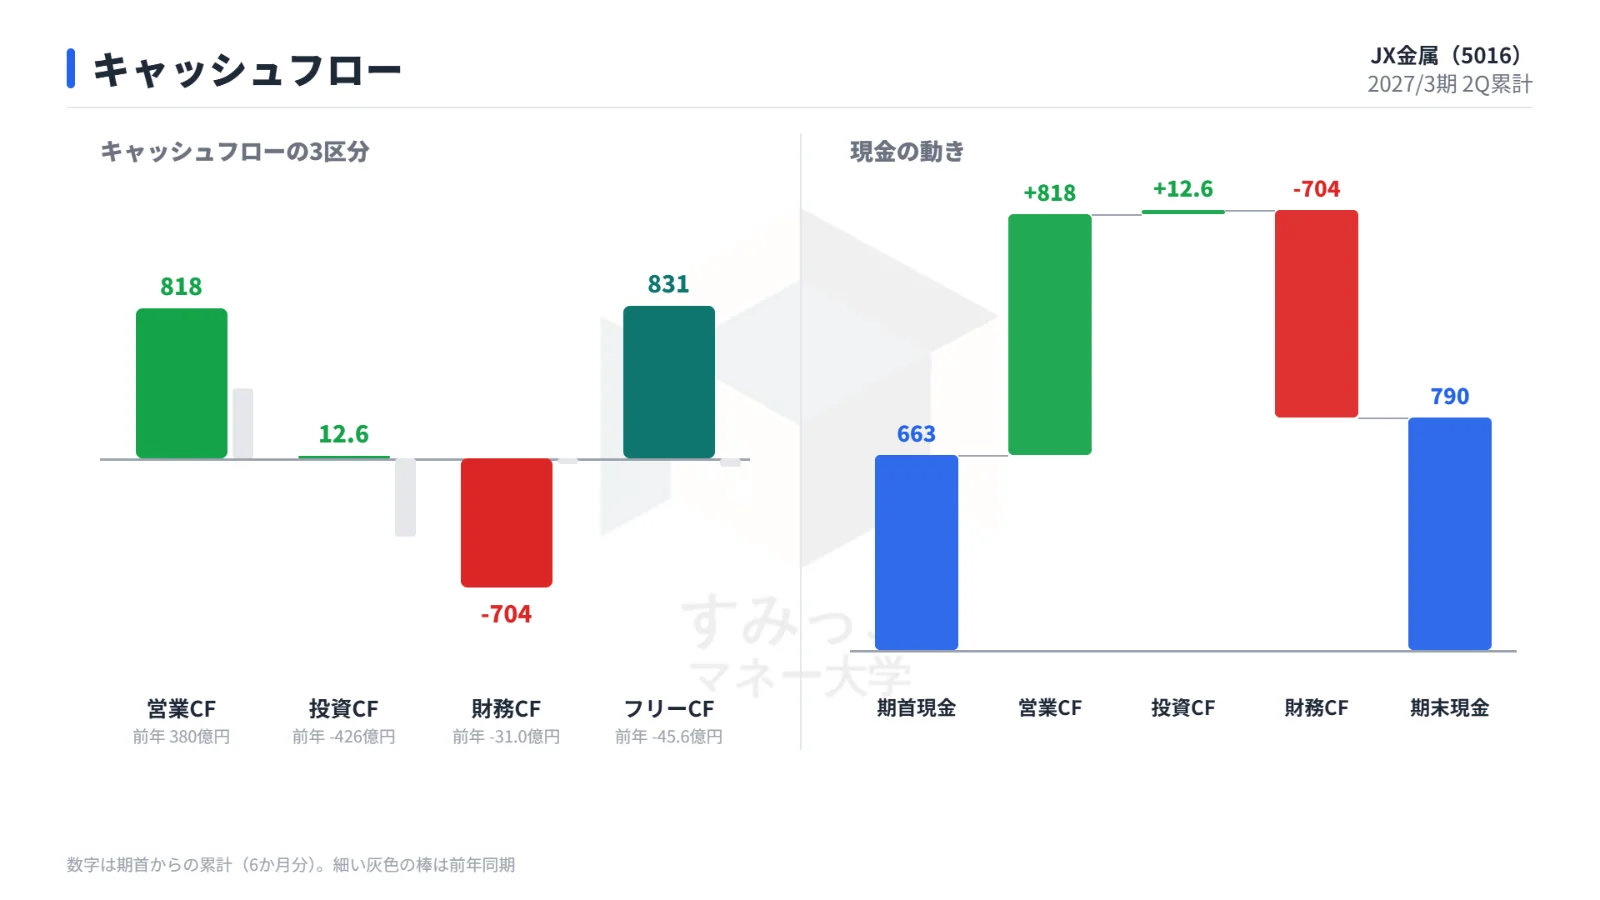
営業キャッシュフローは818億円で、前年同期の380億円から増えました。
棚卸資産の増加や法人所得税の支払いがあった一方、配当金の受取額が809億円(前年同期115億円)に膨らんだことが大きく効いています。
投資キャッシュフローを加えたフリーキャッシュフローは831億円です。
通期予想は上方修正、配当は年20円で据え置き
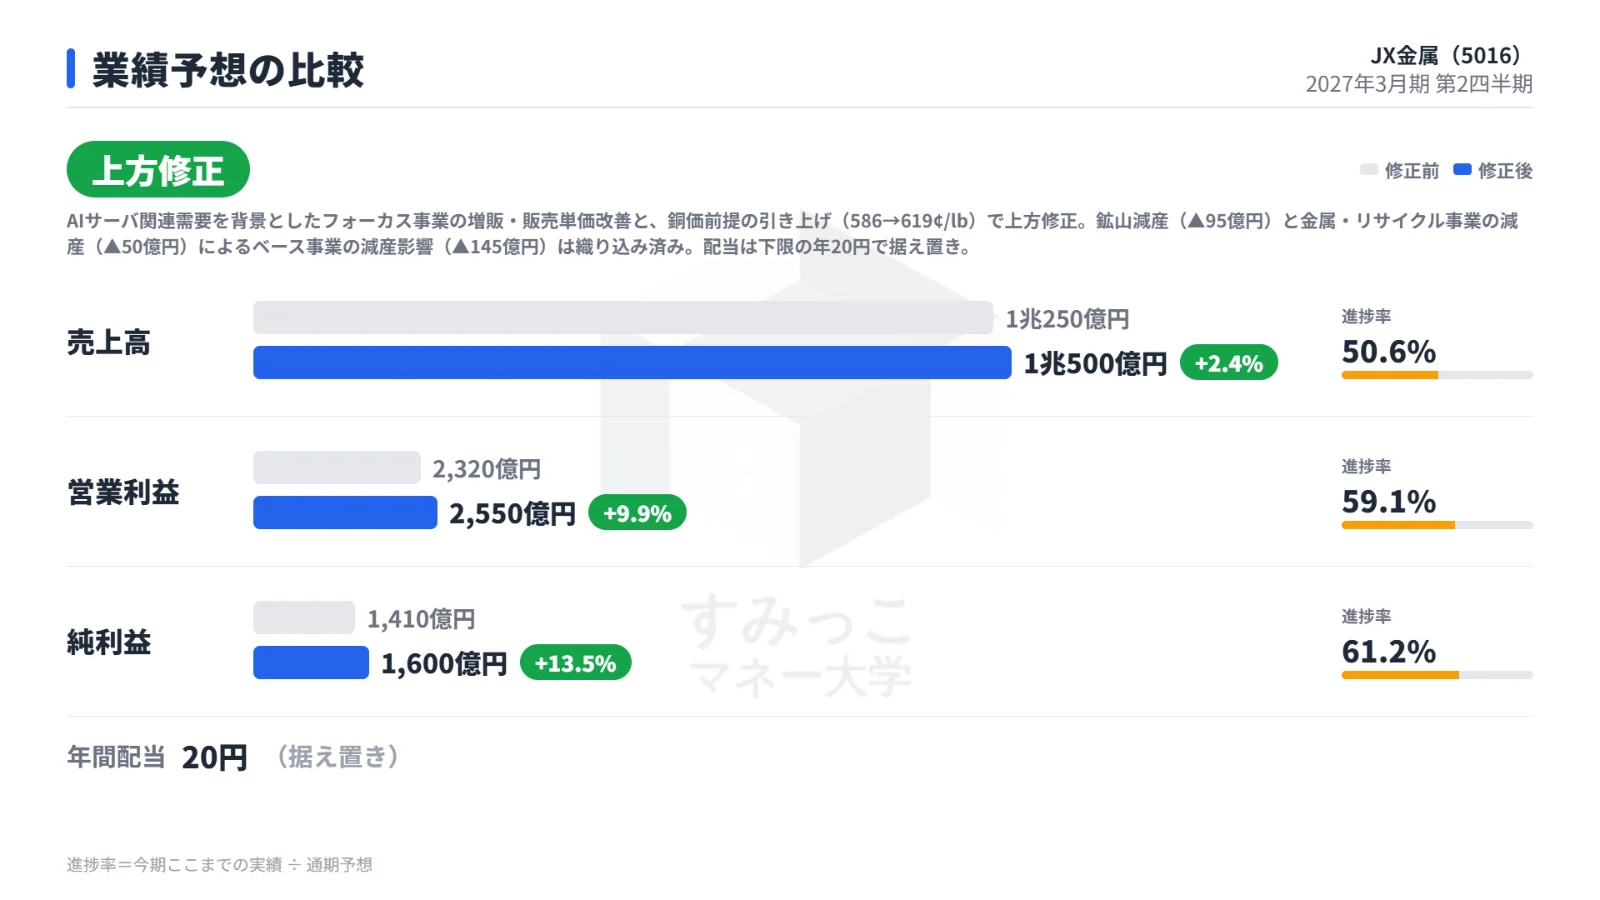
会社は通期予想を引き上げました。
修正前と修正後を比べた表です。
| 項目 | 修正前 | 修正後 | 修正率 | 上期の進捗率 |
|---|---|---|---|---|
| 売上高 | 1兆250億円 | 1兆500億円 | +2.4% | 50.6% |
| 営業利益 | 2,320億円 | 2,550億円 | +9.9% | 59.1% |
| 純利益 | 1,410億円 | 1,600億円 | +13.5% | 61.2% |
| 年間配当 | 20円 | 20円 | − | − |
修正の理由は、AIサーバ関連需要を背景にしたフォーカス事業の増販・販売単価の改善と、銅価前提の引き上げ(586¢→619¢/lb)です。
半導体材料の通期営業利益見通しも610億円から730億円に引き上げられました。
一方で、鉱山減産(▲95億円)と金属・リサイクル事業の減産(▲50億円)を合わせたベース事業の減産影響▲145億円も織り込んでいます。
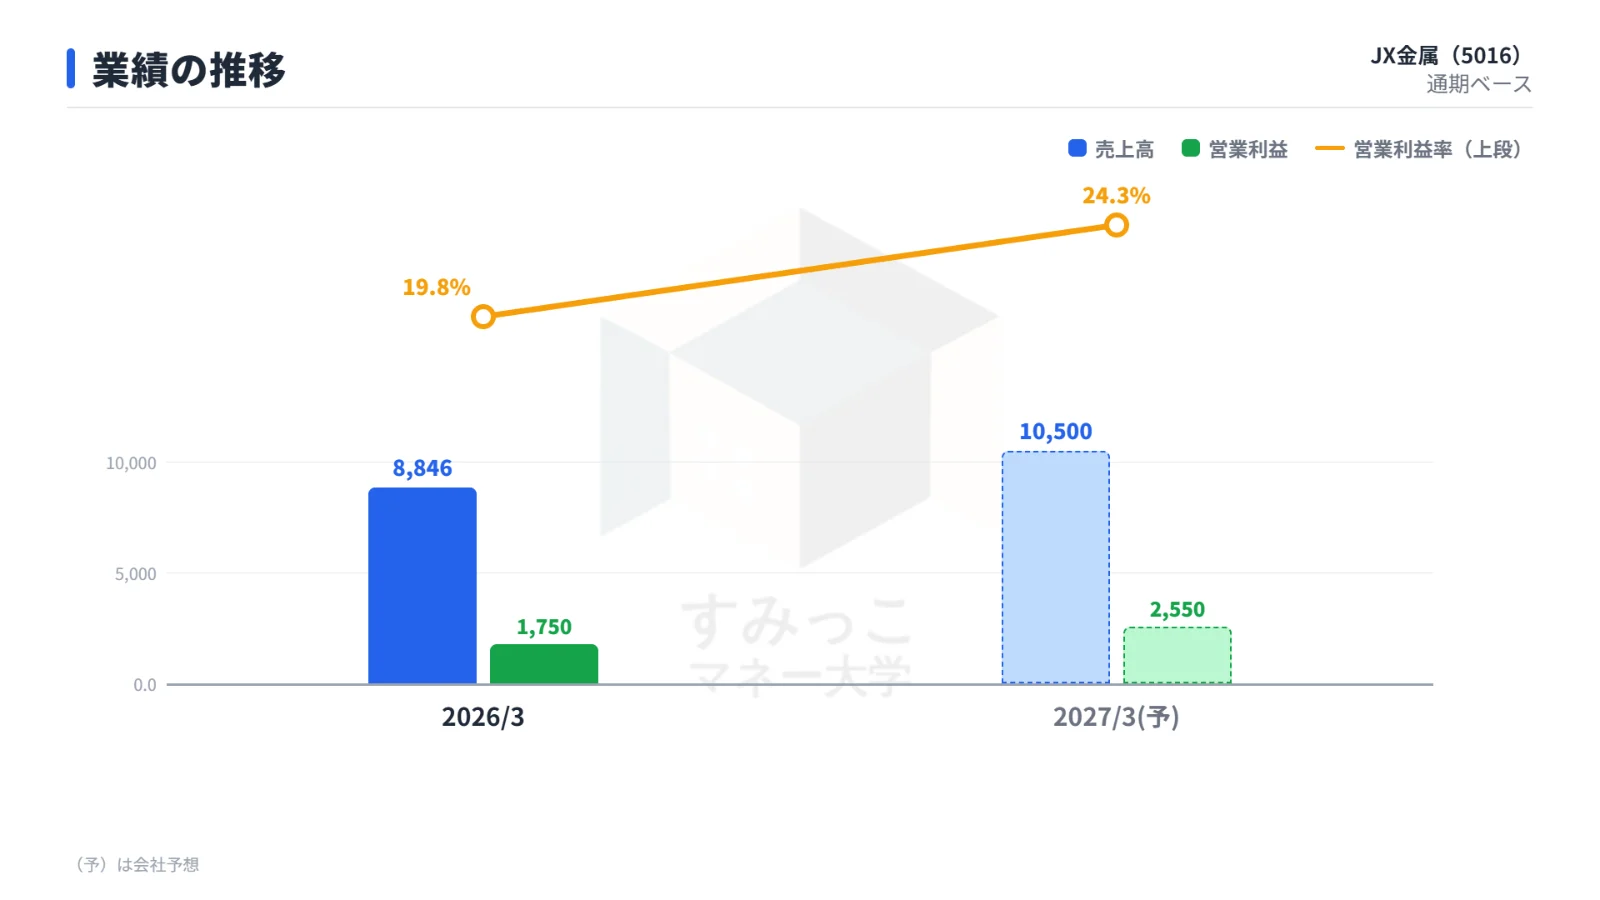
前期(2026年3月期)の実績は売上高8,846億円、営業利益1,750億円で、修正後の予想は営業利益率24.3%(前期19.8%)を見込む形です。
配当は方針の下限である年20円(中間10円・期末10円)で据え置き、自己株式取得と合わせた総還元性向は約133% とされています。
決算後の株価の反応
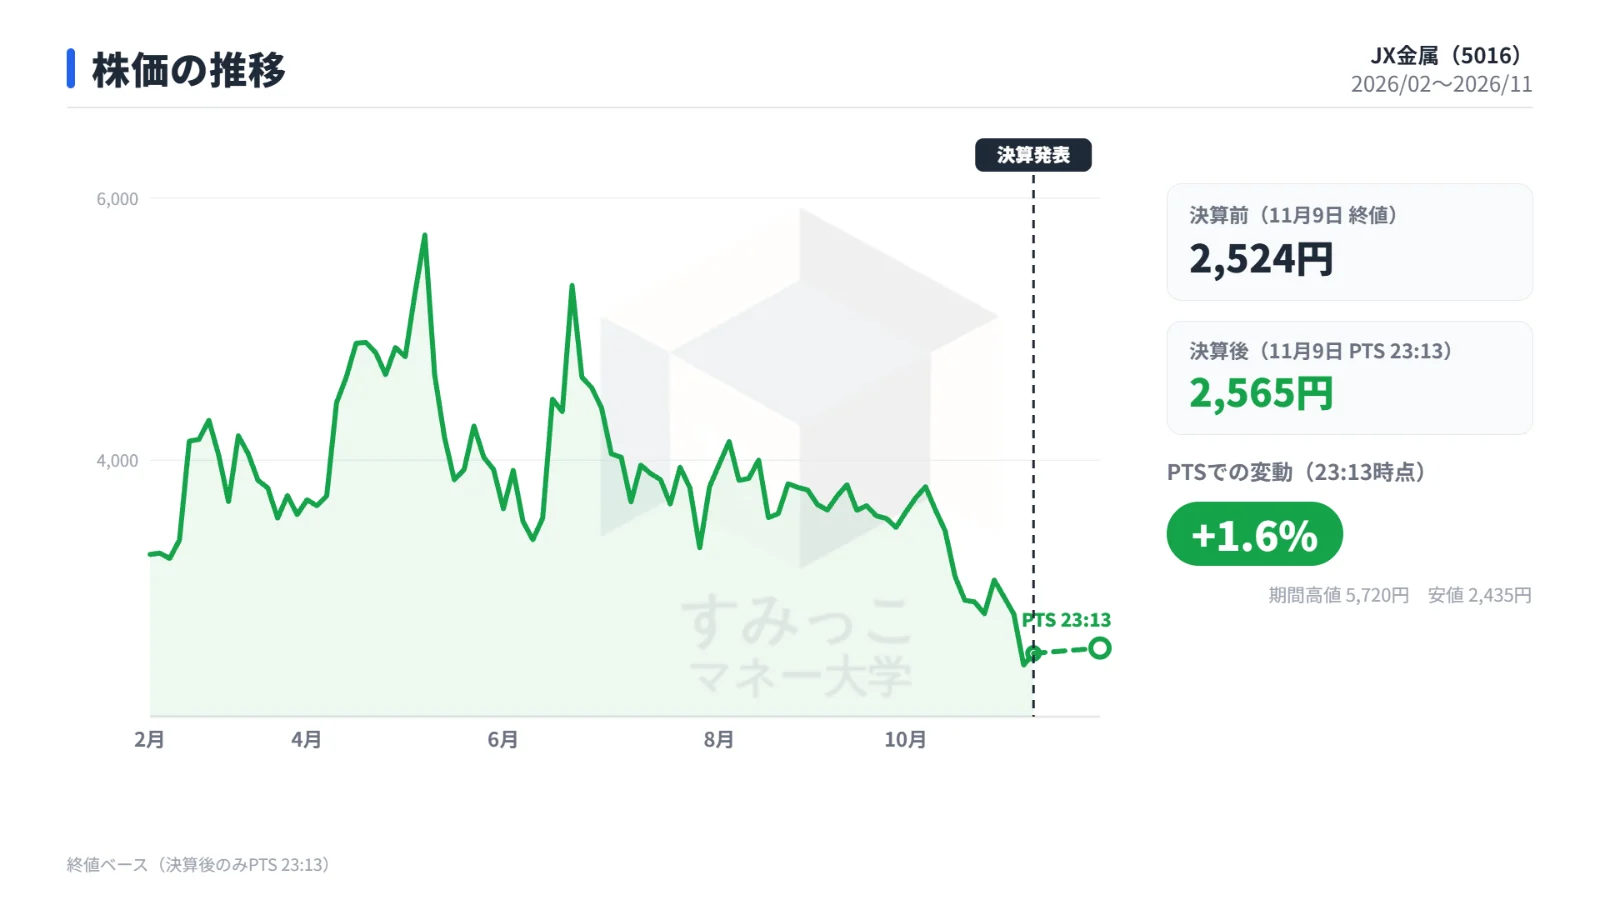
決算発表当日(11月9日)の終値は2,524円で、同日夜のPTSでは2,565円と +1.62%の小幅高でした。
会社は、フォーカス事業や半導体材料の通期見通しはアナリスト予想平均を上回る一方、全社の営業利益(2,550億円)は減産影響によりアナリスト予想平均の2,650億円を下回る水準としています。
上期の上振れと、通期の全社利益の位置づけが並んだ内容です。
株価の推移を見ると、5月11日には終値5,720円をつけましたが、その後は下落基調が続き、10月初めの3,600円台から決算直前の11月6日には2,435円まで下がっていました。
決算発表時点の予想PERは14.3倍、PBRは3.3倍、配当利回りは0.79%です。
今後の注目点
AI向け素材の増産が立ち上がるか
InP基板は2026年度下期から順次、2025年度比で7〜10倍への生産能力増強を進めています。
半導体用ターゲットの増産とあわせ、計画どおり立ち上がってAIデータセンター需要を取り込めるかが、半導体材料の成長を左右します。
銅価・為替と鉱山減産
通期予想は10月以降の銅価615¢/lb(10〜12月630¢、1〜3月600¢)、為替155円が前提です。
10月の実績平均銅価は659¢/lbで、会社は10月以降650¢で推移した場合、営業利益は2,650億円程度になる見込みとしています。
感応度は5円の円安で+50億円、10¢の銅価上昇で+25億円です。
一方で、鉱山減産の長期化は資源事業の利益を押し下げる要因になります。
会社は中東情勢の緊迫化や米国の通商・関税政策を巡る不確実性にも触れています。
株主還元では、高い総還元性向の実行状況も確認ポイントです。
まとめ
JX金属の上期は、銅価上昇と円安、AIデータセンター向け素材の増販により、営業利益が前年の2倍超となり、売上・利益とも市場予想を上回りました。
ただし増益には一過性の権益売却益190億円も含まれています。
通期予想は営業利益2,550億円へ上方修正されましたが、ベース事業の減産影響を織り込み、アナリスト予想平均を下回る水準です。
決算後のPTSは小幅高でした。
今後は、InP基板などの増産の立ち上がり、銅価・為替の推移、そして鉱山減産の行方が焦点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事