【JT(2914)】業績予想修正後に株価下落、ロシア事業の連結除外と今後の配当の焦点
この記事の要点
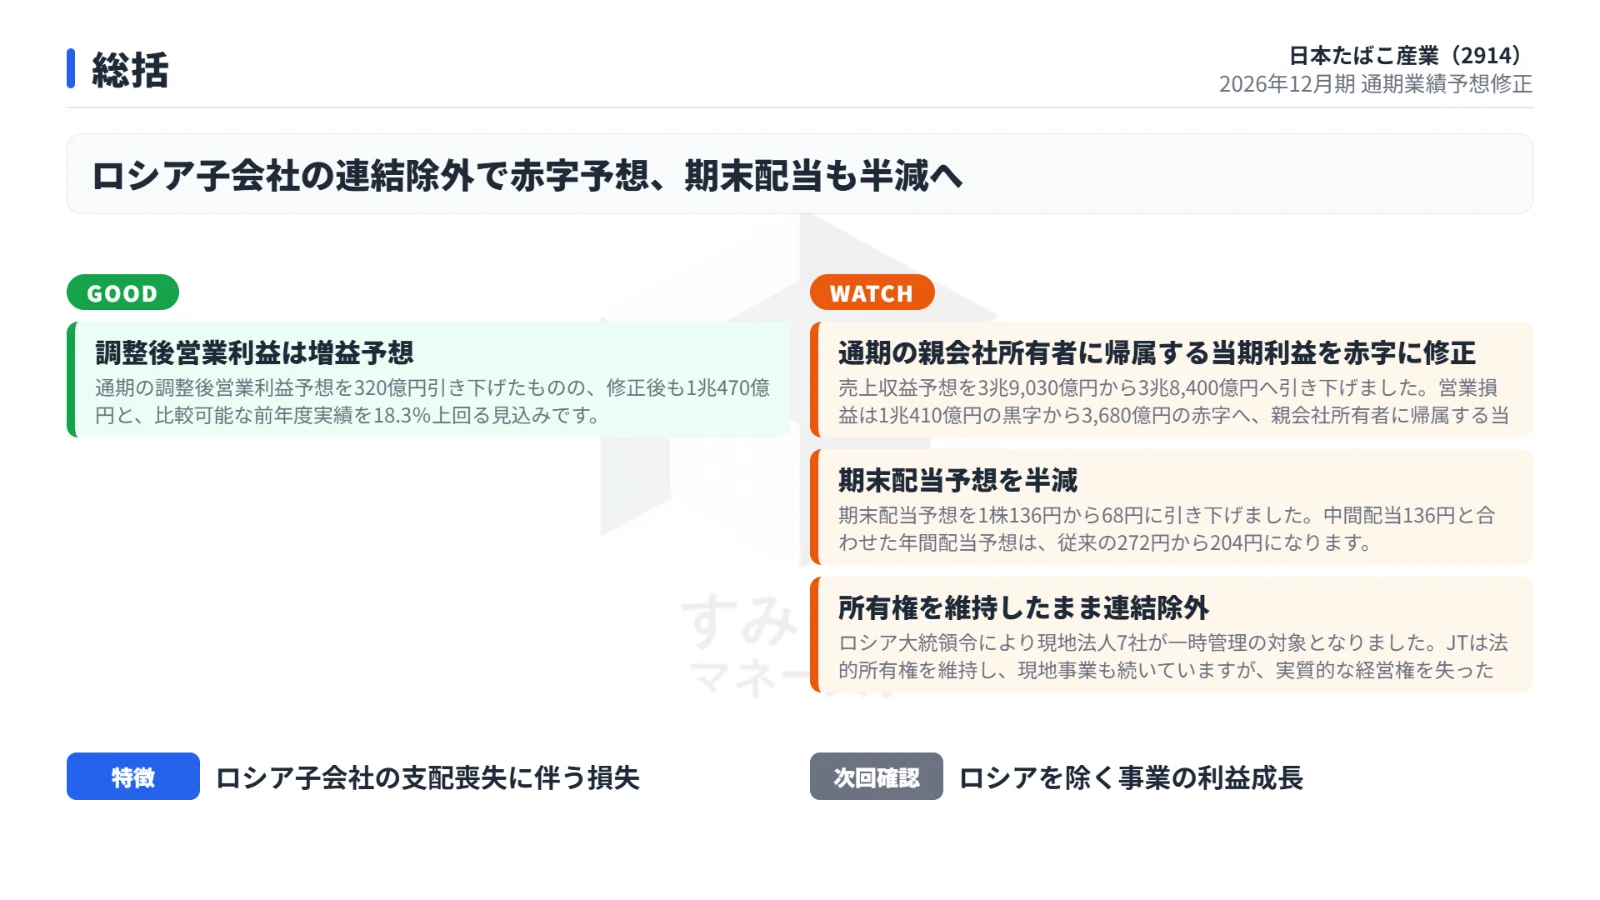
- ロシア子会社7社を連結除外、支配喪失に伴う巨額損失で通期の最終損益は赤字予想へ
- 期末配当予想は半減し年間204円に、現預金の連結除外で資金面にも影響
- ロシアを除く利益成長とキャッシュ創出力、来期以降の配当引き上げが今後の焦点
JTは2026年11月19日、ロシア子会社の連結除外に伴い、2026年12月期の業績予想と配当予想を修正しました。
今回の修正が利益や手元資金に与える影響、翌日の株価下落の背景、来期以降の事業成長と配当の焦点を整理します。
目次(6項目)
ロシア子会社7社の連結除外で巨額損失を計上へ
今回の業績予想修正の中心は、ロシア子会社の支配喪失に伴う損失です。
ロシア大統領令により現地法人7社が一時管理の対象となり、JTは実質的な経営権を失いました。
このため、11月6日付で7社を連結対象から除外しています。
JTは現地法人の法的所有権を維持しており、現地での事業も続いています。
一方、連結決算では、のれんを含む純資産の連結除外損、グループ内ローンの減損、累積為替換算差額などの損益への振り替えが生じる見込みです。
会社が見込む支配喪失に伴う損失は、約1兆3,770億円です。
通期の営業利益予想の引き下げ額である1兆4,090億円の大半を、この損失が占めます。
また、ロシア事業の11~12月分の損益も連結対象から外れます。
今回の修正には、支配喪失に伴う損失と、ロシア事業の利益が連結業績に入らなくなる影響の両方が含まれています。
通期は赤字予想へ、調整後営業利益は増益を見込む
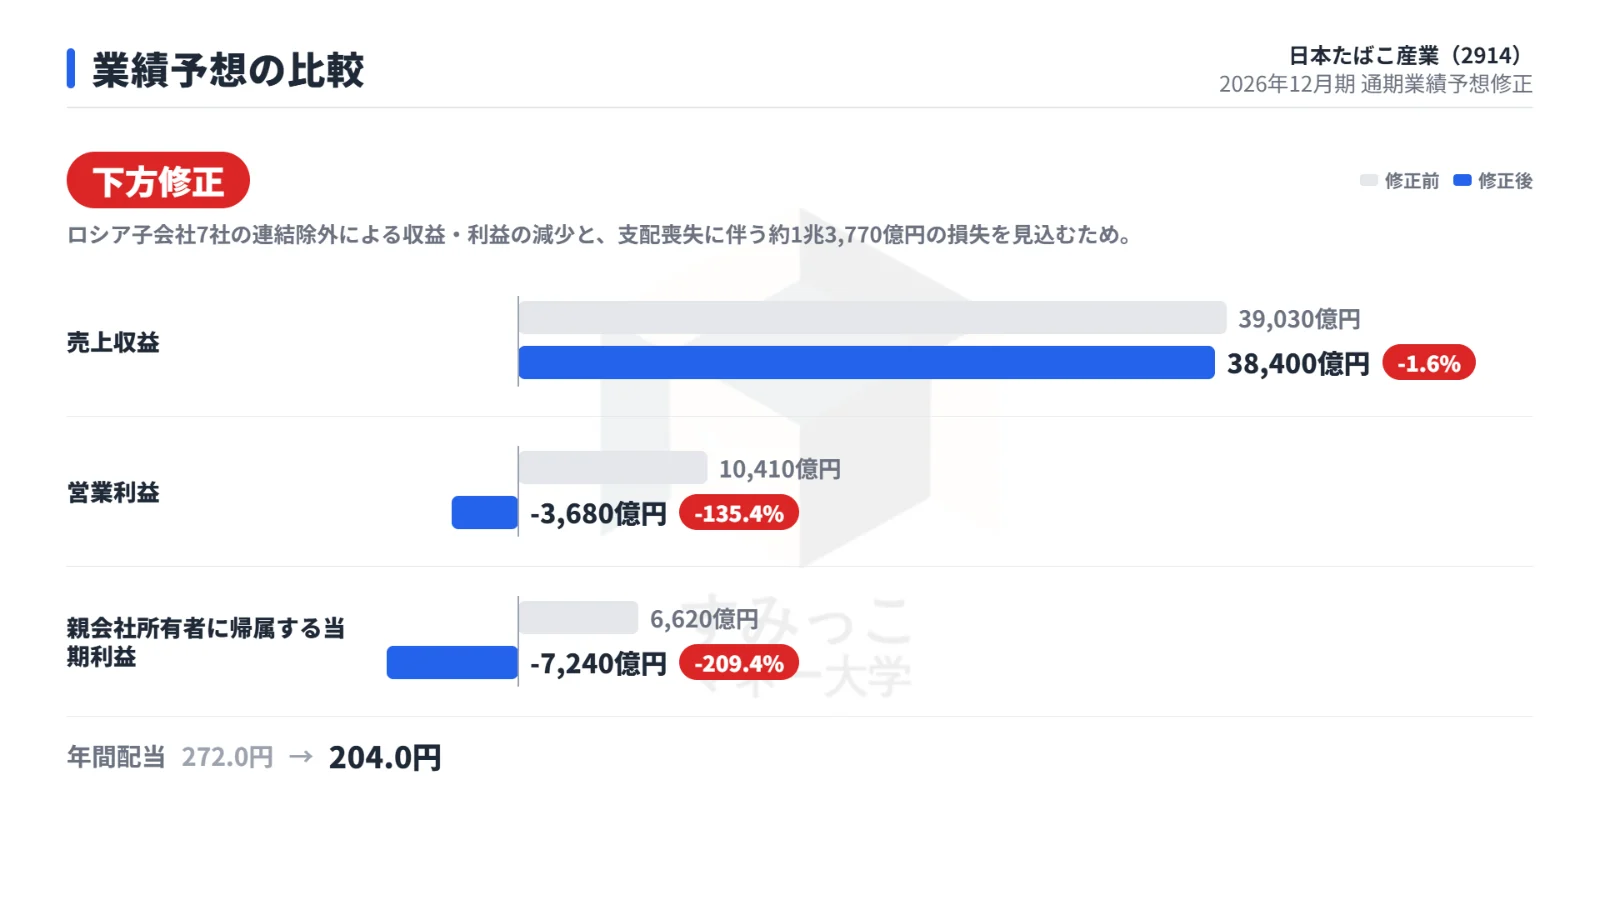
2026年12月期の通期予想は、売上収益を引き下げるとともに、営業損益と最終損益を黒字から赤字へ修正しました。
会社が公表した通期業績予想の修正前後は、次のとおりです。
| 項目 | 修正前 | 修正後 |
|---|---|---|
| 売上収益 | 3兆9,030億円 | 3兆8,400億円 |
| 営業損益 | 1兆410億円の黒字 | 3,680億円の赤字 |
| 親会社所有者に帰属する当期損益 | 6,620億円の黒字 | 7,240億円の赤字 |
最終損益は7,240億円の赤字予想となりました。
支配喪失に伴う損失は、営業損益と最終損益の両方に影響します。
一方、支配喪失に伴う損失を除いた調整後営業利益は、引き続き増益を見込んでいます。
修正後の調整後営業利益と、前回予想・比較可能な前年度実績との差は、次のとおりです。
| 項目 | 修正後予想 | 前回予想比 | 比較可能な前年度実績比 |
|---|---|---|---|
| 調整後営業利益 | 1兆470億円 | 320億円減 | 18.3%増 |
調整後営業利益は、支配喪失に伴う損失を除く指標です。
今回の修正では、巨額損失を含む営業損益と、調整後営業利益を分けて捉えることが、業績の構造を理解するポイントになります。
調整後営業利益も下方修正されていますが、比較可能な前年度実績に対しては増益を維持する見通しです。
期末配当を半減、手元資金とフリーキャッシュフローにも影響
業績予想の修正に合わせて、会社は期末配当予想を引き下げました。
中間配当と合わせた年間配当予想も減額となります。
1株当たり配当の修正内容は、次のとおりです。
| 項目 | 修正前 | 修正後 |
|---|---|---|
| 中間配当 | 136円 | 136円 |
| 期末配当予想 | 136円 | 68円 |
| 年間配当予想 | 272円 | 204円 |
期末配当予想は半減し、年間配当予想は204円となりました。
会社は赤字見通しに加え、財務規律、将来の成長投資、中長期の利益とキャッシュの創出力を考慮しています。
連結除外は、利益だけでなく資金面にも影響します。
ロシア現地法人が保有する現預金約4,000億円が、連結対象から外れる見込みです。
通期のフリーキャッシュフロー予想も、次のように引き下げられました。
| 項目 | 修正後予想 | 前回予想比 |
|---|---|---|
| フリーキャッシュフロー | 1,780億円 | 4,180億円減 |
配当を考えるうえでは、損益の赤字化とともに、連結ベースの手元資金の減少も注目点です。
会社は成長投資を続けながら配当水準を決めるうえで、今後のフリーキャッシュフローと財務規律を考慮しています。
株価は翌日に下落、減配と翌期以降の利益への懸念
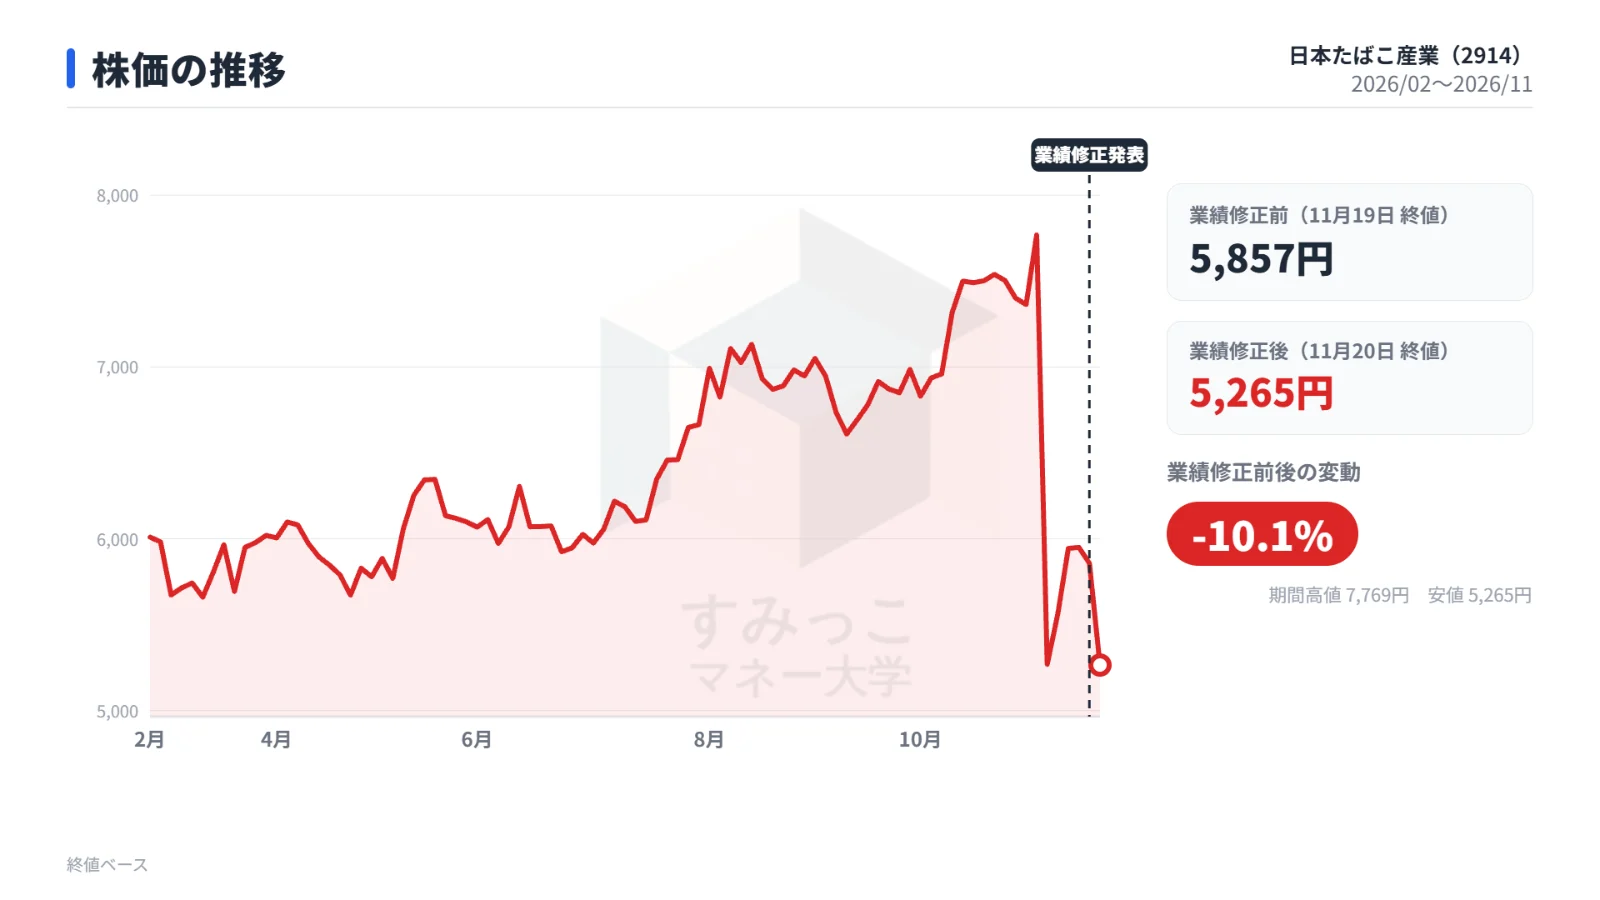
11月19日の引け後に発表された業績・配当予想の修正を受け、翌20日の株価は下落しました。
発表前後の終値の比較は、次のとおりです。
| 項目 | 株価・騰落率 |
|---|---|
| 11月19日終値 | 5,857円 |
| 11月20日終値 | 5,265円 |
| 騰落率 | −10.1% |
市場では、最終損益の赤字転落見通しと減配が嫌気されました。
SMBC日興証券の古田典氏は、減配幅は自身の想定どおりだったものの、市場には減配がより小幅にとどまるとの期待もあったとみられると指摘し、短期的な株価へのマイナス反応を見込んでいました。
もう一つの焦点は、翌期以降の利益です。
JTは11月9日、10月29日に公表した通期予想を基に、ロシア市場がグループ全体の調整後営業利益の約25%を占める見込みだと明らかにしていました。
連結除外が続けば、翌期以降もロシア事業の利益が連結業績に反映されなくなるとの懸念があります。
今回の売りには、当期の巨額損失や減配に加え、今後の利益水準への懸念も背景にありました。
今後の焦点はロシアを除く成長と配当の引き上げ
今後の事業面では、ロシア市場を除いた利益成長が焦点です。
会社は比較可能なベースで、2027~2029年の全社為替一定ベース調整後営業利益について、年平均10%超の成長を見込んでいます。
成長を担うたばこ事業では、燃焼性たばこの価格設定とシェア拡大を掲げています。
加熱式たばこでは、「プルーム」の売上成長と収益性向上が柱です。
ロシア事業の利益が連結対象から外れるなか、これらの取り組みを通じた利益成長が注目されます。
配当については、2027年以降、当面の配当性向を70%の目安とする予定です。
従来の配当方針との関係は、次のとおりです。
| 項目 | 従来の方針 | 2027年以降の予定 |
|---|---|---|
| 配当性向の目安 | 75%±5% | 当面70% |
70%は従来方針の下限に当たります。
会社は成長投資を続けながら、年間配当204円からの継続的な引き上げを目指しています。
今後は、ロシアを除く事業の利益成長、プルームの収益性向上、フリーキャッシュフローの水準が、成長投資と配当の両立を捉えるうえでの注目点になります。
まとめ
今回の予想修正では、ロシア子会社の支配喪失に伴う巨額損失により、通期の最終損益が赤字予想へ転じ、年間配当も減額されました。
一方、調整後営業利益は、比較可能な前年度実績に対して増益を見込んでいます。
今後の焦点は、ロシアを除く事業の利益成長とキャッシュ創出力です。
会社が掲げる成長目標と、年間配当204円からの継続的な引き上げ方針が、来期以降の業績・配当を見る軸になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事