【カプコン(9697)】好決算発表後にPTSで株価が下落、業績好調の背景と今後の焦点
この記事の要点
- 中間期は新作投入と過去作販売の伸長で大幅増益を達成し市場予想を超過
- 通期予想進捗率は営業利益73.2%に達するも通期見通しは据え置き
- 好調な決算内容の一方で発表直後の夜間取引では株価が5.96%下落
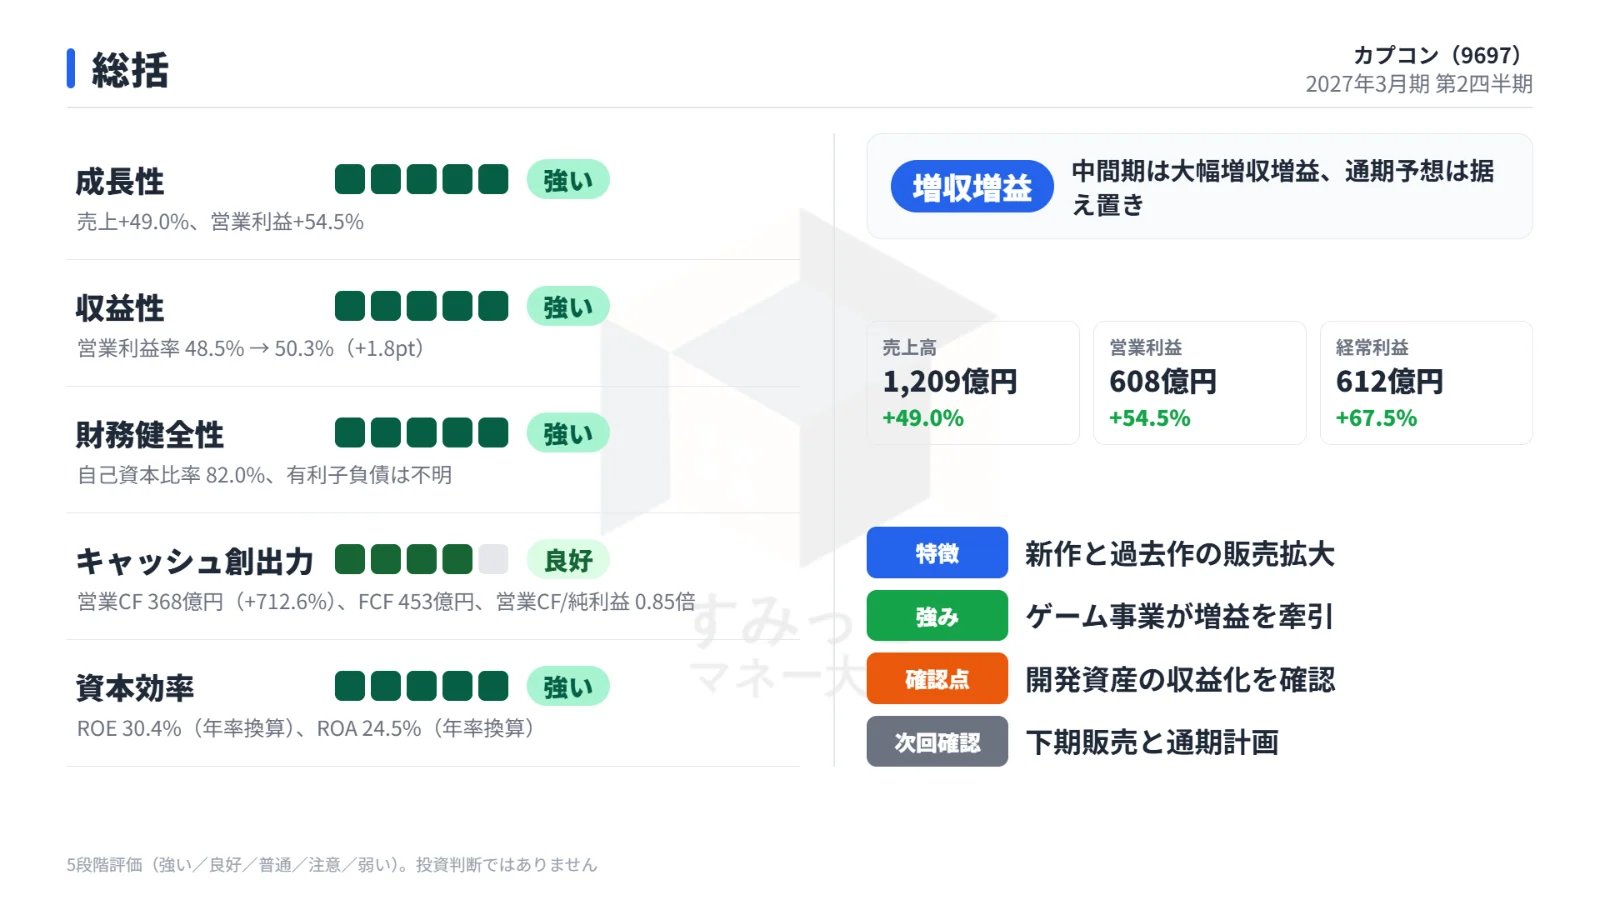
カプコンが発表した2027年3月期第2四半期決算は、新作の投入や過去作の販売拡大によって大幅な増収増益を達成しました。
本記事では、市場予想を上回る実績を記録した背景や通期業績予想の進捗状況を整理したうえで、決算発表直後に見られた夜間取引(PTS)での株価の反応について分かりやすく解説します。
さらに、主力シリーズの今後の販売動向や注目すべき論点についても資料に基づいて掘り下げていきます。
第2四半期累計の実績と大幅増益の背景
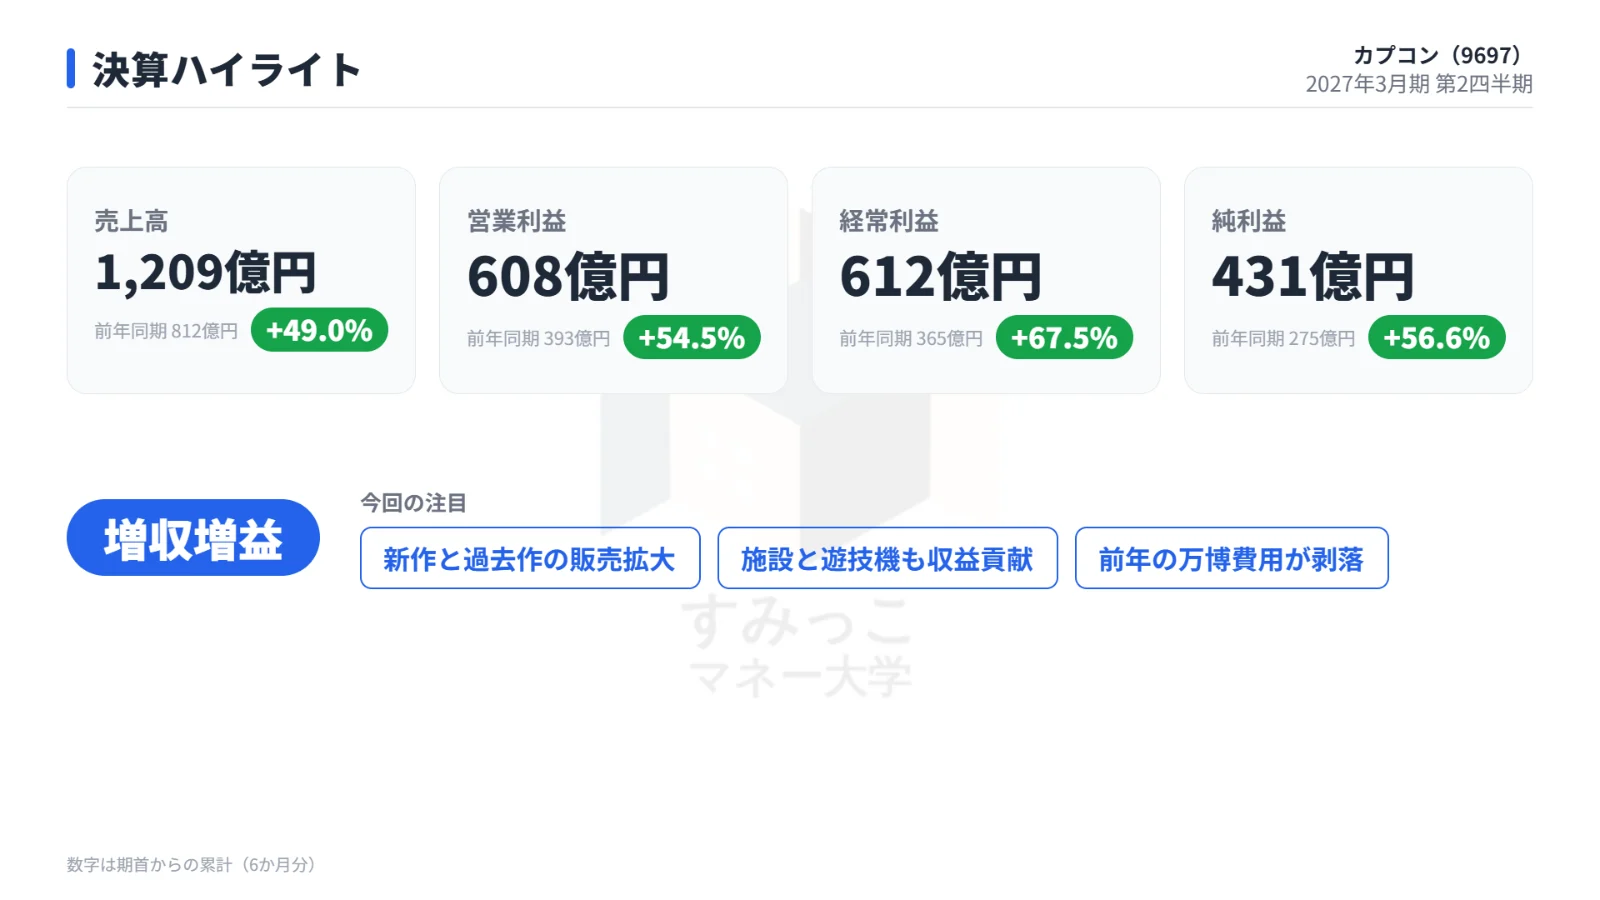
カプコンが発表した2027年3月期第2四半期累計(2026年4月〜9月)の連結業績は、売上高・各段階利益ともに前年同期を大幅に上回る好調な着地となりました。
以下の表は、2027年3月期第2四半期累計の実績値と前年同期比、および市場予想との比較をまとめたものです。
| 項目 | 実績値 | 前年同期比 | 市場予想(IFIS) | 予想比判定 |
|---|---|---|---|---|
| 売上高 | 1,208億8,700万円 | +49.0% | 1,170億3,900万円 | クリア |
| 営業利益 | 607億6,900万円 | +54.5% | 585億2,000万円 | クリア |
| 経常利益 | ― | ― | 592億7,000万円 | ― |
| 純利益 | 430億8,300万円 | +56.6% | 414億8,900万円 | クリア |
実績値はいずれも市場予想を上回る水準を達成しており、業績の勢いを示す結果となっています。
大幅な増収増益を牽引したのは、ゲーム販売本数の急速な伸びです。
当第2四半期累計期間におけるゲーム販売本数は、前年同期の2,385万本から3,686万本へと大幅に増加しました。
具体的には、『プラグマタ』や『鬼武者』といった期待の新作タイトルの投入が行われたことに加え、主力シリーズを中心とした過去作(リピートタイトル)の販売が継続して好調を維持したことが販売本数を押し上げました。
新作が話題を集めると同時に、過去の関連作へも需要が波及するという同社の販売モデルがしっかりと機能した形です。
セグメント別の動向と損益状況
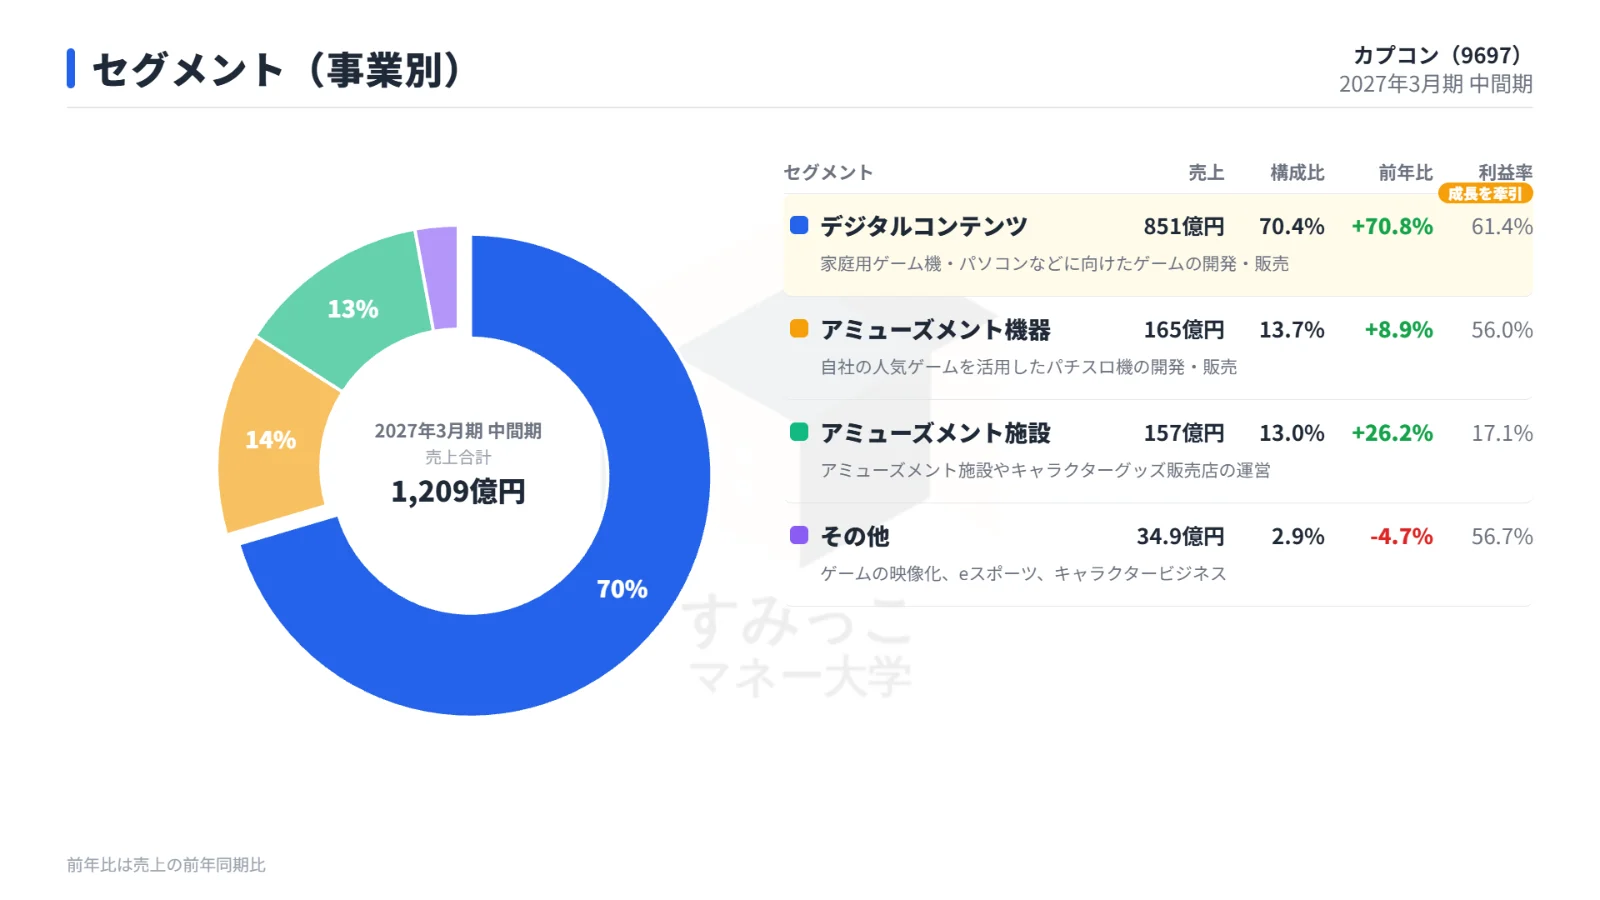
事業セグメント別の状況を見ると、同社の中核事業であるデジタルコンテンツ事業が全社利益を大きく押し上げていることが分かります。
デジタルコンテンツ事業の営業利益は、前年同期比66.7%増となる523億800万円を記録しました。
全社の営業利益607億6,900万円の大半を同事業が稼ぎ出しており、ゲームソフトの販売拡大が増益の主因であることが明確に示されています。
また、ゲームソフト以外の事業領域でも堅調な推移が確認できます。
店舗展開を進めるアミューズメント施設事業や、パチンコ・パチスロを扱うアミューズメント機器事業においても増益を達成しました。
施設の出店効果や遊技機の新機種販売がそれぞれ収益に寄与しています。
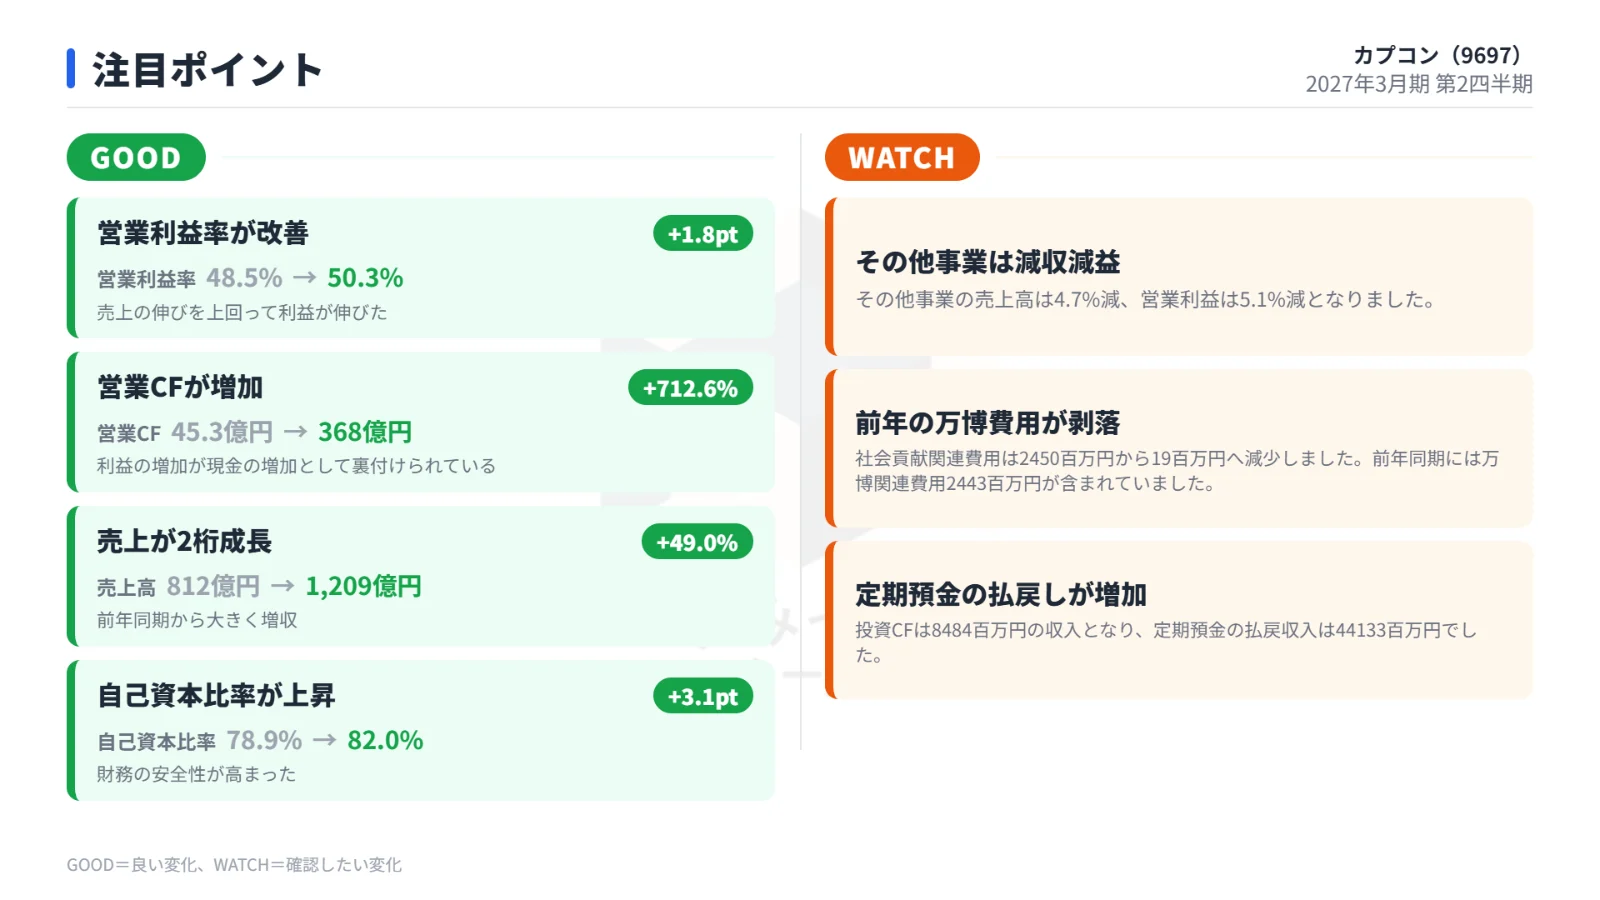
一方で、その他事業の営業利益については前年同期比で5.1%の減益となりました。
全体としてはデジタルコンテンツ事業の強い伸びと施設・機器事業の増益がその他事業の減少を十分に補い、会社全体としての大幅増益を実現しています。
通期業績予想と進捗状況
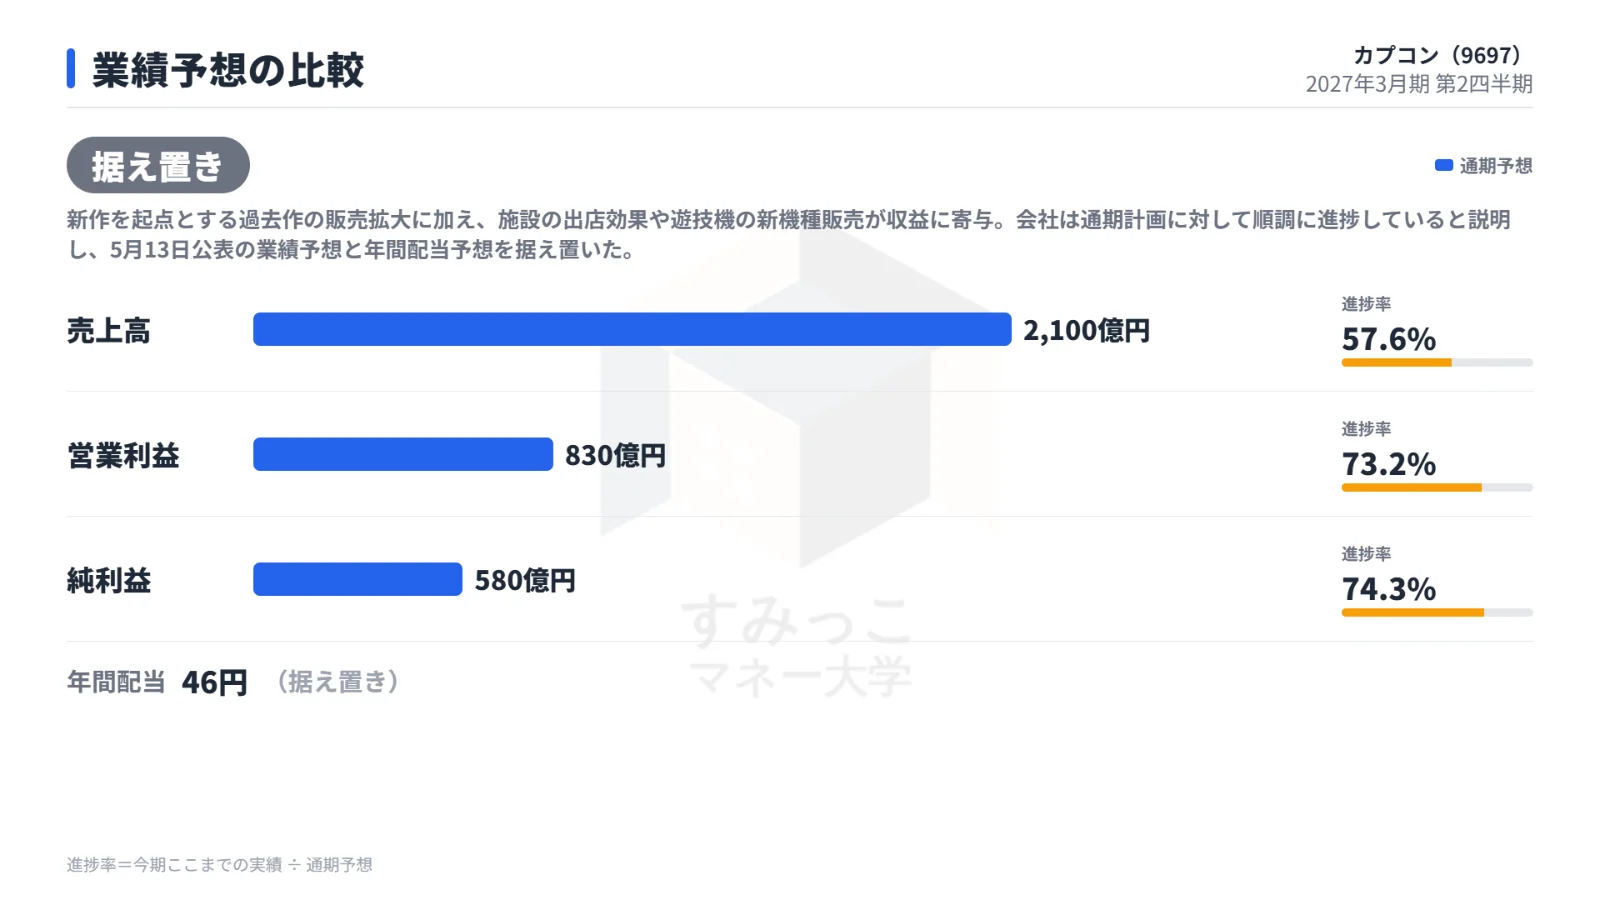
中間期において高い業績の伸びを示したカプコンですが、通期の連結業績予想については従来の計画を据え置きとしています。
以下の表は、2027年3月期の通期連結業績予想と、中間期実績に基づく進捗率をまとめたものです。
| 項目 | 従来予想 | 今回予想 | 修正率 | 第2四半期進捗率 |
|---|---|---|---|---|
| 売上高 | 2,100億円 | 2,100億円 | 0.0% | 57.6% |
| 営業利益 | 830億円 | 830億円 | 0.0% | 73.2% |
| 純利益 | 580億円 | 580億円 | 0.0% | 74.3% |
| 年間配当 | 46円 | 46円 | 0.0% | ― |
中間期を終えた段階で、営業利益の進捗率は73.2%、純利益の進捗率は74.3%に達しています。
売上高の進捗率57.6%に対しても利益の進捗が先行しており、高い利益率を伴って推移している状況です。
会社側は、新作を起点とした過去作の販売拡大に加え、アミューズメント施設の出店効果や遊技機の新機種販売が順調に収益へ寄与していると説明しています。
そのうえで、通期計画に対して業績は順調に進捗しているとの認識を示し、2026年5月13日に公表した通期業績予想および年間配当予想(46円)を変更せず維持する判断を下しました。
決算発表直後の市場の反応と株価の動き
第2四半期の実績が市場予想を上回り、通期計画に対する進捗率も7割を超える高水準となった一方で、決算発表直後の株式市場では異なる反応が見られました。
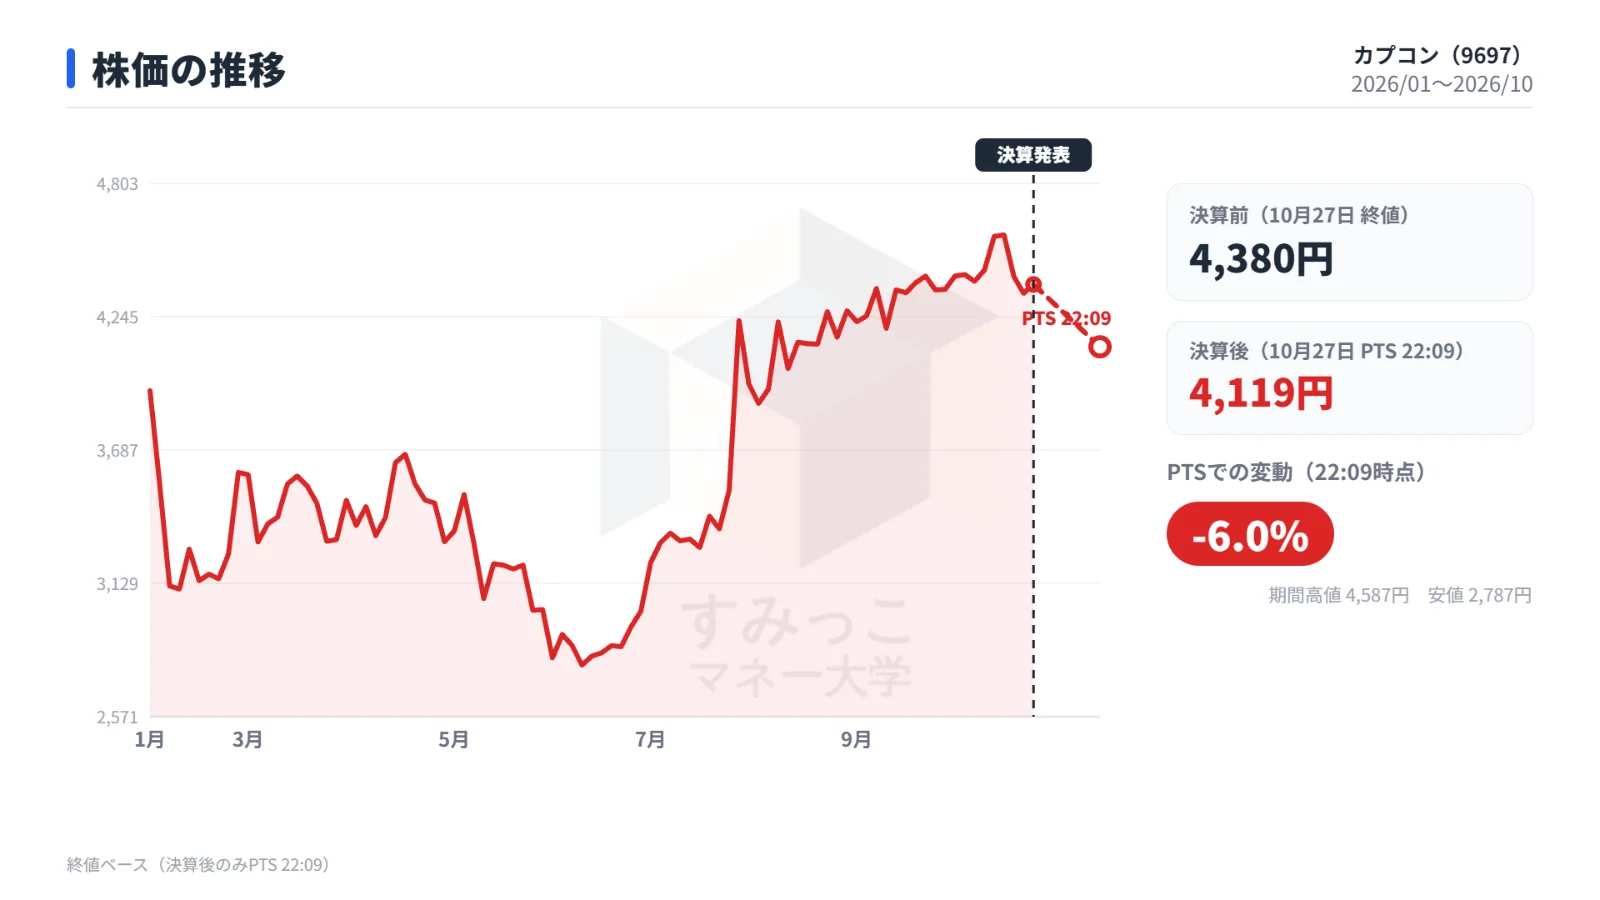
決算発表当日である2026年10月27日の通常取引において、カプコンの株価は終値4,380円をつけていました。
しかし、決算発表後の夜間私設取引所(PTS)において、同日22時09分時点の株価は4,119円(マイナス5.96%)へと下落しました。
中間期の業績数字そのものは市場コンセンサスをクリアしていたものの、夜間取引では売りが先行する結果となっています。
今回の決算発表において通期業績予想が据え置かれたことなど複数の受け止め方が考えられますが、開示された添付資料の範囲内では、このPTS株価下落をもたらした具体的な要因について明確に言及されている記載は確認できません。
なお、決算発表時点における同社の主要な指標データは、時価総額が2兆3,346億円、予想PER(株価収益率)が31.6倍、PBR(株価純資産倍率)が6.1倍、配当利回りが1.05%となっています。
今後の焦点と個人投資家が注目すべき点
今後の動向を見極めるにあたり、個人投資家が確認しておきたい重要なポイントは複数存在します。
第一に注目されるのは、販売タイトルにおける売上の持続性です。
中間期の業績を押し上げた新作タイトルである『プラグマタ』や『鬼武者』の販売が下期以降も継続して伸びるかどうかに加え、同社の強みである『バイオハザード』をはじめとする主力シリーズの過去作販売が持続するかが焦点となります。
新作の話題が一巡した後も過去作のダウンロード販売などが高水準を維持できるかが、利益水準の維持に直結します。
第二に、下期の販売実績と通期業績予想の修正有無が挙げられます。
上期終了時点で利益の進捗率は7割を超えているため、下期の販売動向次第では通期予想の見直しが行われるかどうかが市場の関心事となります。
同時に、資産面におけるゲームソフト仕掛品の増加に見合う収益化が順調に進むかどうかも確認しておく必要があります。
ゲーム開発にかかる先行投資が、将来的な販売本数や売上高として確実に回収されるかどうかが長期的な成長の鍵を握ります。
まとめ:好調な中間実績と下期に向けた見通し
カプコンの2027年3月期第2四半期決算は、売上高が前年同期比49.0%増、営業利益が同54.5%増と、事前の市場予想を上回る大幅な増収増益となりました。
新作『プラグマタ』や『鬼武者』の投入とゲーム販売本数の拡大(3,686万本)が業績を牽引し、デジタルコンテンツ事業の営業利益は523億800万円に達しています。
通期業績予想に対する営業利益の進捗率は73.2%に達しているものの、会社側は従来の通期見通しを据え置きました。
決算発表直後のPTS取引では株価が5.96%下落するなど、市場の反応には慎重さも見られます。
今後の展開としては、新作および主力過去作の販売継続性や、ゲームソフト仕掛品の回収状況、そして通期業績予想の動向が引き続き注目されます。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事