【信越化学工業(4063)】決算発表後の株価はPTSで小幅高、電子材料が牽引した業績の推移と下期の注目点
この記事の要点
- 上半期は電子材料や機能材料が牽引し二桁の増収営業増益を達成しました。
- 通期業績予想と記念配当を含む年間配当予想は従来水準に据え置かれました。
- 決算後のPTS株価は小幅高となり今後は塩ビ市況や為替前提が焦点です。
信越化学工業が発表した2027年3月期第2四半期決算の全体像と事業別の状況を整理して解説します。
好調な電子材料事業が業績を押し上げた要因や通期予想の進捗状況、そして今後の事業環境におけるポイントが分かります。
第2四半期累計の実績と増収増益の背景
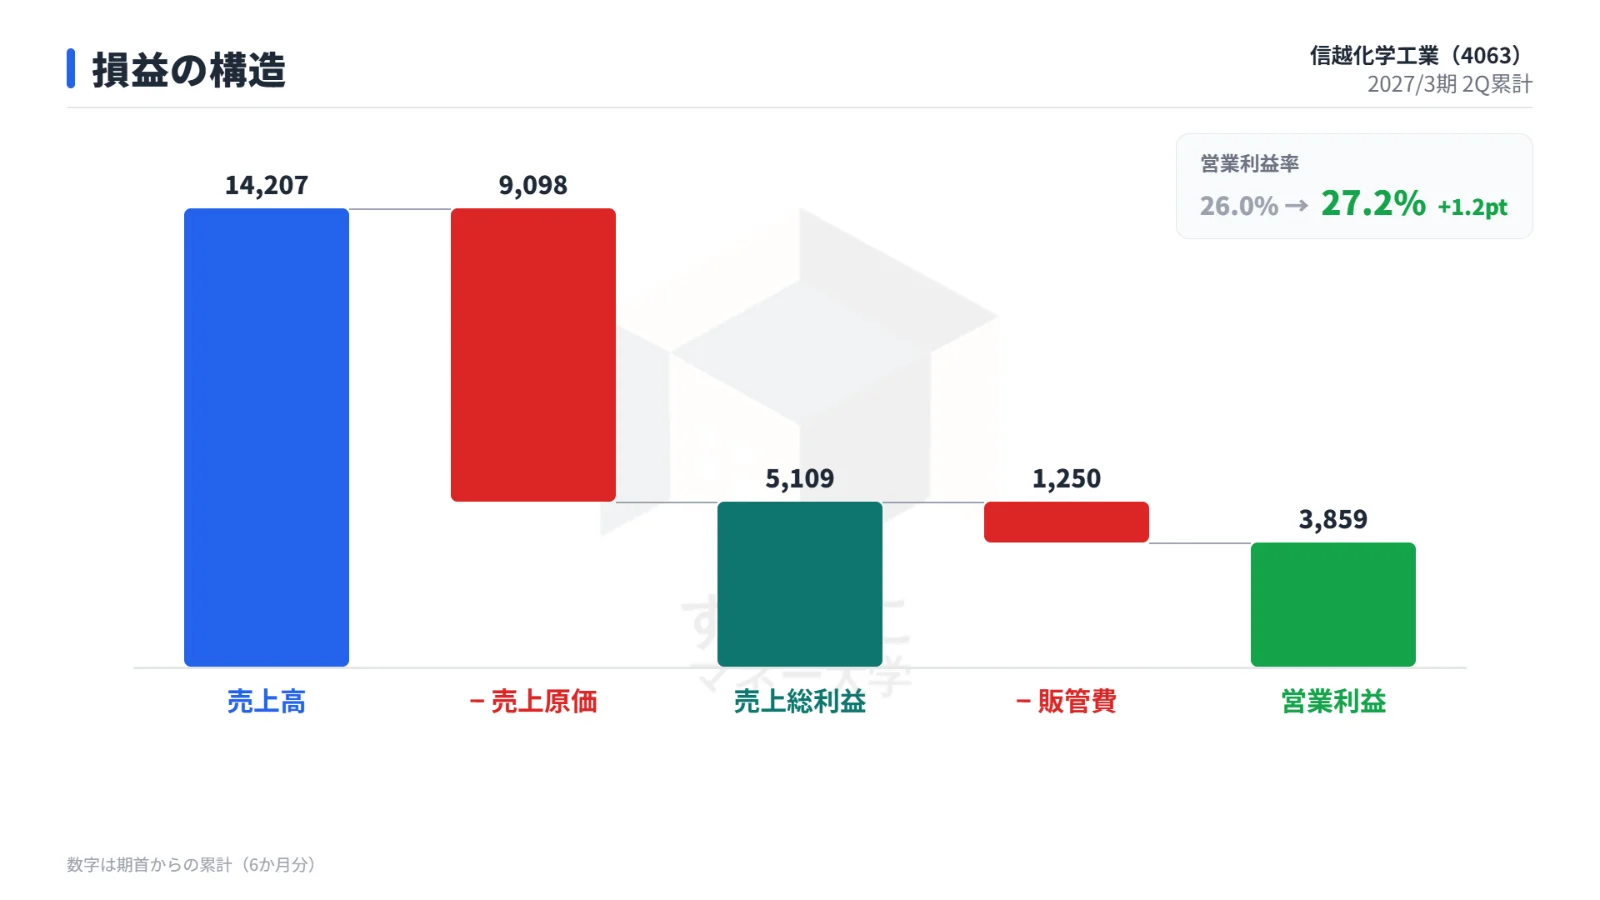
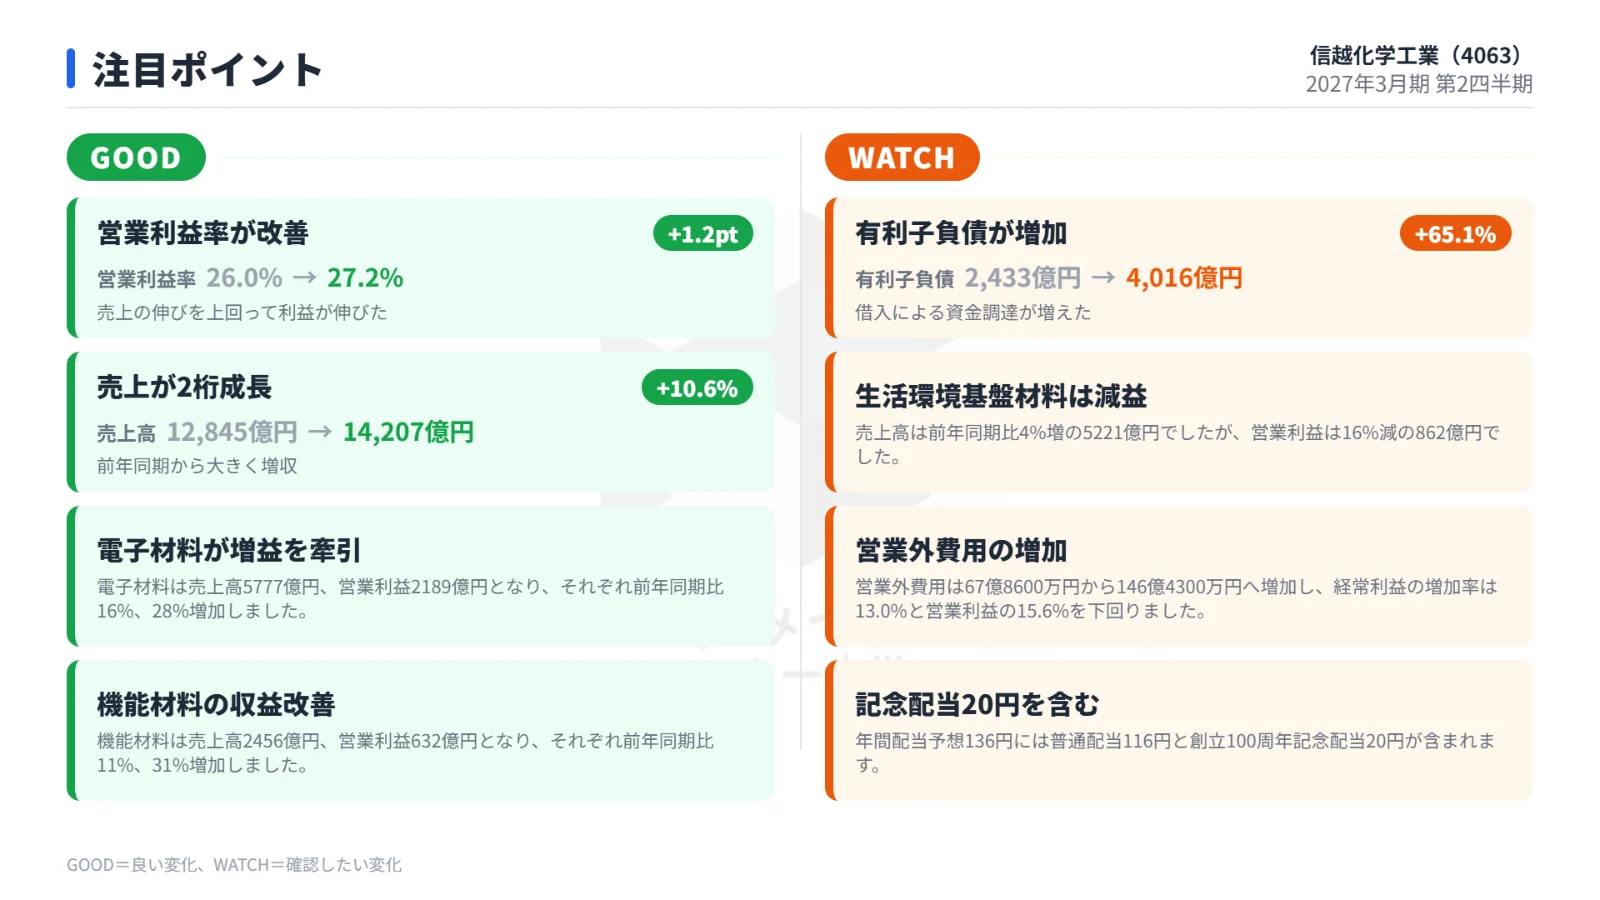
信越化学工業の2027年3月期第2四半期累計(2026年4月〜9月)の業績は、売上高・各利益ともに前年同期を上回る増収増益での着地となりました。
以下の表は、2027年3月期第2四半期累計の実績と前年同期の実績を比較したものです。
| 項目 | 当期実績(2026年4〜9月) | 前年同期実績 | 前年同期比 |
|---|---|---|---|
| 売上高 | 1兆4,206億円 | 1兆2,845億円 | +10.6% |
| 営業利益 | 3,859億円 | 3,339億円 | +15.6% |
| 純利益 | 2,869億円 | 2,578億円 | +11.3% |
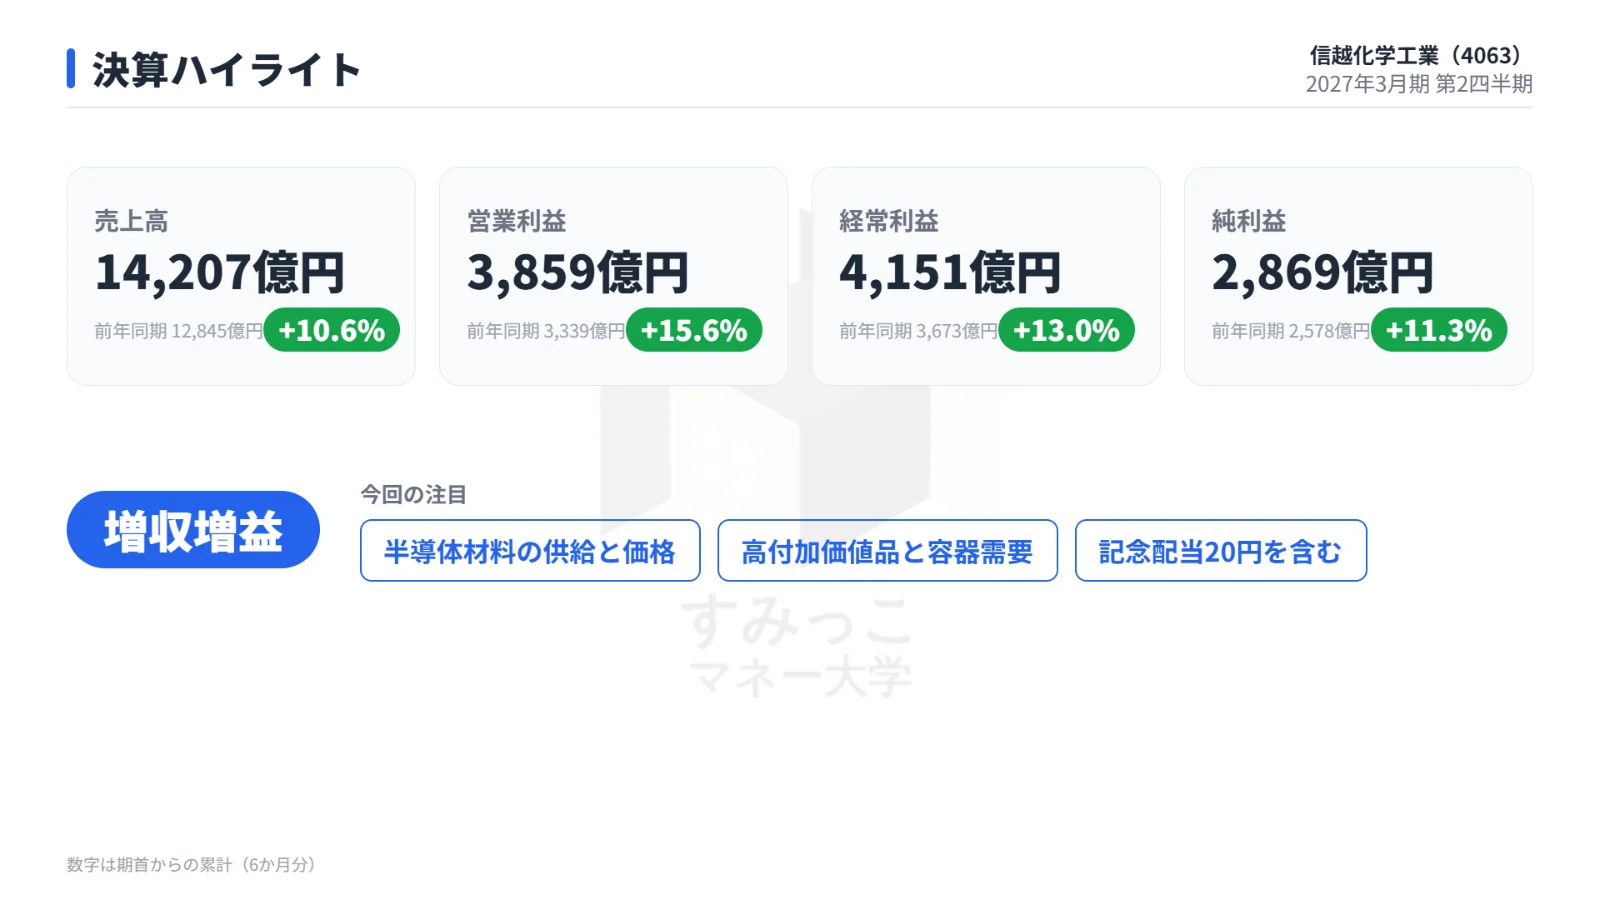
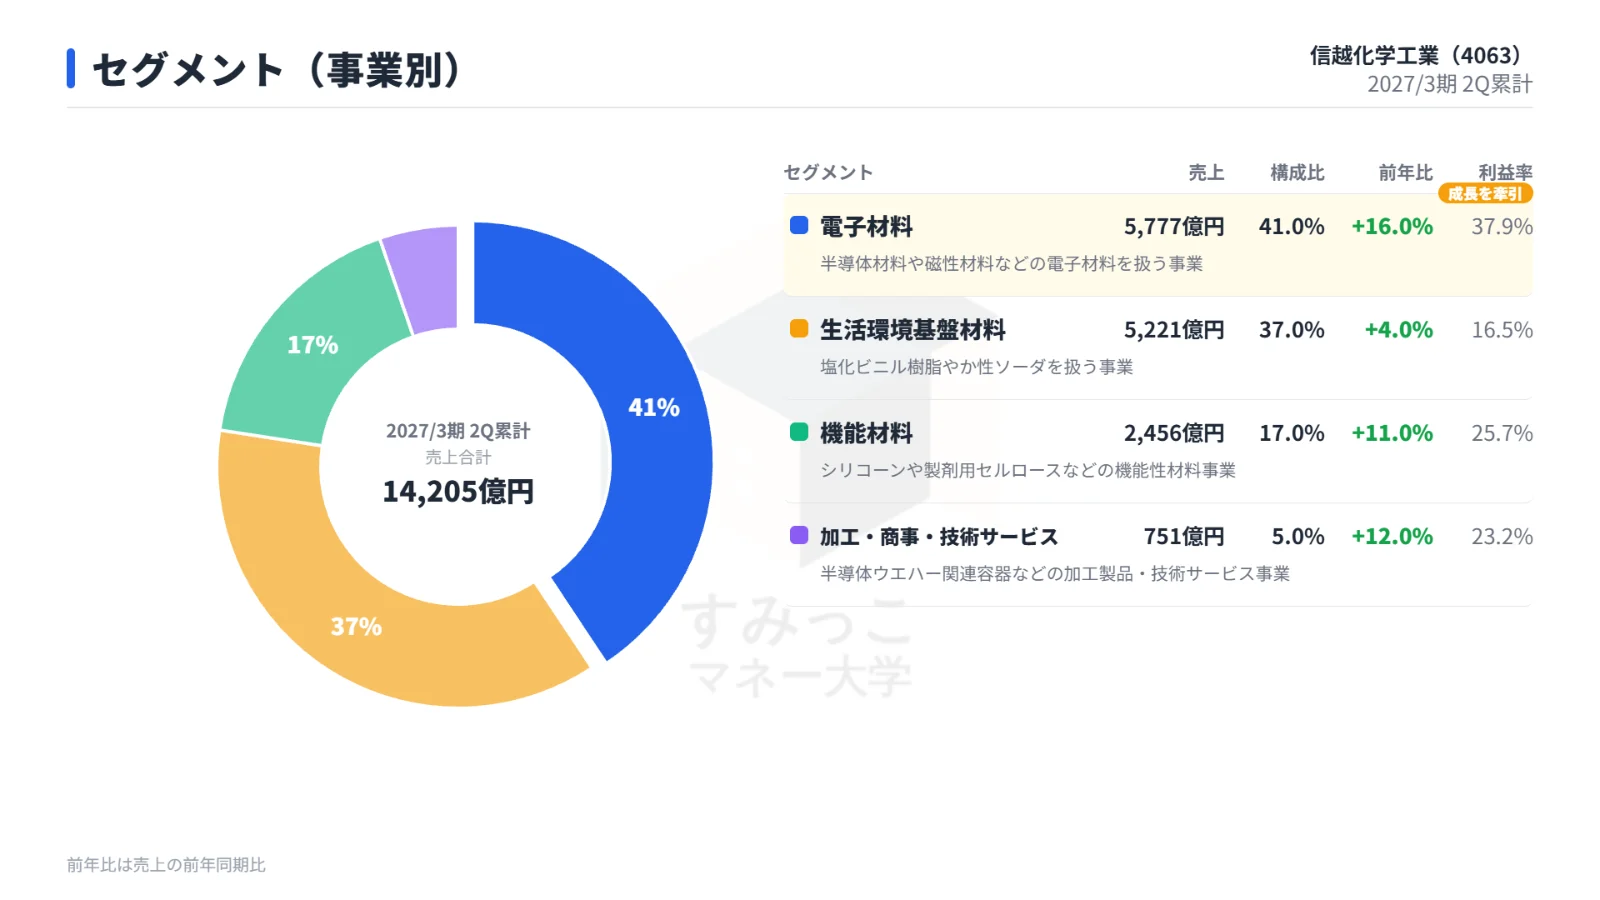
売上高は全セグメントにおいて前年同期比で増収を記録しました。
全体の営業利益率は、前年同期の26.0%から27.2%へと1.2ポイント改善しています。
業績を力強く牽引したのは電子材料事業です。
AI関連投資の拡大を背景として、積極的な供給対応と価格改定が進んだことにより、電子材料の販売が大きく伸長しました。
加えて、機能材料における高付加価値品の伸びや、半導体ウエハー関連容器の需要拡大も売上高の押し上げに貢献しています。
利益面では、セグメントごとの明暗が分かれました。
電子材料が前年同期比で483億円の増益、機能材料が151億円の増益となり、全体の収益を力強く押し上げました。
一方で、生活環境基盤材料においては塩ビ市況の軟化が響き、前年同期比で161億円の減益となりました。
生活環境基盤材料の落ち込みを、電子材料と機能材料の増益が十分に補う構図となり、営業利益全体では15.6%の大幅な伸びを達成しています。
なお、決算発表直前のIFISコンセンサスによる連結経常利益予想は4,063億3,300万円となっていました。
通期業績予想と配当予想の状況
第2四半期累計の業績が順調に推移するなか、会社側は2027年3月期の通期業績予想および配当予想を従来予想のまま据え置きとしています。
以下の表は、通期業績予想に対する第2四半期累計実績の進捗状況をまとめたものです。
| 項目 | 直前予想 | 今回予想 | 修正率 | 第2四半期実績 | 進捗率 |
|---|---|---|---|---|---|
| 売上高 | 2兆7,000億円 | 2兆7,000億円 | - | 1兆4,206億円 | 52.6% |
| 営業利益 | 7,000億円 | 7,000億円 | - | 3,859億円 | 55.1% |
| 純利益 | 5,250億円 | 5,250億円 | - | 2,869億円 | 54.7% |
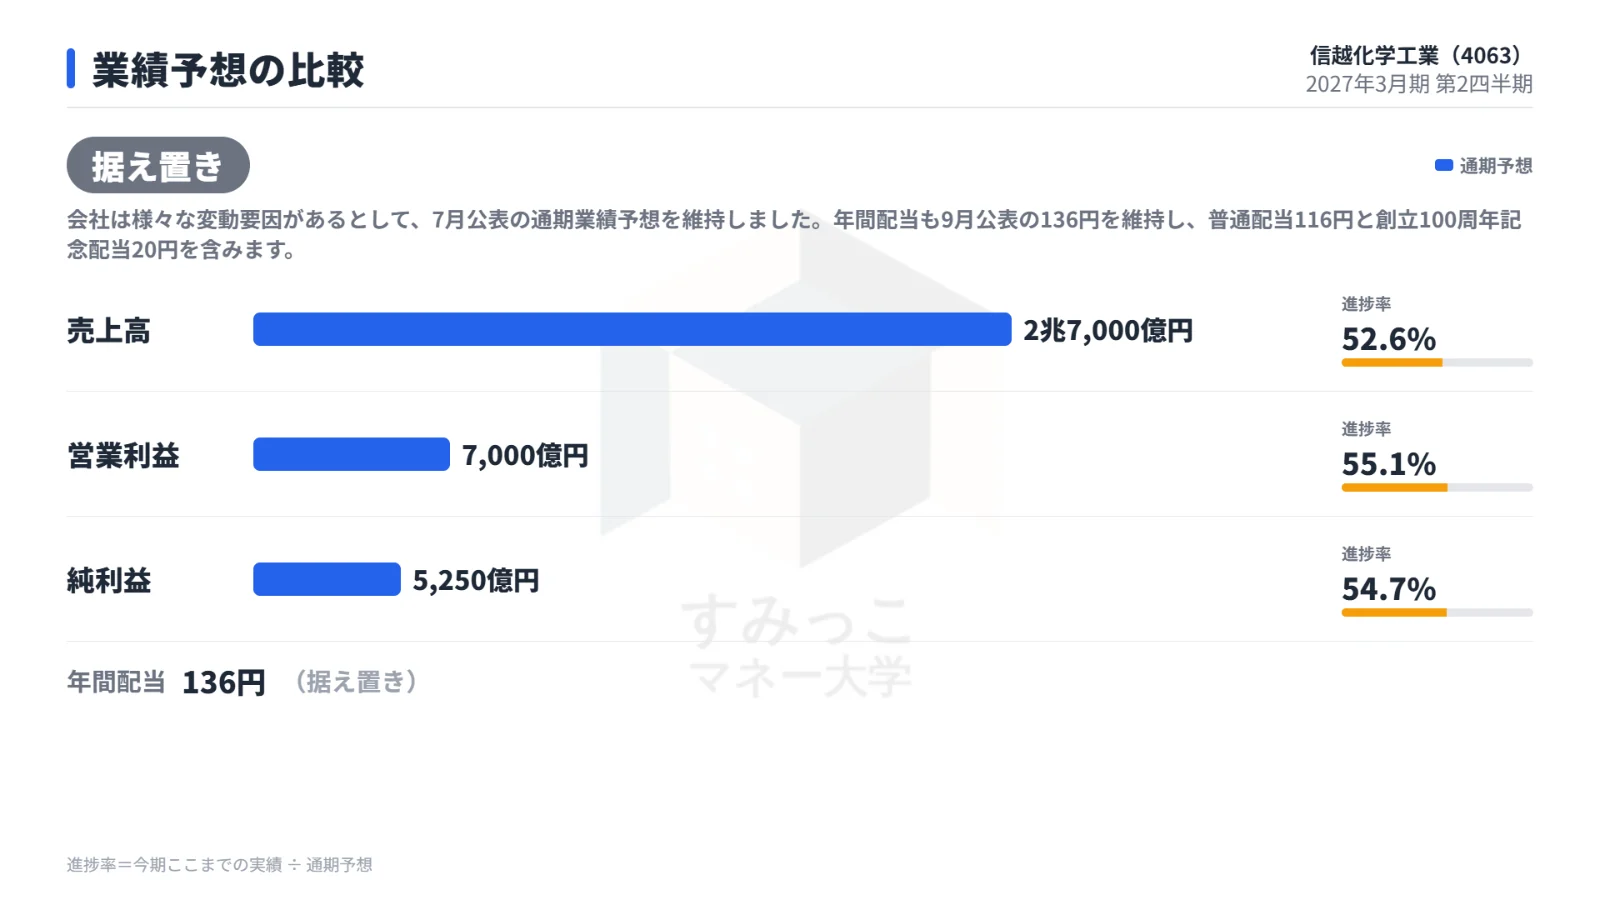
第2四半期時点における各利益項目の進捗率は、営業利益で55.1%、純利益で54.7%に達しており、いずれも通期計画に対して過半を超えるペースで推移しています。
しかしながら、会社側は今後の様々な変動要因を考慮し、2026年7月に公表した通期業績予想の数値をそのまま維持しました。
また、株主還元に関する年間配当予想についても、2026年9月に公表された1株当たり年間136円の方針が維持されています。
この配当予想には、普通配当116円に加えて、創立100周年記念配当20円が含まれています。
現在の株価指標面では、予想PERが20.5倍、PBRが2.4倍、配当利回りは2.32%となっています。
時価総額は11兆6,122億円の規模です。
決算発表前後の株価推移と市場の反応
決算発表を挟んだ株式市場の動きを振り返ります。
決算発表当日である2026年10月27日の通常取引において、信越化学工業の株価は前週末終値の5,783円から上昇して始まり、日中は安値5,814円から高値5,892円の間で推移したのち、5,850円で取引を終了しました。
その後、同日16時27分時点のPTS(私設取引システム)における株価は5,854.1円となり、通常取引の終値と比較してプラス0.1%の小幅高となりました。
以下の表は、決算発表当日の通常取引終値と決算発表後のPTS取引価格の比較です。
| 項目 | 株価 | 変動率 |
|---|---|---|
| 決算前(10月27日 終値) | 5,850円 | - |
| 決算後(10月27日 PTS 16:27) | 5,854.1円 | +0.1% |
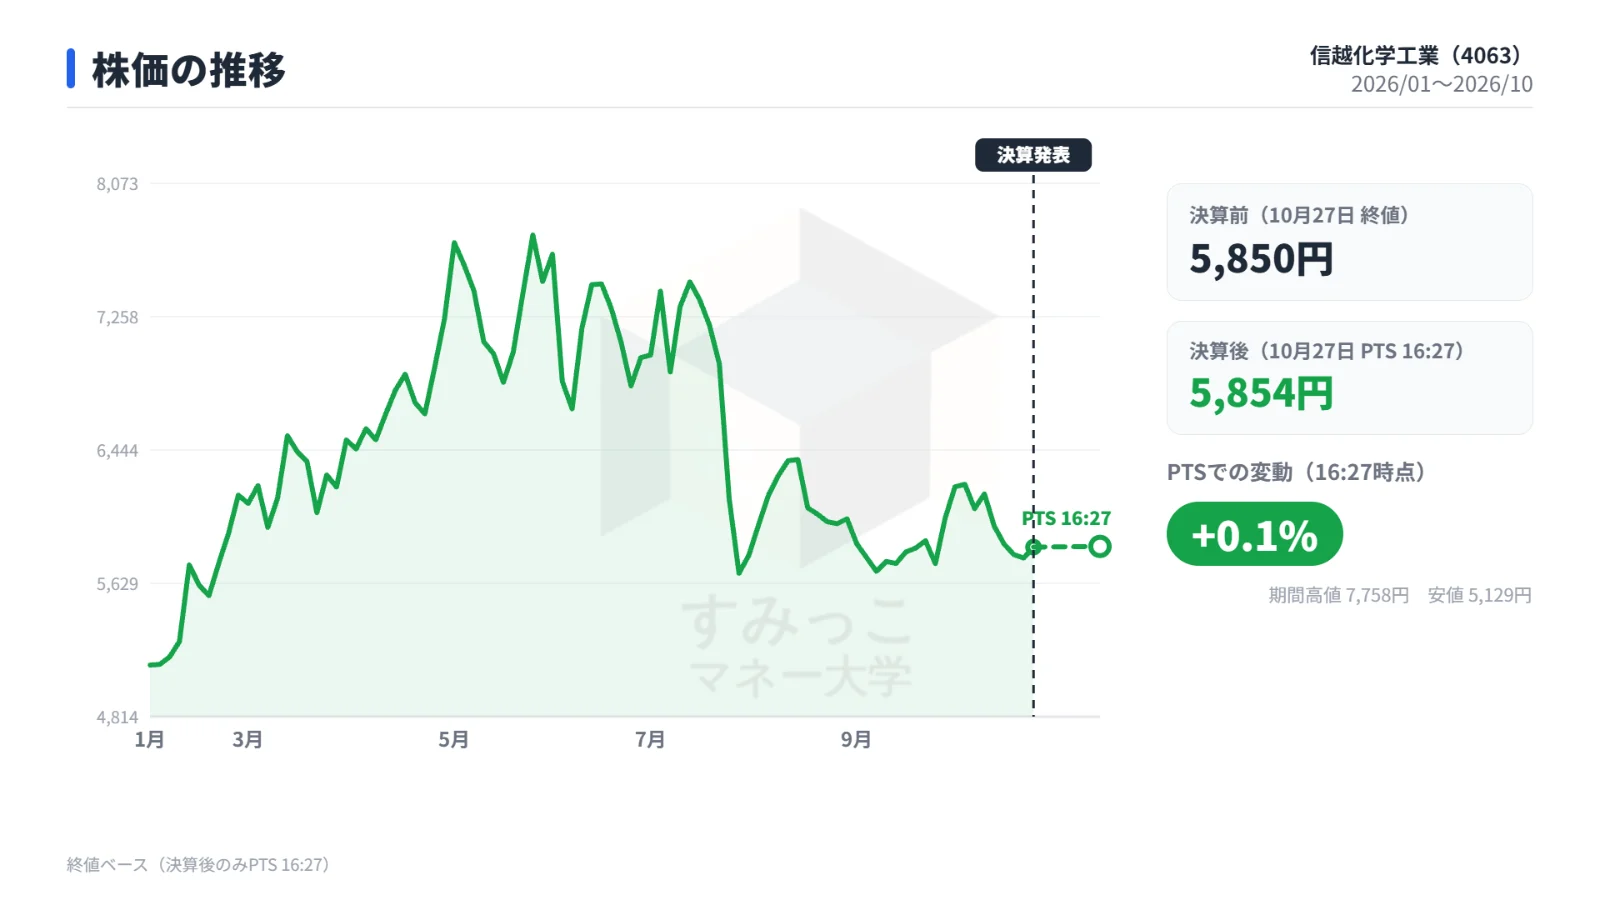
過去数カ月の株価の推移を見ると、2026年6月上旬には7,800円台の高値を付け、7月上旬から中旬にかけても7,600円台で推移する場面がありました。
しかし、7月下旬から8月上旬にかけて調整局面を迎え、一時は5,600円台まで下落しました。
その後は緩やかな上下動を繰り返しながら、10月上旬には一時6,300円台まで回復したものの、今回の決算発表前には5,800円前後で推移していました。
決算発表を受けて、電子材料や機能材料の好伸による増益が評価された一方で、塩ビ市況の影響を受けた生活環境基盤材料の減益や、通期予想が据え置かれたことなどが織り交ぜられ、PTS市場では落ち着いた反応となっています。
セグメント別の動向と今後の注目点
今後の業績動向を見極めるうえで、主要セグメントの事業環境および為替前提の推移が重要な焦点となります。
電子材料・機能材料の成長持続性
今回の決算を牽引した電子材料事業では、AI向け半導体材料を中心とした需要の拡大が続いています。
会社側が進めている積極的な供給対応と価格改定の効果が下期以降も継続して業績に寄与するかが注目されます。
また、機能材料事業においても高付加価値品の伸長による収益改善傾向が定着するかどうかがポイントとなります。
生活環境基盤材料の価格動向と為替の想定
一方で、減益要因となった生活環境基盤材料については、軟化している塩ビ市況の価格維持および適時な値上げを実施できるかどうかが下期の回復に向けた焦点です。
また、下期の業績に影響を与える為替動向が、今後の業績動向を左右する要因となります。
会社側の10月以降の想定為替レートは以下の水準に設定されています。
・米ドル:1ドルあたり157円前後
・ユーロ:1ユーロあたり176円前後
今後の実際の為替市場の推移が会社の想定レートと乖離した場合、業績数値に影響を及ぼす可能性があります。
今回の決算のまとめ
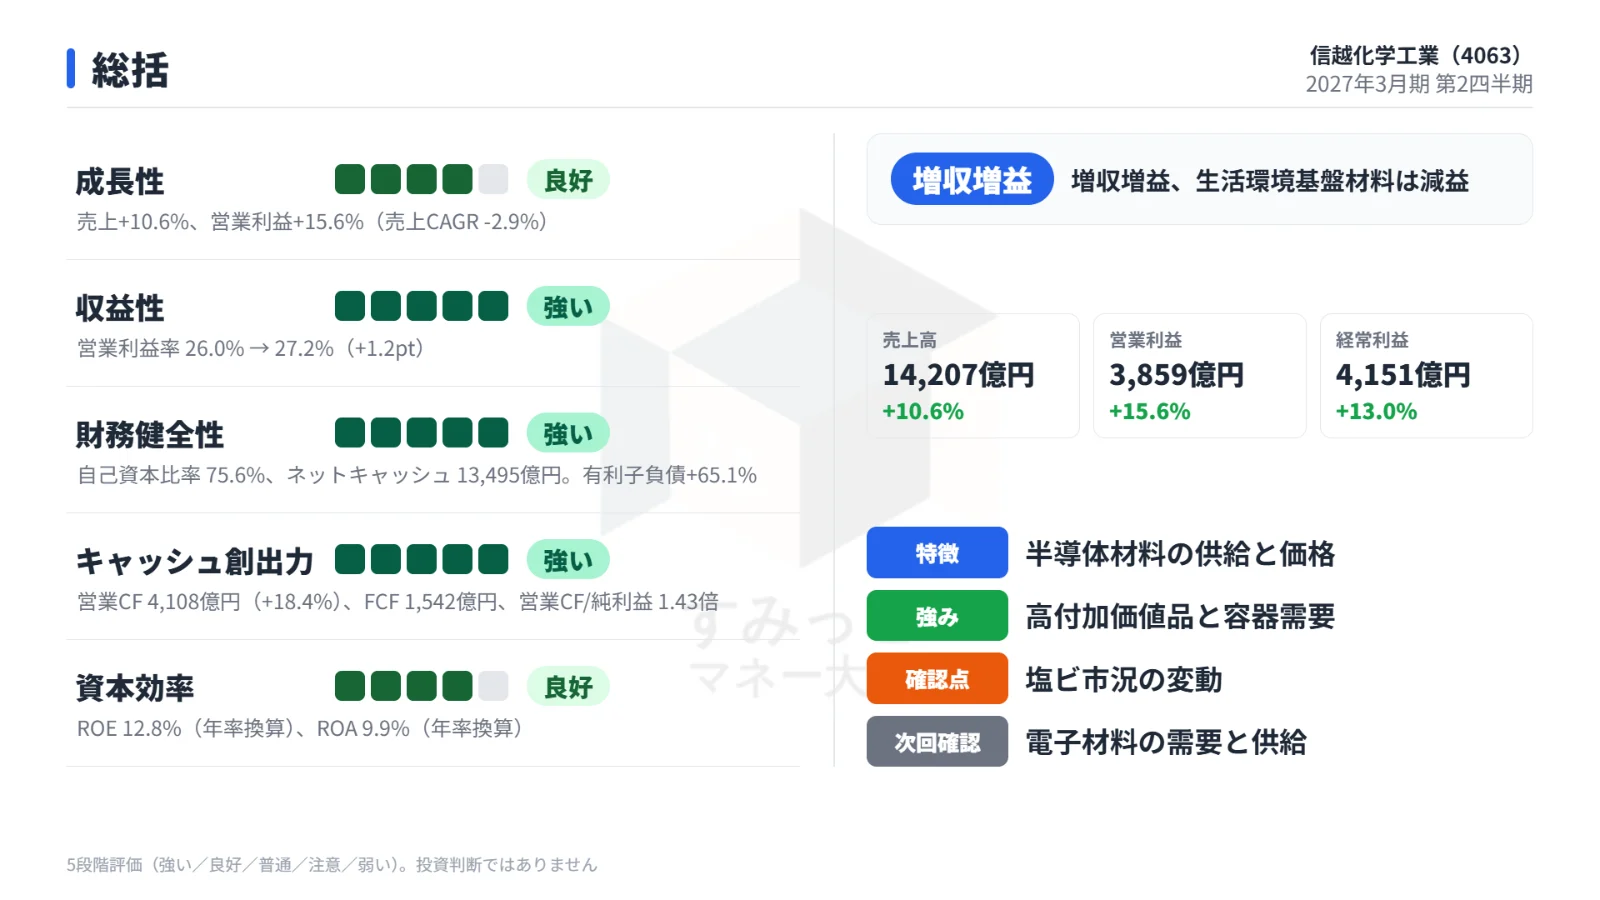
信越化学工業の2027年3月期第2四半期決算は、AI関連の追い風を受けた電子材料の大幅な増益と機能材料の伸長により、生活環境基盤材料の落ち込みを吸収して営業利益15.6%増を達成しました。
通期の営業利益予想7,000億円に対する進捗率は55.1%と順調な水準にありますが、市場の変動要因を見極める姿勢から通期予想および配当予想(記念配当20円を含む年間136円)は据え置かれています。
PTS市場での株価反応はプラス0.1%と限定的な動きにとどまりました。
今後の展開としては、好調な半導体材料需要と価格改定効果の行方、ならびに塩ビ市況の立て直しと1ドル157円前後・1ユーロ176円前後を想定する為替動向が確認材料となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事