【任天堂(7974)】決算後にPTSで下落、増益でも売られた背景とSwitch 2下期販売の焦点
この記事の要点
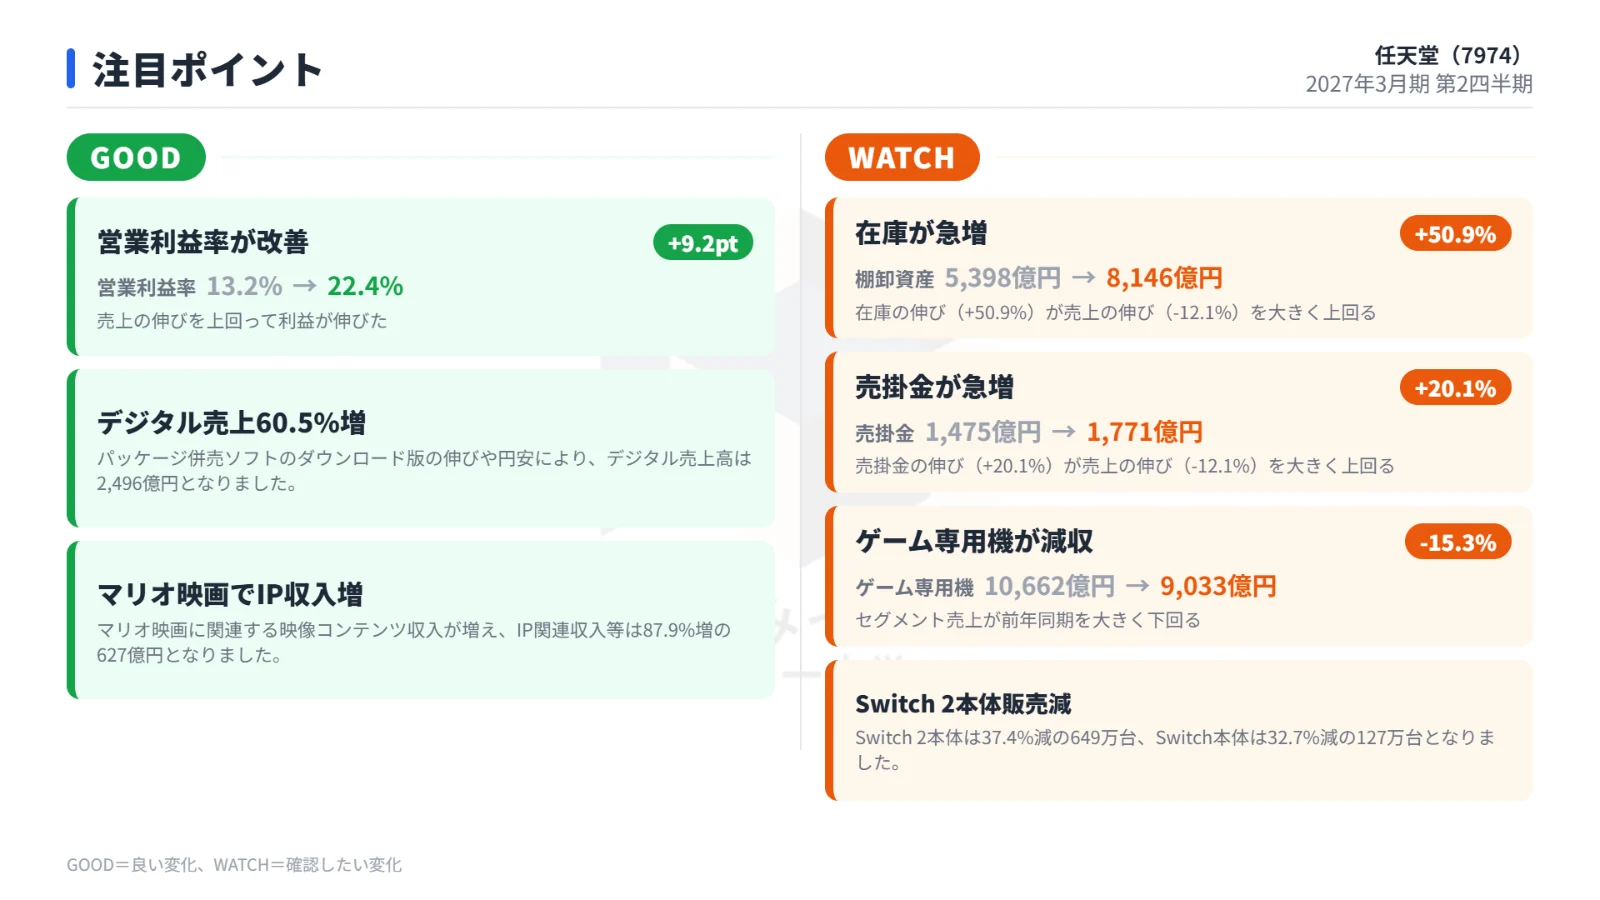
- 上期は売上高12.1%減も営業利益49.1%増で市場予想を大きく上回る
- ソフト好調と関税還付で粗利益率が50.4%に上昇、通期予想は据え置き
- 決算後PTSで約7%安、下期のSwitch 2本体約1,001万台販売が焦点
任天堂が2026年11月5日に発表した2027年3月期第2四半期累計(2026年4月〜9月)の決算をまとめました。
売上が減る一方で利益が大きく伸びた理由、会社の通期見通しと配当、発表後の株価の動き、今後の注目点を順に整理します。
上期決算のポイント:減収でも大幅な増益
売上高・利益と市場予想の比較
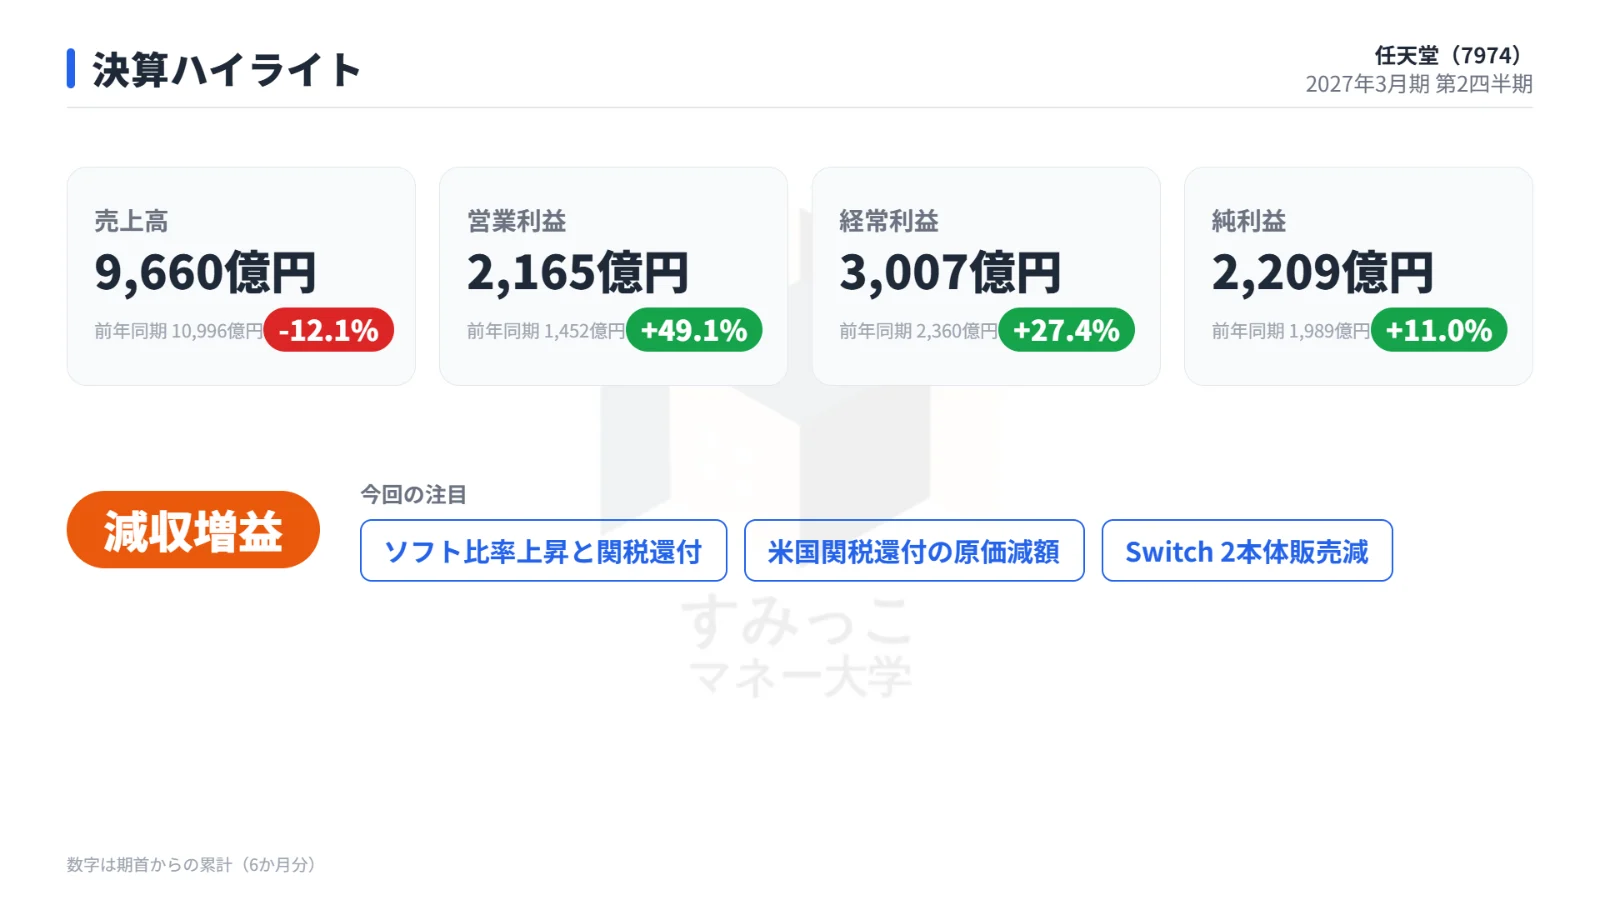
今回の決算は減収増益でした。
売上高は市場予想に届かなかった一方、営業利益と純利益は市場予想を上回りました。
上期累計の実績と市場予想を比べた表です。
| 項目 | 実績 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
| 売上高 | 9,660億円 | -12.1% | 9,878億円 | 未達 |
| 営業利益 | 2,165億円 | +49.1% | 1,413億円 | クリア |
| 純利益 | 2,209億円 | +11.0% | 1,611億円 | クリア |
営業利益は市場予想の1,413億円に対して2,165億円となり、予想を大きく上回りました。
売上高が減った背景:ゲーム機本体の販売減少
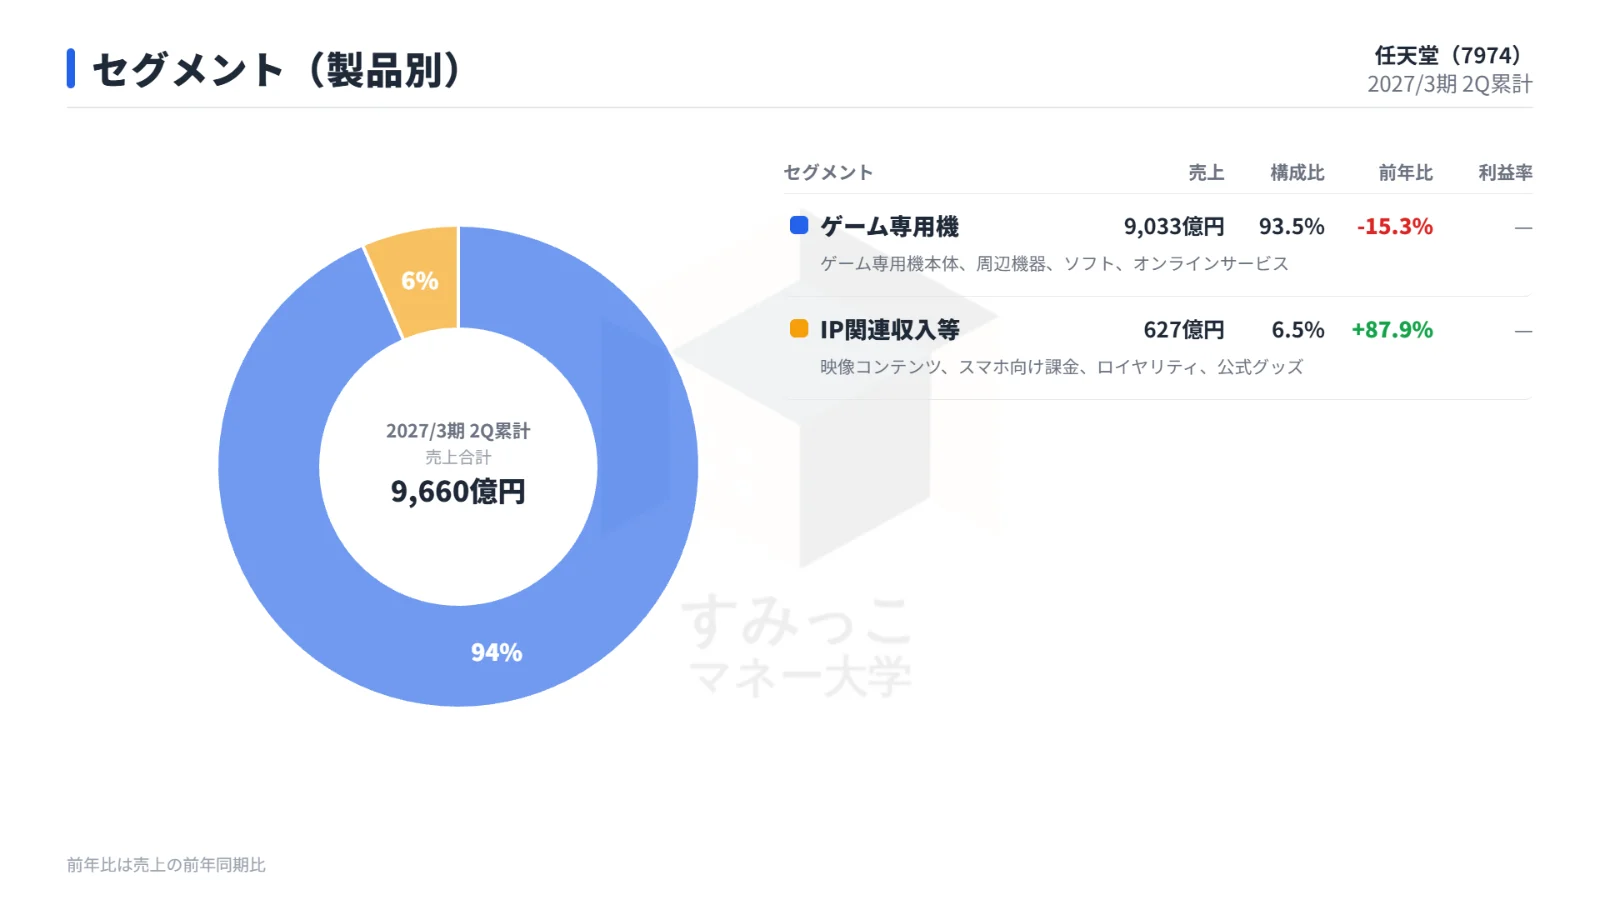
売上高が減った主な要因は、ゲーム機本体の販売台数の減少です。
Switch 2の本体販売台数は前年同期比37.4%減、Switchは32.7%減となりました。
この結果、主力のゲーム専用機の売上高は15.3%減少しています。
一方で、ソフト販売本数の増加、円安、映画関連収入の伸びといった、売上を押し上げる要素もありました。
ただ、本体販売の落ち込みを補うまでには至りませんでした。
利益が伸びた背景:粗利益率の大幅な改善
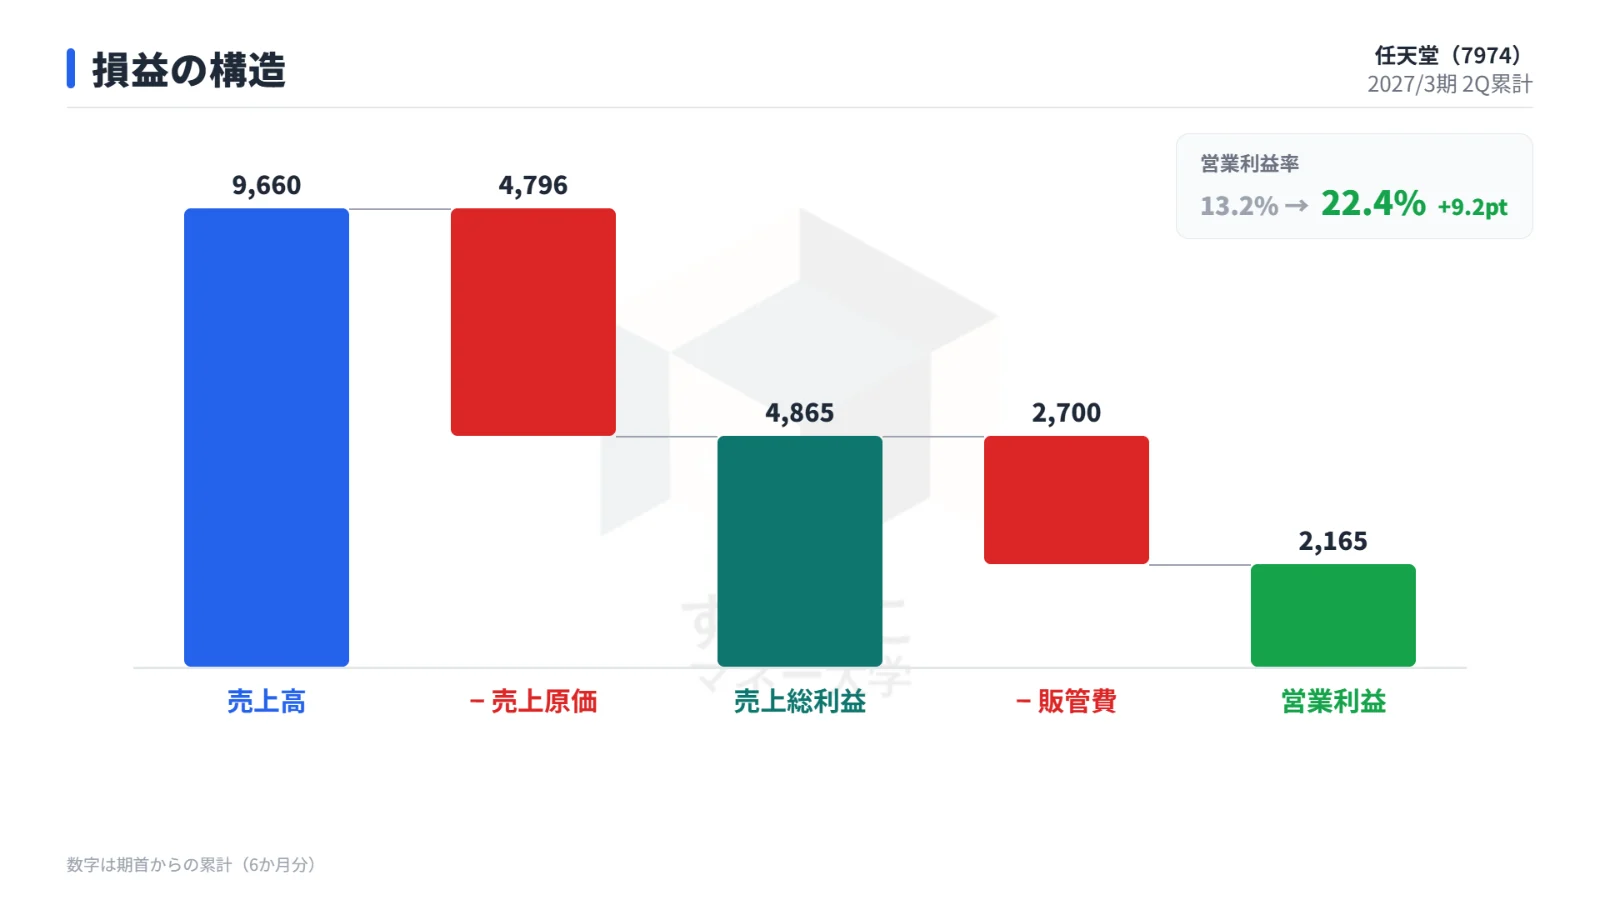
売上が減ったにもかかわらず利益が伸びたのは、利益率が大きく改善したためです。
好調なソフト販売によって売上の構成が改善しました。
さらに、第1四半期に計上された米国関税の還付約3億ドルが原価を押し下げています。
その結果、粗利益率は前年同期の36.2%から50.4% へ上昇しました。
本体よりも利益率の高いソフトの比率が増えたことと、関税還付が重なり、営業利益の大幅な増加につながりました。
会社の通期見通しと配当
通期業績予想は据え置き
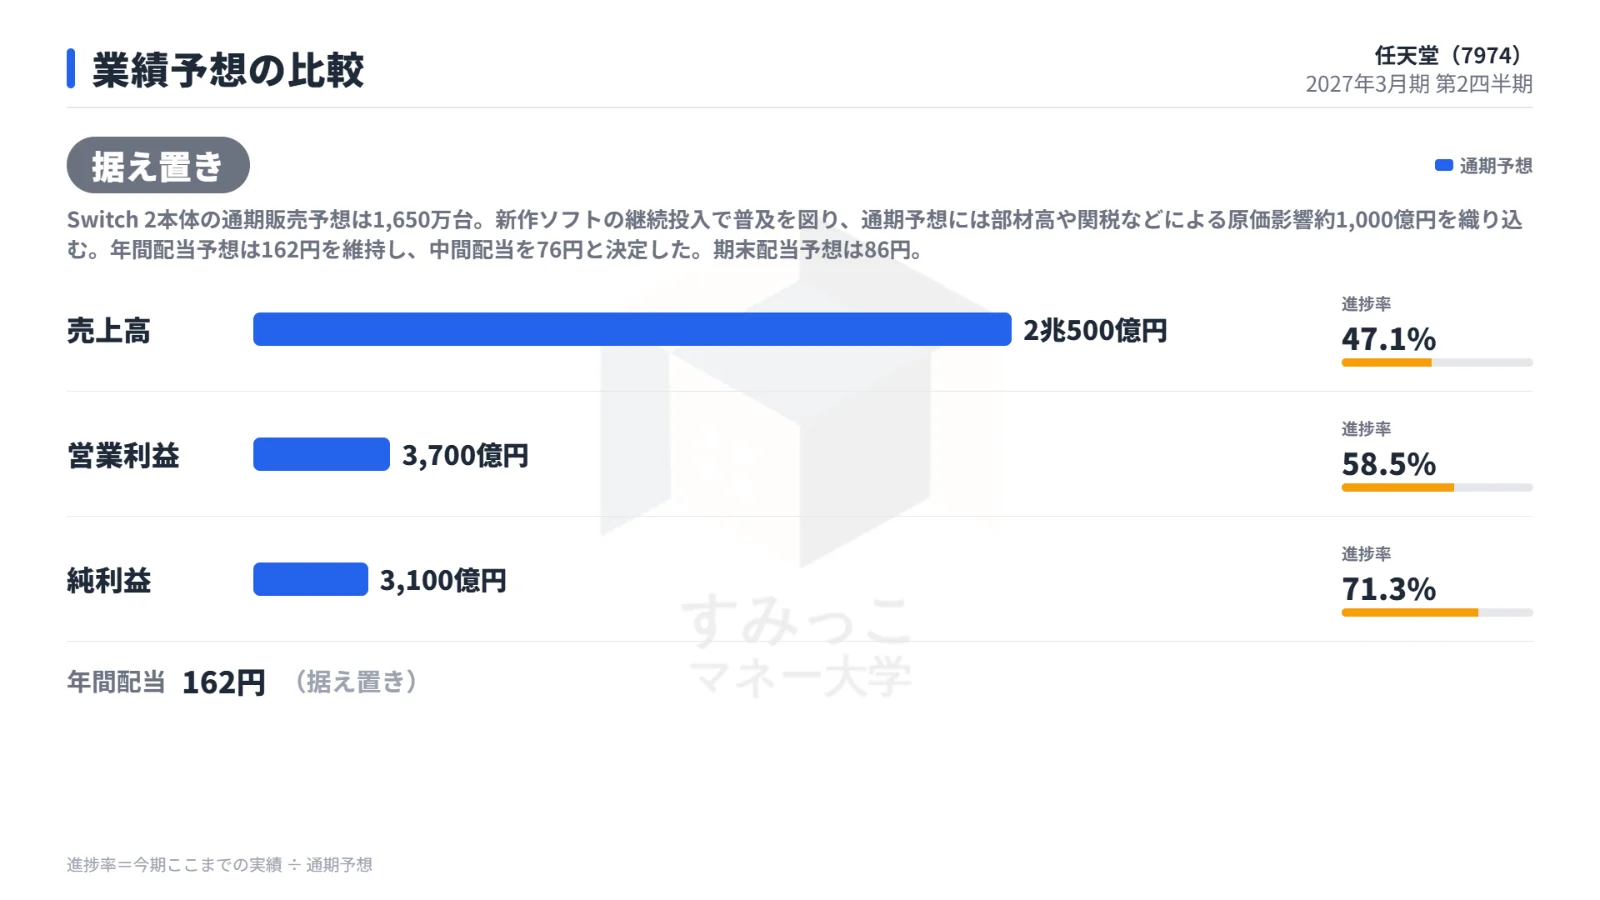
会社は通期の業績予想を据え置きました。
前回予想と今回予想、上期実績の進捗率を並べた表です。
| 項目 | 前回予想 | 今回予想 | 上期の進捗率 |
|---|---|---|---|
| 売上高 | 2兆500億円 | 2兆500億円 | 47.1% |
| 営業利益 | 3,700億円 | 3,700億円 | 58.5% |
| 純利益 | 3,100億円 | 3,100億円 | 71.3% |
| 年間配当 | 162円 | 162円 | ― |
上期の時点で、営業利益は通期予想の58.5%、純利益は71.3% まで進んでいます。
売上高の進捗率は47.1%で、半分にやや届いていません。
Switch 2本体の通期販売予想は1,650万台です。
会社は新作ソフトを続けて投入し、普及を進める方針です。
また、通期予想には部材高や関税などによる原価への影響約1,000億円を織り込んでいます。
配当は年間162円を維持
年間配当予想は162円を維持しました。
中間配当は76円に決まり、期末配当予想は86円です。
決算発表時点の配当利回りは1.82%となっています。
決算発表後の株価の反応
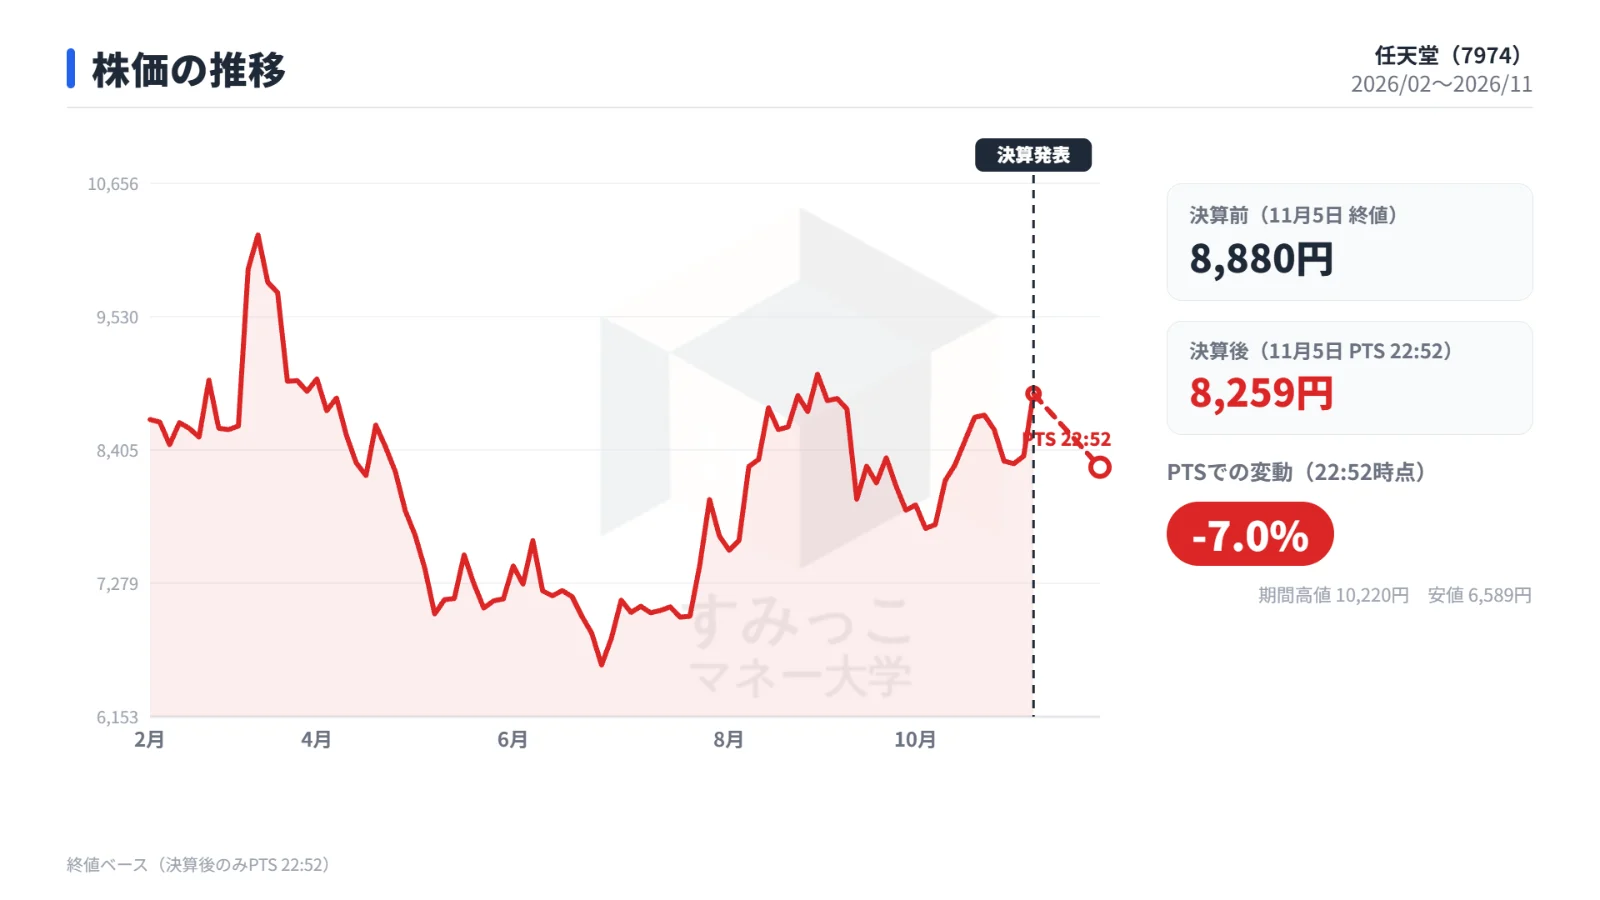
株価は決算発表前の11月5日の取引時間中に上昇していました。
終値は前日11月4日の8,353円から、11月5日には8,880円まで上がっています。
しかし、決算発表後のPTS(夜間取引)では大きく値を下げました。
決算発表前後の株価を比べた表です。
| タイミング | 株価 |
|---|---|
| 決算前(11月5日 終値) | 8,880円 |
| 決算後(11月5日 PTS 22:52) | 8,259円 |
| 変化率 | -6.99% |
PTSでは約7%の下落となりました。
営業利益と純利益は市場予想を上回りました。
その一方で、売上高は市場予想に届かず、Switch 2本体の上期販売は前年同期比37.4%減の649万台にとどまっています。
さらに、会社は通期予想を据え置きました。
市場では、利益の上振れよりもこうした点に反応が出た形です。
なお、時価総額は11兆4,309億円、予想PERは33.0倍、PBRは3.4倍です。
今後の注目点
Switch 2の下期販売台数
Switch 2本体の上期販売は649万台でした。
通期予想の1,650万台を達成するには、下期に約1,001万台の販売が必要です。
上期の約1.5倍にあたる台数で、新作ソフトの投入後に本体の販売がどこまで伸びるかが焦点になります。
粗利益率の推移
上期の粗利益率50.4%は、第1四半期の関税還付によって押し上げられた面があります。
下期は、ソフトと本体の販売構成の変化や部材コストの動きによって、粗利益率がどう変わるかが注目点です。
会社が通期予想に織り込んでいる原価影響約1,000億円が、実際の利益率にどう表れるかも、今後の株価評価を左右する要因となります。
まとめ
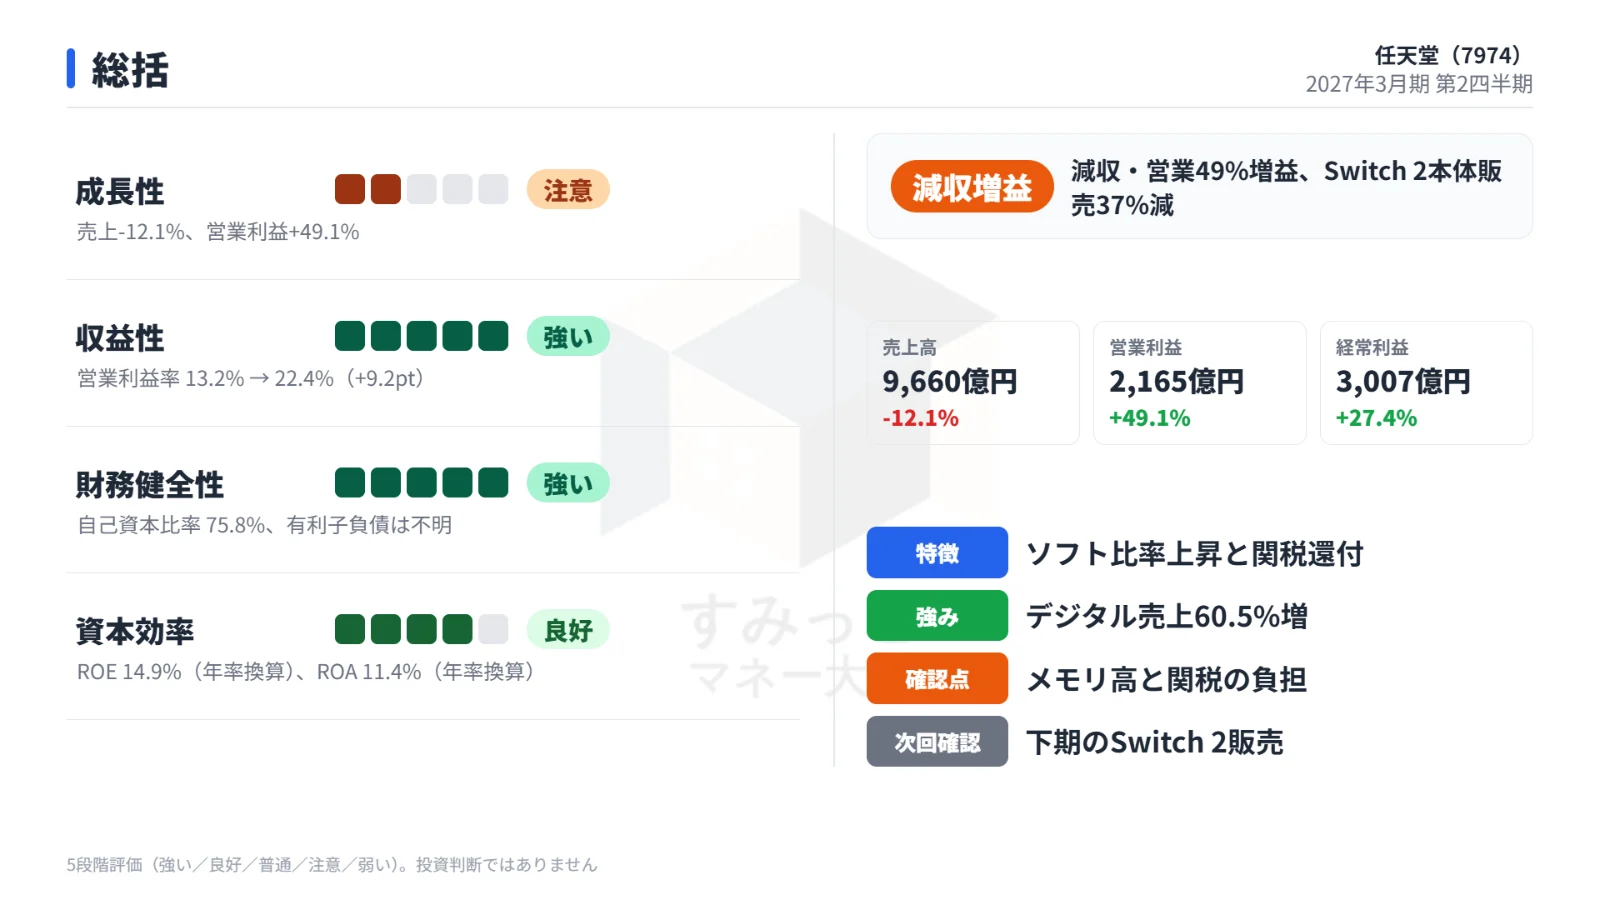
任天堂の2027年3月期上期は、売上高が前年同期比12.1%減の9,660億円となり、市場予想に届きませんでした。
一方、営業利益は49.1%増の2,165億円で、市場予想を大きく上回りました。
ソフト販売の好調と関税還付で、粗利益率が50.4%まで上昇したことが利益を押し上げました。
会社は通期予想と年間配当162円を据え置いています。
決算後のPTSでは株価が6.99%下落しました。
利益は上振れたものの、Switch 2本体の販売減少と通期予想の据え置きが重なった形です。
今後は、下期に必要な約1,001万台の本体販売と、関税還付の効果がなくなった後の粗利益率の動きが焦点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事