【芝浦メカトロニクス(6590)】上方修正でもストップ安!売られた背景と下期の焦点を整理
この記事の要点
- 上期は後工程の伸びで増収も、前工程の減収と償却費増で営業利益は18.9%減
- 通期予想を上方修正し営業利益175億円、年間配当は64円から67円へ引き上げ
- 決算発表後に株価は23.1%下落、下期の前工程回復と後工程の受注反映が焦点
芝浦メカトロニクスの2027年3月期第2四半期(2026年4月〜9月)決算は、売上高が伸びた一方で、営業利益は前年同期を下回りました。
この記事では、増収なのに減益となった理由と上方修正された通期予想の中身を整理します。
あわせて、決算発表後に株価が大きく下げた背景と、下期に注目したい点もまとめます。
今回の決算のポイント
芝浦メカトロニクスは、半導体の前工程・後工程向けの製造装置を開発・販売している会社です。
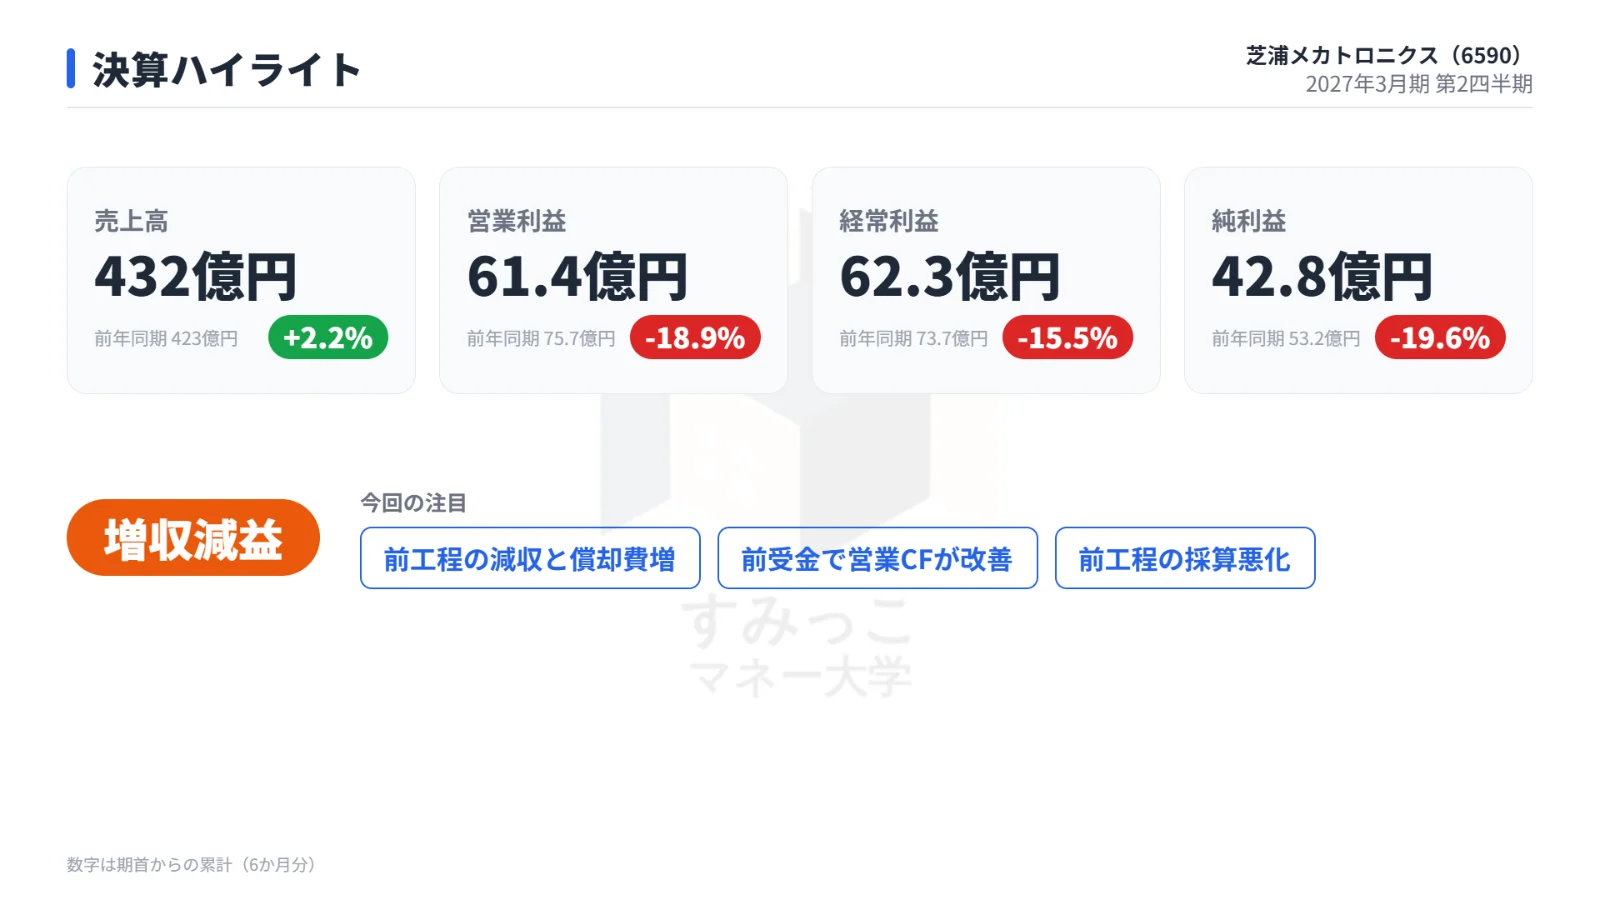
今回の上期決算は増収減益でした。
下の表は、上期実績を前年同期と比べたものです。
| 項目 | 2027年3月期 上期 | 前年同期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 432億円 | 423億円 | +2.2% |
| 営業利益 | 61億円 | 76億円 | -18.9% |
| 純利益 | 43億円 | 53億円 | -19.6% |
売上高は前年同期を上回りました。
一方で、営業利益は前年同期比18.9%減、純利益も19.6%減と、利益は2割近く落ち込んでいます。
上期実績:増収でも営業減益になった理由
後工程の伸びが売上を支えた
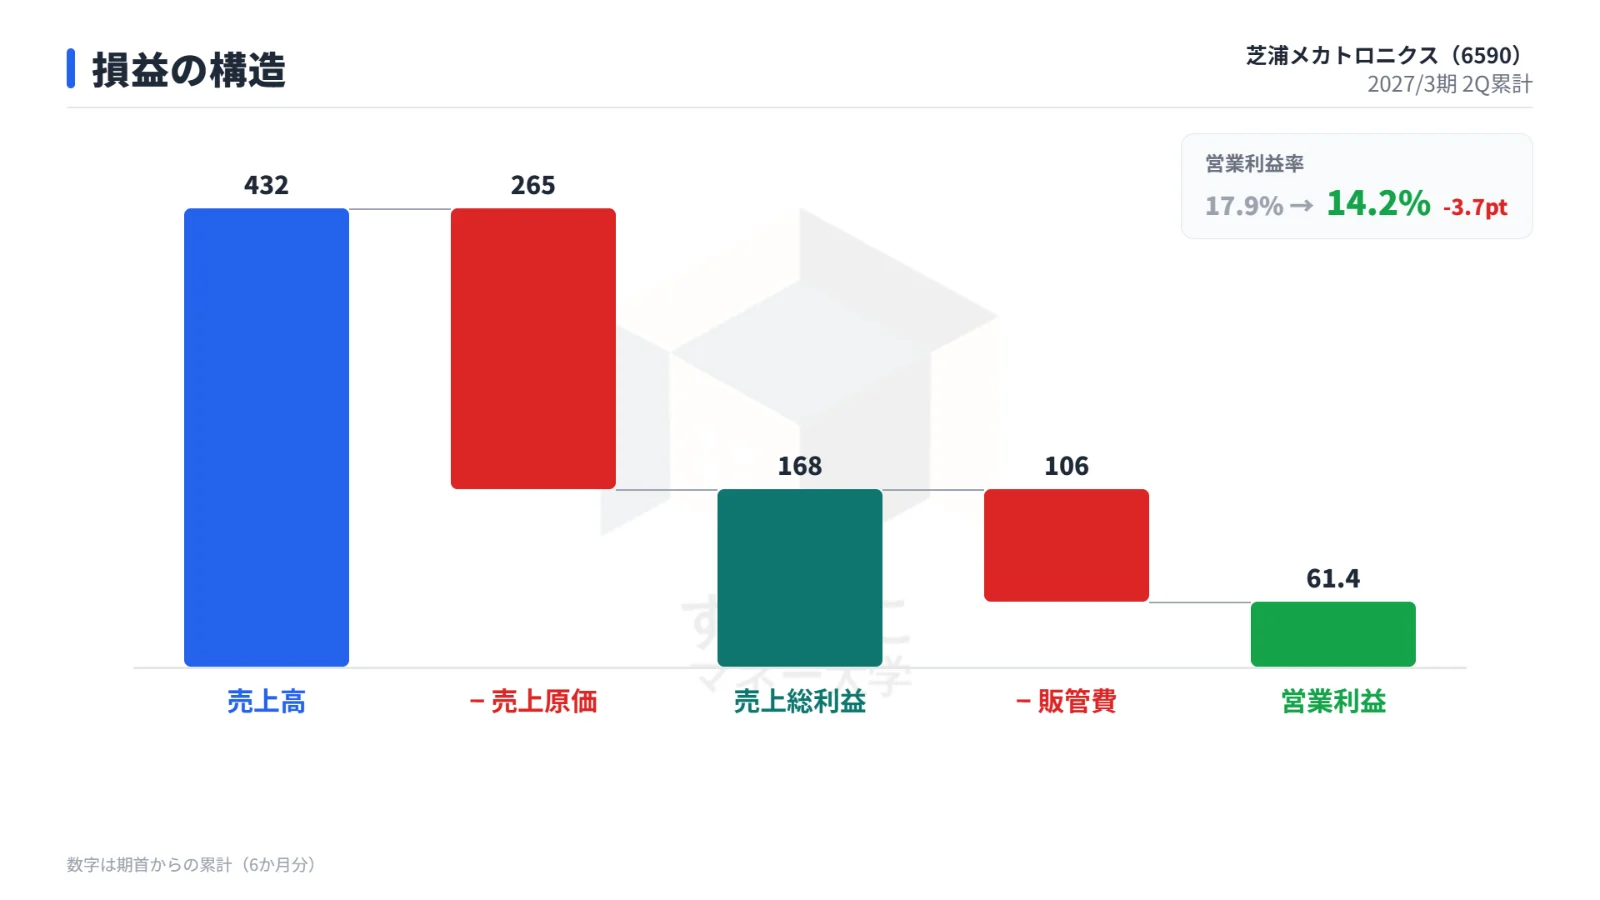
売上高は432億円で、前年同期比2.2%の増収でした。
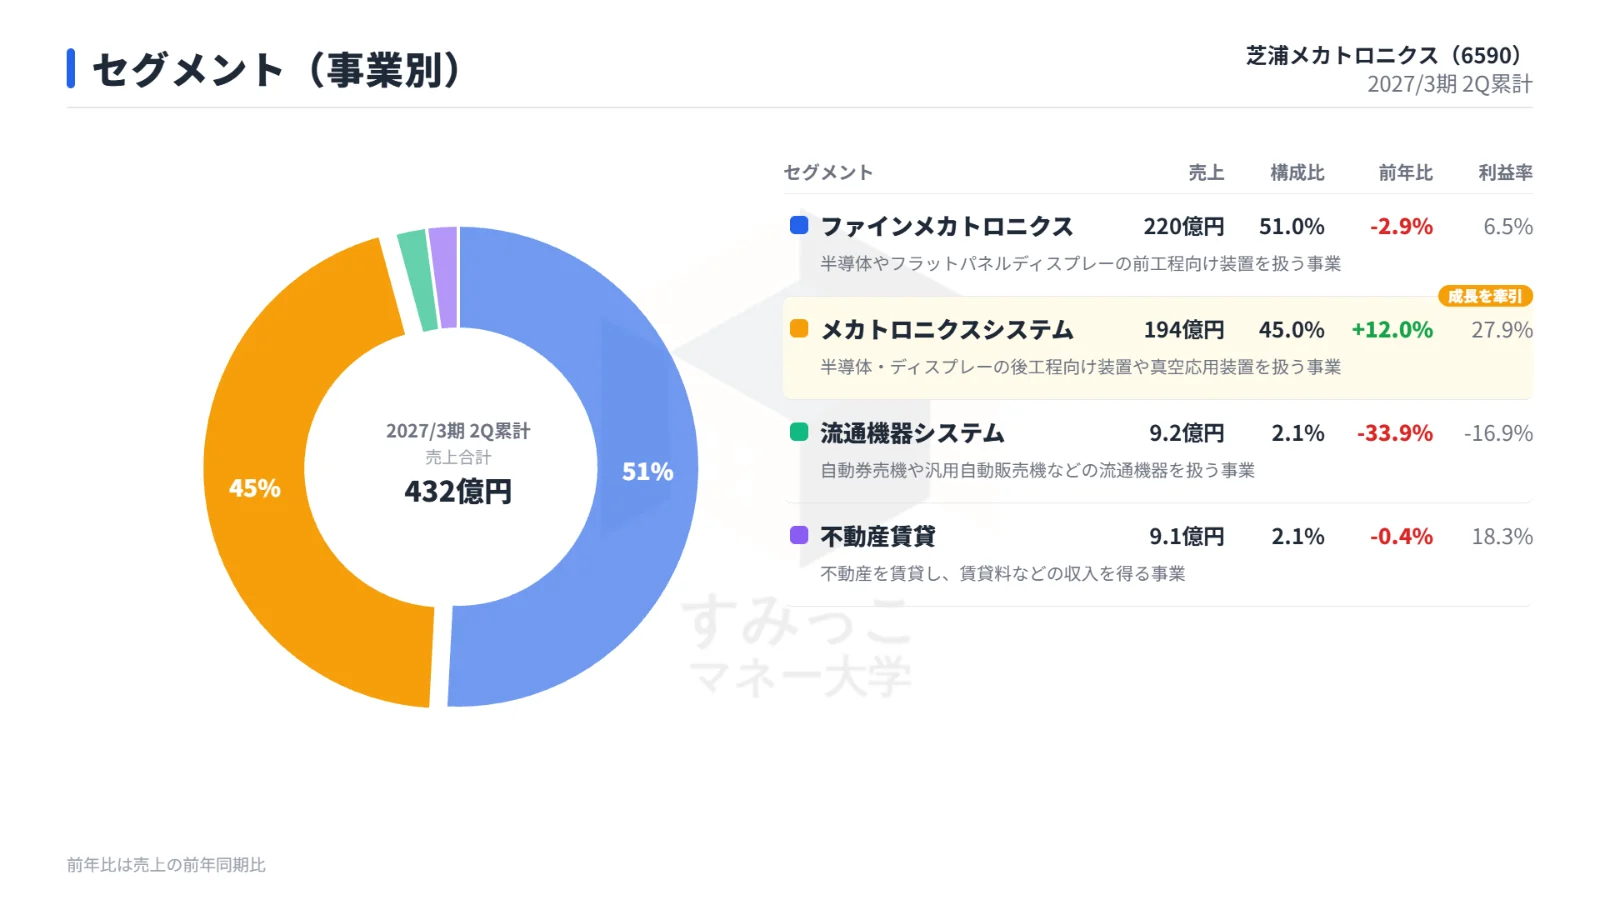
中身を見ると、前工程と後工程で明暗が分かれています。
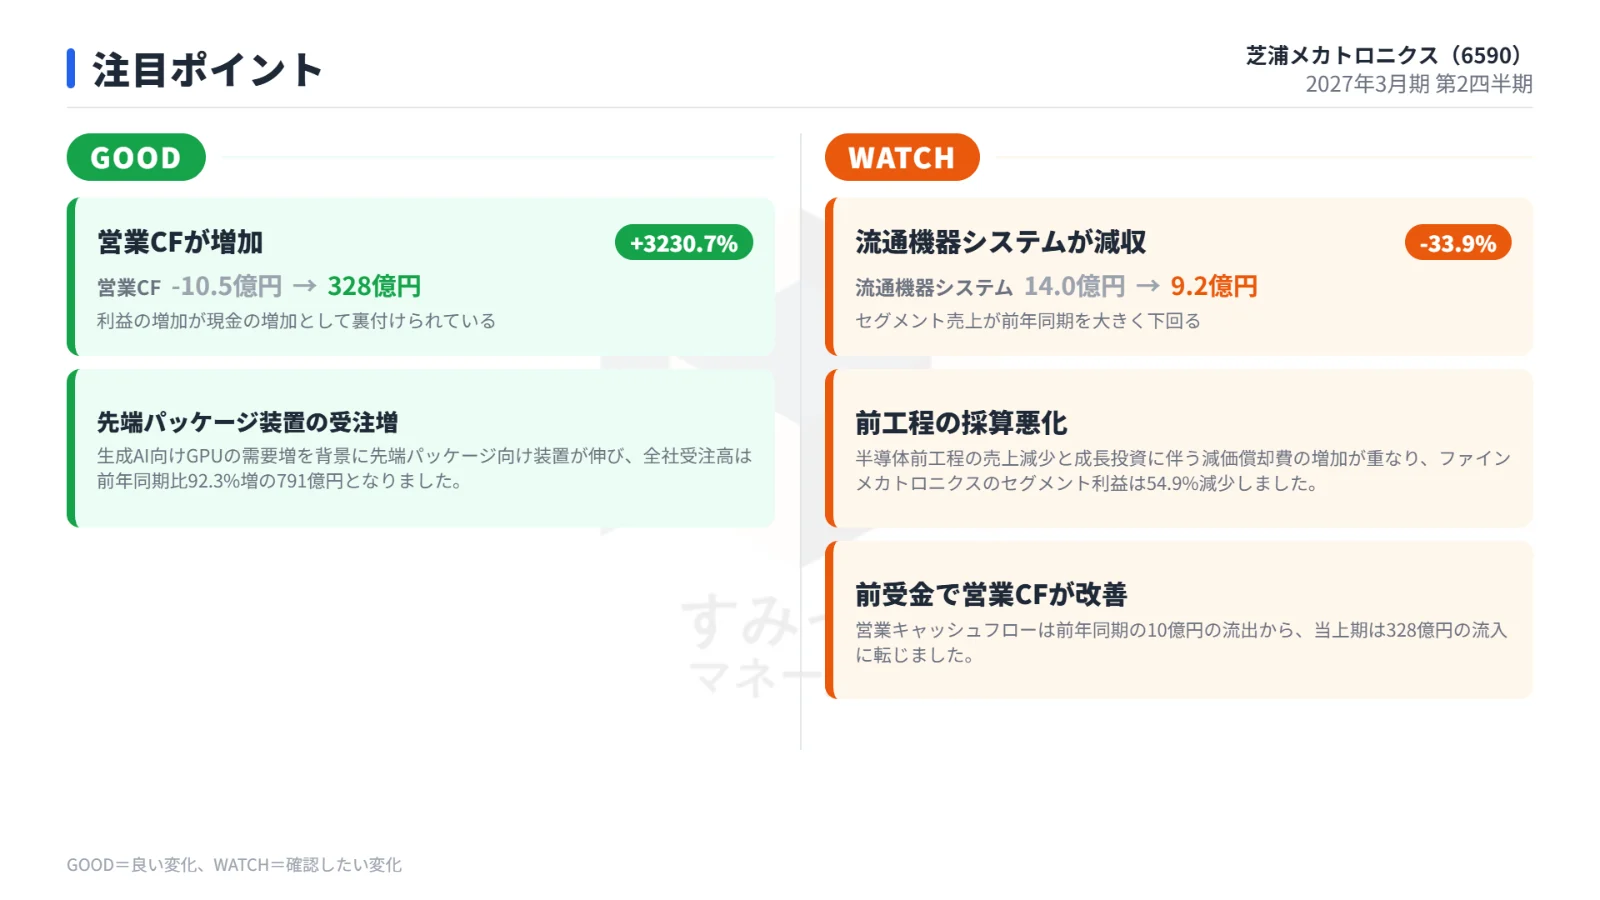
半導体前工程は、顧客の投資計画の見直しや納入時期の変更があり、売上が減少しました。
一方で、生成AI向けの先端パッケージ装置が伸びた後工程が、全体の増収を支えました。
前工程の減収と減価償却費が利益を圧迫
営業利益は61億円で、前年同期の76億円から減少しました。
半導体後工程は増益でしたが、前工程の売上減少と、成長投資に伴う減価償却費の増加が重くのしかかりました。
その結果、ファインメカトロニクスのセグメント利益は前年同期比54.9%減と、半分以下になりました。
後工程の好調だけでは、前工程の落ち込みとコスト増を補いきれなかった形です。
通期予想と配当予想を上方修正
売上・利益とも予想を引き上げ
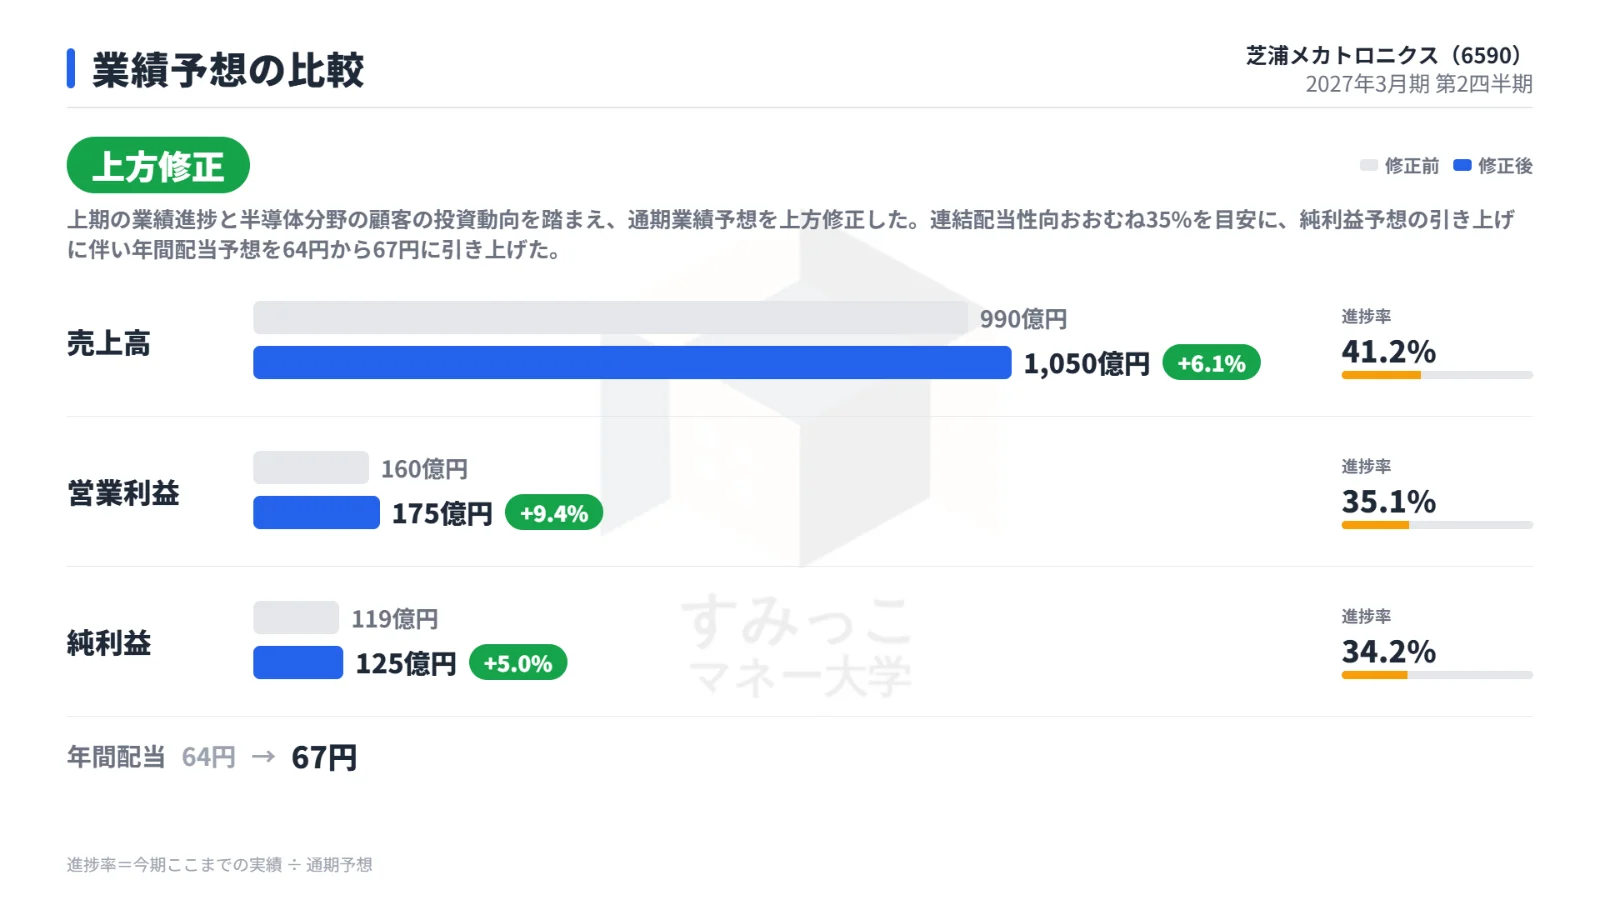
会社は、上期の業績進捗と半導体分野の顧客の投資動向を踏まえ、通期の業績予想を上方修正しました。
下の表は、通期予想の修正前後と、修正後予想に対する上期の進捗率をまとめたものです。
| 項目 | 修正前 | 修正後 | 修正率 | 上期進捗率 |
|---|---|---|---|---|
| 売上高 | 990億円 | 1,050億円 | +6.1% | 41.2% |
| 営業利益 | 160億円 | 175億円 | +9.4% | 35.1% |
| 純利益 | 119億円 | 125億円 | +5.0% | 34.2% |
営業利益の予想は175億円へ引き上げられました。
配当も64円から67円へ
配当は、連結配当性向おおむね35%を目安としています。
純利益予想の引き上げに合わせて、年間配当予想を64円から67円に増やしました。
下期に求められる水準
修正後の通期予想から上期実績を差し引くと、下期は売上高618億円、営業利益114億円、純利益82億円が見込まれている計算になります。
上期の営業利益61億円と比べると、下期は上期の2倍近い営業利益が前提になっています。
上期の進捗率は営業利益で35.1%にとどまっており、下期偏重の計画である点は意識しておきたいところです。
市場の反応:決算発表後に株価は急落
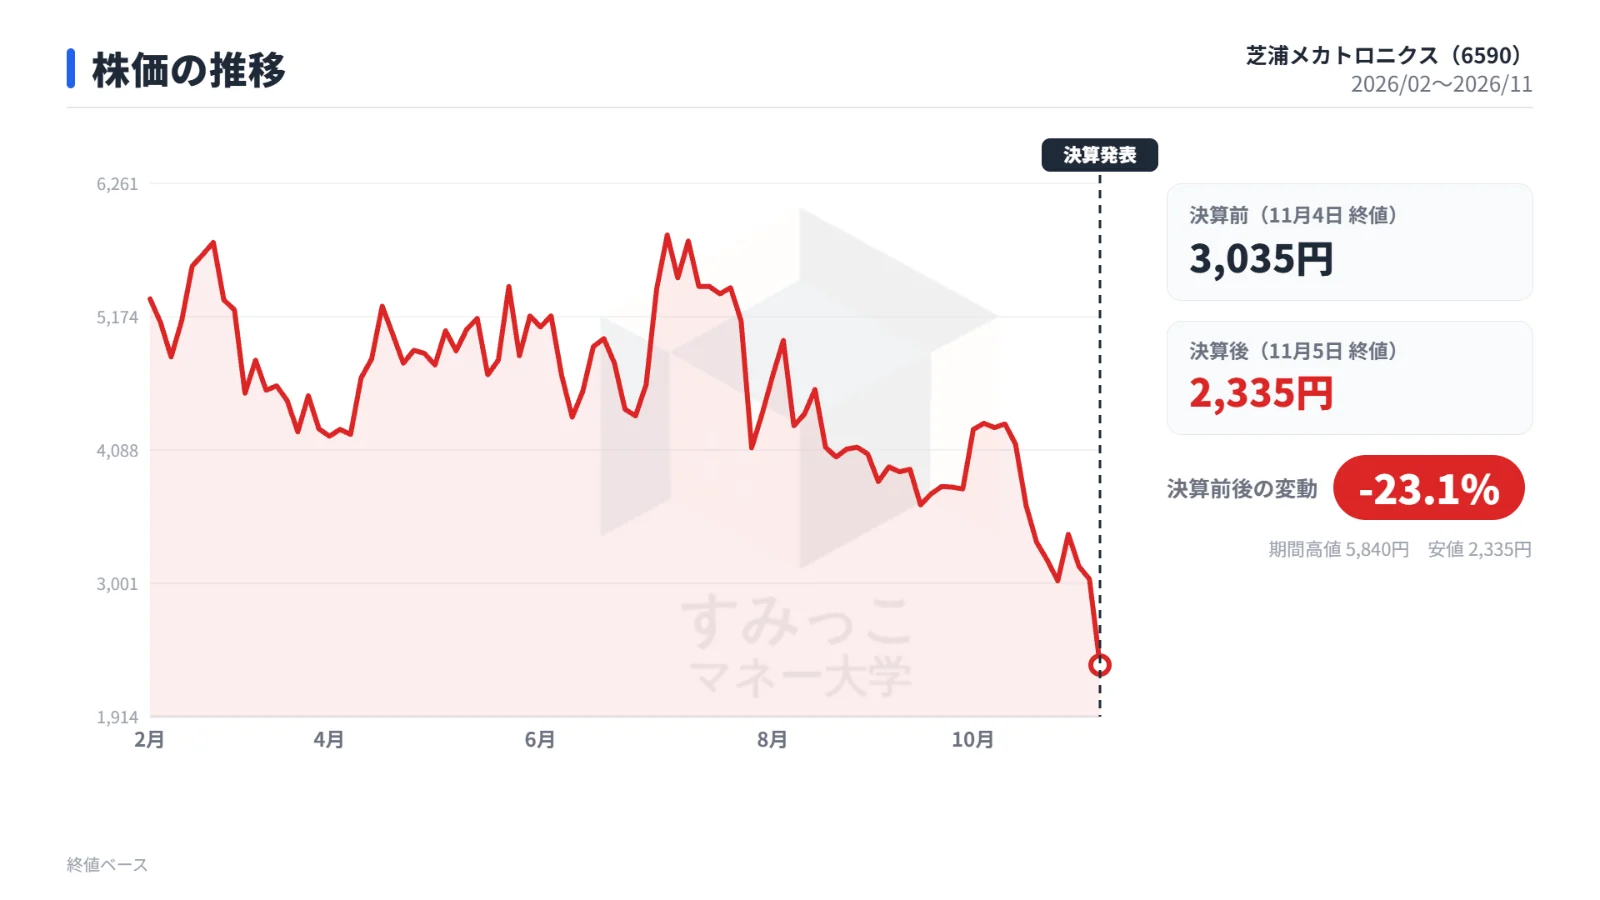
決算前の11月4日の終値は3,035円でした。
決算発表後の11月5日の終値は2,335円で、1日で23.1%の下落となりました。
| 項目 | 株価 |
|---|---|
| 決算前(11月4日 終値) | 3,035円 |
| 決算後(11月5日 終値) | 2,335円 |
| 変化率 | -23.1% |
11月5日の出来高は451万5,100株で、前日の167万1,600株から大きく膨らみました。
この日の終値はその日の安値と同じ水準です。
MINKABU PRESSによると、決算発表後は上期の営業減益を嫌気した売りが優勢になりました。
通期予想と配当予想は上方修正されたものの、市場は上期の利益の落ち込みを重く見た形です。
株価はこれ以前から下落基調にありました。
7月には一時6,000円台をつけていましたが、10月以降も下げが続き、決算前には3,000円前後まで水準を切り下げていました。
なお、指標面では時価総額1,631億円、予想PER12.3倍、PBR2.7倍、配当利回り2.87%となっています。
今後の注目点
前工程の売上が下期に戻るか
上期には、顧客の投資計画変更などで半導体前工程の売上が第3四半期以降にずれ込みました。
この売上が下期にどこまで計上され、利益率の回復につながるかが大きな焦点です。
先端パッケージ装置の受注がどこまで業績に反映されるか
上期の増収を支えた生成AI向けの先端パッケージ装置は、受注が増えています。
その受注増が下期の売上と利益にどこまで反映されるかも注目点です。
下期には上期の2倍近い営業利益が想定されているため、前工程と後工程の両方の動きが計画達成の鍵になります。
まとめ
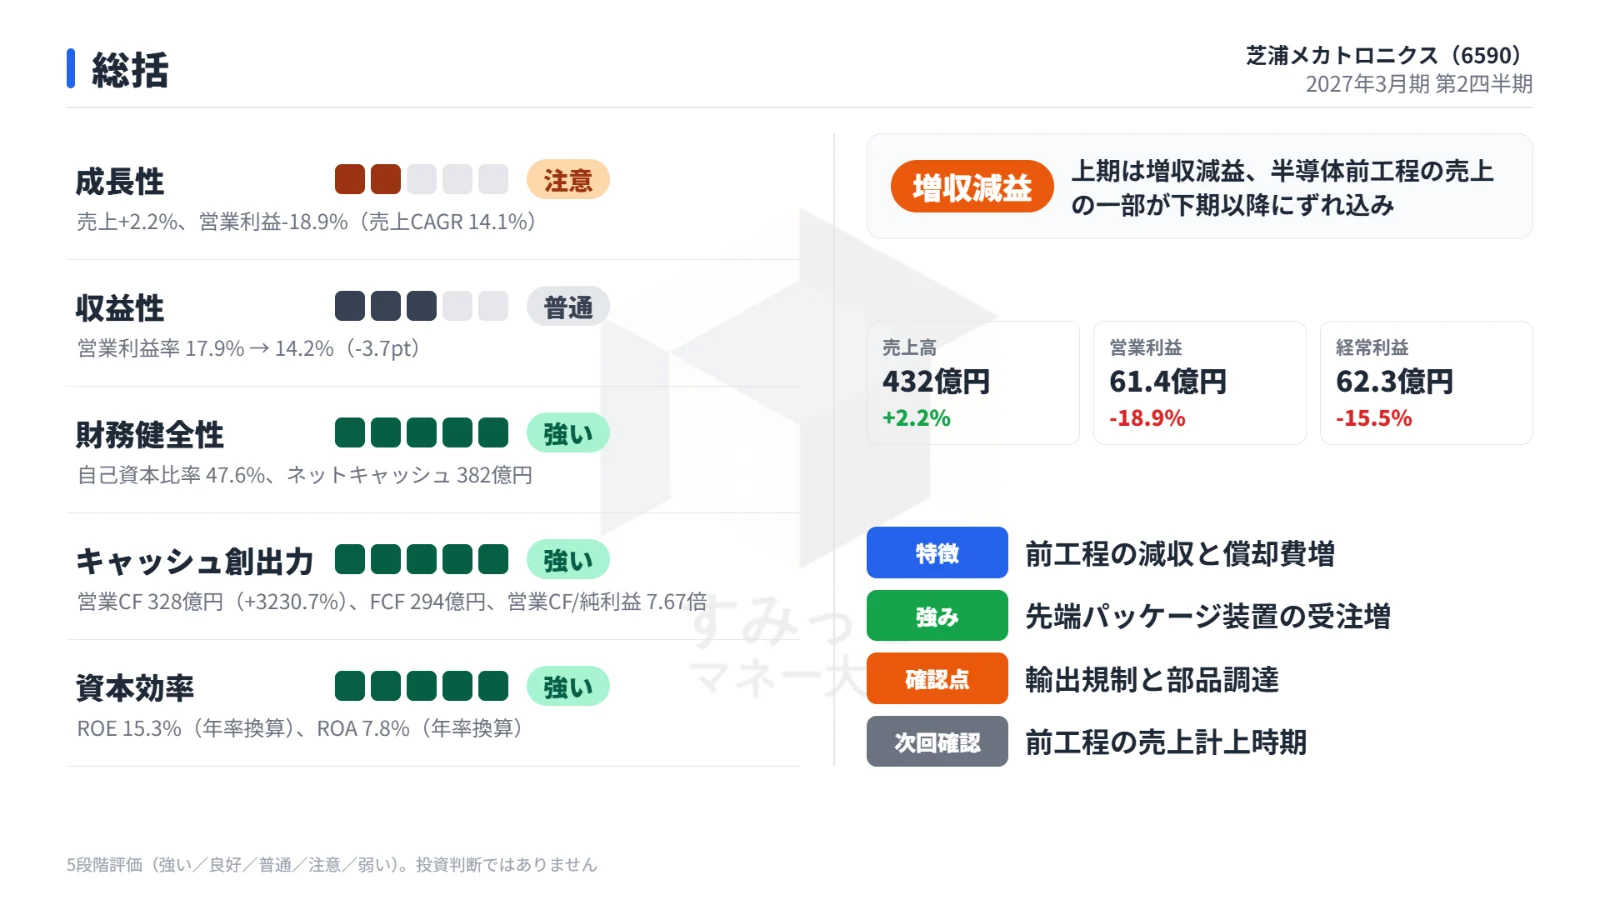
芝浦メカトロニクスの上期は、生成AI向けの先端パッケージ装置が伸びた後工程に支えられて増収となりました。
一方で、前工程の減収と成長投資に伴う減価償却費の増加が響き、営業利益は前年同期比18.9%減でした。
会社は通期予想を上方修正し、営業利益予想を175億円、年間配当予想を67円に引き上げました。
それでも株価は決算発表後に23.1%下落し、市場は上期の営業減益を重く受け止めました。
今後は、ずれ込んだ前工程の売上が下期に計上されるか、先端パッケージ装置の受注増が業績にどこまで表れるかが焦点です。
下期偏重の計画が実現できるかどうかを、第3四半期決算で確認していくことになりそうです。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事