【トヨタ自動車(7203)】決算発表日に株価が急伸、利益予想の上方修正と株主還元拡大の中身、今後の焦点
この記事の要点
- 中間期は営業収益・営業利益・純利益とも市場予想を上回る増収増益となった
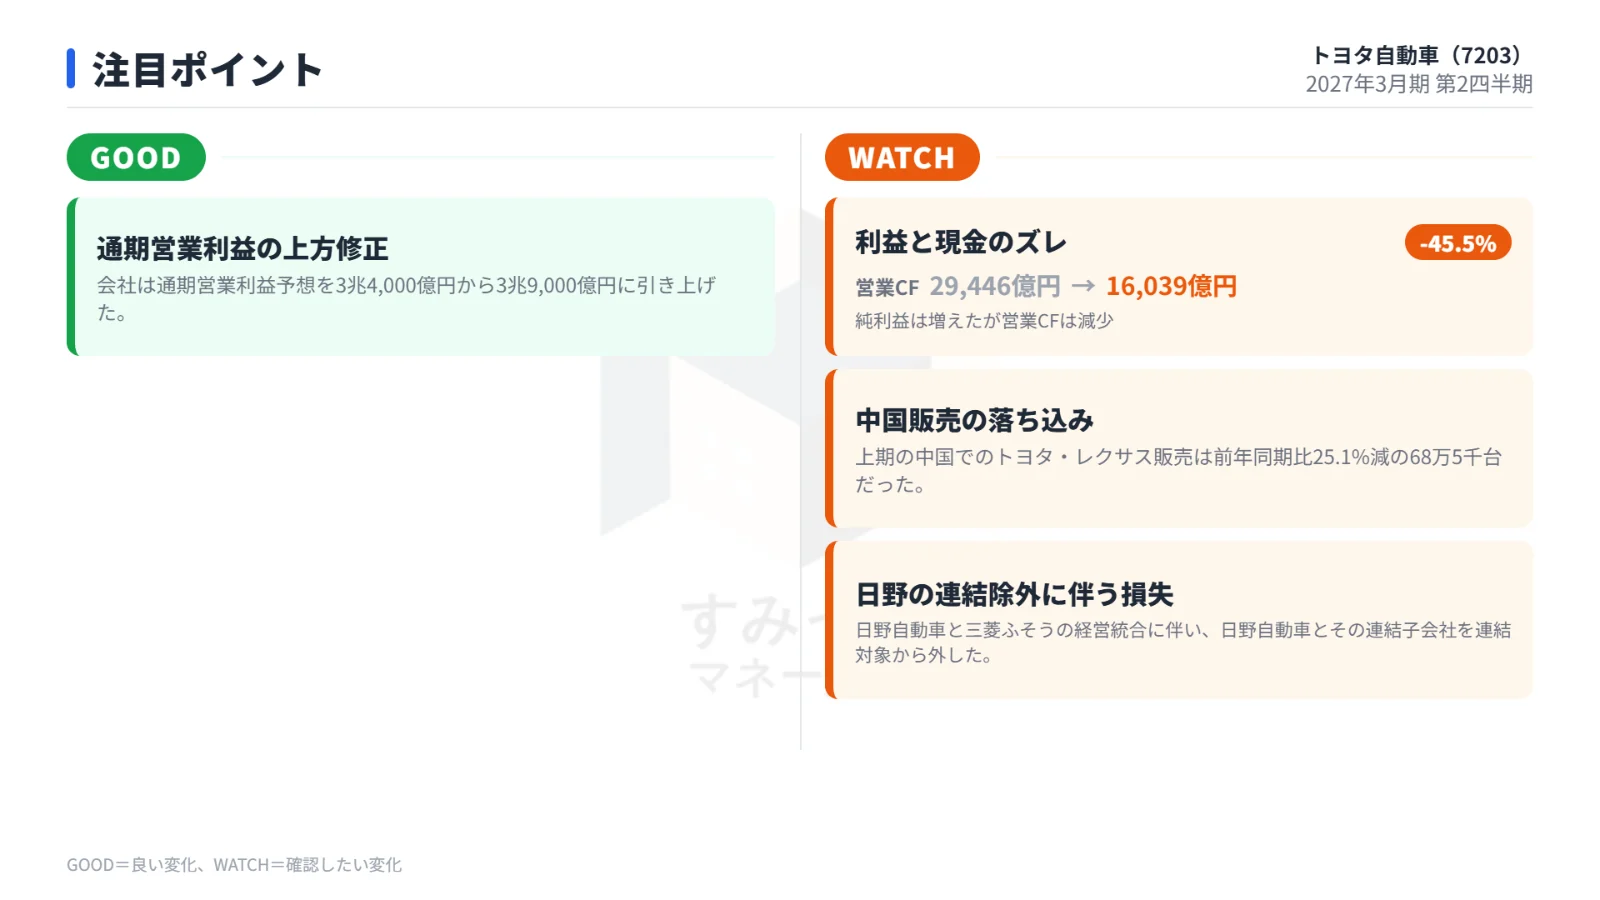
- 通期営業利益予想を3兆9,000億円へ上方修正、営業収益はやや下方修正
- 自社株買い上限引き上げと5年累計11兆〜14兆円の還元方針で株価は急伸
トヨタ自動車が2027年3月期第2四半期累計(2026年4月〜9月)の決算を発表しました。
この記事では、増収増益となった実績とその理由、会社が見直した通期予想、発表当日に株価が大きく上昇した背景、今後の注目点を順に整理します。
中間決算は3指標とも市場予想を上回る増収増益
トヨタ自動車は、自動車と関連部品の製造・販売や自動車金融を展開する会社です。
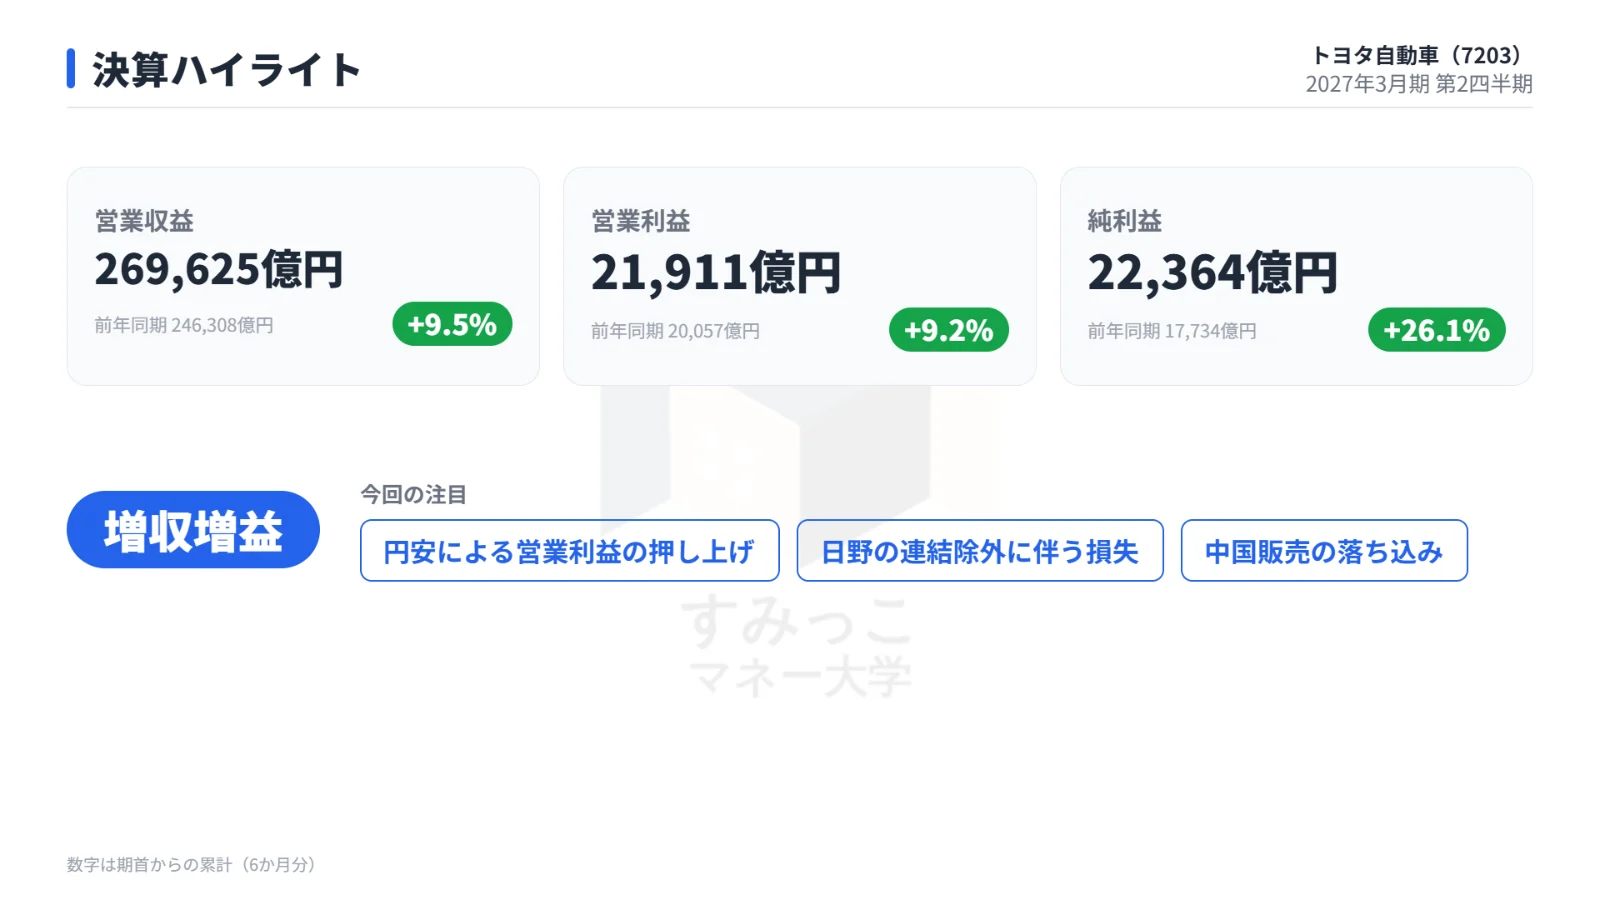
今回の中間決算は営業収益・営業利益・純利益のすべてが市場予想(IFIS、2026年11月4日時点)を上回りました。
下の表は、第2四半期累計の実績と前年同期比、市場予想を比べたものです。
| 項目 | 実績 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
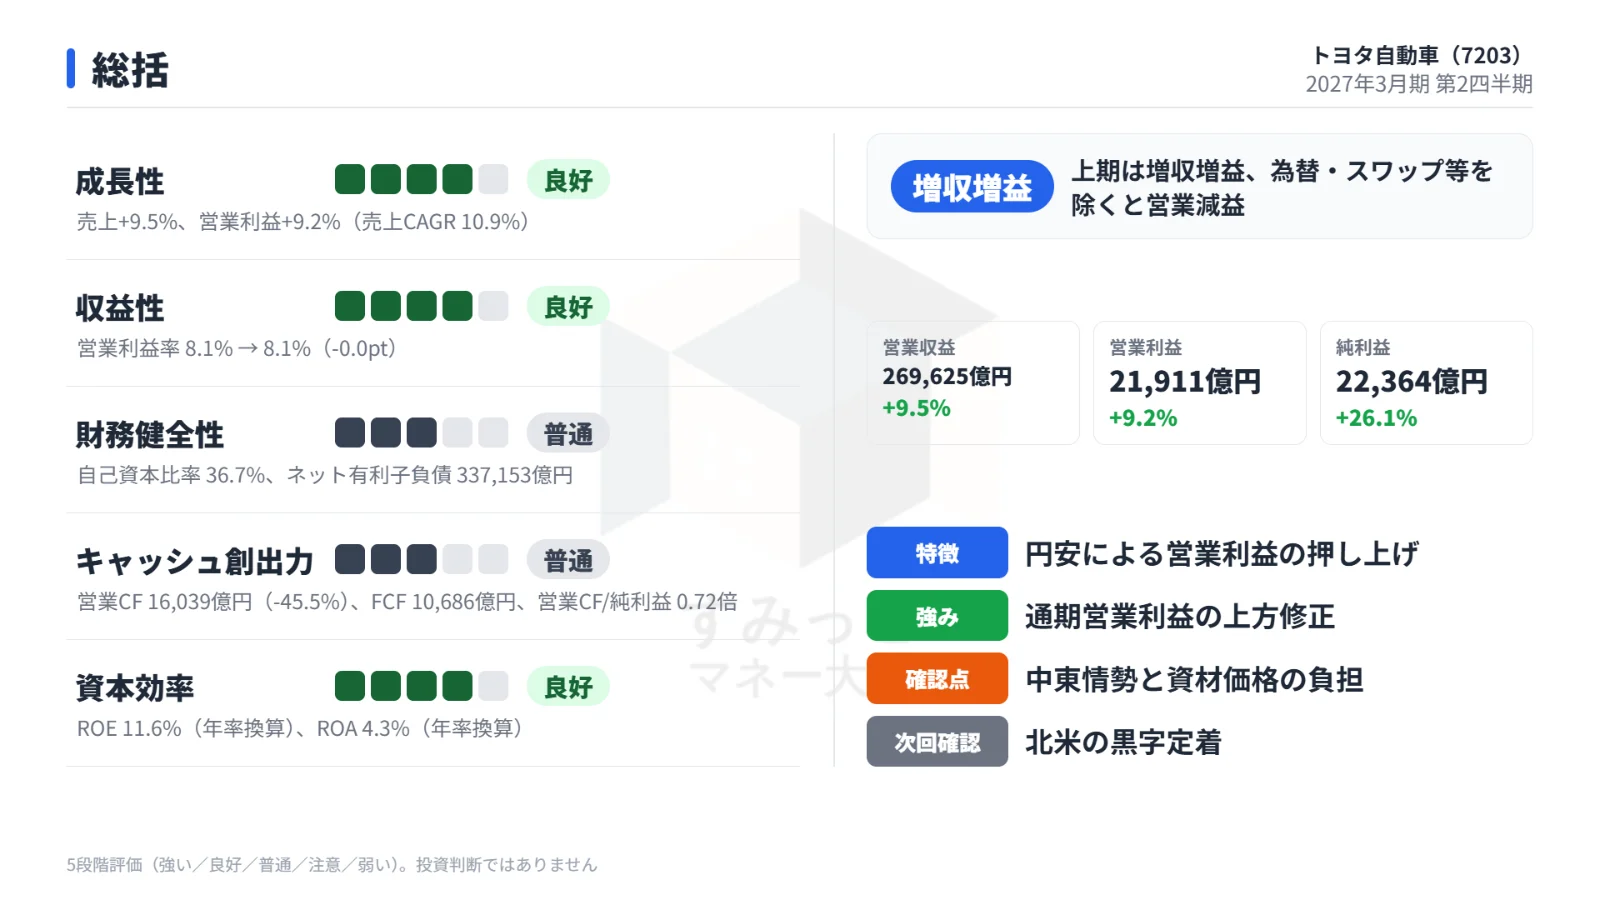
| 営業収益 | 26兆9,624億円 | +9.5% | 26兆7,183億円 | クリア |
| 営業利益 | 2兆1,911億円 | +9.2% | 2兆80億円 | クリア |
| 純利益 | 2兆2,364億円 | +26.1% | 2兆2,267億円 | クリア |
特に純利益は前年同期比+26.1% と、営業利益を大きく上回る伸びになりました。
販売台数は減っても増収
連結販売台数は0.5%減少しました。
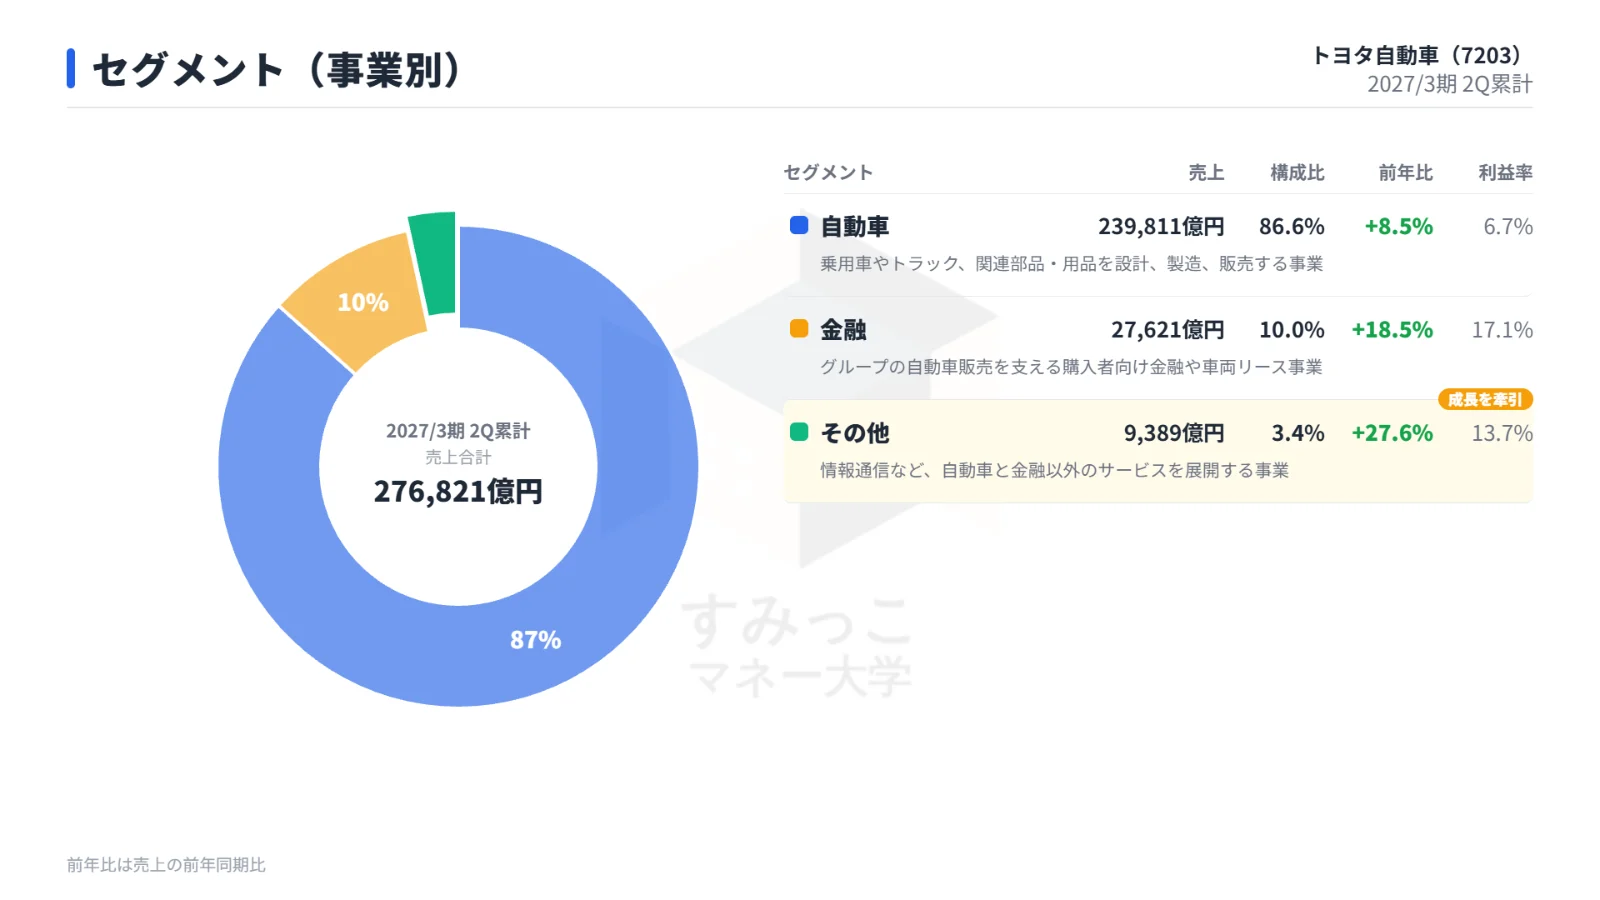
それでも、主力の自動車事業の営業収益が8.5%増え、全体の増収を牽引しました。
金融事業の営業収益も18.5%増と大きく伸びています。
為替の追い風が資材高を吸収
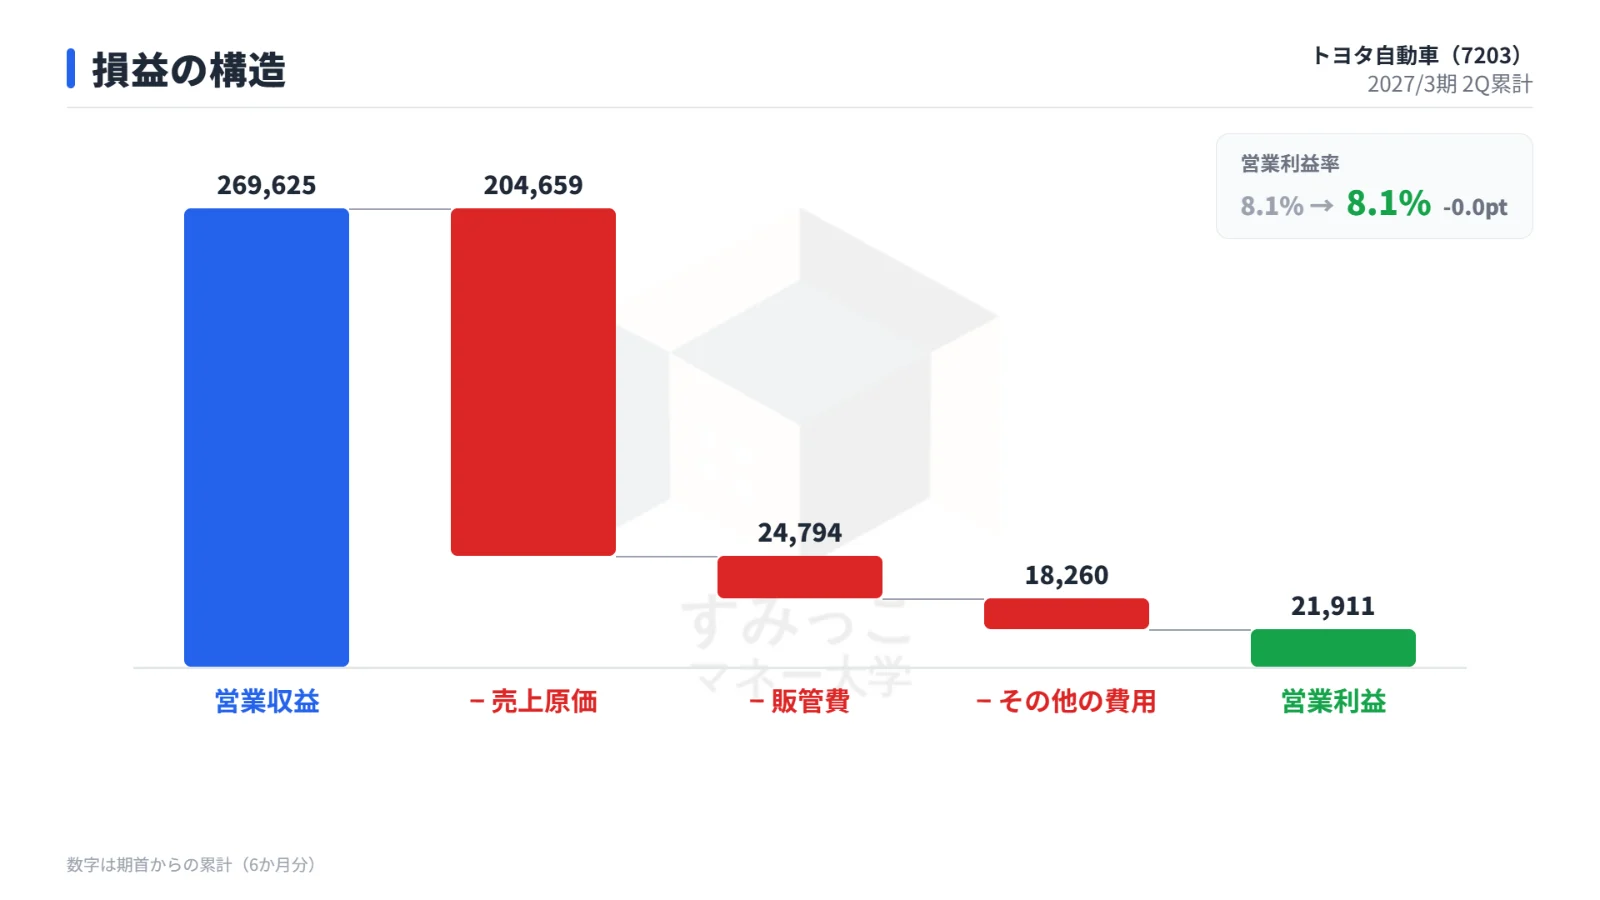
営業利益では、円安など為替の影響が6,850億円の押し上げ要因となりました。
これにより、資材高や未実現損益の調整による減益要因を吸収しています。
事業別では自動車事業が増益を牽引し、金融事業も融資残高の増加などで増益となりました。
営業外の改善で純利益が大きく伸びる
純利益は、営業増益に加え、その他の金融収益や持分法投資損益の増加により、営業外損益が2,908億円改善したことが押し上げ要因になりました。
会社の見通し:利益は上方修正、営業収益は下方修正
会社は通期予想を見直しました。
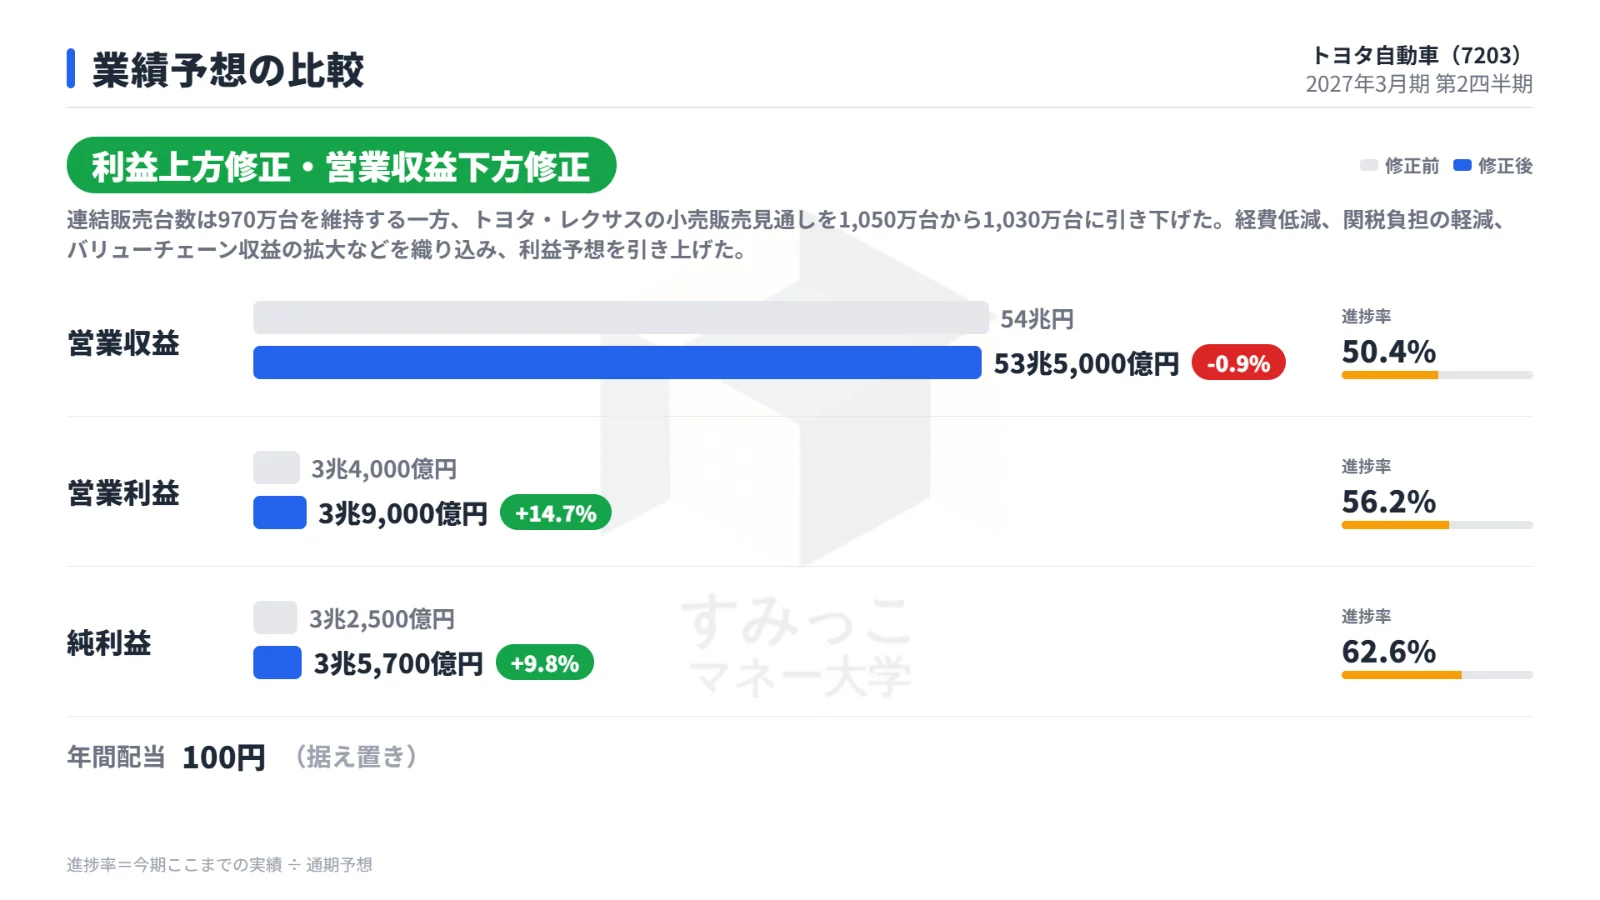
営業利益は3兆4,000億円から3兆9,000億円へ引き上げられた一方、営業収益はわずかに引き下げられています。
下の表は、通期予想の修正前と修正後、修正率、中間時点の進捗率をまとめたものです。
| 項目 | 修正前 | 修正後 | 修正率 | 進捗率 |
|---|---|---|---|---|
| 営業収益 | 54兆円 | 53兆5,000億円 | -0.9% | 50.4% |
| 営業利益 | 3兆4,000億円 | 3兆9,000億円 | +14.7% | 56.2% |
| 純利益 | 3兆2,500億円 | 3兆5,700億円 | +9.8% | 62.6% |
| 年間配当 | 100円 | 100円 | 据え置き | ー |
連結販売台数は970万台の見通しを維持する一方、トヨタ・レクサスの小売販売見通しは1,050万台から1,030万台に引き下げられました。
利益予想については、経費低減、関税負担の軽減、バリューチェーン収益の拡大などを織り込んで引き上げています。
中間時点での進捗率は、営業利益が56.2%、純利益が62.6%です。
年間配当予想は100円で据え置かれました。
市場の反応:発表当日に株価が大幅高
決算を受けて、株価は大きく上昇しました。
下の表は、決算発表前後の終値を比べたものです。
| 項目 | 株価 |
|---|---|
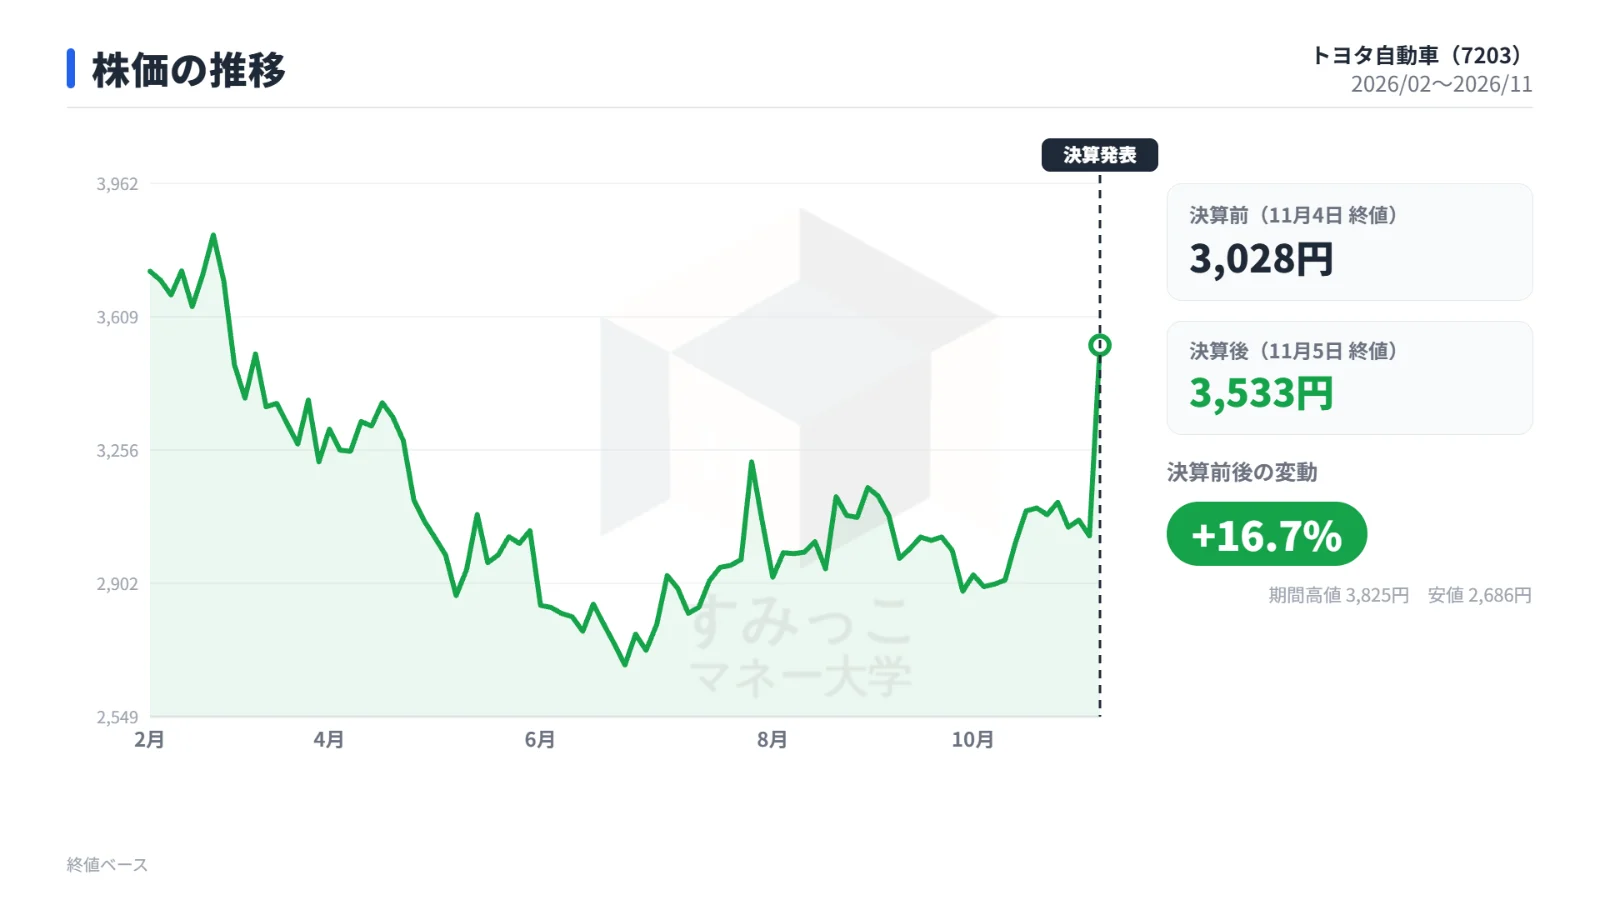
| 決算前(11月4日 終値) | 3,028円 |
| 決算後(11月5日 終値) | 3,533円 |
| 変化率 | +16.68% |
11月5日の出来高は1億523万株と、前日の約2,594万株から大きく膨らみました。
発表前から買いが入っていた
米中間選挙後に通商政策の強硬姿勢が和らぐとの見方から、決算発表の前から買いが入っていました。
株価の推移を振り返ると、2026年2月9日に始値3,999円をつけた後は下落基調となり、6月24日には終値2,686円まで下げました。
その後は持ち直し、10月中旬以降は3,000円台で推移していました。
上方修正と株主還元の拡大で上げ幅を広げる
発表後は、通期営業利益予想の上方修正に加え、自社株買いの取得上限を1兆円から1兆3,000億円へ引き上げたことが好感されました。
さらに会社は、2026年4月から2031年3月までの5年間で、配当と自社株買いを合わせて累計11兆〜14兆円を株主還元に充てる見通しを示しており、これも買い材料となって上げ幅を広げました。
なお、時価総額は51兆5,641億円、予想PERは11.8倍、PBRは1.1倍、配当利回りは2.83%です。
今後の注目点
今回の上方修正には関税負担の軽減や経費低減が織り込まれており、それが実際の数字にどう表れるかが焦点になります。
1つ目は、北米の関税負担や価格改定の効果が、第3四半期の所在地別営業利益にどう表れるかです。
2つ目は、資材高が続くなかで、経費低減と補給部品・用品、中古車などの収益拡大が、通期の利益見通しをどこまで支えるかです。
中間決算でも資材高は減益要因となっており、資材高の継続は業績の下振れリスクのひとつです。
まとめ
トヨタ自動車の2027年3月期中間決算は、営業収益・営業利益・純利益のすべてが市場予想を上回る増収増益でした。
連結販売台数が減るなかでも自動車事業と金融事業が伸び、為替の追い風が資材高を吸収しました。
通期予想は、小売販売見通しの引き下げで営業収益をやや下方修正した一方、経費低減や関税負担の軽減などを織り込んで営業利益を3兆9,000億円へ上方修正しました。
自社株買い上限の引き上げと5年間で累計11兆〜14兆円の株主還元見通しも加わり、株価は発表当日に16.68%上昇しています。
今後は、北米での関税負担や価格改定の効果、そして資材高のなかで経費低減やバリューチェーン収益がどこまで利益を支えるかが注目されます。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事