【パナソニック(6752)】決算後に夜間PTSで株価急反発!大幅増益の背景とAI関連事業の成長戦略を読み解く
この記事の要点
- 上期業績は売上と各利益が市場予想を超過し営業利益は前年同期比2.2倍の大幅増益を達成
- 通期の営業利益予想を7100億円へ引き上げ年間配当予想も従来の54円から70円へ増額
- AIインフラ向け蓄電システムや基板材料の増産進捗と原材料高への価格改定が今後の焦点
パナソニック ホールディングスが発表した2027年3月期第2四半期決算は、売上高・各利益ともに前年同期を上回り、市場コンセンサスを超える大幅な増益となりました。
あわせて通期の業績予想および配当予想の上方修正が発表され、株式市場でも夜間PTSで強い反応が見られています。
本記事では、今回の好決算を支えた事業要因や通期見通しの引き上げ内容、さらに今後の株価を左右する注目ポイントについて詳しく解説します。
2027年3月期 第2四半期の実績と好決算の要因
パナソニック ホールディングスの2027年3月期第2四半期累計(2026年4月〜9月)の業績は、売上高・利益ともに力強い成長を記録しました。
売上・利益ともに大幅増益で市場予想を超過
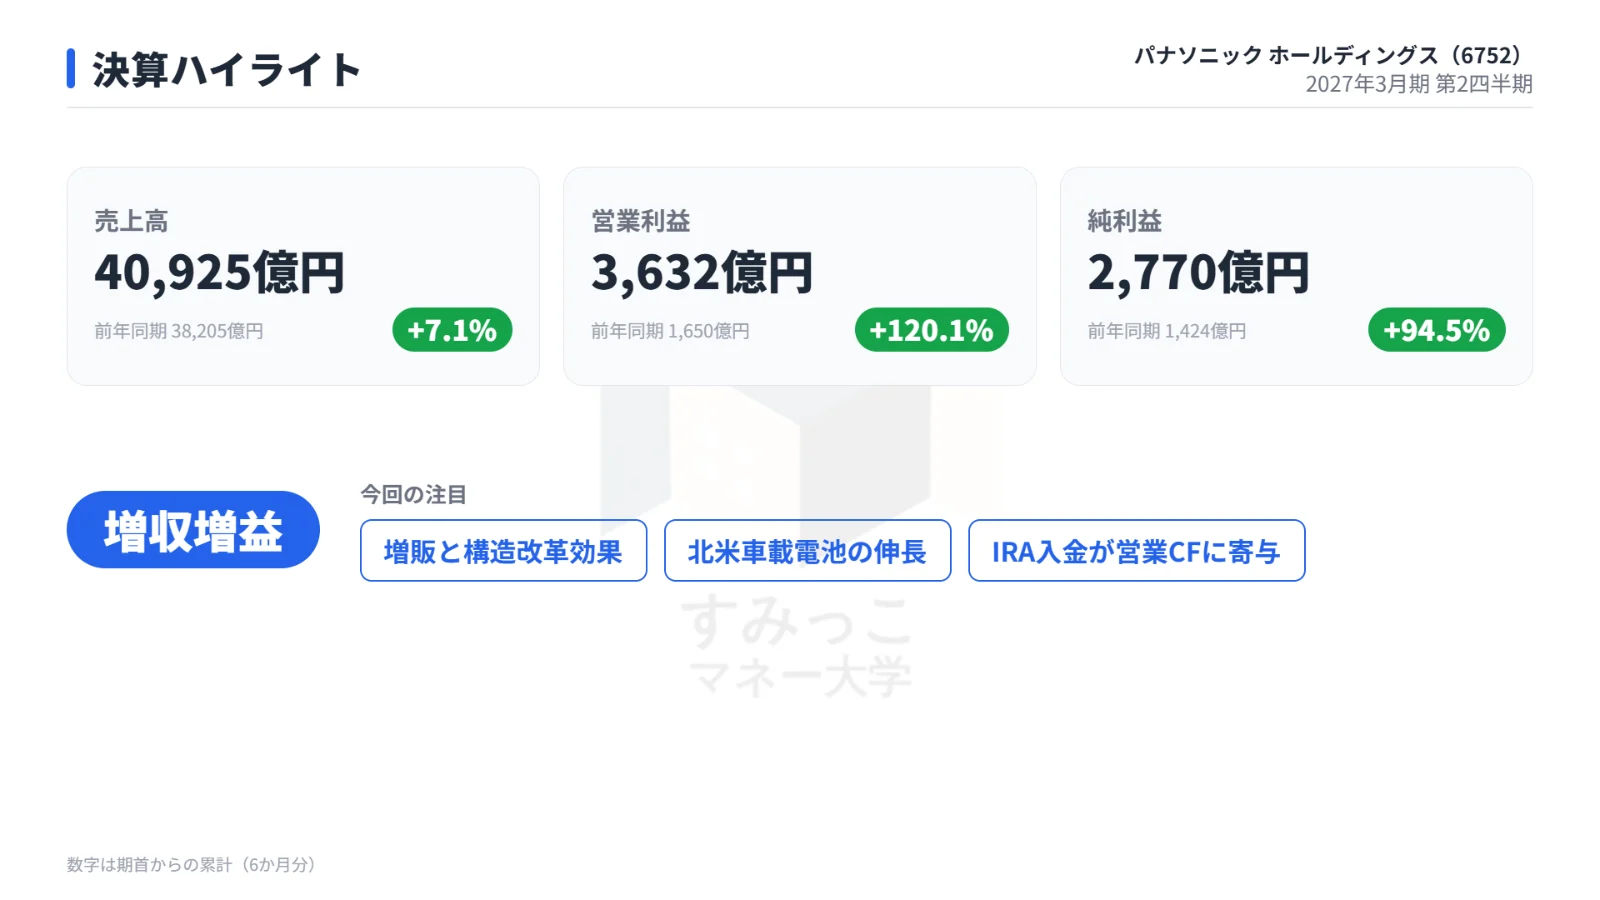
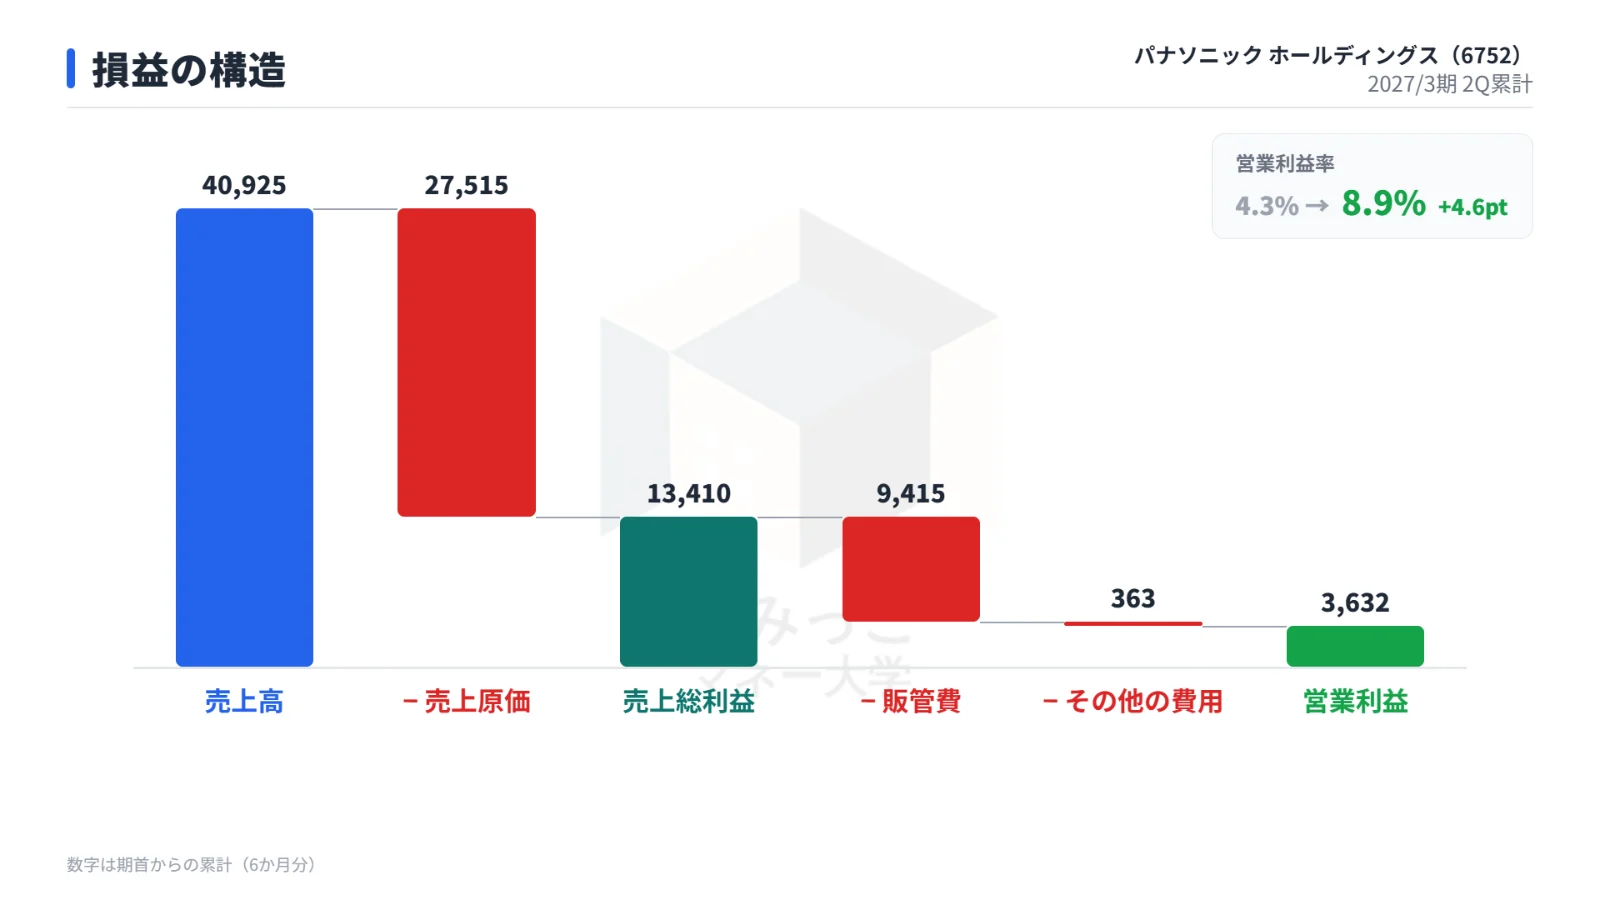
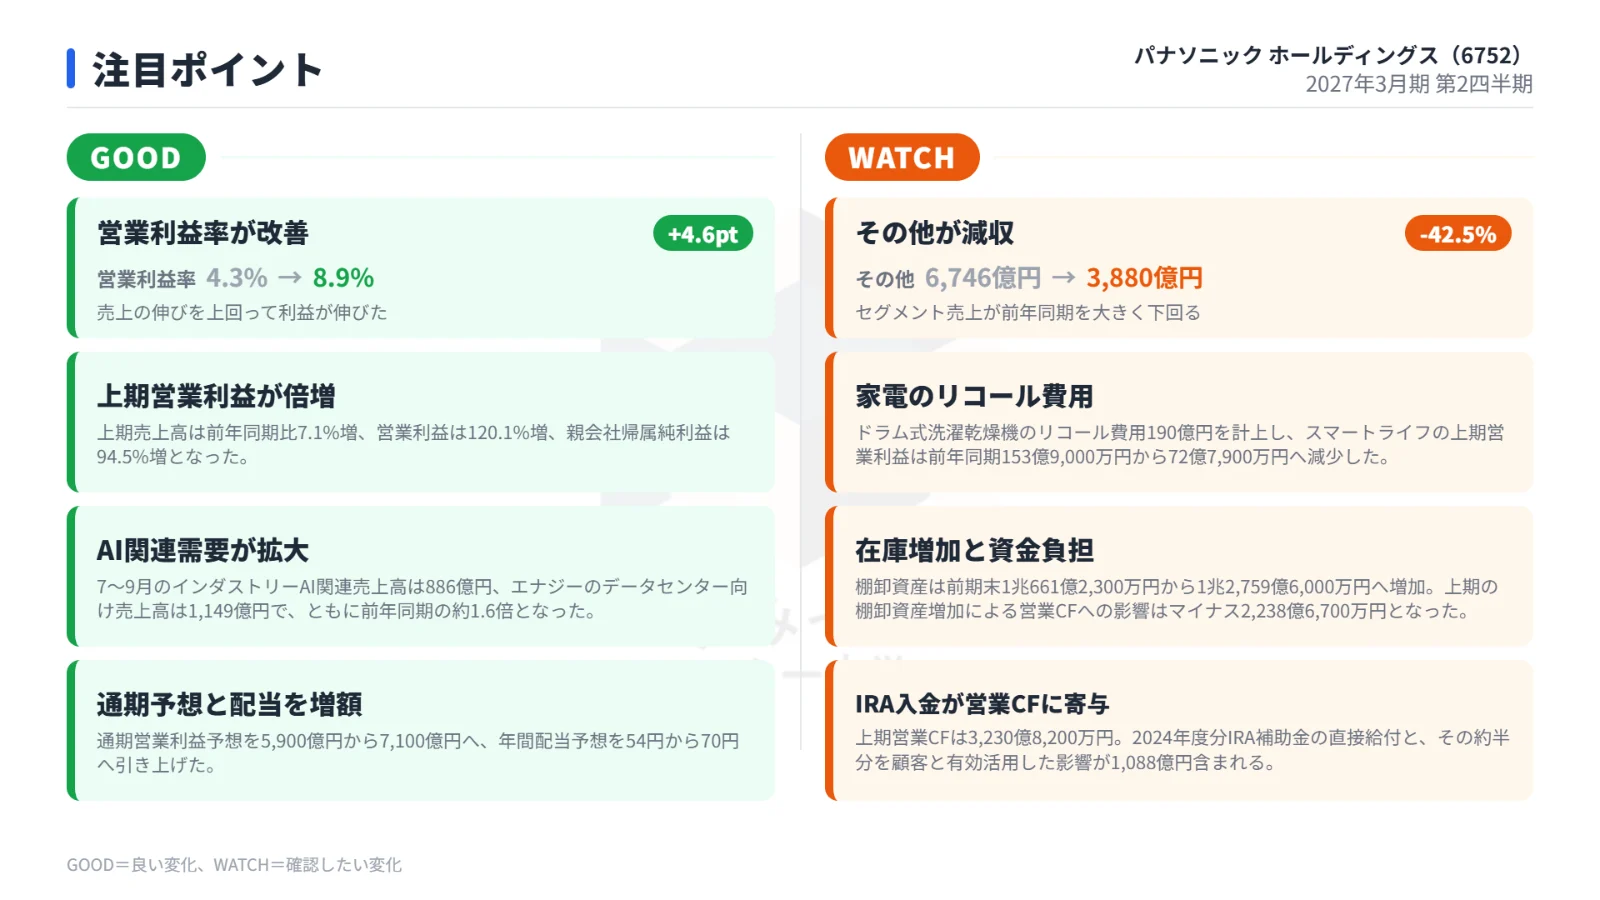
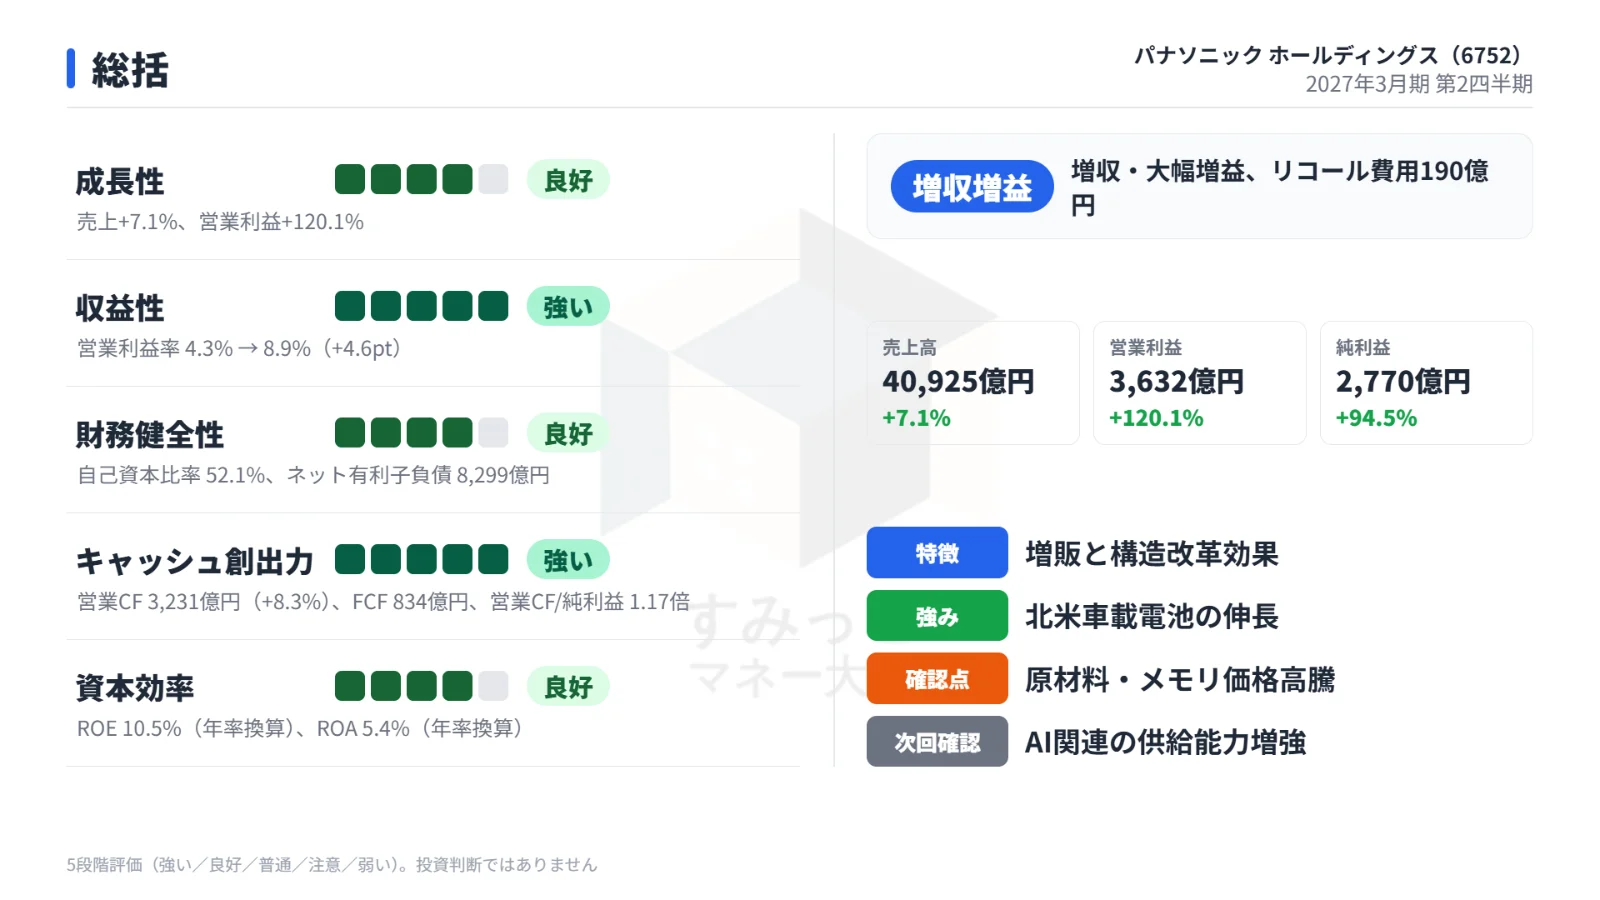
第2四半期累計の実績は、売上高が4兆925億2,000万円(前年同期比7.1%増)、営業利益が3,632億2,900万円(前年同期比120.1%増)となりました。
親会社の所有者に帰属する四半期純利益についても、2,769億5,300万円(前年同期比94.5%増)と大幅な伸びを示しています。
事前の市場予想(IFISコンセンサス)との比較においても、以下のとおりすべての主要項目で予想を上回る着地となりました。
第2四半期累計の実績値と市場予想の比較は以下のとおりです。
| 項目 | 実績値 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
| 売上高 | 4兆925億2,000万円 | +7.1% | 3兆9,821億5,000万円 | クリア |
| 営業利益 | 3,632億2,900万円 | +120.1% | 3,481億円 | クリア |
| 純利益 | 2,769億5,300万円 | +94.5% | 2,720億円 | クリア |
売上高は市場予想を約1,100億円上回り、営業利益も予想を約150億円上回って推移しています。
業績を押し上げた要因とセグメント別の動向
今回の増収増益を力強く牽引したのは、データセンター向けを中心としたデジタル・AIインフラ関連の旺盛な需要です。
売上高においては、データセンター向け蓄電システムに加え、コンデンサや多層基板材料の需要拡大が大きく寄与しました。
さらに、車載電池や電子部品実装機、国内外における電材販売の拡大も全体の売上を押し上げています。
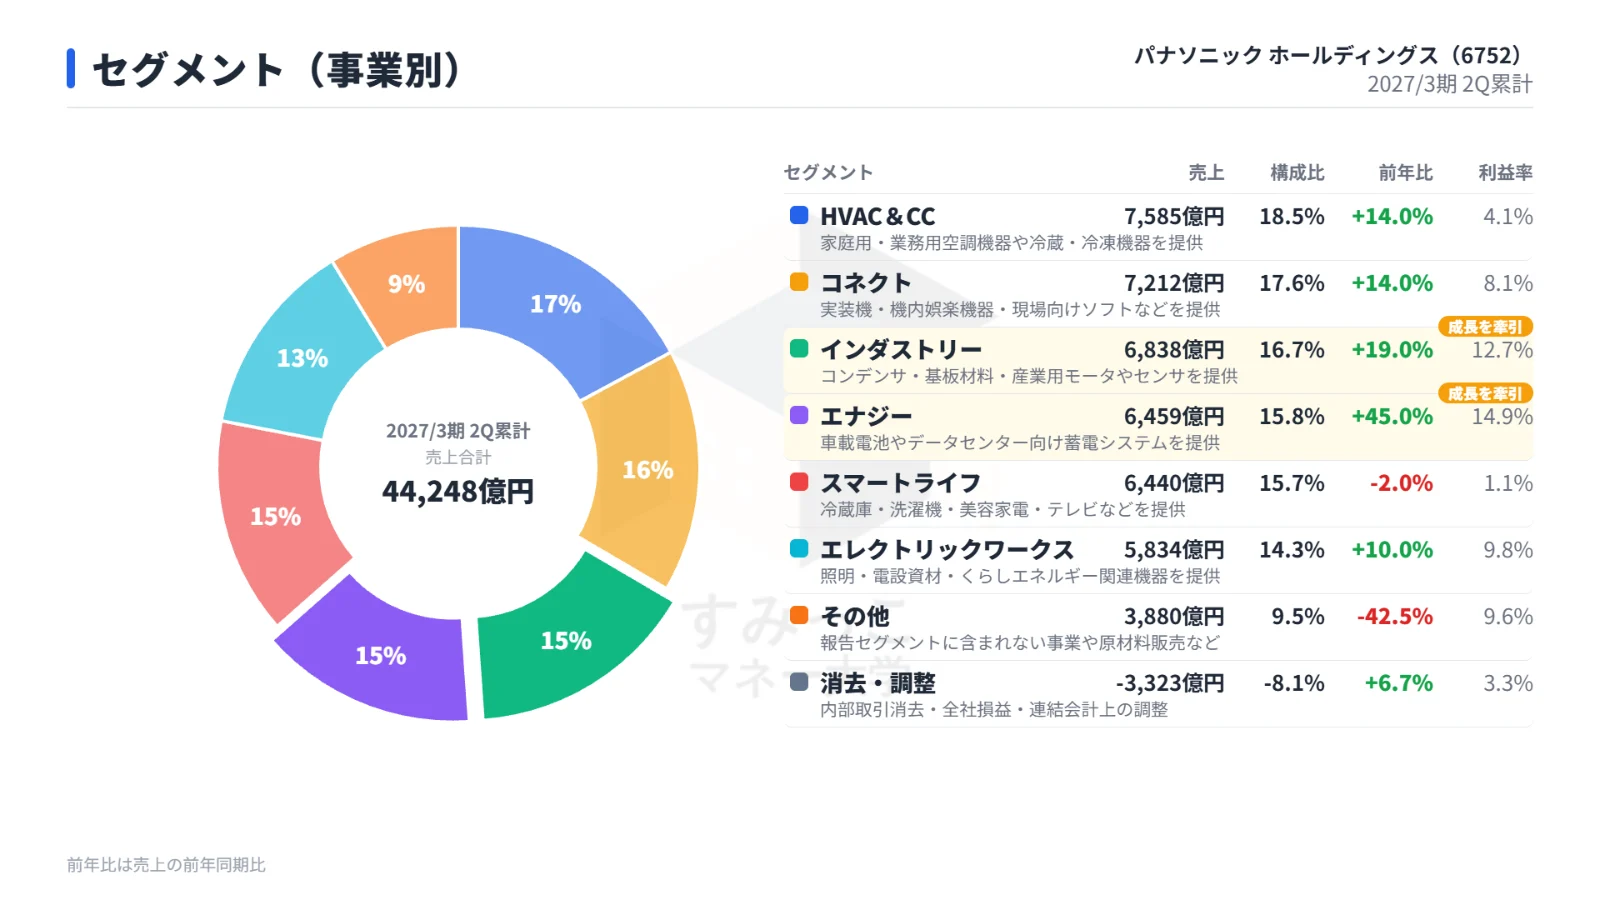
利益面では、エナジーセグメントおよびインダストリーセグメントが収益拡大を力強く牽引しました。
これらに加え、全社的な構造改革の進展、価格改定の浸透、合理化努力が利益率の改善をもたらしています。
期間中にはドラム式洗濯乾燥機のリコール費用として190億円のリコール費用を計上したものの、他の事業セグメントにおける利益成長によってその影響を吸収し、結果として営業利益は前年同期比2.2倍の大幅増益を達成しました。
通期業績予想と配当計画の大幅な上方修正
上期の大幅増益と足元の受注環境を受け、同社は2027年3月期の通期連結業績予想および配当予想の引き上げを発表しました。
各種利益予想の大幅な引き上げと進捗状況
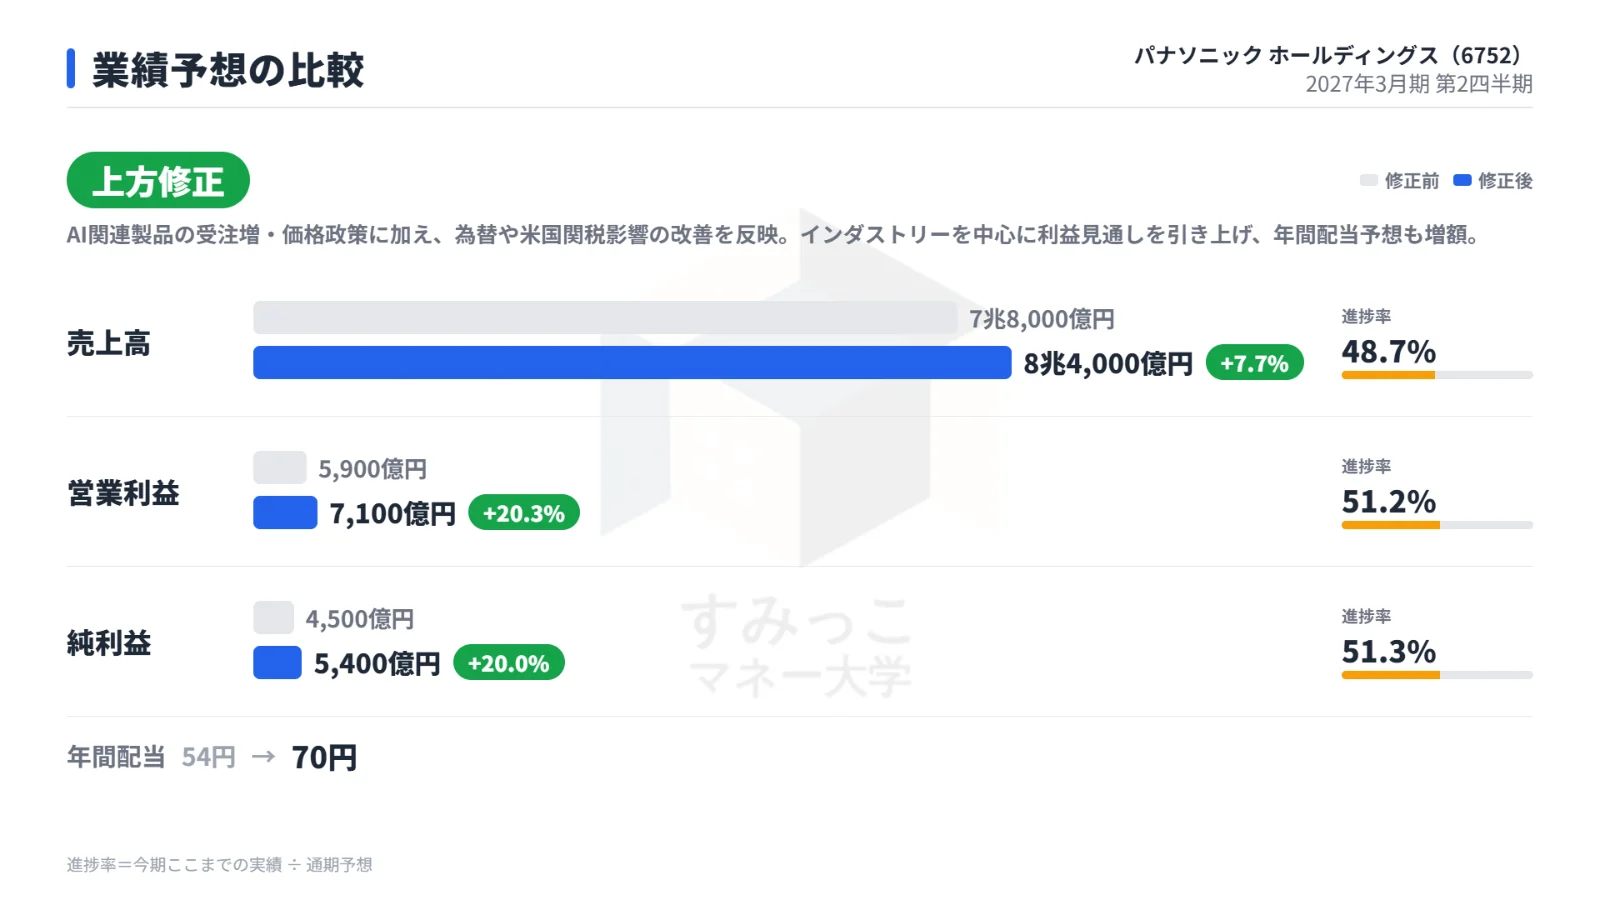
通期の売上高は従来予想の7兆8,000億円から8兆4,000億円(7.7%増額)、営業利益は従来予想の5,900億円から7,100億円(20.3%増額)へと修正されました。
親会社の所有者に帰属する当期純利益についても、4,500億円から5,400億円(20.0%増額)へと大幅に引き上げられています。
修正前後の通期業績予想および上期実績の進捗率は以下のとおりです。
| 項目 | 修正前予想 | 修正後予想 | 増減率 | 上期進捗率 |
|---|---|---|---|---|
| 売上高 | 7兆8,000億円 | 8兆4,000億円 | +7.7% | 48.7% |
| 営業利益 | 5,900億円 | 7,100億円 | +20.3% | 51.2% |
| 純利益 | 4,500億円 | 5,400億円 | +20.0% | 51.3% |
| 年間配当金 | 54円 | 70円 | +29.6% | - |
営業利益および純利益の進捗率は50%を超えており、通期目標の達成に向けて順調な進捗を見せています。
また、業績予想の引き上げに伴い、年間配当予想も従来の1株当たり54円から70円へ増額修正されました。
AI関連需要の拡大と今後の成長見通し
今回の通期業績予想の上方修正の背景には、AI関連製品の受注増や価格政策の進展があります。
インダストリー事業を中心に利益見通しが大きく引き上げられたほか、為替動向や米国関税影響の改善も収益の押し上げ要因として反映されました。
さらに同社は中長期的な成長戦略として、2028年度のAIインフラ関連売上高見通しを1兆6,000億円へ増額することを公表しました。
急速に拡大する生成AIやデータセンター市場において、蓄電システムや基板材料などの重要コンポーネントの供給拡大を加速させる姿勢が示されています。
決算発表を受けた市場の反応と株価推移
決算発表を受けて、株式市場では同社の業績拡大と株主還元の強化を好感する動きがみられました。
PTS市場での株価上昇と評価の背景
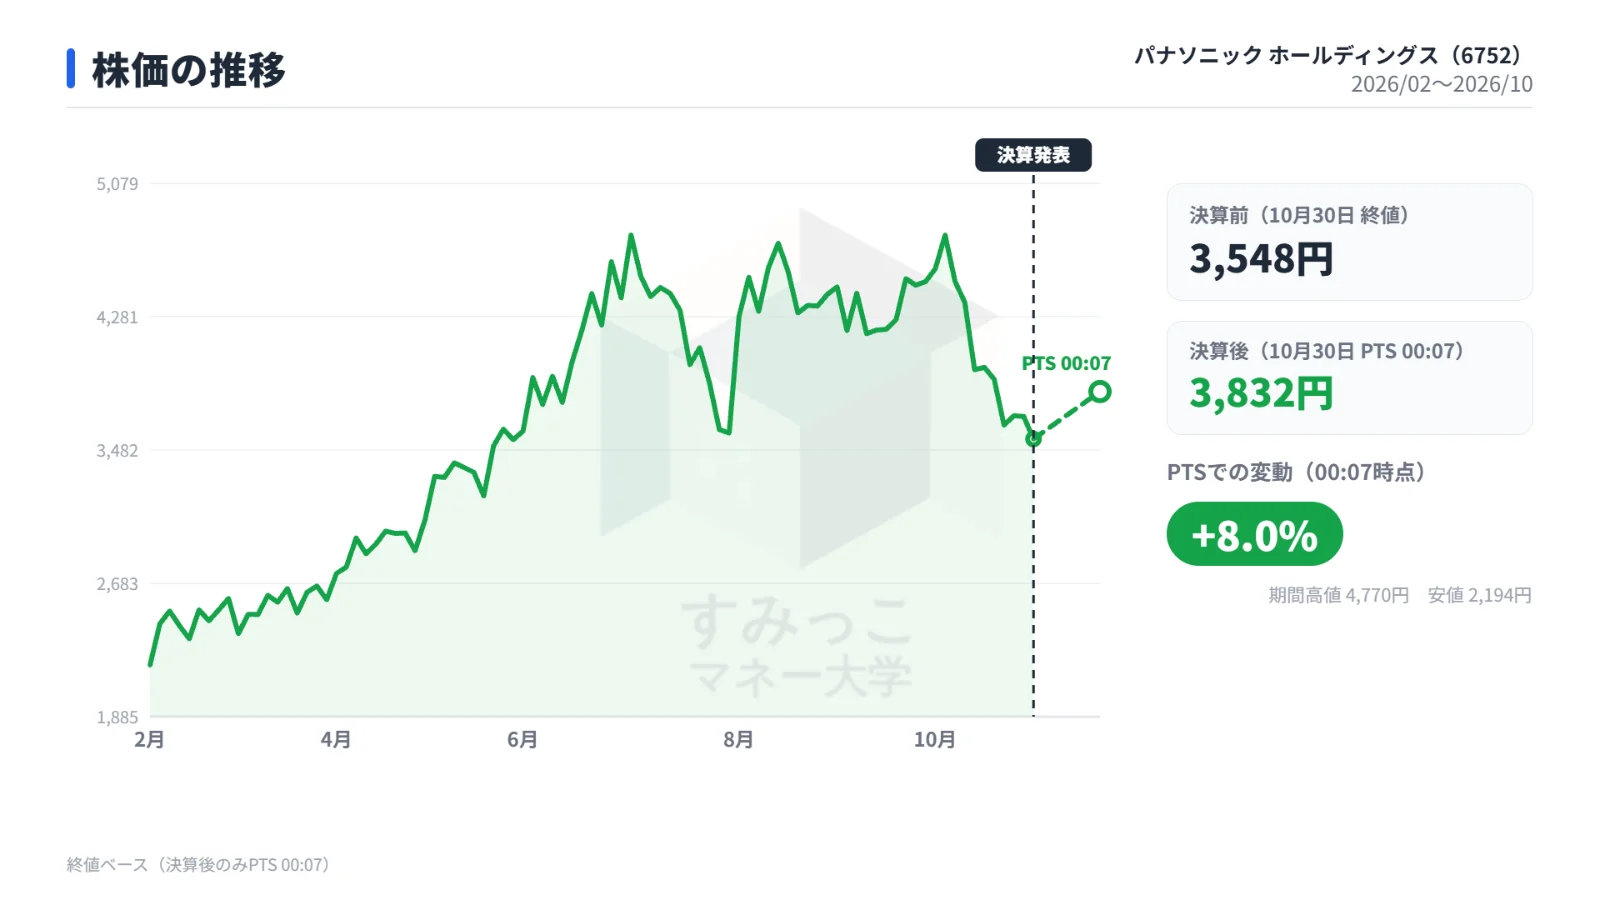
決算発表当日の2026年10月30日、通常取引における終値は3,548円でした。
同日夕方の決算発表後、夜間PTS(私設取引システム)において株価は急反発し、翌10月31日00:07時点で3,832円をつけました。
これは決算前の終値と比較して8.00%の上昇(284円高)に相当します。
市場では、上期の売上高・営業利益・純利益がすべて市場コンセンサスを上回ったこと、通期業績予想および配当予想が増額修正されたこと、そしてAIインフラ関連の中期的な見通しが大幅に引き上げられた点が前向きに評価されています。
直近の株価トレンドと投資指標
日々の株価推移を振り返ると、同社の株価は2026年3月の2,400円〜2,600円台から上昇基調を強め、8月中旬には4,900円台の高値を記録していました。
その後、10月上旬には4,700円台を維持していたものの、決算直前の10月下旬にかけては調整局面に入り、発表当日は3,548円まで水準を切り下げていました。
今回の決算発表とPTSでの反発は、そうした直近の調整局面からの巻き返しを見せる形となっています。
同社の主要な投資指標は以下のとおりです。
| 指標名 | 数値 |
|---|---|
| 時価総額 | 8兆7,094億円 |
| 予想PER | 15.3倍 |
| PBR | 1.5倍 |
| 配当利回り | 1.97% |
総合電機大手としての事業基盤を維持しつつ、成長分野へのシフトが進む中で、市場の評価が改めて集まっています。
今後の注目点と事業リスク
今後の業績動向を見極める上では、成長分野における施策の遂行と、コスト環境の変化に対するマネジメントが重要な視点となります。
次世代製品の量産計画と設備増強の進捗
注目点の第1は、AIインフラおよびデータセンター向け製品の生産立ち上げです。
具体的には、2026年度中のCBU量産開始と、高電圧直流対応BBUの量産準備の進捗状況が挙げられます。
また、旺盛な需要が続くコンデンサや多層基板材料の生産能力増強が計画どおりに進むかどうかが、今後の供給力と収益拡大のペースを左右します。
コスト環境への対応とキャッシュフローの状況
注目点の第2は、原価管理と財務面の健全性です。
足元では原材料やメモリ価格の高騰が続いており、これに対する価格改定の浸透効果がどこまで利益率を維持できるかが焦点となります。
あわせて、生産能力増強や在庫管理に伴う棚卸資産の水準や、営業キャッシュフローの推移を注視していく必要があります。
まとめ
パナソニック ホールディングスの2027年3月期第2四半期決算は、データセンター向け蓄電システムやコンデンサ、基板材料といったAIインフラ関連の好調に支えられ、大幅な増収増益を達成しました。
通期の業績予想および配当予想の上方修正に加え、2028年度に向けたAIインフラ事業の目標引き上げが示されたことで、PTS市場でも株価は大きく反発しています。
今後は、CBUなどの新製品の量産立ち上げや設備増強の進捗、原材料高に対する価格転嫁の成否が、持続的な成長に向けたポイントとなります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事