【第一三共(4568)】決算発表後に株価が上昇、好進捗を支えた要因と下期に向けた注目点
この記事の要点
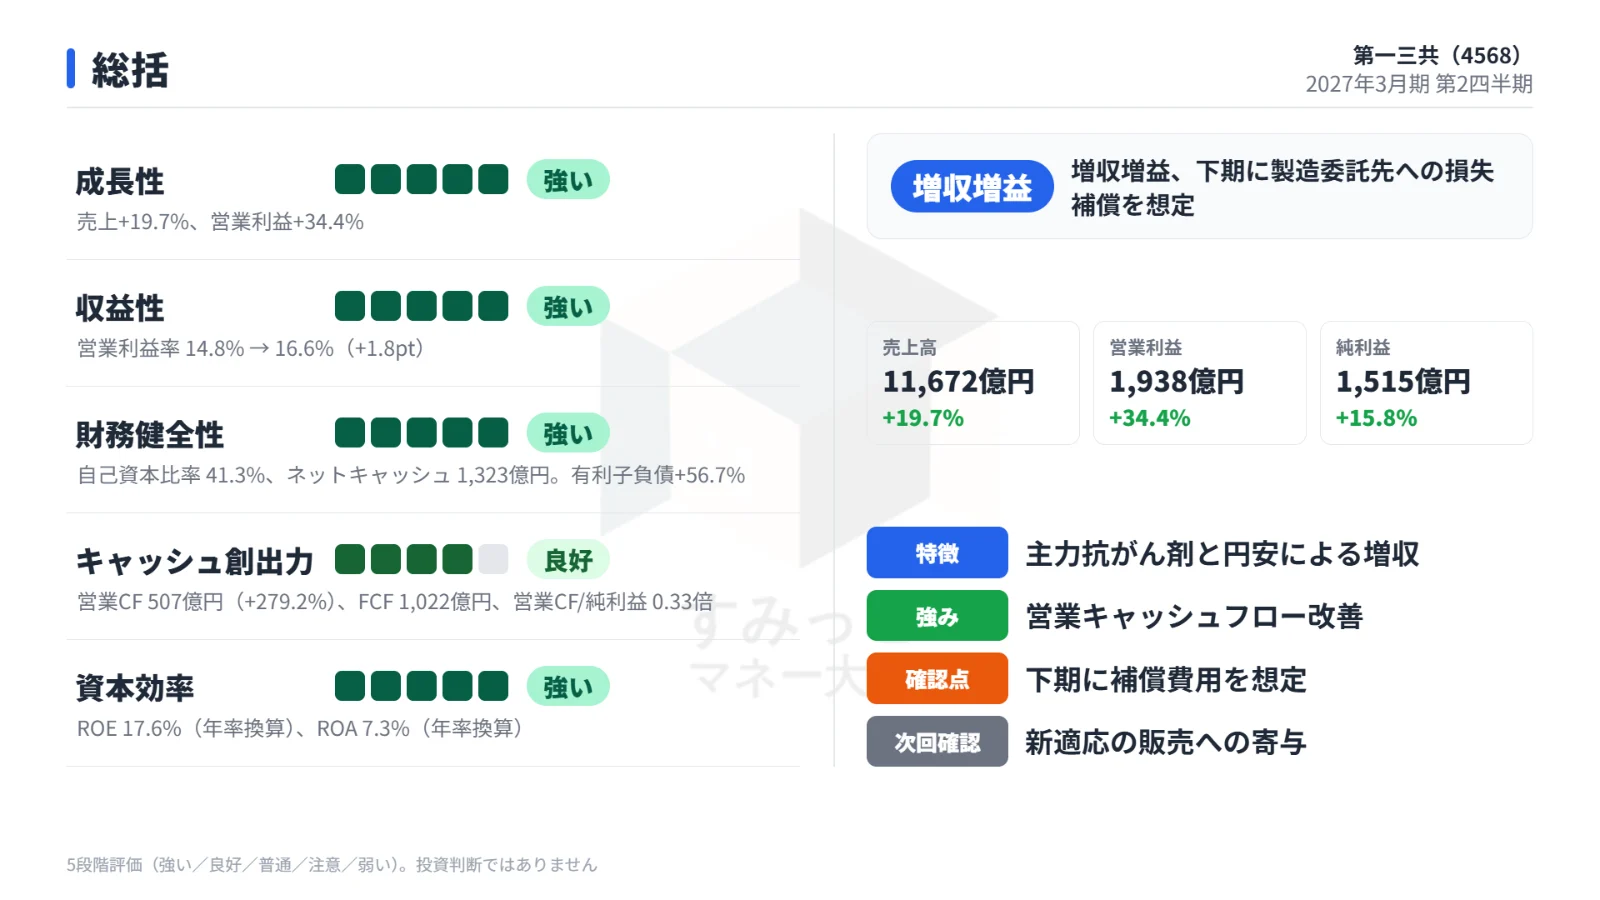
- 主力抗がん剤の伸長と円安により上期営業利益は前年同期比34.4%の大幅増益となった
- 下期に損失補償800億円の引当を見込むため通期予想は据え置かれたが進捗は6割超
- 決算発表当日の株価は主力品の成長と好調な進捗が評価され前日比5.2%高と伸長した
第一三共が発表した2027年3月期第2四半期決算は、主力抗がん剤の好調や円安などを背景に売上収益・各段階利益ともに前年同期比で大幅な伸びを示しました。
営業利益は通期予想に対して高い進捗率を記録し、市場予想を上回る着地となっています。
本記事では、上期業績の具体的な数値とその内訳、通期業績予想が据え置かれた背景、市場の株価反応、そして今後の注目ポイントについて詳しく整理します。
目次(6項目)
上期の実績:主力抗がん剤の牽引と大幅な増益
2027年3月期第2四半期累計(2026年4月〜9月)における第一三共の業績は、前年同期と比べて売上収益、利益ともに大きく拡大しました。
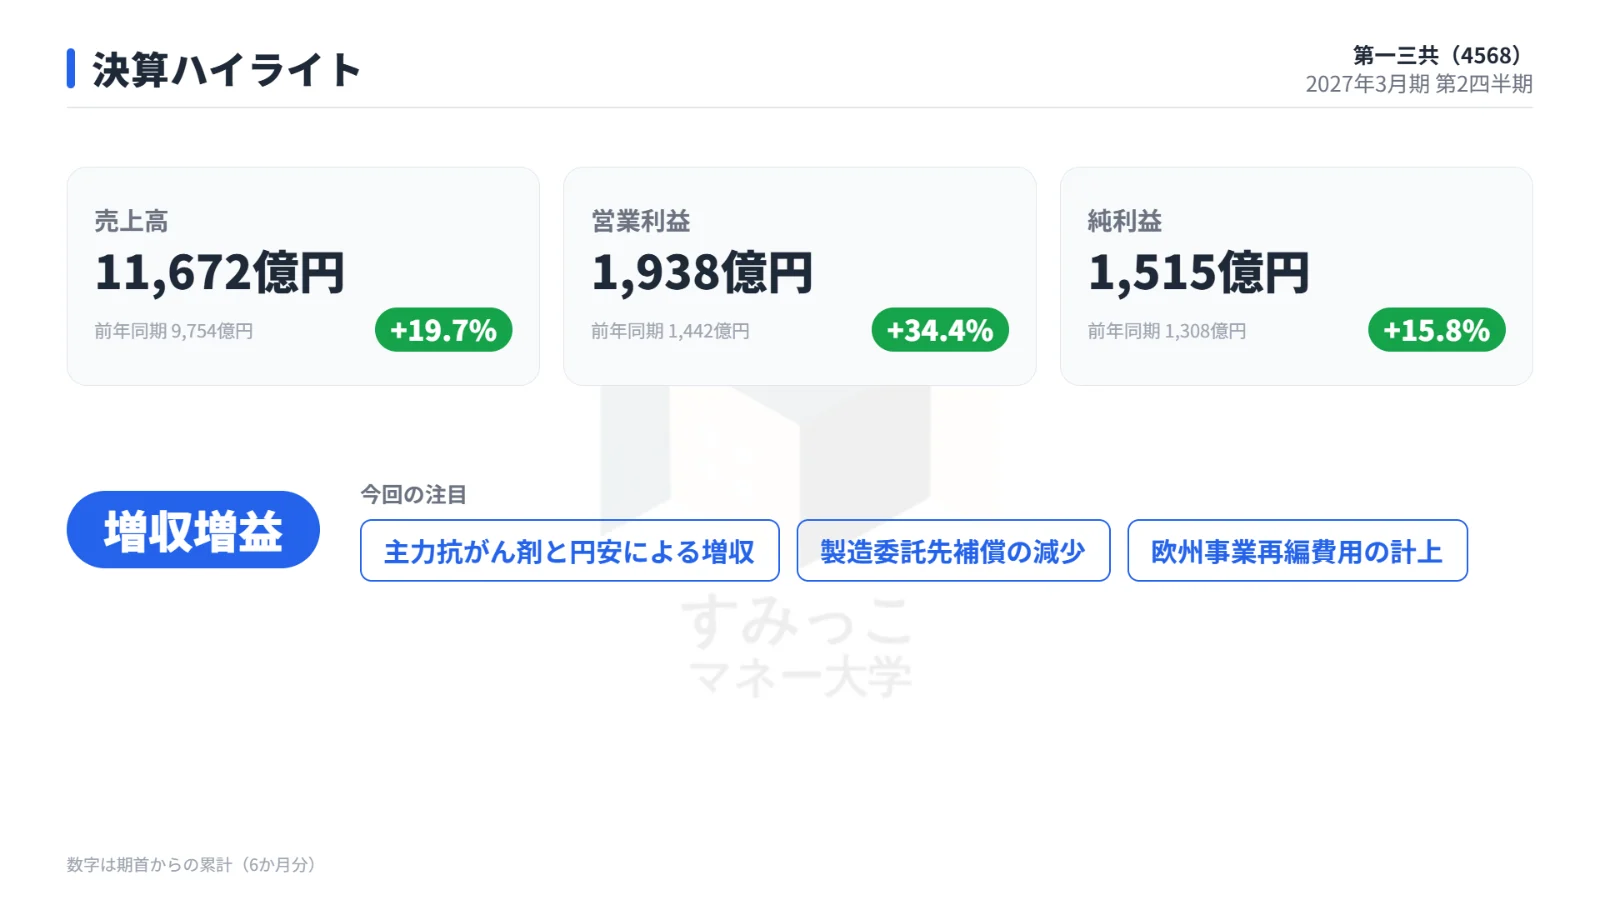
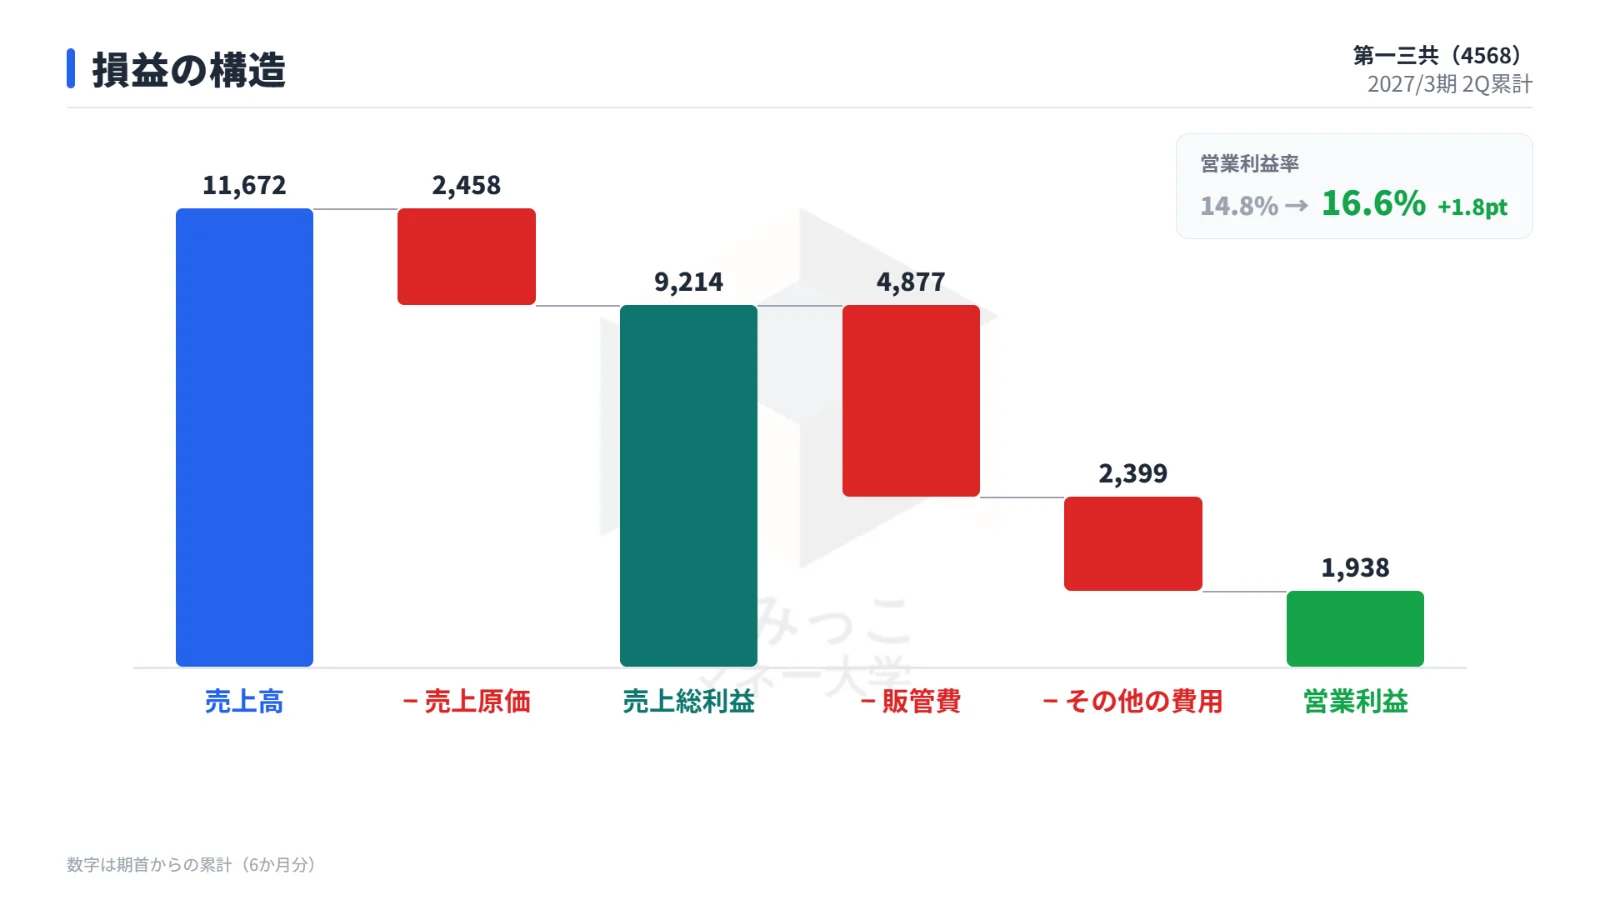
売上収益は1兆1,672億3,300万円となり、前年同期比で19.7%の増加となりました。
この水準は、事前コンセンサス(市場予想)である1兆1,534億2,500万円をクリアしています。
利益面では、本業の儲けを示す営業利益が前年同期比34.4%増の1,937億9,500万円に達し、市場予想の1,405億4,200万円を大幅に上回りました。
四半期純利益も前年同期比15.8%増の1,515億3,400万円となり、市場予想の1,188億8,400万円を超えています。
2027年3月期第2四半期の実績と市場予想の比較は以下のとおりです。
| 項目 | 当期実績 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
| 売上収益 | 1兆1,672億3,300万円 | +19.7% | 1兆1,534億2,500万円 | クリア |
| 営業利益 | 1,937億9,500万円 | +34.4% | 1,405億4,200万円 | クリア |
| 四半期純利益 | 1,515億3,400万円 | +15.8% | 1,188億8,400万円 | クリア |
増収増益を支えた要因と利益の圧迫要因
今回の決算で大幅な増収増益を達成した背景には、事業面と為替面における明確なプラス要因が存在します。
一方で、将来への先行投資や事業構造改革に伴う費用も発生しています。
主力抗がん剤の伸長と為替の影響
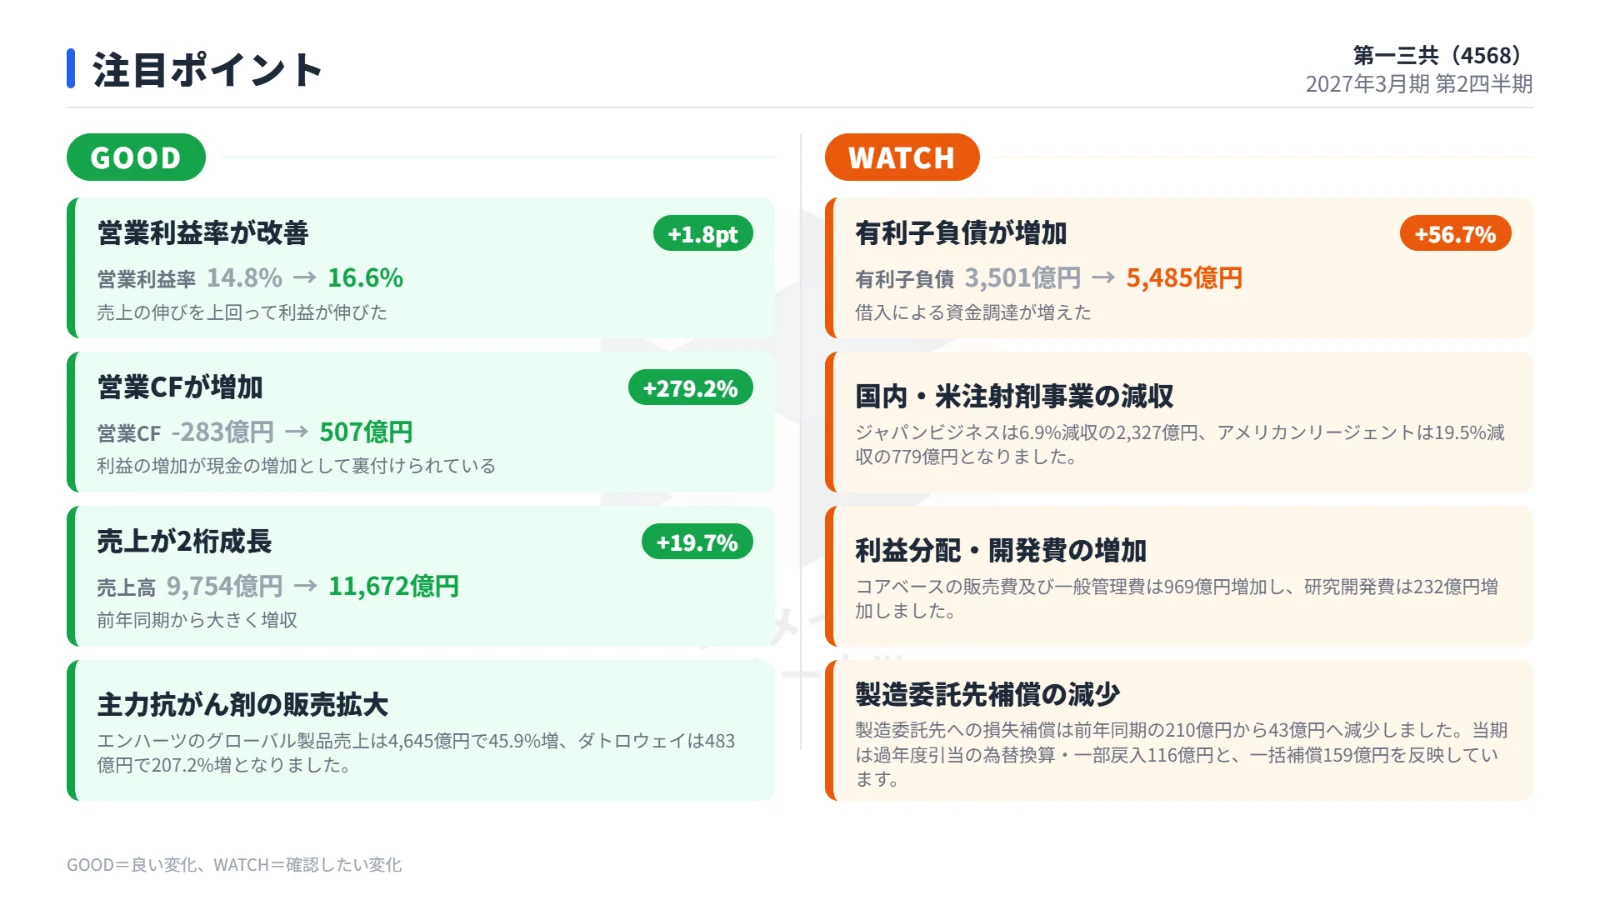
売上面を強力に牽引したのは、抗がん剤「エンハーツ」および「ダトロウェイ」の伸長です。
これらにより欧米のがん事業が増収を主導しました。
国内事業やアメリカンリージェントの減収があったものの、欧米がん事業の伸びがこれらを十分にカバーしています。
さらに、為替相場における円安の進行も業績の押し上げに寄与しました。
為替による増収効果は739億円に達しており、海外売上比率の高い同社のトップラインを大きく押し上げる要因となりました。
営業増益の内訳と利益を押し下げたコスト
営業利益が前年同期比で34.4%増と大幅に伸長した要因としては、主力抗がん剤の大幅な増収に加え、前年同期に比べて製造委託先への損失補償が減少したことが挙げられます。
その一方で、利益を圧迫するコスト要因も複数発生しています。
具体的には、売上拡大に伴う提携先との利益分配の増加、新薬パイプラインの拡充に向けた研究開発費の増加、さらに欧州事業の再編費用などが利益の押し下げ要因として計上されました。
こうした費用増を吸収した上で、大幅な増益を確保した形となっています。
通期業績予想は据え置き:計画に対する高い進捗率
上期の実績は市場予想を上回る大幅増益となりましたが、会社側は2027年3月期の通期連結業績予想を従来の計画から据え置きました。
公表されている通期業績予想の数値と上期実績に基づく進捗率は以下のとおりです。
| 項目 | 従来予想 | 今回予想 | 修正率 | 上期進捗率 |
|---|---|---|---|---|
| 売上収益 | 2兆3,400億円 | 2兆3,400億円 | - | 49.9% |
| 営業利益 | 3,200億円 | 3,200億円 | - | 60.6% |
| 当期純利益 | 2,510億円 | 2,510億円 | - | 60.4% |
| 年間配当 | 100円 | 100円 | - | - |
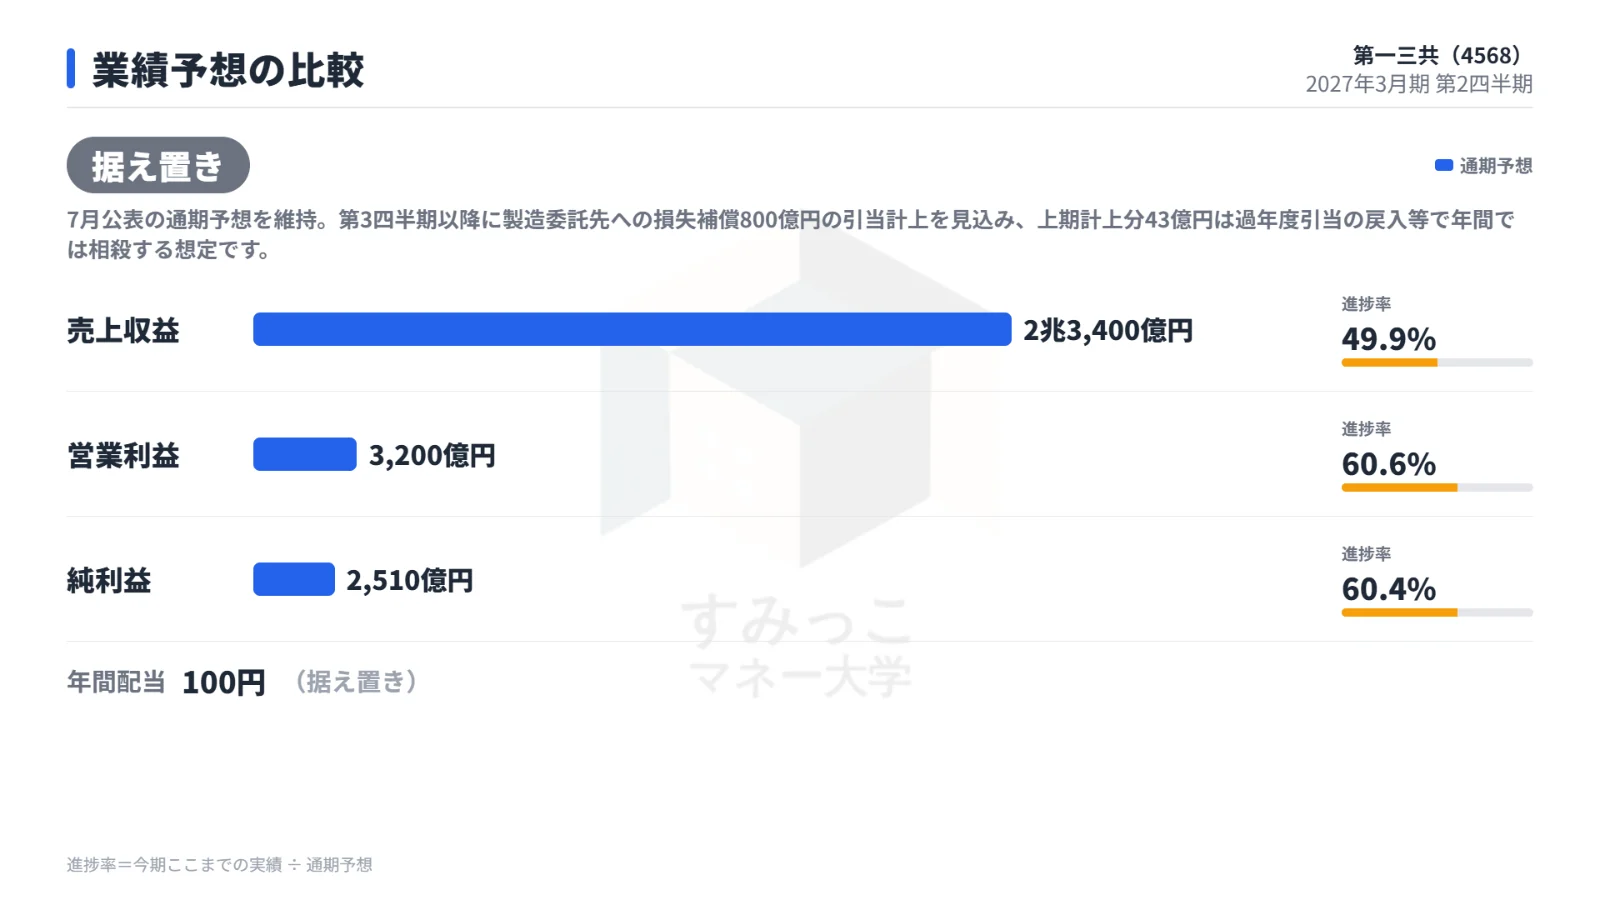
売上収益の進捗率は49.9%とおおむね半分に達しており、営業利益の進捗率は60.6%、純利益の進捗率は60.4% と、利益項目については計画に対して高いペースで推移しています。
通期予想を維持した背景
営業利益がすでに通期計画の6割を超えているにもかかわらず通期予想が据え置かれた背景には、下期に発生が見込まれる大型の費用計上があります。
同社は、第3四半期以降に製造委託先への損失補償800億円の引当計上を見込んでいることを明らかにしています。
なお、上期に計上された同損失補償43億円については、過年度引当の戻入等によって年間では相殺する想定としています。
下期にまとまった費用発生が控えていることから、上期の利益超過分があっても通期の全体計画は据え置かれた形です。
決算発表後の株価反応
決算発表を受けて、株式市場では第一三共の株価に対して好意的な反応が見られました。
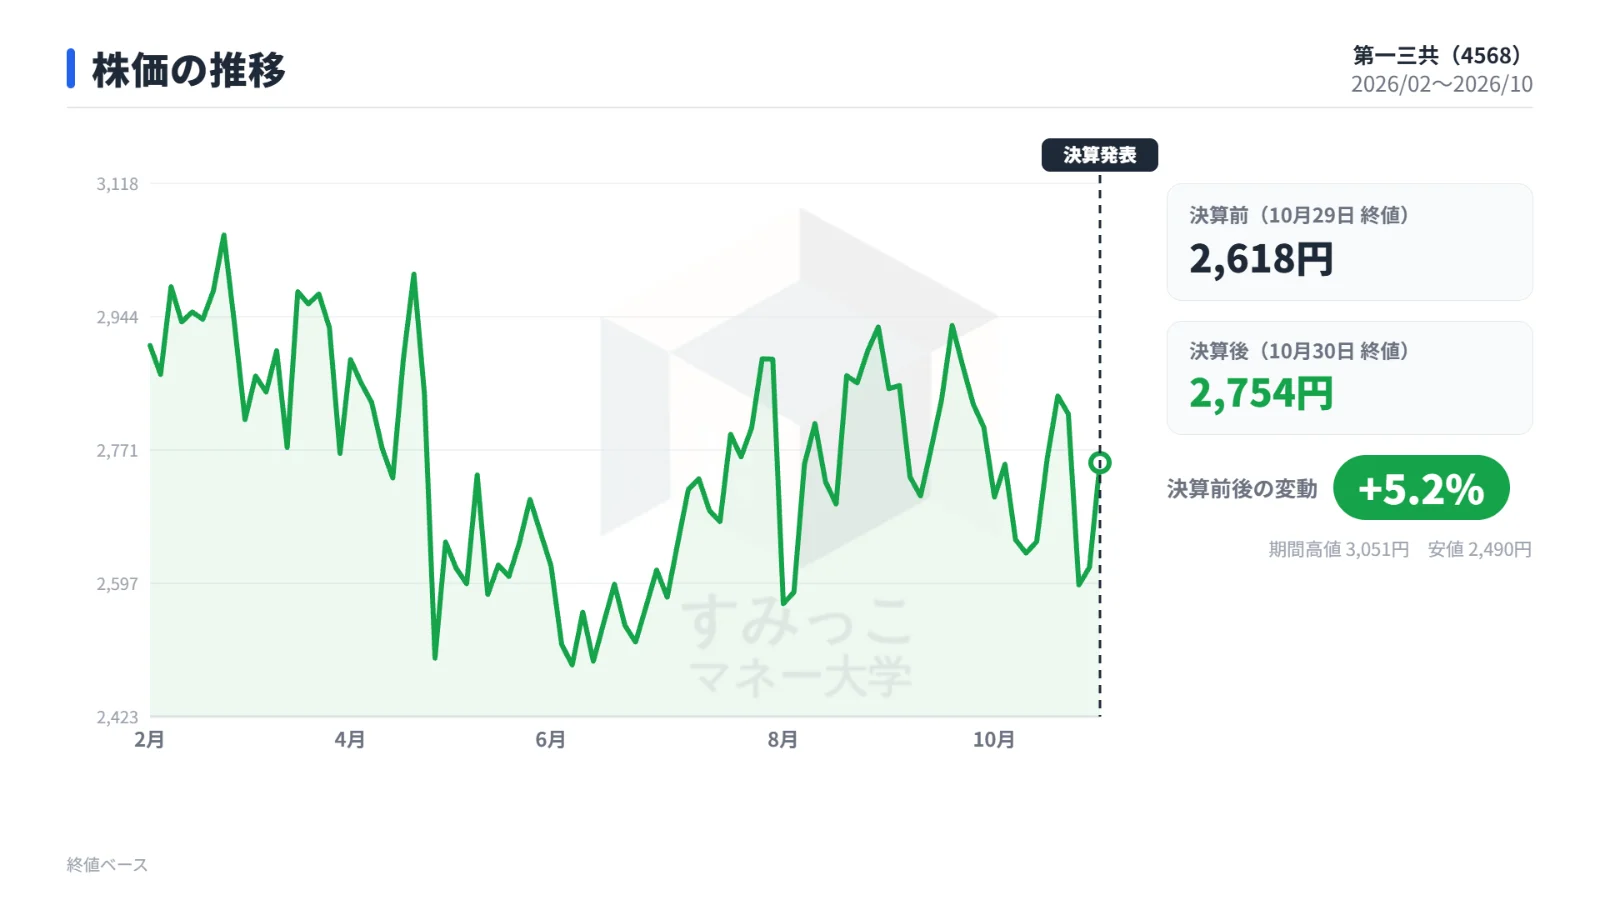
決算発表前日となる2026年10月29日の終値は2,617.5円でしたが、発表当日の10月30日には買いが集まり、終値は前日比5.2%高の2,754.0円まで上昇しました。
同日の売買高は13,509,700株に達しています。
直近の指標面では、予想PERが20.0倍、PBRが2.9倍、配当利回りは3.63%、時価総額は5兆1,304億円となっています。
決算発表前後の株価推移および取引データは以下のとおりです。
| 日付 | 始値 | 高値 | 安値 | 終値 | 前日比 | 出来高 |
|---|---|---|---|---|---|---|
| 2026年10月29日 | 2,585.0円 | 2,617.5円 | 2,563.0円 | 2,617.5円 | - | 10,362,500株 |
| 2026年10月30日 | 2,648.0円 | 2,757.0円 | 2,612.0円 | 2,754.0円 | +5.2% | 13,509,700株 |
市場報道によると、今回の株価上昇は通期業績予想の上方修正によるものではなく、エンハーツとダトロウェイの順調な成長や、営業利益の通期計画に対する進捗の良さが好感されたためと伝えられています。
下期の損失補償引当の予定が意識されつつも、主力製品の事業成長力が評価された動きといえます。
今後の注目ポイントと下期の焦点
今後の事業展開および業績の推移を見極めるにあたり、確認しておきたい重要なポイントは大きく2点あります。
主力品の適応拡大と新薬の拡販状況
1つ目は、抗がん剤事業の成長スピードが下期も継続するかどうかです。
特に、エンハーツの乳がん新適応の浸透状況や、ダトロウェイの販売拡大が、下期の製品売上にどの程度寄与してくるかが焦点となります。
国内事業やアメリカンリージェントの減収傾向が続く中で、欧米を中心とするこれら主力抗がん剤がどれだけ売上を伸ばせるかが、通期の達成度合いを左右します。
損失補償引当の計上と契約交渉の行方
2つ目は、通期予想を据え置く主因となった費用の動向です。
会社側が想定している製造委託先への損失補償800億円の引当計上が、第3四半期以降にどのようなスケジュールで実施されるかを確認する必要があります。
あわせて、上期にみられた過年度引当の戻入や、製造委託先との契約交渉の進捗が最終的な損益にどのような影響を与えるかも重要な確認事項となります。
まとめ
第一三共の2027年3月期第2四半期決算は、エンハーツやダトロウェイの伸長、円安の寄与により売上収益が前年同期比19.7%増、営業利益が同34.4%増となり、市場予想を上回る好調な結果となりました。
営業利益は通期計画に対して60.6%と高い進捗を示したものの、下期に製造委託先への損失補償800億円の引当計上が予定されていることから、通期予想は据え置かれています。
市場ではこの良好な進捗と主力品の成長が評価され、株価は発表当日に5.2%の上昇を記録しました。
今後は、主力抗がん剤の販売拡大が下期も力強く続くかという事業面と、800億円にのぼる損失補償引当の計上および交渉の進捗という費用面の両面から、業績の推移を注視していく局面となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事