【レーザーテック(6920)】決算発表でPTS急落、大幅減益の要因と受注上方修正の要点を整理
この記事の要点
- 第1四半期は営業利益が前年同期比41.0%減となり市場予想を下回る水準で着地
- 通期業績予想は据え置かれた一方受注高見通しは4000億〜5000億円へ引き上げ
- 低採算装置の売上計上による利益率への影響と進捗率の低さからPTS株価は急落
この記事では、レーザーテック(6920)の2027年6月期第1四半期決算の実績や市場予想との乖離状況について解説します。
あわせて、会社による通期業績予想の進捗状況、受注見通しの引き上げ内容、そして今後の注目ポイントを整理してお伝えします。
目次(5項目)
第1四半期の実績:大幅な減収減益で市場予想未達
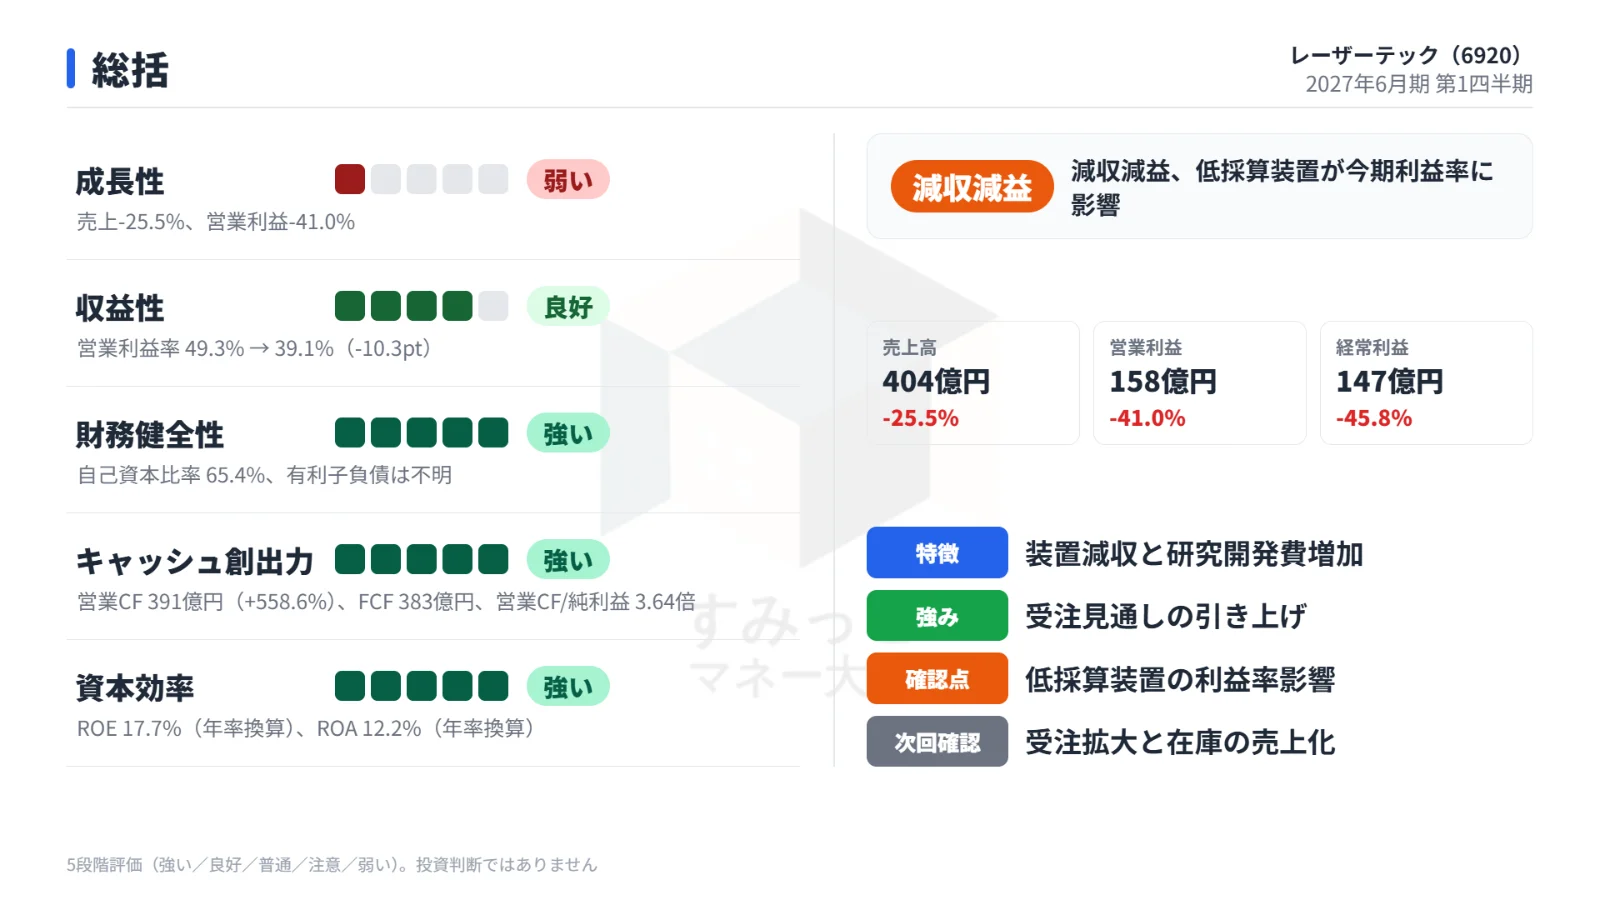
2027年6月期第1四半期(2026年7月〜9月)の連結業績は、前年同期比で大幅な減収減益となりました。
売上高および各段階利益は、いずれも事前の市場予想(IFISコンセンサス)を下回っています。
第1四半期実績と前年同期比、市場予想との比較は以下の通りです。
| 項目 | 当四半期実績 | 前年同期比 | 市場予想(コンセンサス) | 市場予想比 |
|---|---|---|---|---|
| 売上高 | 403億6,900万円 | -25.5% | 583億2,400万円 | 未達 |
| 営業利益 | 157億6,900万円 | -41.0% | 259億9,200万円 | 未達 |
| 純利益 | 107億3,400万円 | -43.7% | 193億5,400万円 | 未達 |
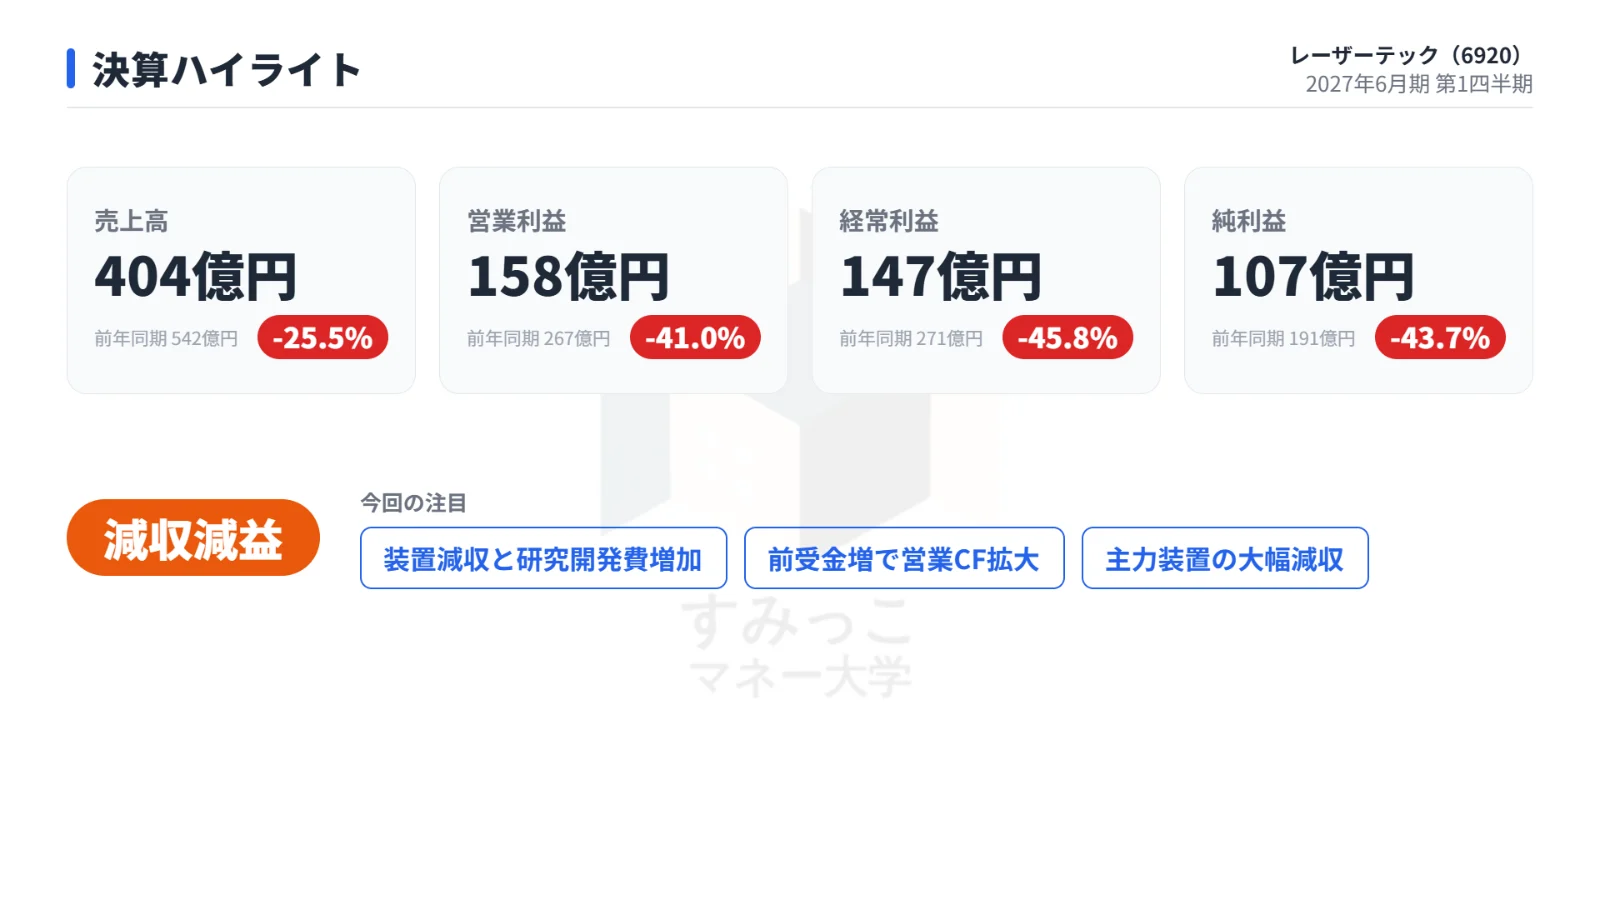
売上高は市場予想に届かなかったものの、会社の当初想定には概ね沿って推移しました。
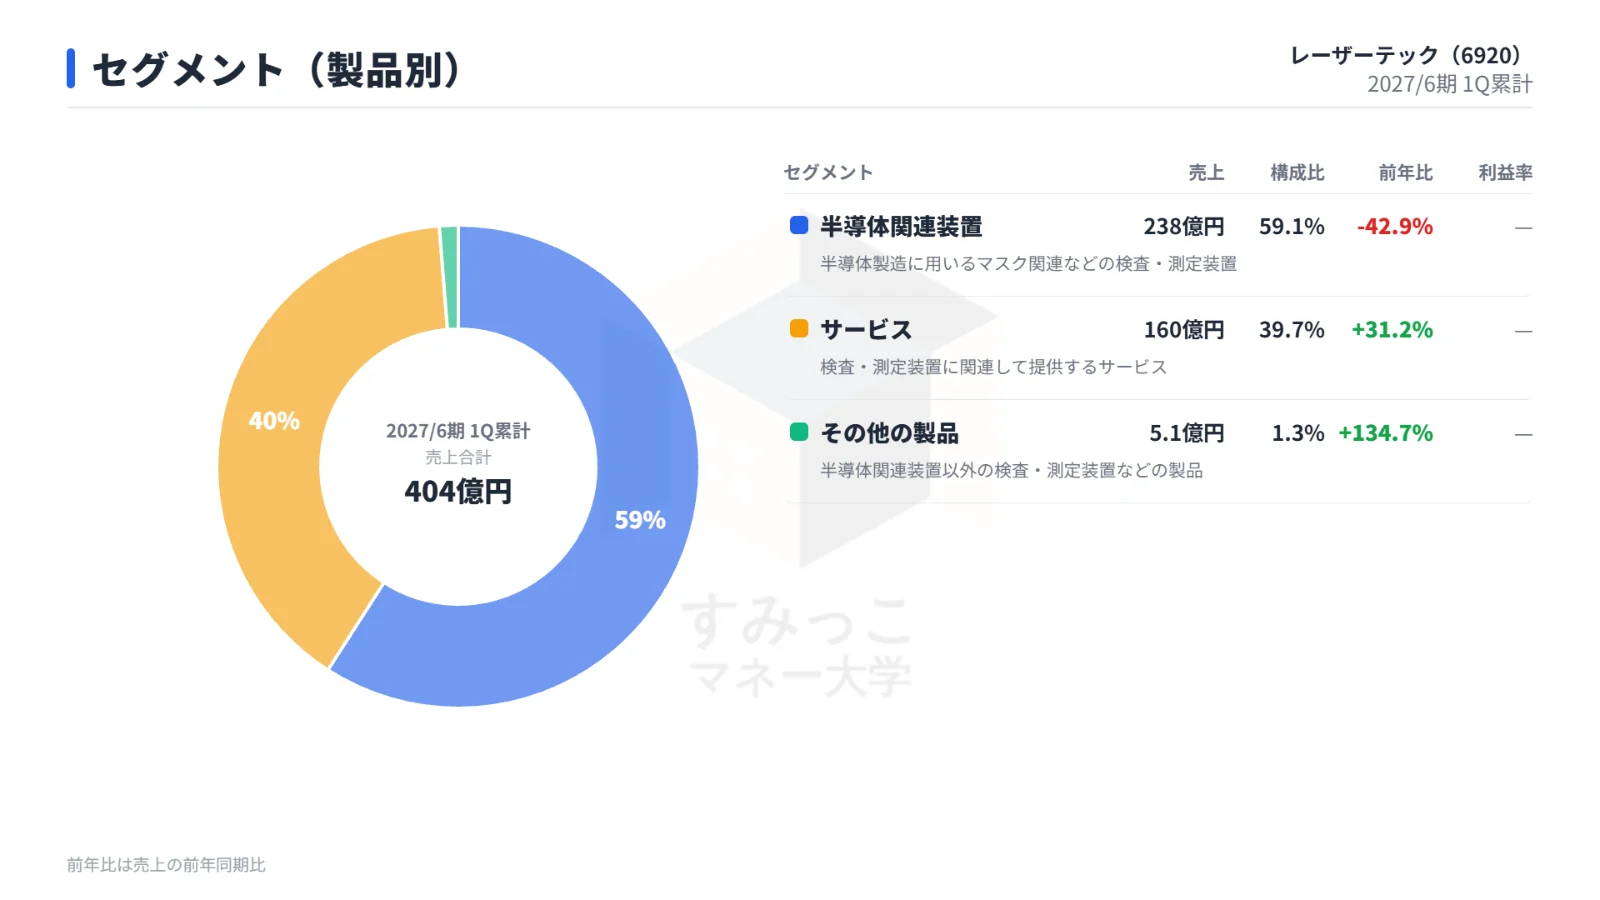
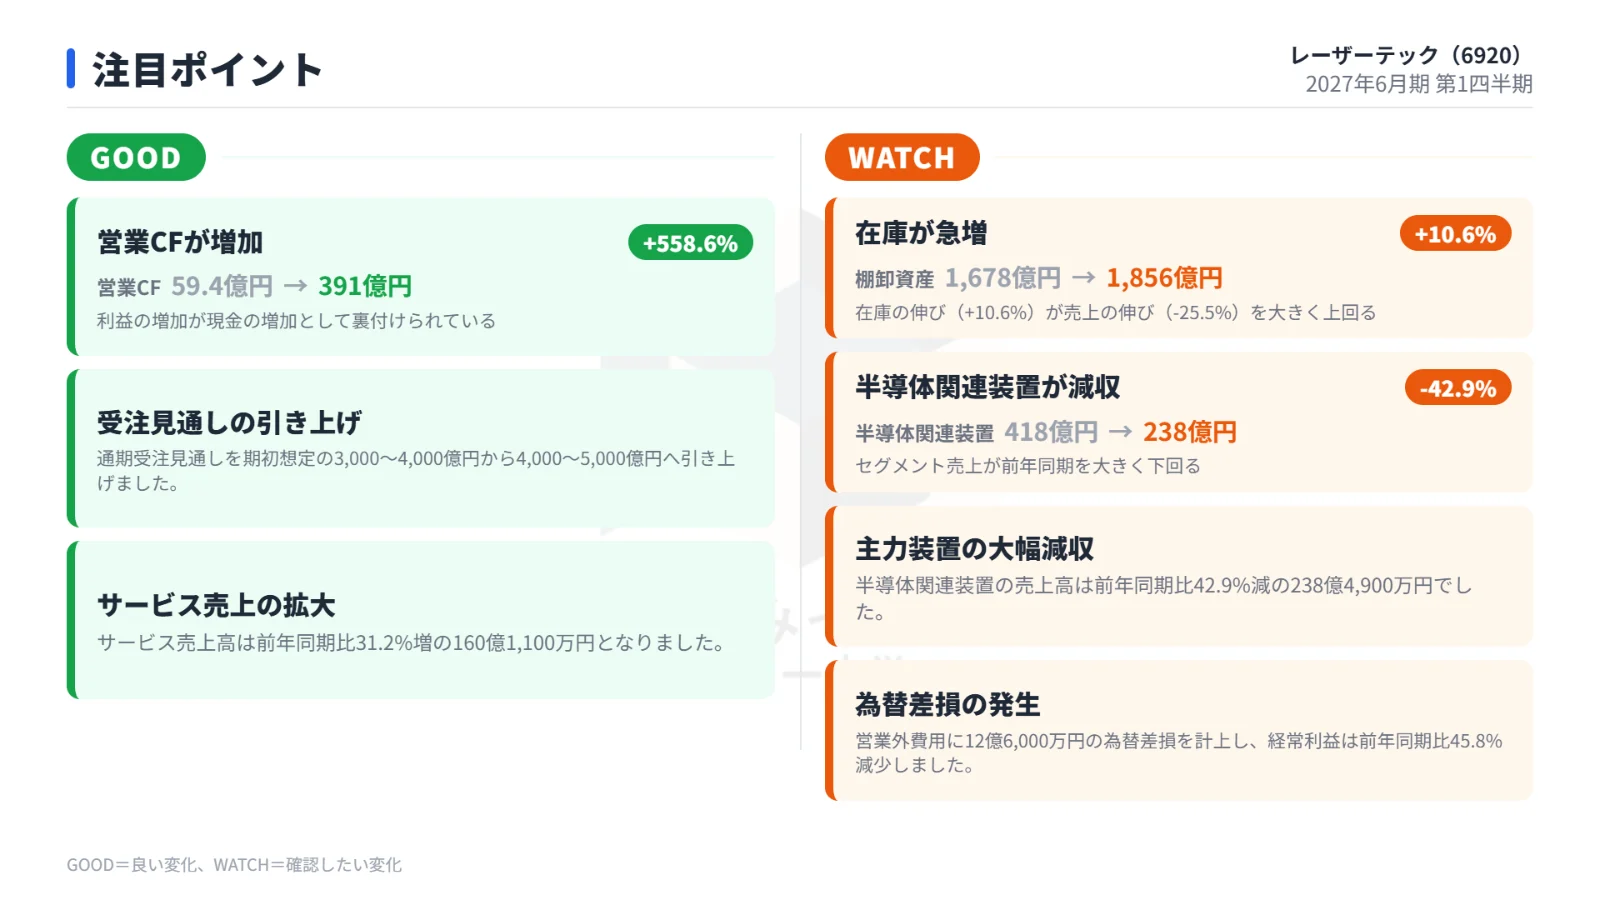
セグメント別では、主力の半導体関連装置が前年同期比42.9%減の238億4,900万円と大幅に減少した一方、サービスは前年同期比31.2%増の160億1,100万円へ拡大しました。
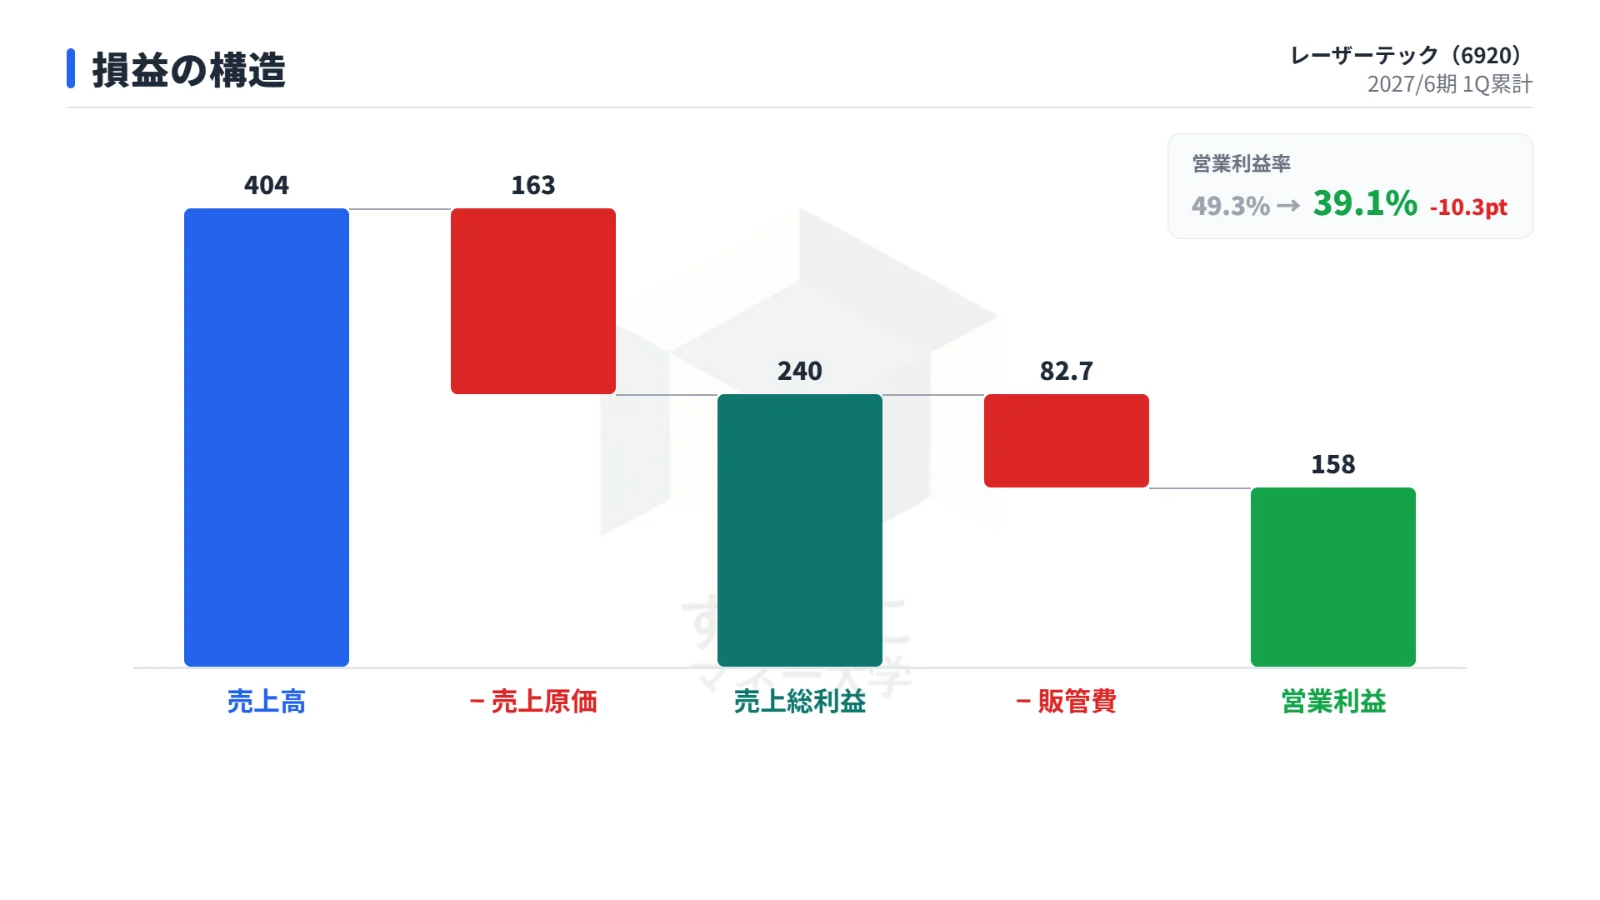
営業利益が大きく落ち込んだ要因としては、減収に伴う売上総利益の減少(前年同期比26.7%減)に加え、研究開発費が前年同期比56.2%増の47億9,800万円へ増加したことが影響しています。
販売費及び一般管理費全体の増加も重なり、営業利益率は前年同期の49.3%から39.1% へと悪化しました。
会社の見通し:通期計画は維持、受注高予想を上方修正
会社側は、第1四半期の売上高が概ね当初の想定通りに進捗しているとして、通期の連結業績予想と配当予想を据え置きました。
通期連結業績予想と第1四半期実績に基づく進捗率は以下の通りです。
| 項目 | 前回予想 | 今回予想 | 増減率 | 第1四半期進捗率 |
|---|---|---|---|---|
| 売上高 | 2,900億円 | 2,900億円 | 0.0% | 13.9% |
| 営業利益 | 1,250億円 | 1,250億円 | 0.0% | 12.6% |
| 当期純利益 | 900億円 | 900億円 | 0.0% | 11.9% |
| 年間配当金 | 351円 | 351円 | 0.0% | - |
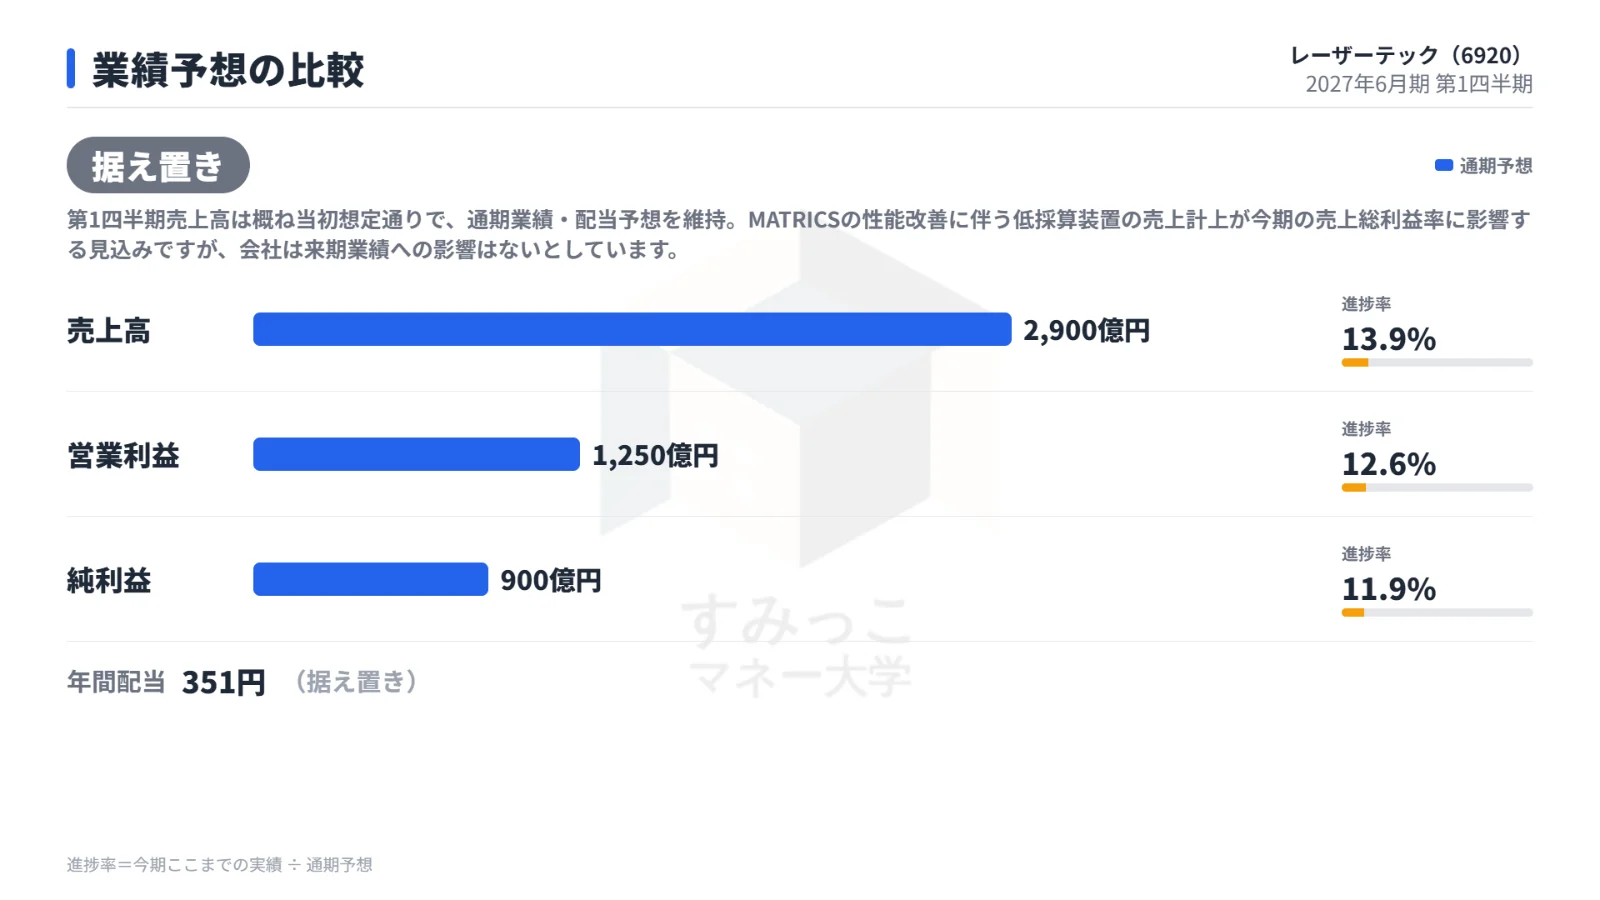
第1四半期終了時点での進捗率は、売上高が13.9%、営業利益が12.6%にとどまっています。
業績の背景として、MATRICSの性能改善に伴う低採算装置の売上計上が今期の売上総利益率に下押し影響を与える見込みです。
ただし、会社側はこの影響について来期業績へは及ばないとしています。
また、通期の受注高見通しについては、従来の3,000億〜4,000億円から4,000億〜5,000億円へと上方修正されました。
市場の反応:市場予想未達と利益率低下を嫌気しPTSで下落
決算発表を受けて、10月30日の夜間取引(PTS)では株価が下落しました。
| 項目 | 株価 | 変動率 |
|---|---|---|
| 決算前終値(10月30日) | 37,700円 | - |
| 決算後PTS株価(10月30日 23:58) | 34,769円 | -7.77% |
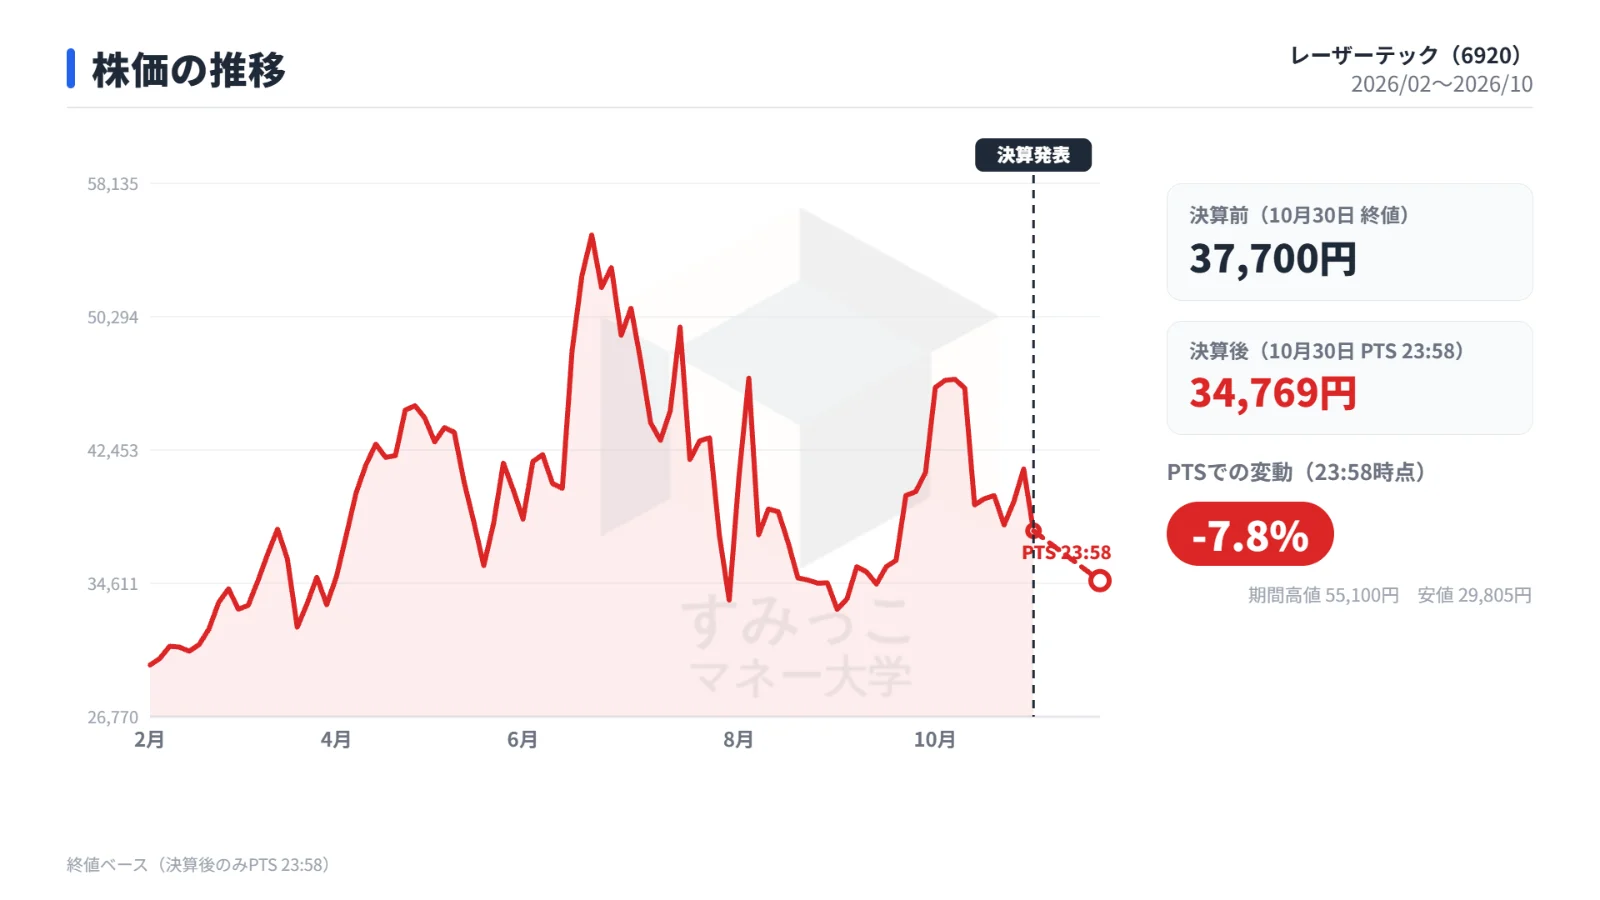
営業利益が前年同期比41.0%減となり、売上高・利益ともに市場予想を下回ったことが売り材料視されたとみられます。
また、MATRICS関連の低採算装置による今期の粗利率低下懸念や、通期予想に対する進捗率の低さも意識され、受注見通しの引き上げがあったもののPTS株価は下落する推移となりました。
今後の注目点:低採算案件の影響と受注見通しの達成度
今後の業績動向を確認する上で、個人投資家が注目すべき要素は以下の2点です。
第一に、MATRICSの性能改善に伴う低採算装置の売上計上と、それに伴う売上総利益率への影響です。
今期中のどのタイミングで計上され、利益率をどの程度押し下げるのか、四半期ごとの収益性の変化を確認する必要があります。
第二に、上方修正された4,000億〜5,000億円の受注見通しに向けた受注の進捗状況と、積み上がった棚卸資産の売上化です。
受注が計画通りに推移するかどうかに加え、棚卸資産が円滑に売上高へと転換されていくかが焦点となります。
まとめ
レーザーテックの2027年6月期第1四半期決算は、半導体関連装置の減収や研究開発費の増加により営業利益が前年同期比41.0%減の大幅減益となり、市場予想にも届きませんでした。
通期業績予想は据え置かれたものの、進捗率は約12〜13%にとどまり、夜間PTSでは株価が7.77%下落しています。
今期は低採算装置の計上による売上総利益率の低下が見込まれる一方、年間受注見通しは4,000億〜5,000億円へ引き上げられました。
今後は低採算案件による利益率の圧迫度合いと、引き上げられた受注目標の進展、棚卸資産の売上計上ペースが重要な観察点となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事