【リクルート(6098)】決算後PTSで小幅高、HRテクノロジーの単価上昇と通期予想据え置きの背景、下期の焦点
この記事の要点
- 上半期は売上19.3%増、営業利益63.9%増と大幅増益で市場予想も上回った
- 米国の求人単価上昇と人件費抑制でHRテクノロジーの利益率が47.5%に上昇
- 連結通期予想は据え置き、HRテック見通しは上方修正、PTSは1.4%高
リクルートホールディングスの2027年3月期第2四半期累計(2026年4月〜9月)は、売上・利益ともに大きく伸びました。
この記事では、利益が大きく伸びた理由、事業ごとの明暗、据え置かれた通期予想と今後の注目点を整理します。
目次(8項目)
上半期は大幅な増収増益、市場予想も上回る
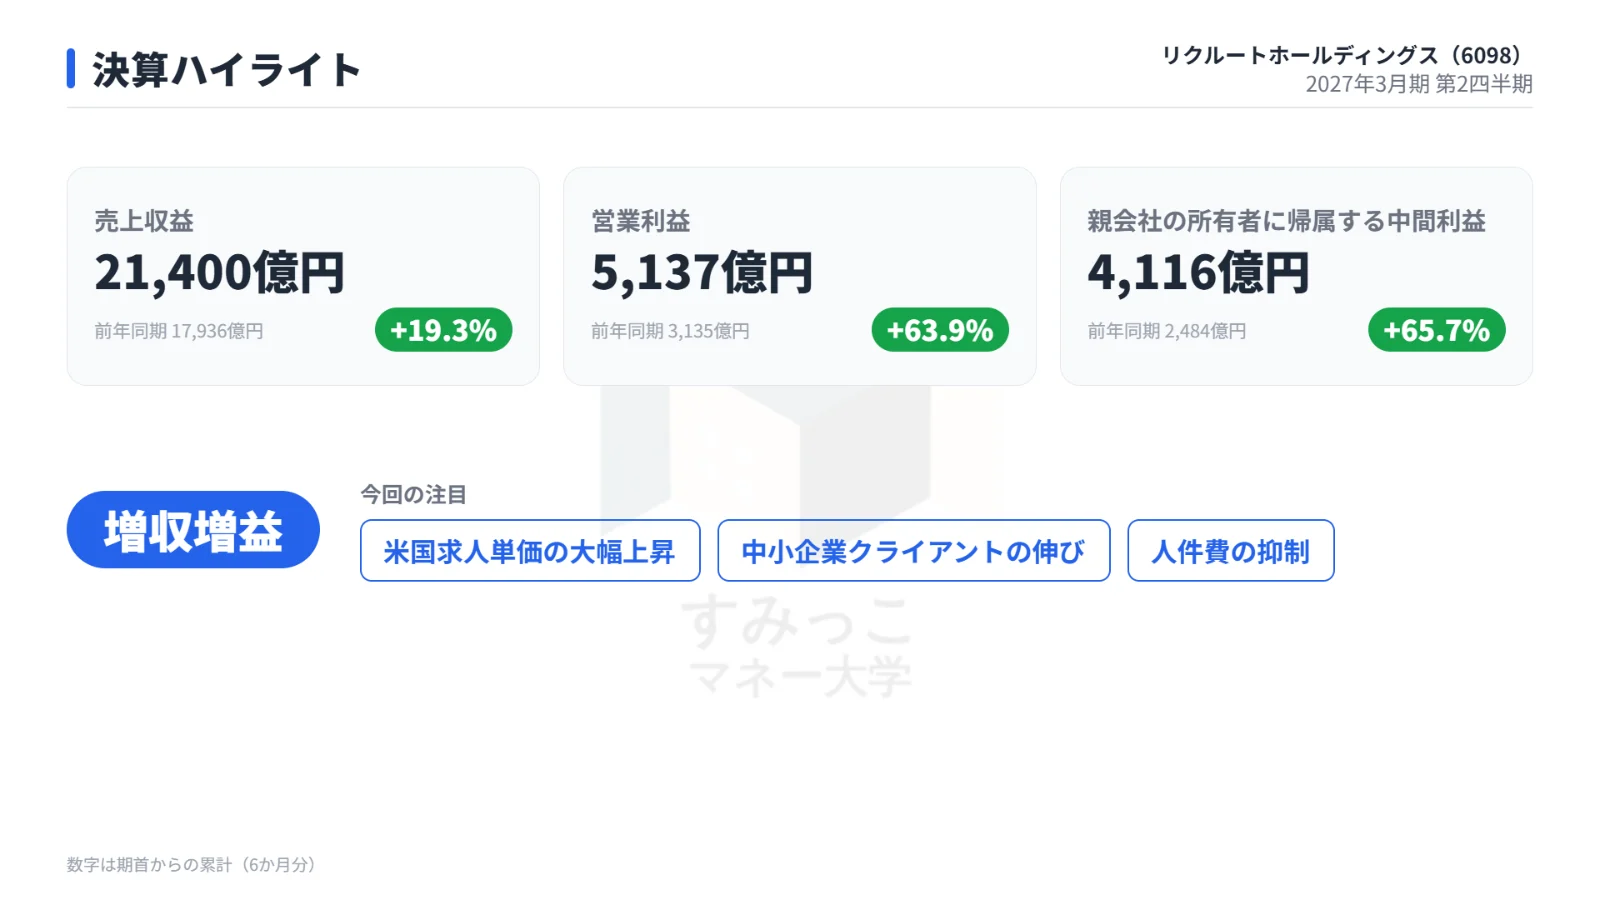
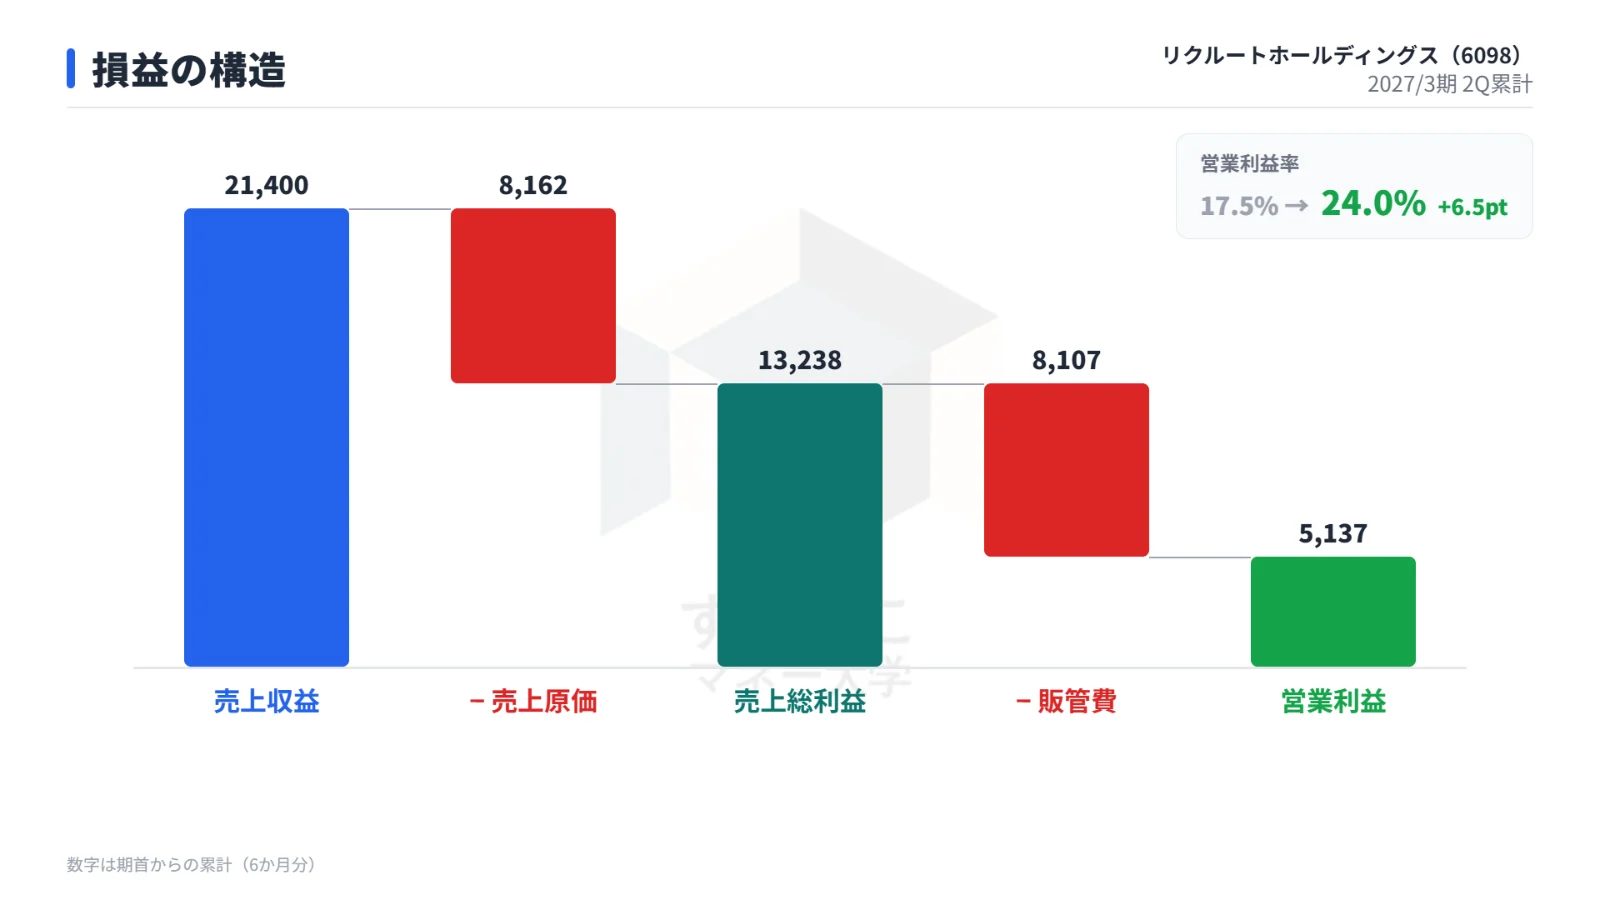
上半期の売上収益は2兆1,400億円で、前年同期から19.3%増でした。
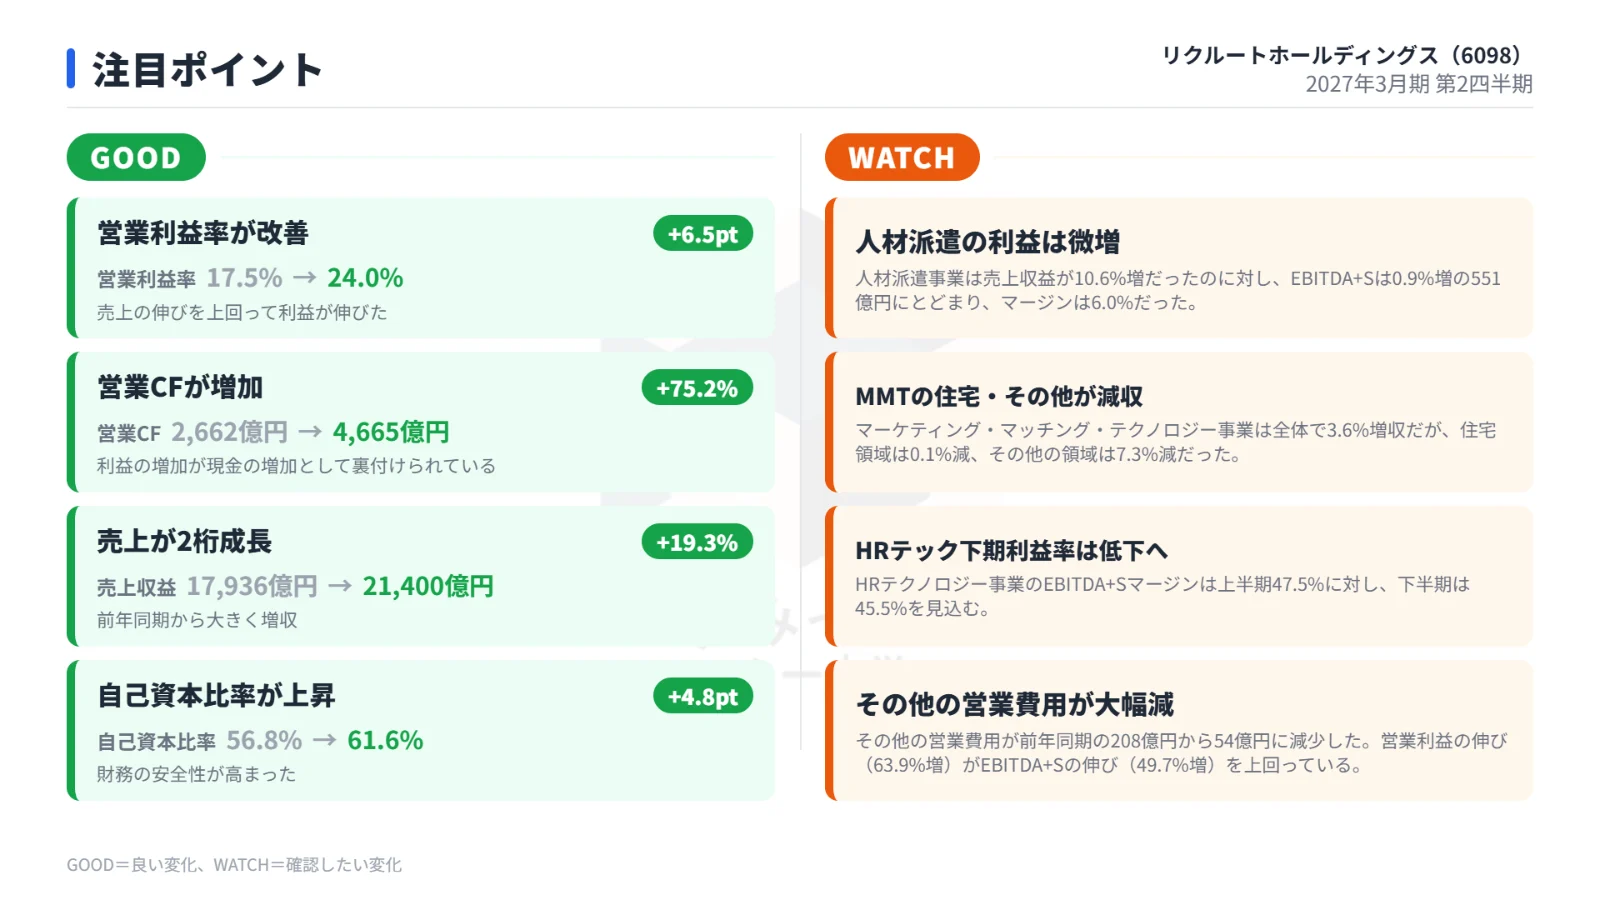
営業利益は63.9%増の5,137億円と、売上を大きく上回るペースで伸びています。
売上収益、EBITDA+S、基本的EPSはいずれも第2四半期・上半期として過去最高を更新しました。
上半期累計の実績を前年同期と比べた表です。
| 項目 | 2027年3月期 上半期 | 前年同期 | 増減率 |
|---|---|---|---|
| 売上収益 | 21,400億円 | 17,936億円 | +19.3% |
| 売上総利益 | 13,238億円 | 10,645億円 | +24.4% |
| 営業利益 | 5,137億円 | 3,135億円 | +63.9% |
| 親会社の所有者に帰属する中間利益 | 4,116億円 | 2,484億円 | +65.7% |
| EPS | 296.0円 | 173.1円 | +71.0% |
| 営業利益率 | 24.0% | 17.5% | +6.5pt |
事前の市場予想(IFIS、11月10日時点)と比べると、売上・利益ともに上回りました。
| 項目 | 実績 | 市場予想 | 差 |
|---|---|---|---|
| 売上収益 | 21,400億円 | 20,999億円 | +1.9% |
| 営業利益 | 5,137億円 | 5,046億円 | +1.8% |
| 親会社の所有者に帰属する中間利益 | 4,116億円 | 3,957億円 | +4.0% |
特に中間利益は市場予想を約4%上回る着地でした。
利益が大きく伸びた理由
米国の求人単価が大きく上昇
増収の主因はIndeedなどのHRテクノロジー事業です。
米国では採用需要が停滞し、求人総数は約3%減りました。
それでも、Premium Sponsored JobsなどAIを活用した高付加価値プロダクトへの移行が進み、米国平均単価成長率(US ARPJ)は上半期37% に達しました。
米国売上収益はドルベースで33.4%増です。
伸びを支えたのは、中小企業が直接投稿するHosted Jobsです。
有料求人広告1件当たりの売上の増大と、新規顧客数の増加が寄与しました。
大企業向けは導入に時間がかかり、上半期の増収への貢献は限定的と説明されています。
人件費を抑えて利益率が上昇
HRテクノロジー事業では、株式報酬費用を含む従業員給付費用と業務委託費の合計を、前年とほぼ同じ水準に保ちました。
売上に対する比率は約46%から約36%に下がり、事業のEBITDA+Sは76.7%増の4,492億円、マージンは36.5%から47.5%へ上昇しました。
為替やその他の費用減も押し上げ
HRテクノロジー事業の売上はドルベースで24.2%増、円ベースでは35.6%増です。
上半期の平均為替レートが1ドル145.9円から159.2円へ円安に動き、円建ての伸びには為替の影響が含まれています。
また、その他の営業費用が前年同期の208億円から54億円に減り、営業利益の伸び(63.9%増)はEBITDA+Sの伸び(49.7%増)を上回りました。
事業別に見ると伸び方に差
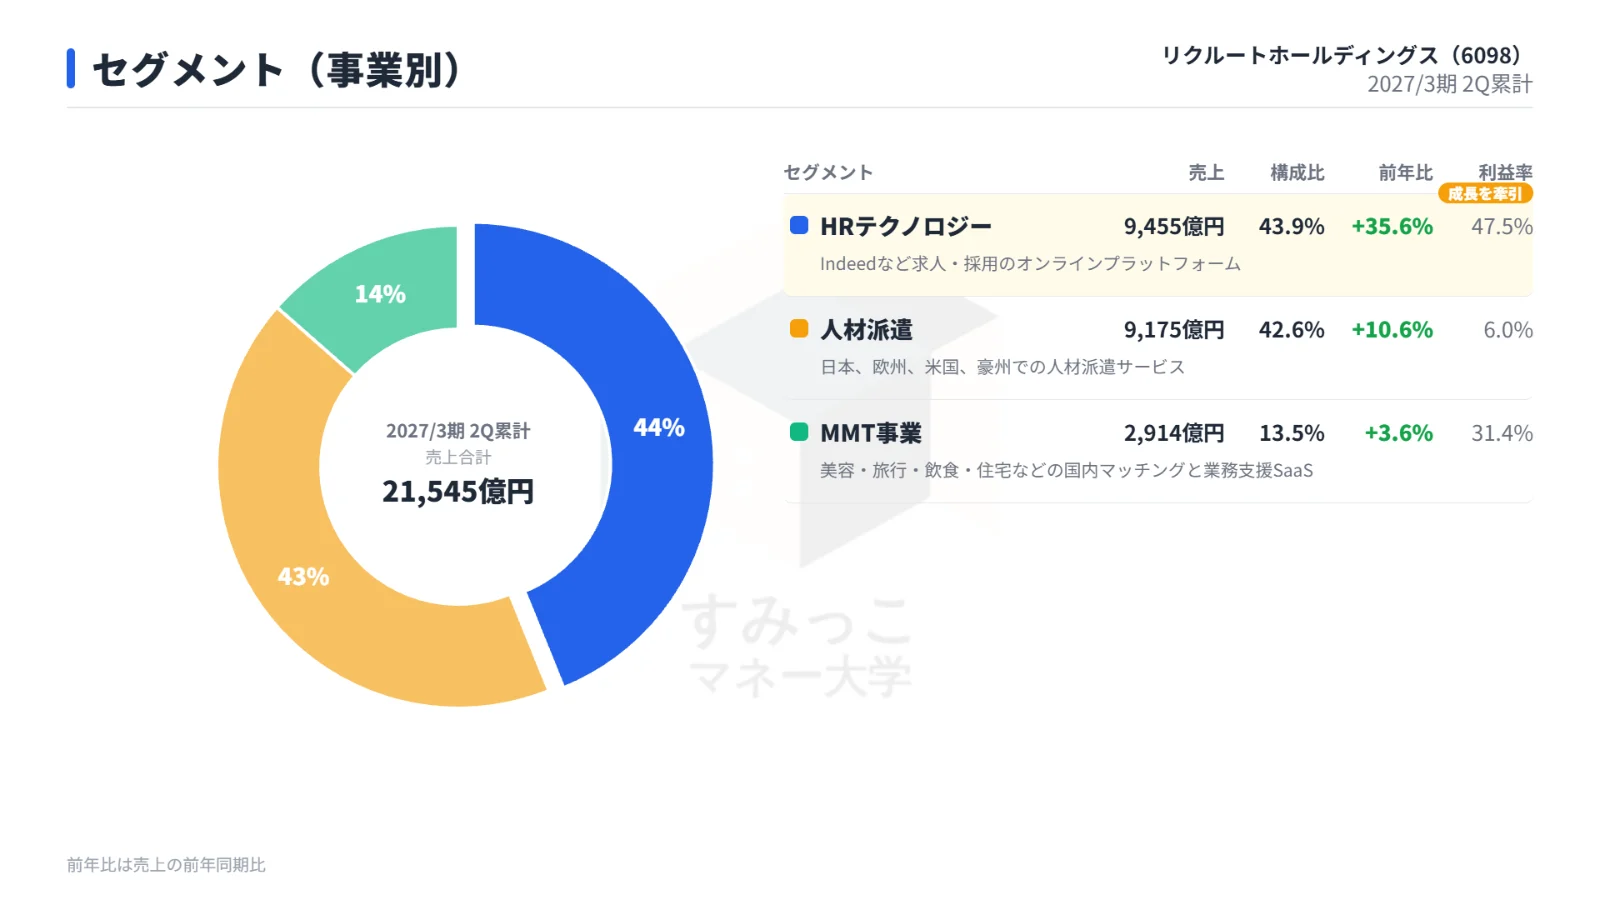
3事業すべてが増収でしたが、伸び方には差があります。
事業別の売上と利益率をまとめた表です。
| 事業 | 売上 | 前年比 | 構成比 | 利益率 |
|---|---|---|---|---|
| HRテクノロジー | 9,455億円 | +35.6% | 43.9% | 47.5% |
| 人材派遣 | 9,175億円 | +10.6% | 42.6% | 6.0% |
| MMT事業 | 2,914億円 | +3.6% | 13.5% | 31.4% |
HRテクノロジーは米国以外も好調で、欧州及びその他がドルベースで28.8%増、日本が円ベースで9.8%増でした。
一方、人材派遣は売上が10.6%増だったのに対し、EBITDA+Sは0.9%増の551億円にとどまりました。
MMT事業はライフスタイル領域が9.8%増と伸びた一方、住宅領域は0.1%減、その他の領域は7.3%減です。
なお住宅領域の第2四半期の2.9%減収には、会計システム刷新に伴う売上認識方式の変更影響(約19億円)が含まれ、これを除くと2.0%増でした。
財務とキャッシュフローの状況
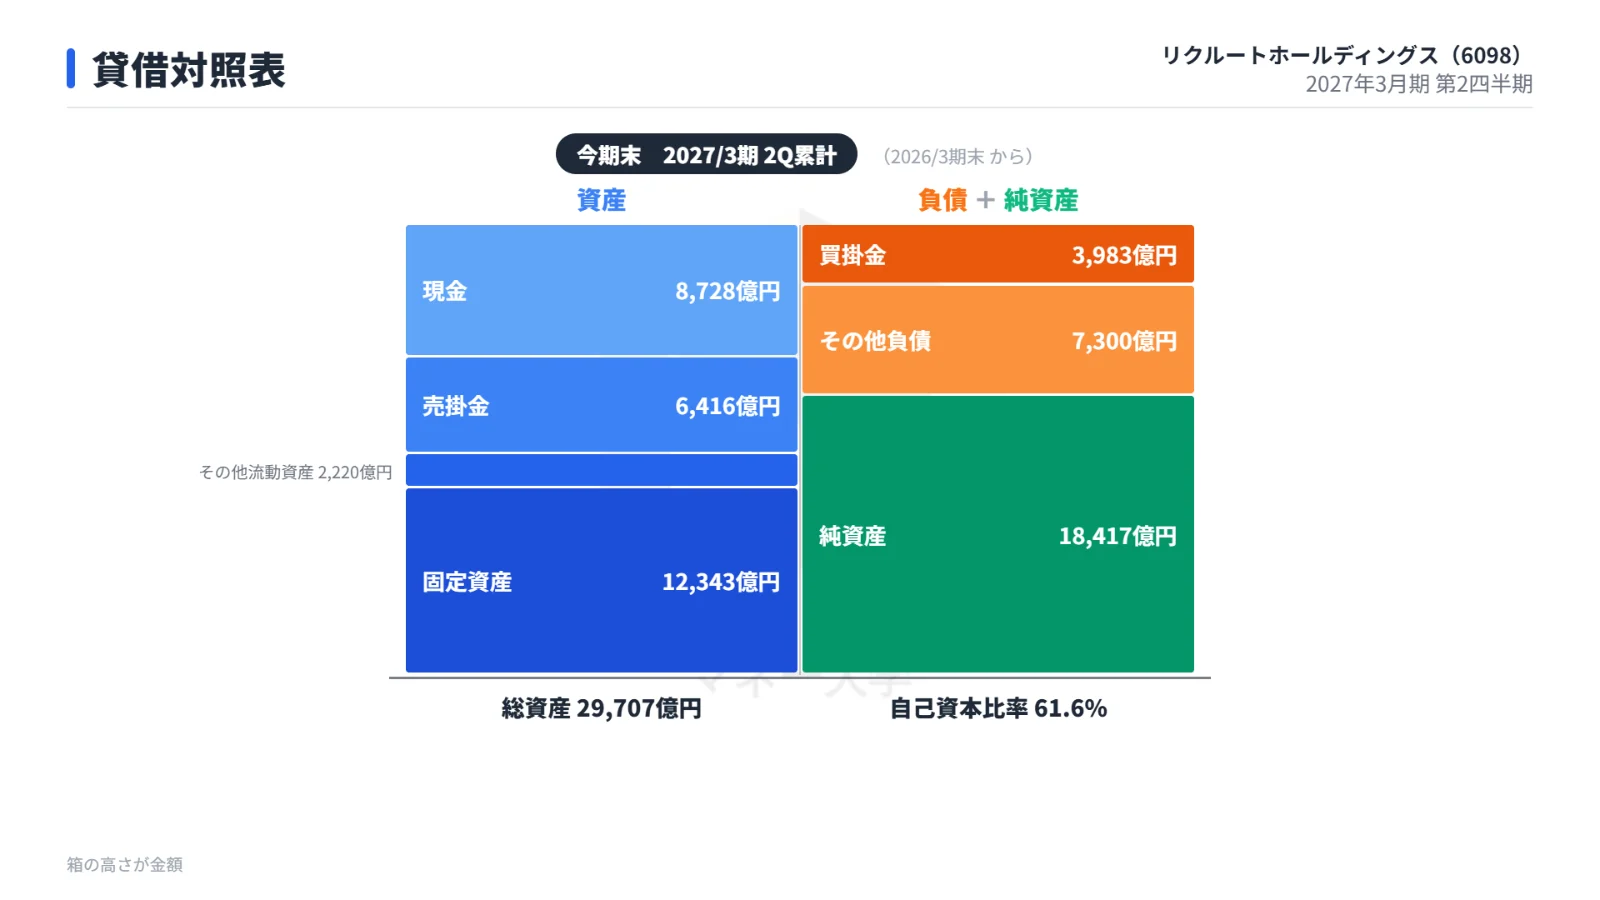
総資産は2兆9,707億円(前期末2兆7,890億円)、自己資本比率は61.6%(前期末56.8%)に上がりました。
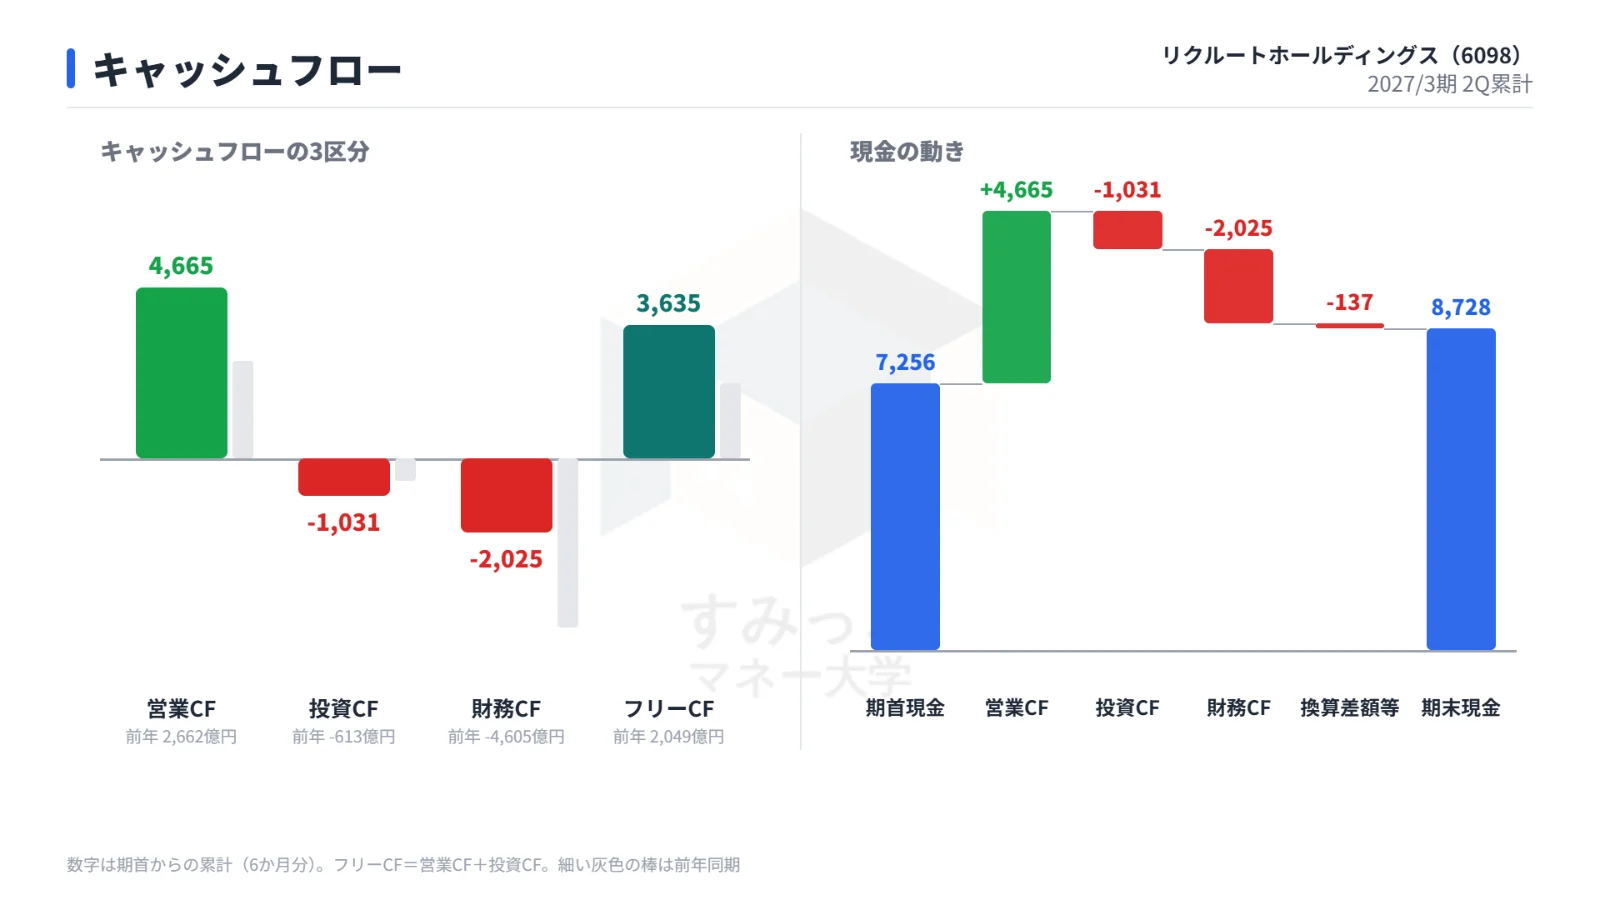
キャッシュフローを前年同期と比べた表です。
| 項目 | 上半期 | 前年同期 |
|---|---|---|
| 営業CF | 4,665億円 | 2,662億円 |
| 投資CF | -1,031億円 | -613億円 |
| 財務CF | -2,025億円 | -4,605億円 |
| フリーCF | 3,635億円 | 2,049億円 |
営業CFは大きく増え、1,820億円の自己株式取得を行いながらも、現金及び現金同等物は期首から1,472億円増えました。
グロス現預金は9月末で9,882億円です。
総額3,500億円の自己株式取得は、取得期間を2026年11月末から2027年3月末まで延長しています。
会社の見通し:連結は据え置き、HRテックは引き上げ
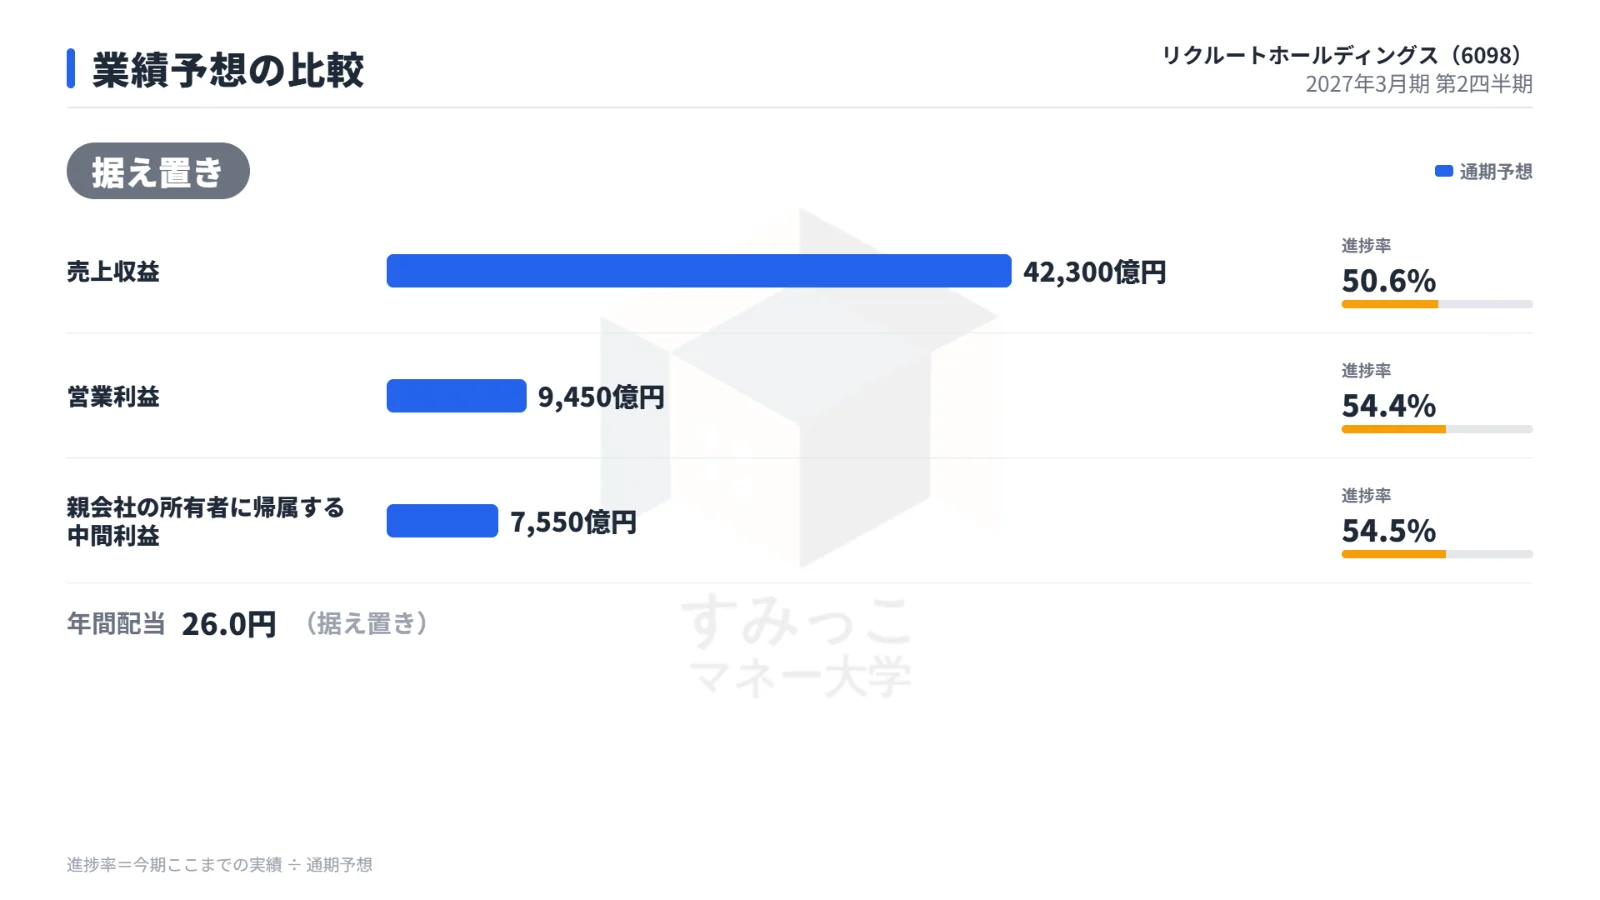
連結の通期予想は据え置きです。
通期予想と上半期時点の進捗率をまとめました。
| 項目 | 通期予想(据え置き) | 進捗率 |
|---|---|---|
| 売上収益 | 42,300億円 | 50.6% |
| 営業利益 | 9,450億円 | 54.4% |
| 親会社の所有者に帰属する当期利益 | 7,550億円 | 54.5% |
| 配当 | 26.0円 | ― |
利益の進捗率は5割を超えています。
一方、HRテクノロジー事業の通期見通しは引き上げられました。
8月時点からの修正内容です。
| HRテクノロジー事業 | 8月時点 | 今回 |
|---|---|---|
| 売上収益 | 114.8億ドル | 119.2億ドル(前期比+23.2%) |
| EBITDA+S | 8,340億円 | 8,744億円 |
会社はこの上振れについて、EBITDA+Sで4%程度、基本的EPSで5%程度の押し上げになると説明しています。
ただし下半期のHRテクノロジー事業のマージンは、AI関連インフラ費用や日本での広告宣伝費の増加で45.5%に低下する見込みです。
決算後の株価の反応
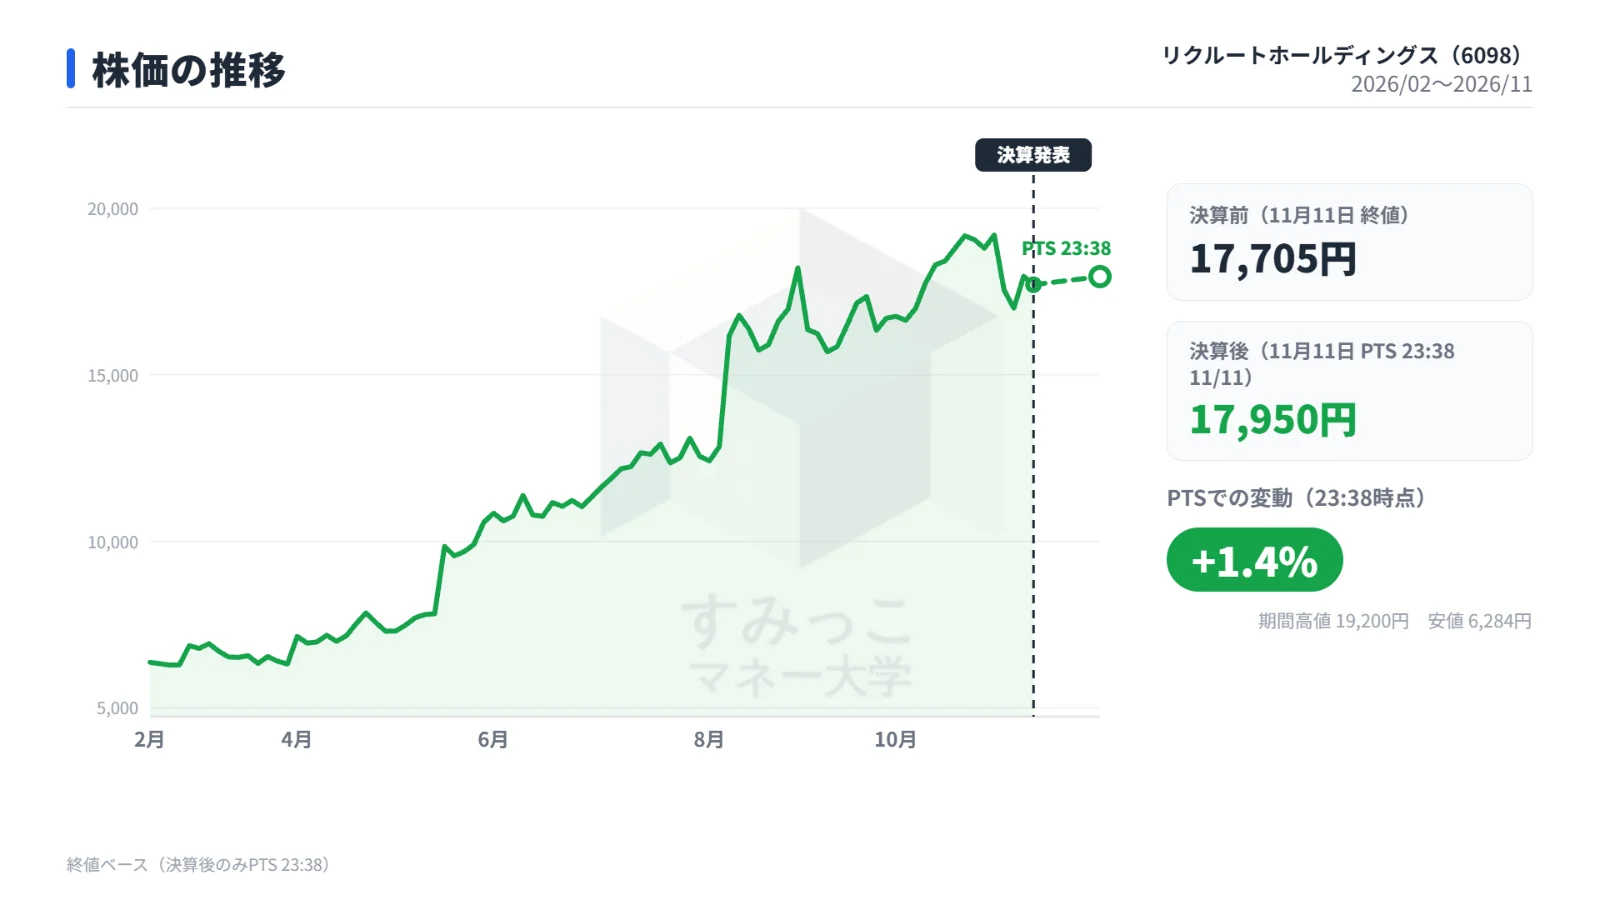
決算発表当日の終値は17,705円でした。
発表後のPTS(11月11日23:38時点)では17,950円となり、1.4%高と小幅な上昇にとどまっています。
今後の注目点とリスク
次回決算と単価の伸び
会社は2027年2月の第3四半期決算で、連結及び各事業の通期着地見込みを示すとしています。
US ARPJ成長率は下半期29%程度、通期約33%を見込み、AIプロダクト投入から1年が経ち、伸びが落ち着く可能性にも触れています。
大企業向けは年間契約の導入などを進めていますが、本格的な成長はこれからとしています。
資本の使い道
大型買収などがない場合、期末の現預金を7,500億円程度に抑える期初の方針について、会社は達成が極めて難しいとしています。
残りの自己株式取得枠の執行が注目されます。
注意したいリスク
- 2026年6月、人材派遣事業の国内子会社2社が独占禁止法違反の疑いで公正取引委員会の立入検査を受けました。
影響額は業績予想に織り込まれていません。 - 特定の関連会社への資金拠出コミットメントがあり、履行した場合の最大額は約540億円と見積もられています。
- 下半期は1ドル156円、米国求人総数は前年同期比横ばいを前提としています。
- 10月にカーセンサーnet関連システムへの不正アクセスがあり、下半期売上への影響は約数億円の見込みです。
まとめ
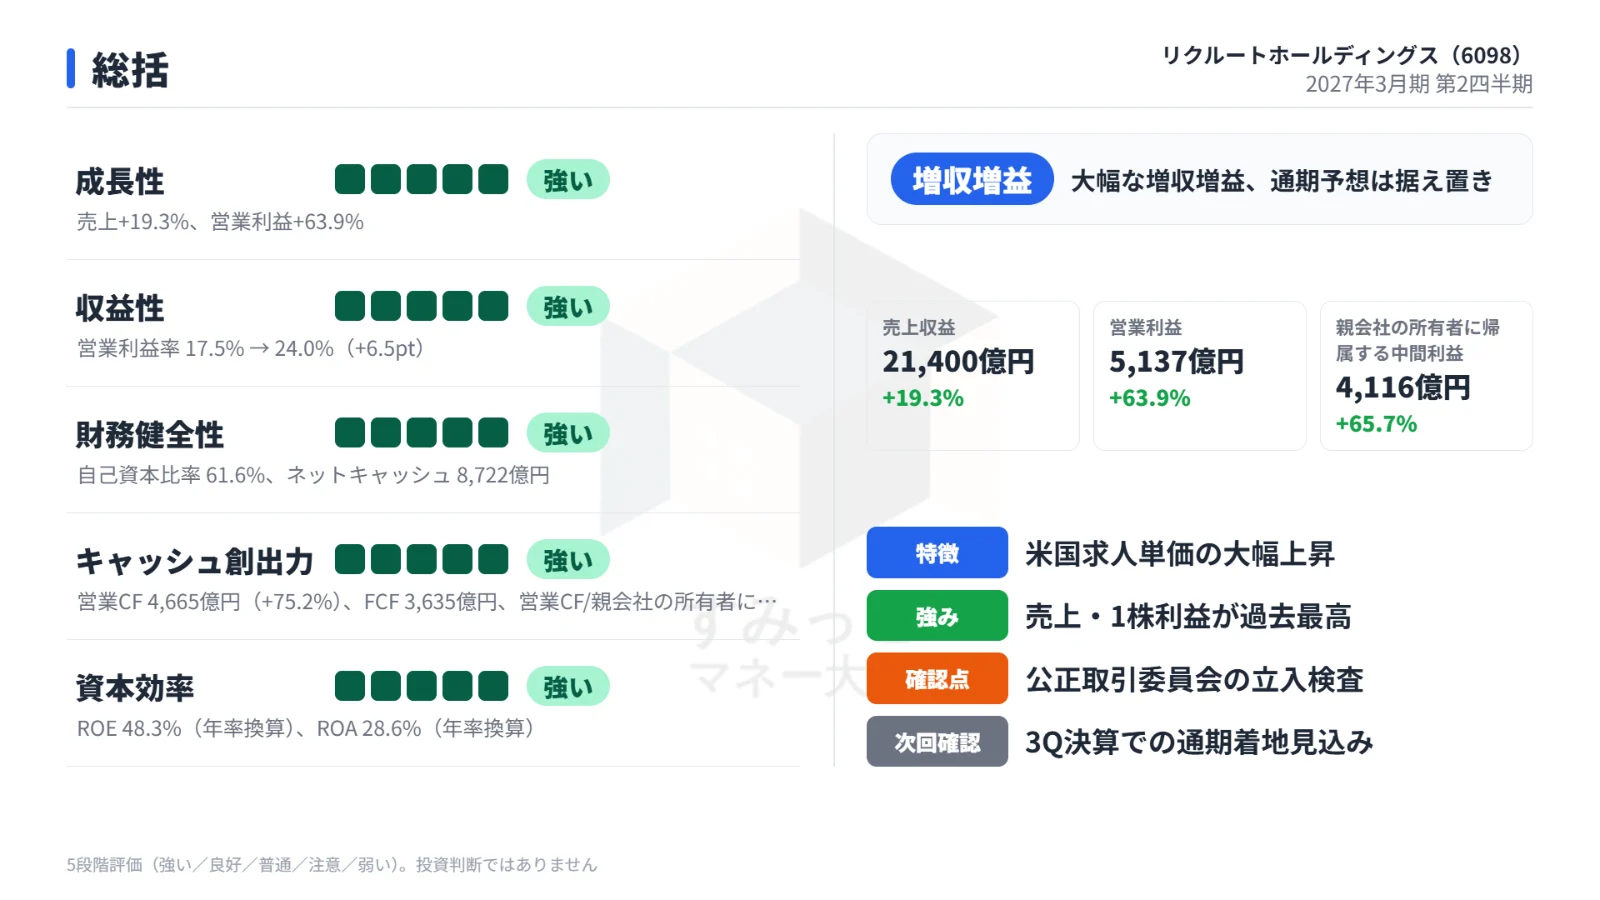
上半期はHRテクノロジー事業の単価上昇と人件費の抑制で、営業利益が63.9%増と大きく伸び、市場予想も上回りました。
連結の通期予想は据え置かれた一方、HRテクノロジー事業の見通しは引き上げられ、決算後のPTSは小幅高でした。
今後は、2月の第3四半期決算での通期着地見込み、下半期に鈍化が見込まれる米国の単価の伸び、人材派遣の利益の伸び悩みや公正取引委員会の立入検査の行方が焦点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事