【DOWA(5714)】決算後PTSで株価が急伸、上方修正を支えた製錬の追い風と下期の焦点
この記事の要点
- 製錬の大幅増益で上期の利益は前年の3倍超、市場予想も大きく上回った
- 通期予想を上方修正し、年間配当415円への増配と自己株式取得を決めた
- 下期は貴金属下落が前提で、相場の動きとヘッジ評価損益の振れが焦点に
DOWAホールディングスの2027年3月期第2四半期累計(2026年4月〜9月)の決算を整理します。
大幅な増収増益の中身と、会社が引き上げた通期予想・株主還元、決算後の株価の動きを順に見ていきます。
最後に、下期に向けて確認したいポイントもまとめます。
目次(7項目)
大幅な増収増益で市場予想も上回る
上期の実績は売上・利益ともに大きく伸びた
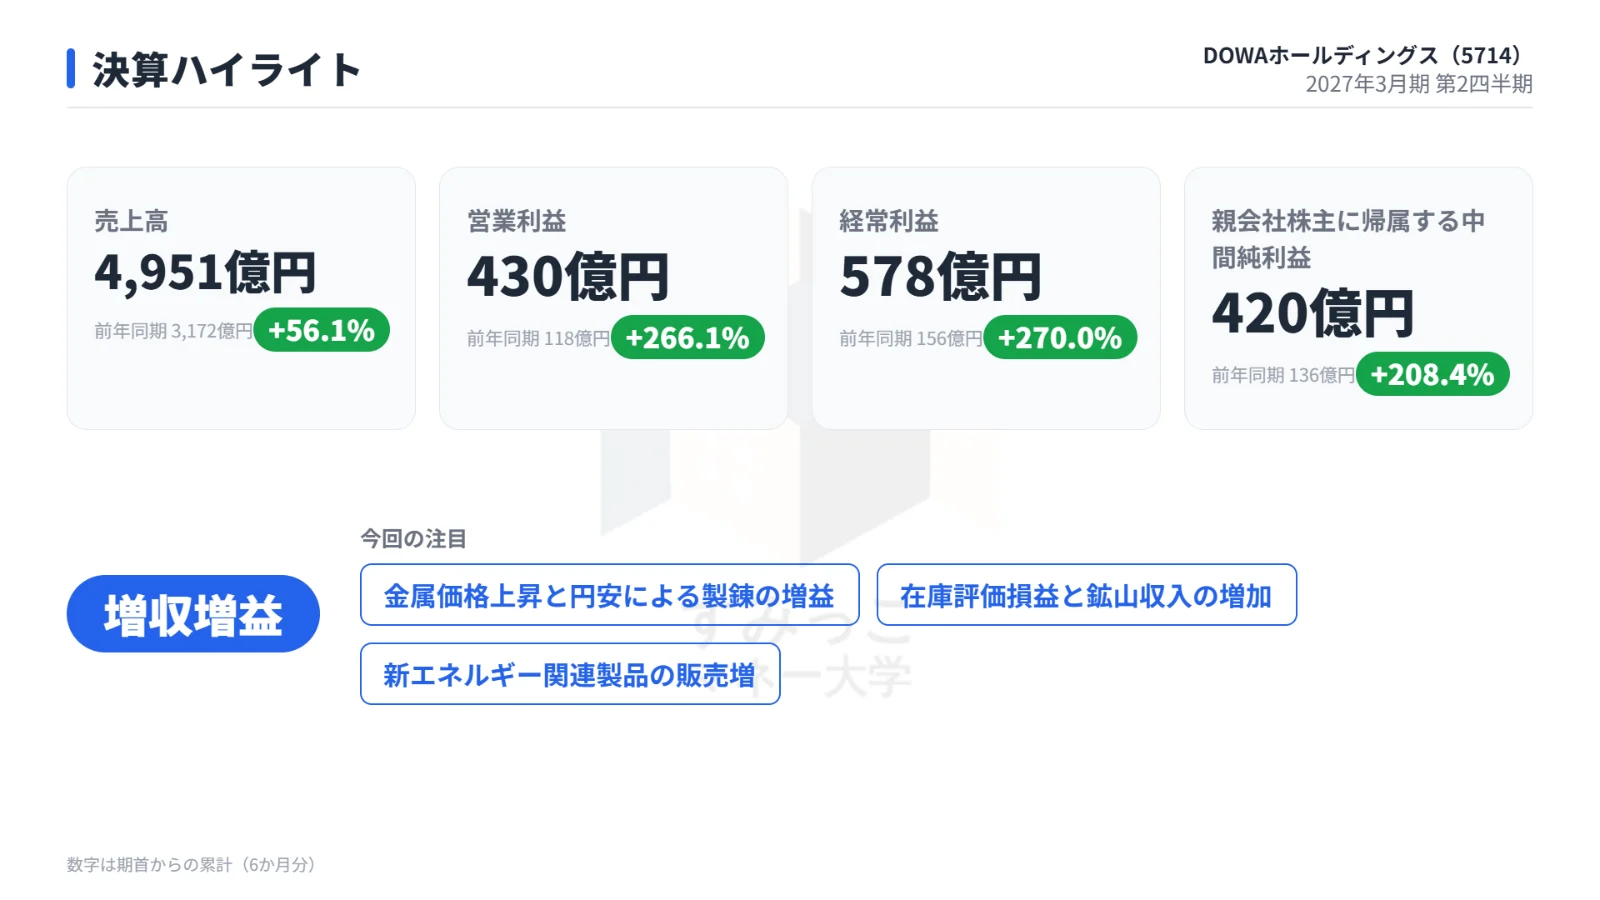
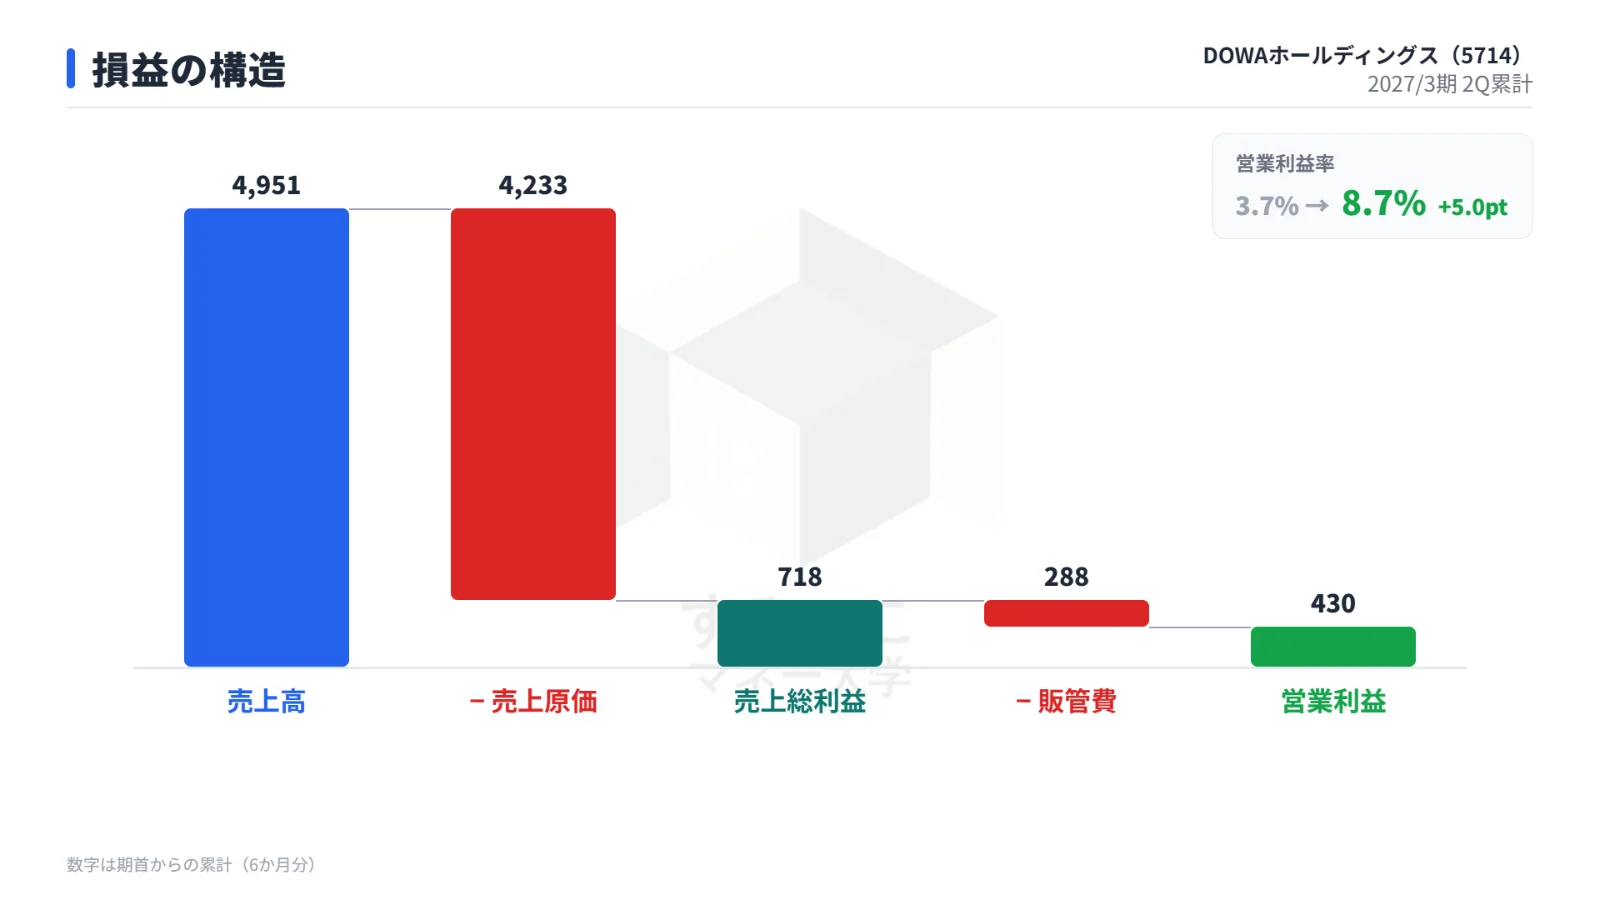
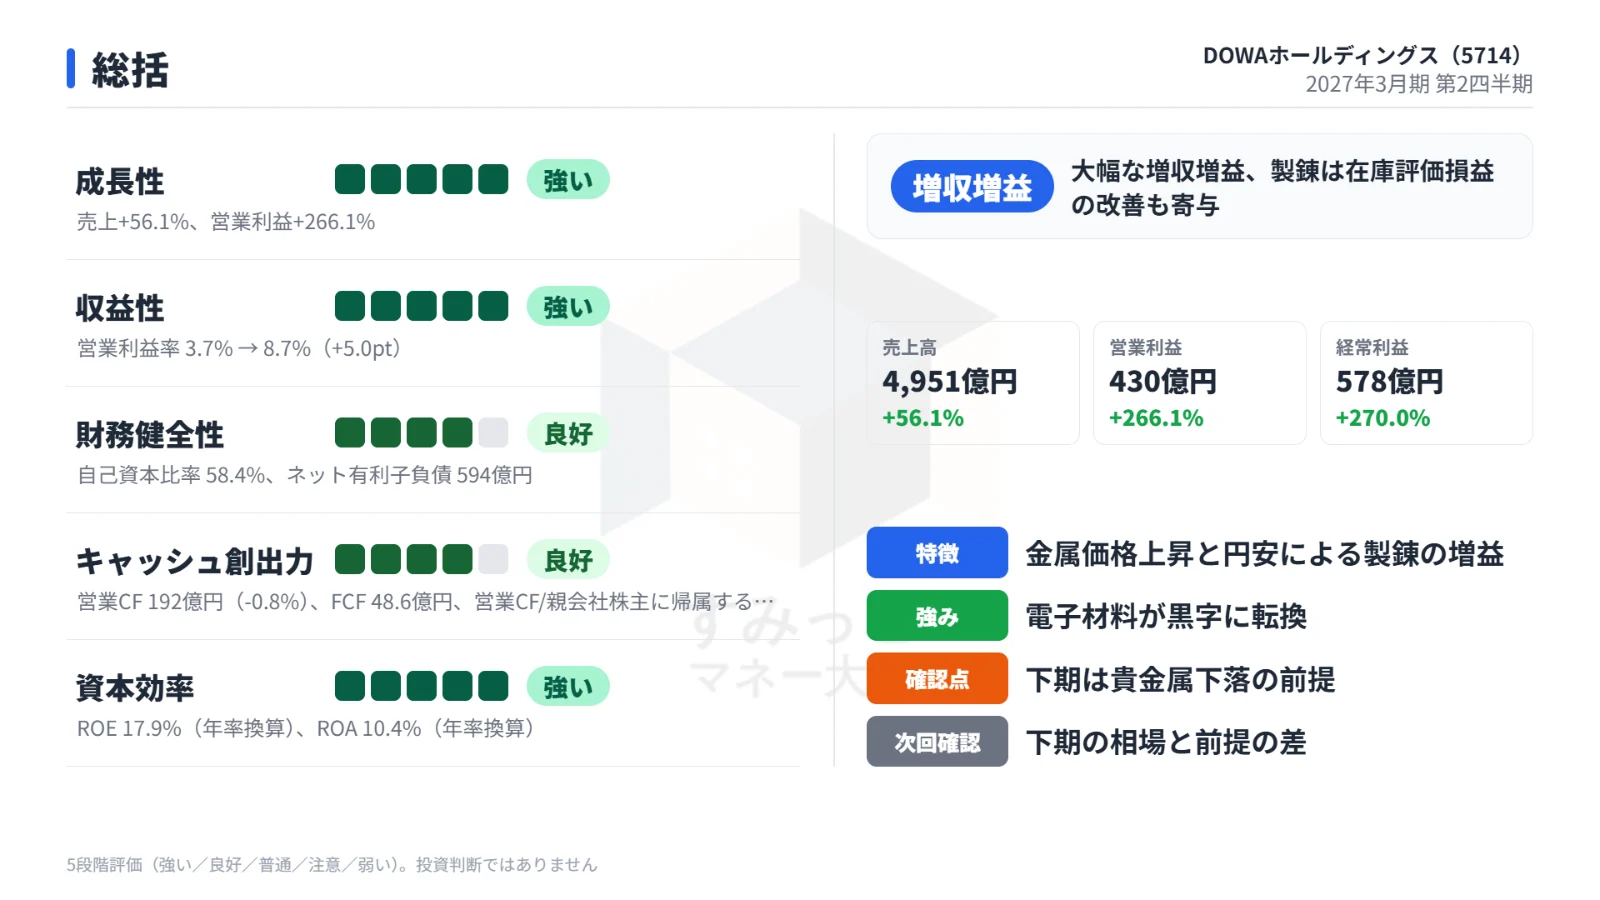
上期は売上高が4,951億円(前年同期比+56.1%)、営業利益が430億円(同+266.1%)と、前年同期を大きく上回りました。
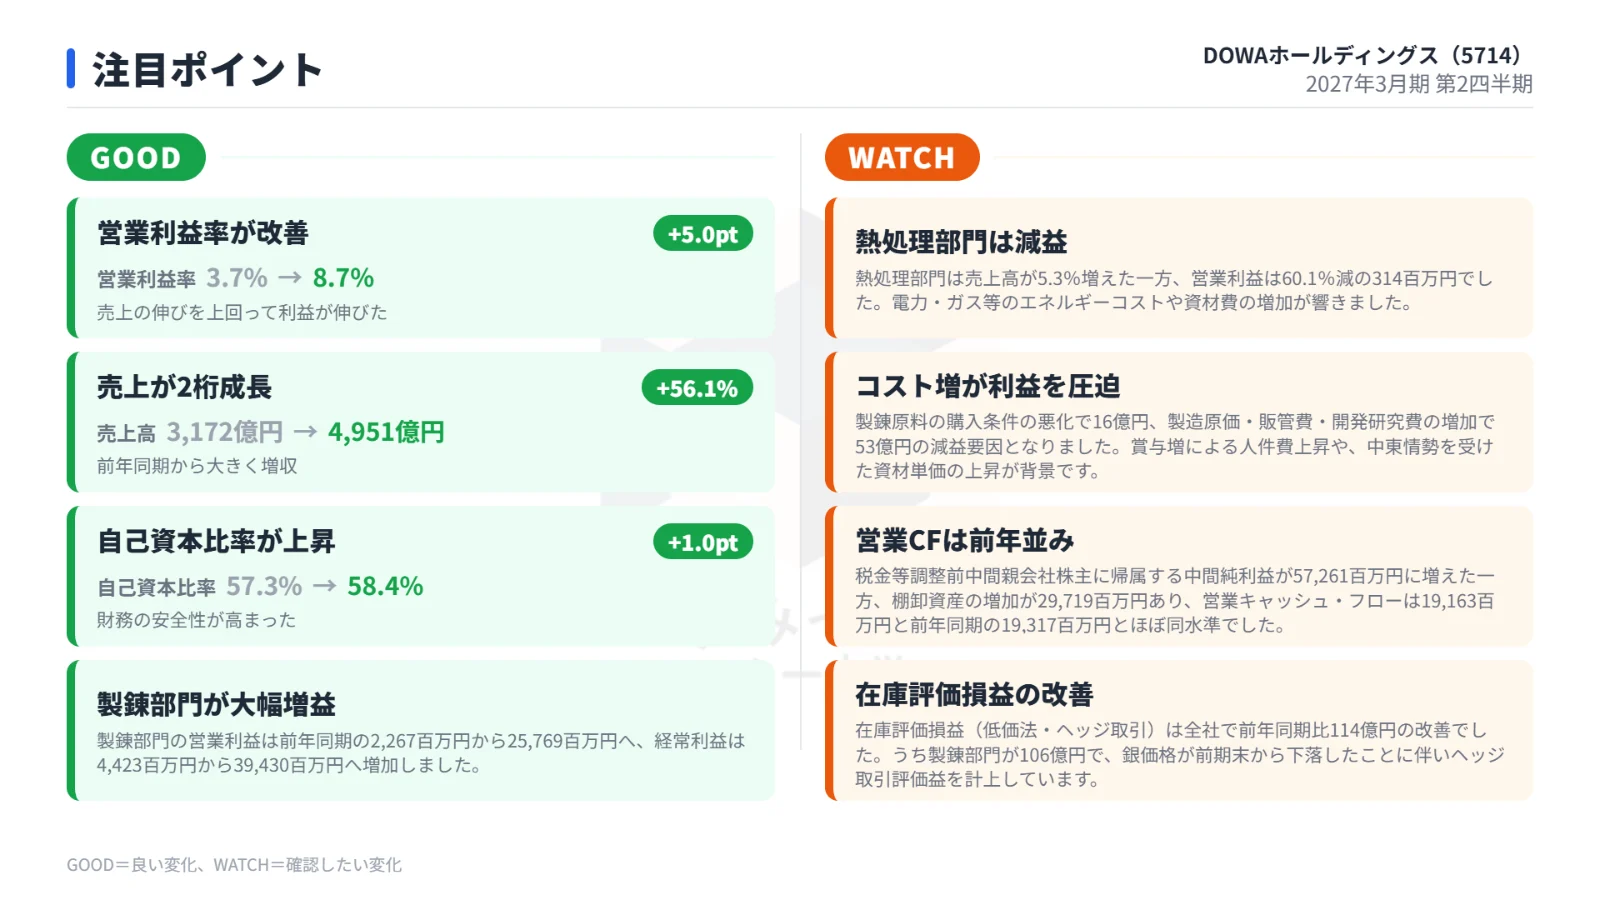
営業利益率は3.7%から8.7%へ5.0ポイント改善しています。
上期累計の損益を、前年同期と比べた表です。
| 項目 | 今回(上期) | 前年同期 | 前年比 |
|---|---|---|---|
| 売上高 | 4,951億円 | 3,172億円 | +56.1% |
| 売上総利益 | 718億円 | 382億円 | +88.1% |
| 営業利益 | 430億円 | 118億円 | +266.1% |
| 経常利益 | 578億円 | 156億円 | +270.0% |
| 純利益 | 420億円 | 136億円 | +208.4% |
| EPS | 710.4円 | 228.8円 | +210.5% |
事前の市場予想との比較
決算前の市場予想(IFIS、11月10日時点)と比べると、利益は大きく上回りました。
| 項目 | 実績 | 市場予想 |
|---|---|---|
| 売上高 | 4,951億円 | 4,921億円 |
| 営業利益 | 430億円 | 351億円 |
| 経常利益 | 578億円 | 494億円 |
| 純利益 | 420億円 | 316億円 |
売上高はほぼ予想並みでしたが、純利益は予想を約100億円上回る結果です。
増益をけん引した製錬と、伸びた事業・苦戦した事業
製錬部門が増益の中心
全社の営業利益の増加額312億円のうち、235億円を製錬部門が占めました。
製錬部門の営業利益は前年同期の約23億円から約258億円に増えています。
金属価格の上昇で136億円、円安で36億円の増益要因となりました。
上期平均の為替は1ドル159.4円(前年同期146.0円)、銅は1トン13,722ドル(同9,655ドル)でした。
相場に連動する在庫評価と鉱山収入
在庫評価損益は全社で114億円改善し、うち製錬部門が106億円です。
銀価格が前期末から下落したことに伴い、ヘッジ取引の評価益を計上しました。
これは期末の相場水準で変動する損益で、営業利益の増加額の3分の1強を占めます。
また、持分法による投資利益は約28億円から約120億円に増えました。
金属価格の上昇とティサパ鉱山の生産回復で、海外亜鉛鉱山からの利益が増えています。
部門別の状況
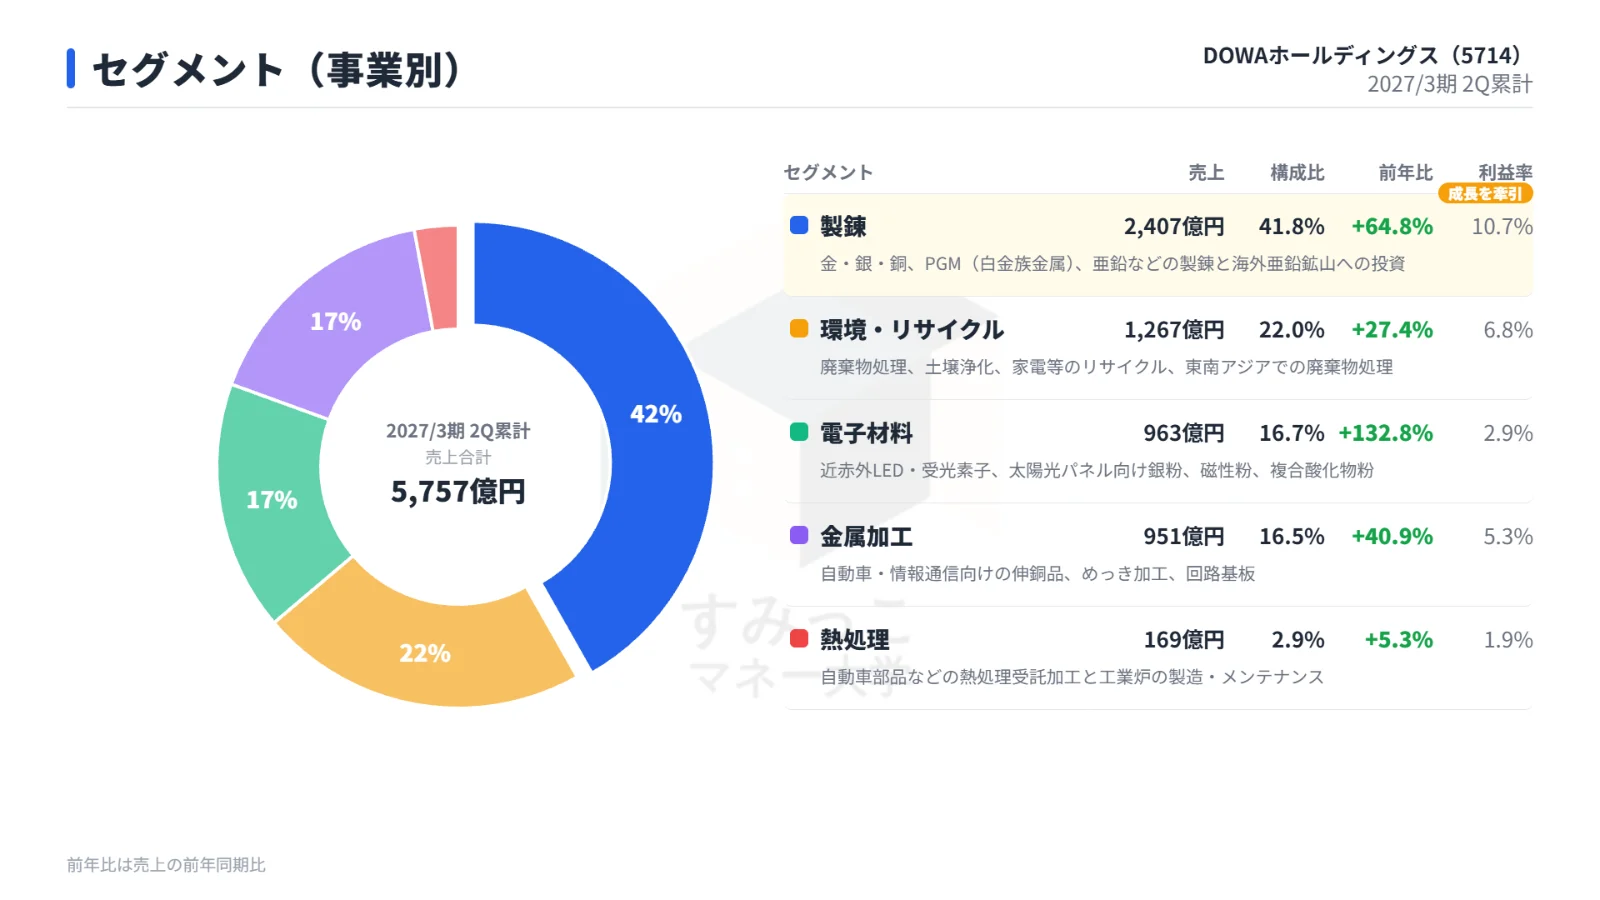
5つの部門の売上高と利益率をまとめた表です。
| 部門 | 売上高 | 前年比 | 利益率 |
|---|---|---|---|
| 製錬 | 2,407億円 | +64.8% | 10.7% |
| 環境・リサイクル | 1,267億円 | +27.4% | 6.8% |
| 電子材料 | 963億円 | +132.8% | 2.9% |
| 金属加工 | 951億円 | +40.9% | 5.3% |
| 熱処理 | 169億円 | +5.3% | 1.9% |
電子材料は、前年同期の約16億円の営業赤字から約28億円の黒字に転換しました。
太陽光パネル向け銀粉の販売回復、AIデータセンター(燃料電池)向けの複合酸化物粉やデータ保存用テープ向け磁性粉の販売増、近赤外LED・受光素子の単価上昇が寄与しています。
環境・リサイクルは営業利益が25.3%増えました。
焼却や溶融・再資源化の処理が堅調で、インドネシアやタイでの廃棄物処理の受注も増えています。
金属加工は営業利益が106.7%増でしたが、会社は銅価格上昇による採算改善を一過性の要因と説明しています。
一方、熱処理は営業利益が60.1%減と、5部門で唯一の減益でした。
エネルギーコストや資材費の増加が響いたほか、中国の自動車生産減少の影響も一部で受けています。
コスト増は減益要因に
製錬原料の購入条件の悪化で16億円、製造原価・販管費・開発研究費の増加で53億円の減益要因がありました。
賞与増による人件費上昇や、中東情勢を受けた資材単価の上昇が背景です。
通期予想を上方修正、増配と自己株式取得も
会社は通期予想を引き上げました。
金属価格の上昇と主力製品・サービスの堅調な需要で上期が前回予想を上回り、下期の円安前提も反映したためです。
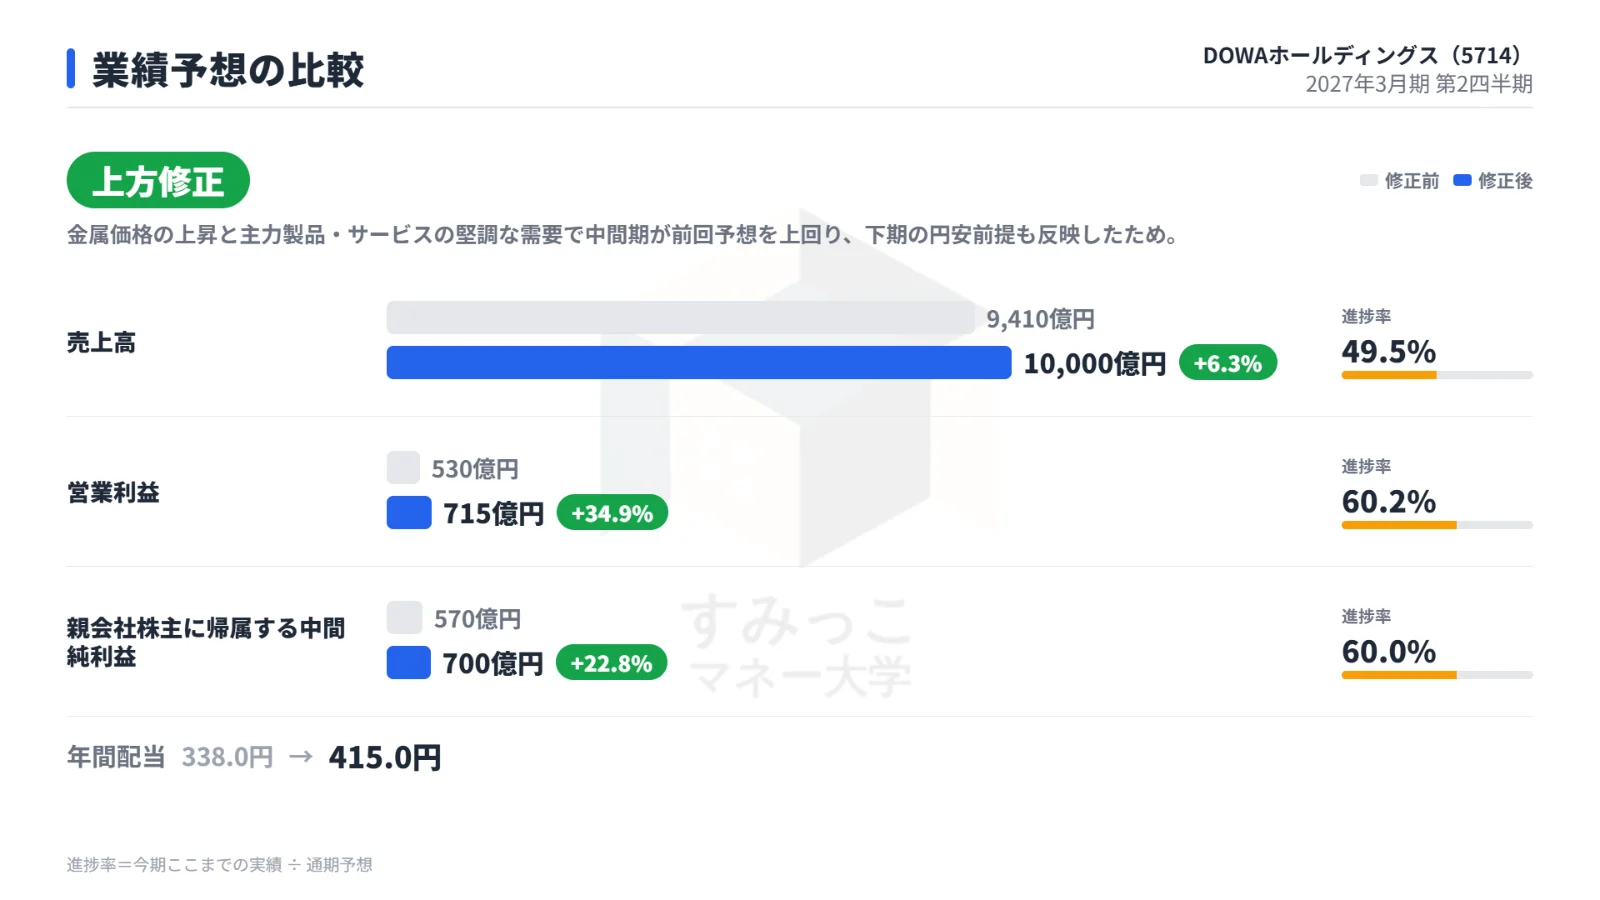
修正前と修正後の通期予想、上期時点の進捗率の表です。
| 項目 | 修正前 | 修正後 | 増減率 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 9,410億円 | 10,000億円 | +6.3% | 49.5% |
| 営業利益 | 530億円 | 715億円 | +34.9% | 60.2% |
| 純利益 | 570億円 | 700億円 | +22.8% | 60.0% |
| 年間配当 | 338円 | 415円 | ― | ― |
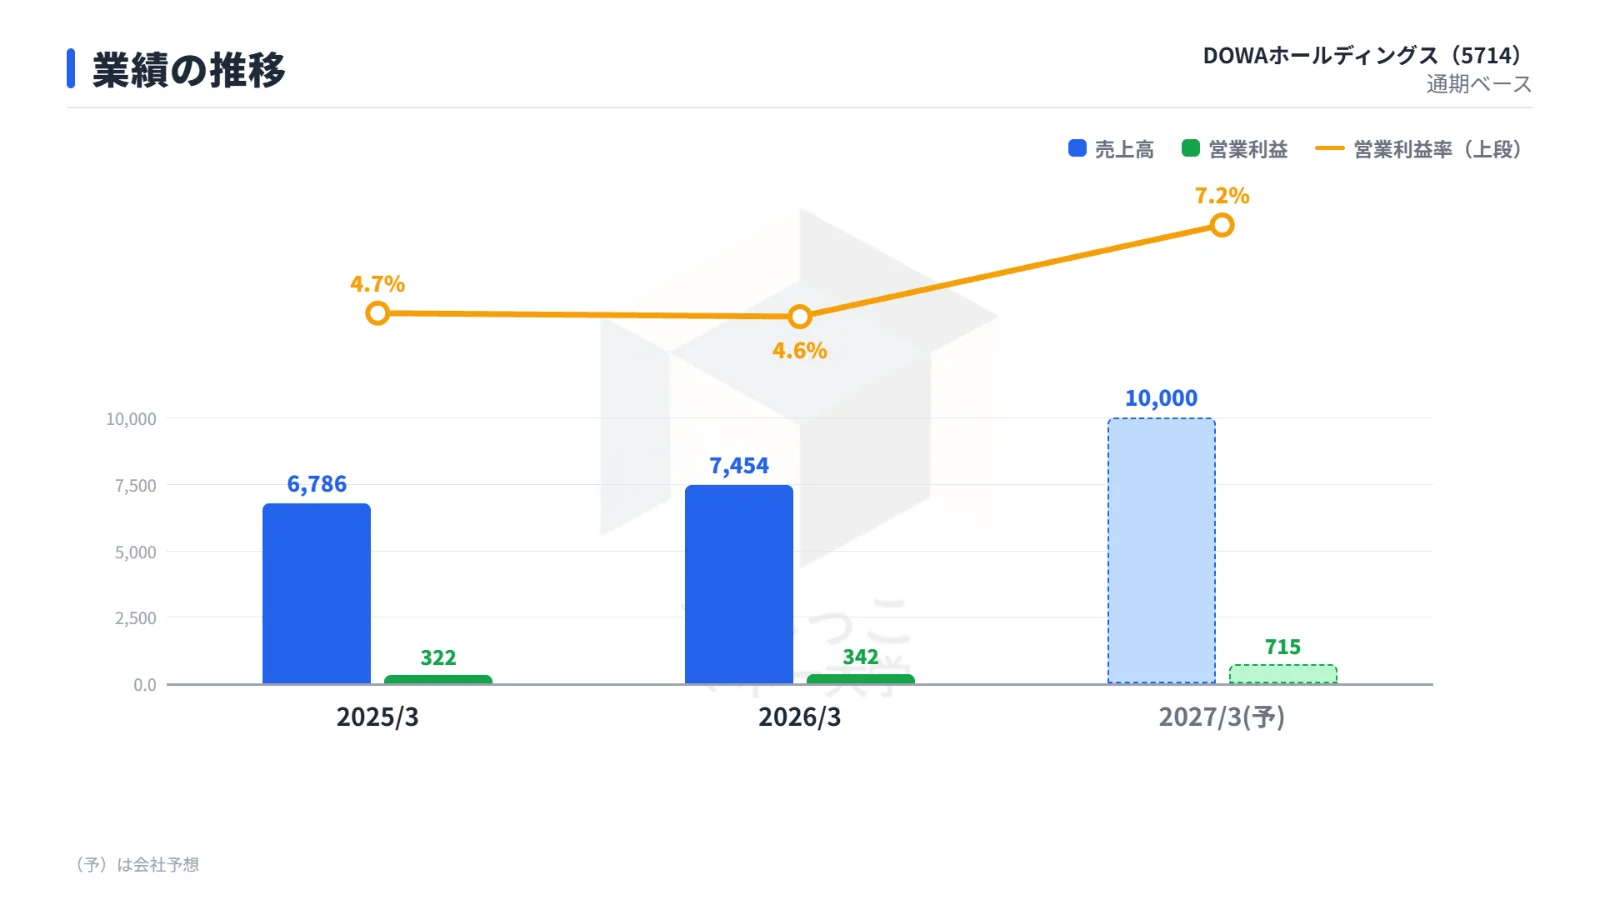
前期の営業利益342億円と比べると、修正後の営業利益715億円は2倍超の水準です。
配当は配当性向35%の方針に沿って1株415円に引き上げました。
あわせて上限160億円・240万株の自己株式取得(発行済株式総数の4.06%、2026年11月12日〜2027年3月31日)を決議しています。
財務とキャッシュフロー
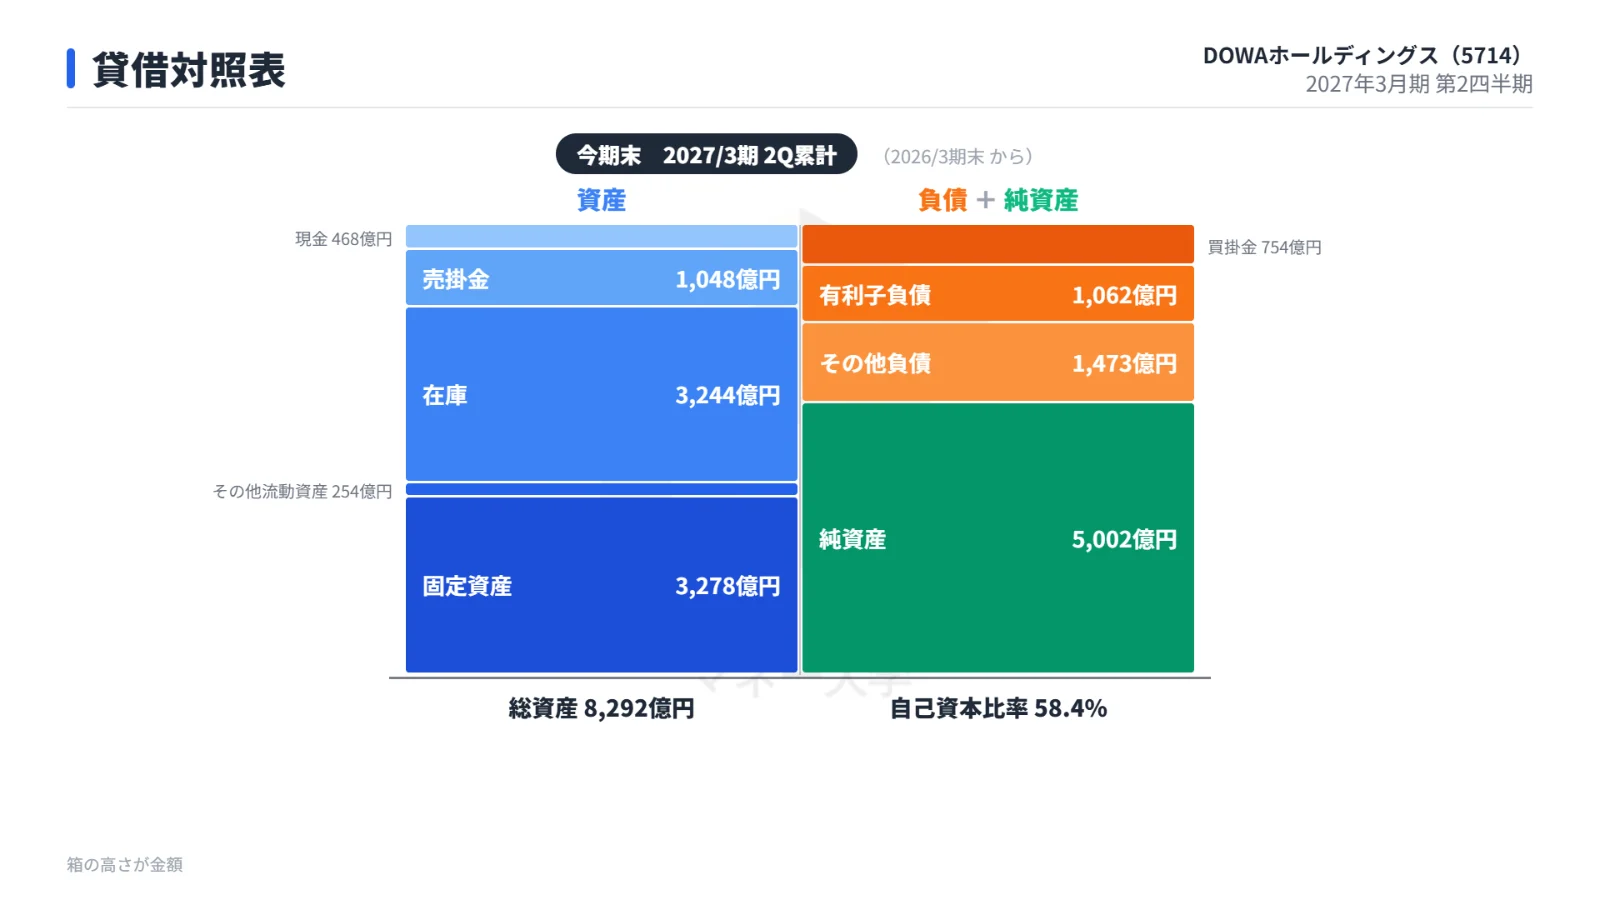
総資産は8,292億円(前期末7,945億円)、自己資本比率は58.4%(同57.3%)に上昇しました。
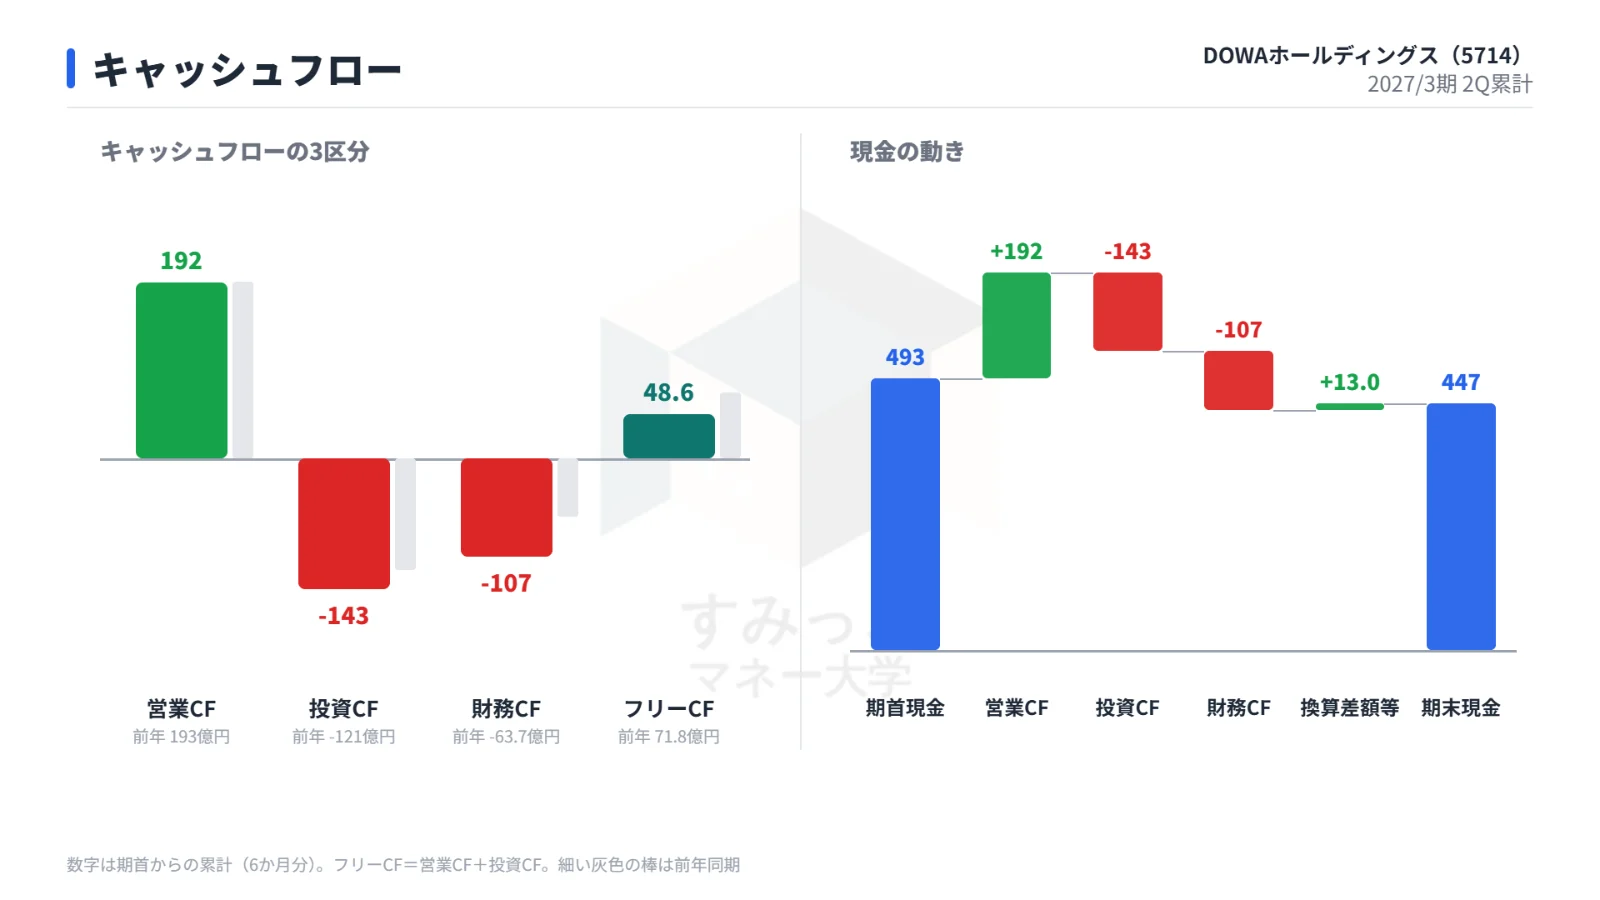
一方、営業キャッシュフローは192億円と前年同期の193億円とほぼ同水準です。
金属価格の上昇で棚卸資産が約297億円増え、利益の伸びが資金の増加に結びついていない点が、キャッシュフロー面の課題となっています。
フリーキャッシュフローは48.6億円(前年同期71.8億円)でした。
決算後の株価の反応
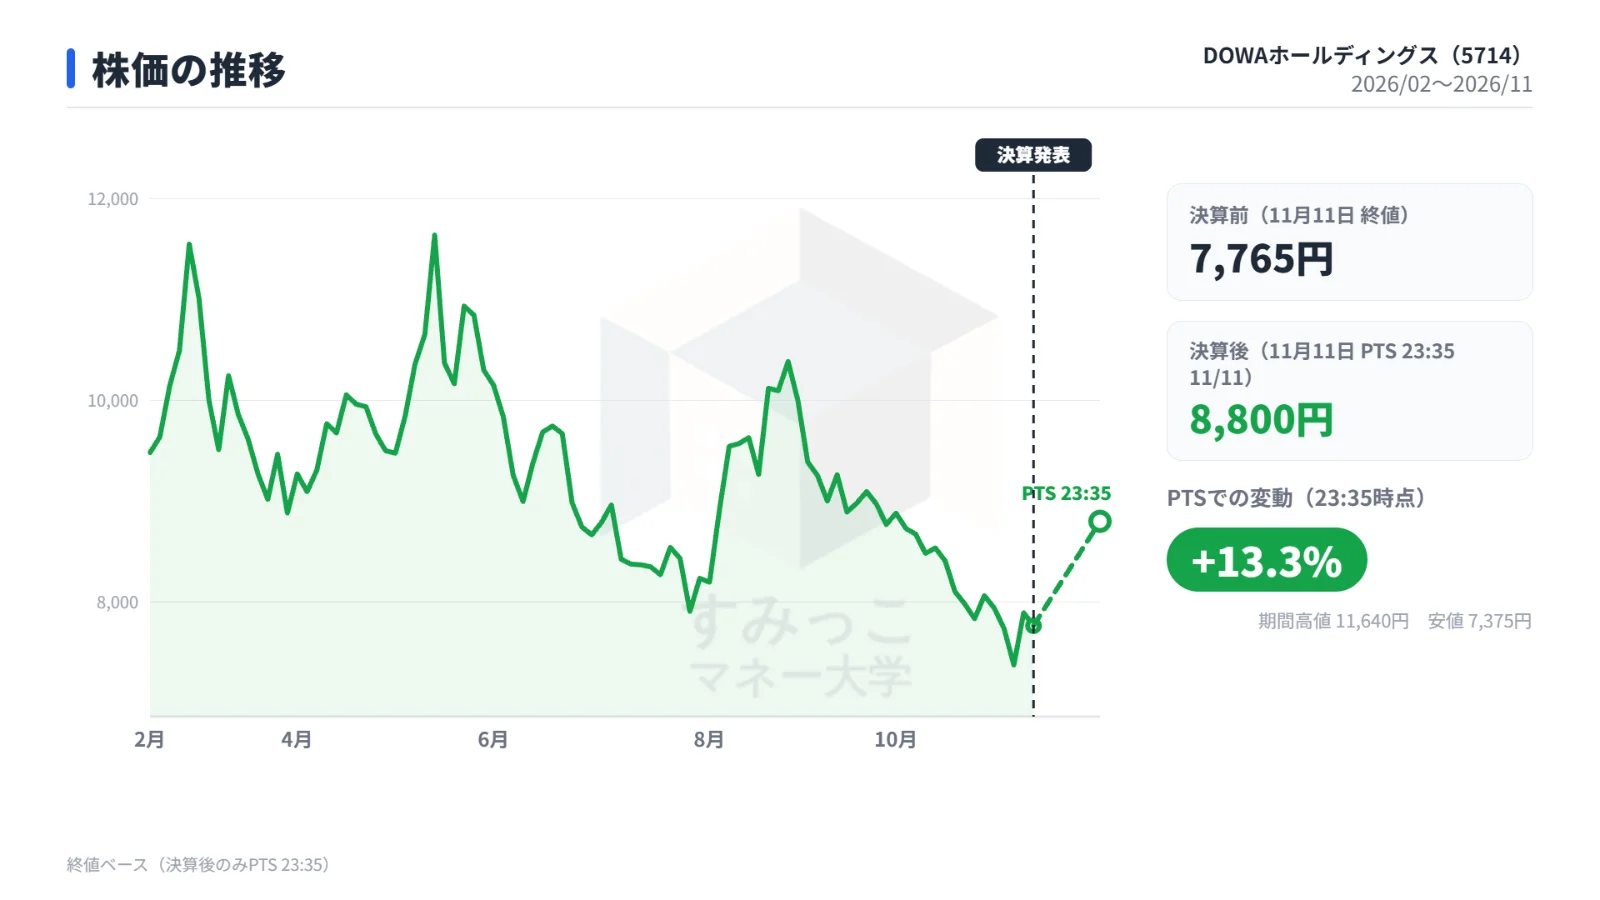
決算発表当日11月11日の終値は7,765円でした。
上方修正や増配・自己株式取得の発表後、同日夜のPTSでは8,800円(+13.3%)をつけています。
下期に向けた注目点
下期は貴金属価格の下落を前提に
会社は下期に金・銀・PGMの価格が下落する前提を置いており、下期の経常利益予想は422億円と上期実績の577億円を下回ります。
下期の前提は為替1ドル157.0円、銅14,000ドル、亜鉛3,700ドルで、2026年10月平均は為替158.0円、銅14,532ドル、亜鉛3,820ドルでした。
為替・亜鉛への感応度とヘッジ評価
下期の営業利益は、為替が1円動くと3.3億円、亜鉛が100ドル動くと2.8億円変動すると会社は示しています。
製錬のヘッジ取引の評価額は2Q末で18.3億円のプラスで、翌四半期初めに戻し入れられるため、銀などの価格次第で四半期利益が振れやすい構造です。
事業面の動き
電子材料の下期営業利益予想は17億円で、燃料電池向け複合酸化物粉を中心に販売増を想定しています。
一方、土壌浄化や熱処理の受注・設備販売の期ズレ、資材単価上昇を見込み、環境・リサイクルと熱処理の下期経常利益予想は前回から引き下げられました。
まとめ
今回の決算は、金属価格の上昇と円安を追い風に製錬部門が大きく伸び、在庫評価や鉱山収入も加わって利益が市場予想を大きく上回る内容でした。
電子材料の黒字転換や環境・リサイクルの処理量増加など、相場以外の伸びも見られます。
会社は通期予想を上方修正し、増配と自己株式取得も決めました。
一方で、下期は貴金属価格の下落を前提とした計画で、利益の多くが相場に左右される点は変わりません。
営業キャッシュフローが前年並みにとどまった点や、熱処理部門の減益も含め、相場と前提の差、ヘッジ評価損益の振れ、電子材料の販売動向が今後の焦点になりそうです。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事