【レゾナック(4004)】決算後PTSで上昇 半導体材料の勢いと営業利益下方修正の背景、今後の焦点を整理
この記事の要点
- AI向け半導体材料がけん引し1〜9月の営業利益は前年同期の約8倍に拡大
- 通期は売上を増額する一方、黒鉛電極の損失990億円を織り込み利益は減額
- 決算後のPTSは9%高、10〜12月の半導体材料と損失額の行方が焦点に
レゾナック・ホールディングスが2026年12月期第3四半期累計(1〜9月)の決算を発表しました。
この記事では、大幅増益の中身と、売上は上方修正しつつ営業利益を下方修正した通期予想の背景を整理します。
決算後の株価の動きと、10〜12月に注目したい点もまとめます。
1〜9月の決算は大幅な増収増益
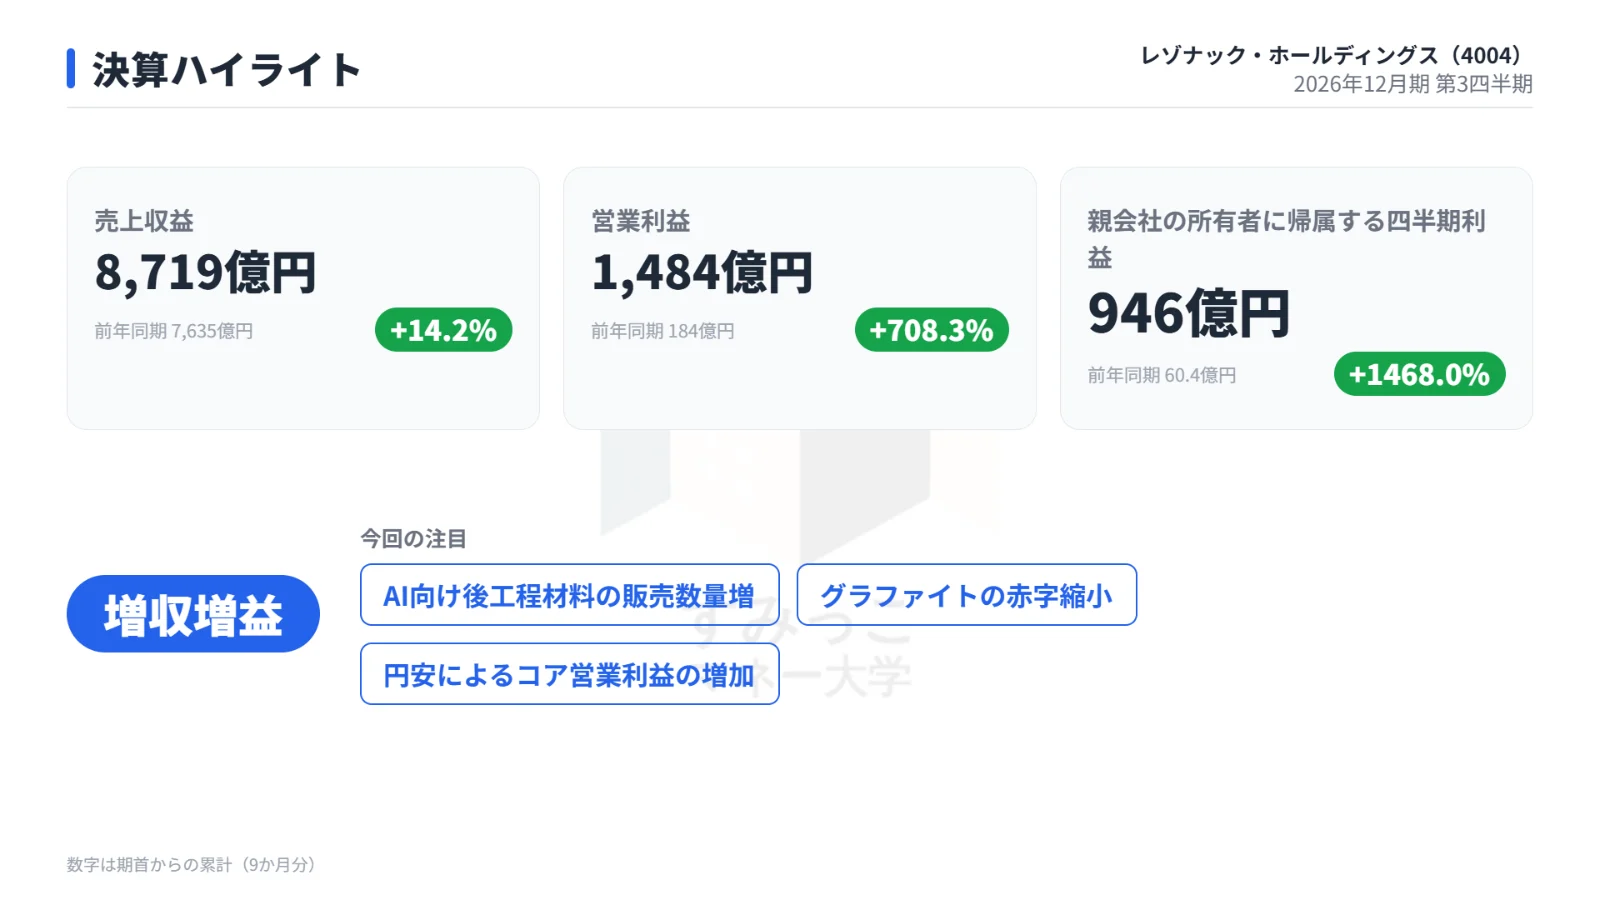
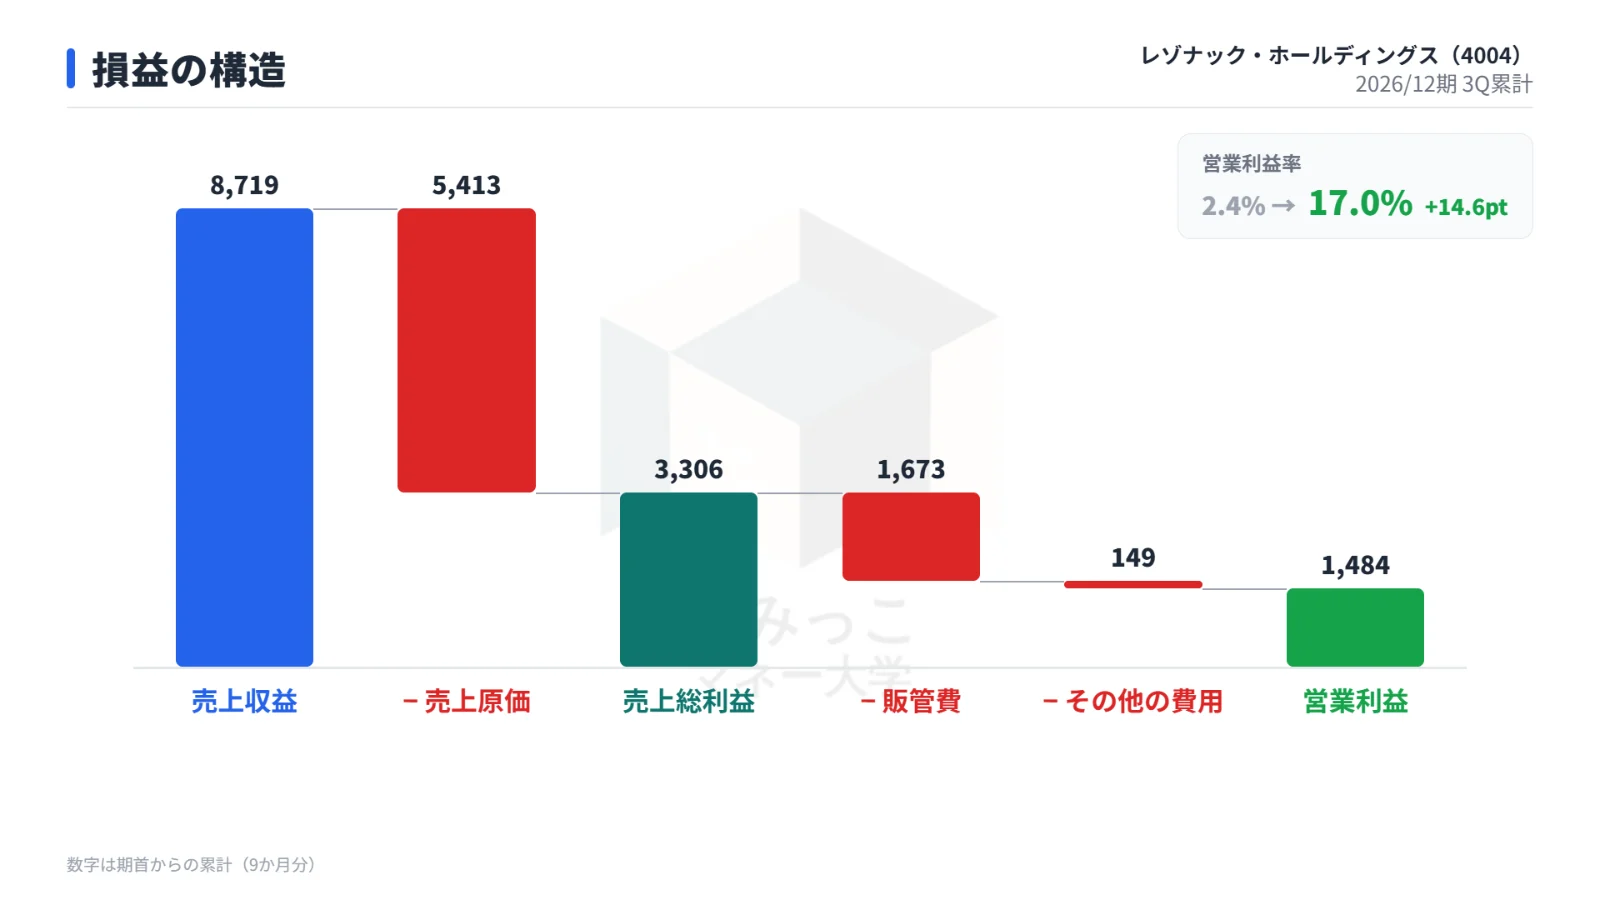
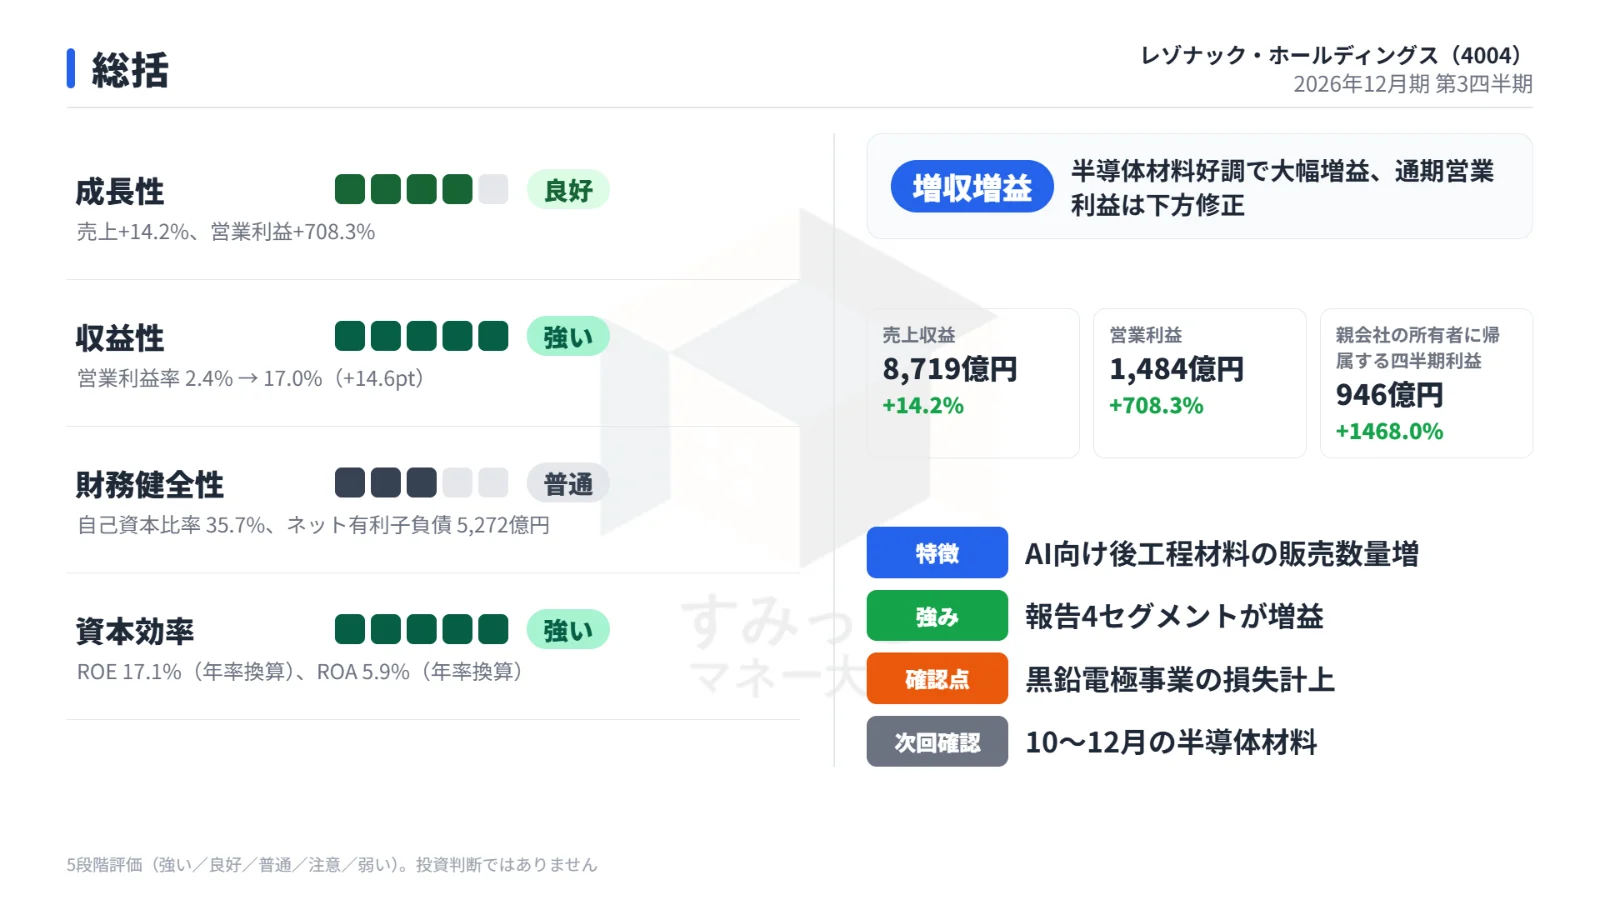
累計の売上収益は8,719億円で前年同期比14.2%増でした。
営業利益は1,484億円と前年同期の184億円から約8倍(+708.3%)に拡大しています。
親会社の所有者に帰属する四半期利益も946億円と大きく伸びました。
1〜9月累計の主な数字を前年同期と比べた表です。
| 項目 | 2025年1〜9月 | 2026年1〜9月 | 前年同期比 |
|---|---|---|---|
| 売上収益 | 7,635億円 | 8,719億円 | +14.2% |
| 営業利益 | 184億円 | 1,484億円 | +708.3% |
| 親会社帰属四半期利益 | 60.4億円 | 946億円 | +1468.0% |
| EPS | 33.4円 | 514.0円 | +1440.2% |
なお、当第3四半期からクラサスケミカル(石油化学)を非継続事業に分類しており、売上収益から税引前利益までは継続事業のみの金額です。
前年同期も組み替えて表示しているため、過去に公表された数字とは集計範囲が異なります。
7〜9月は売上が約2割増
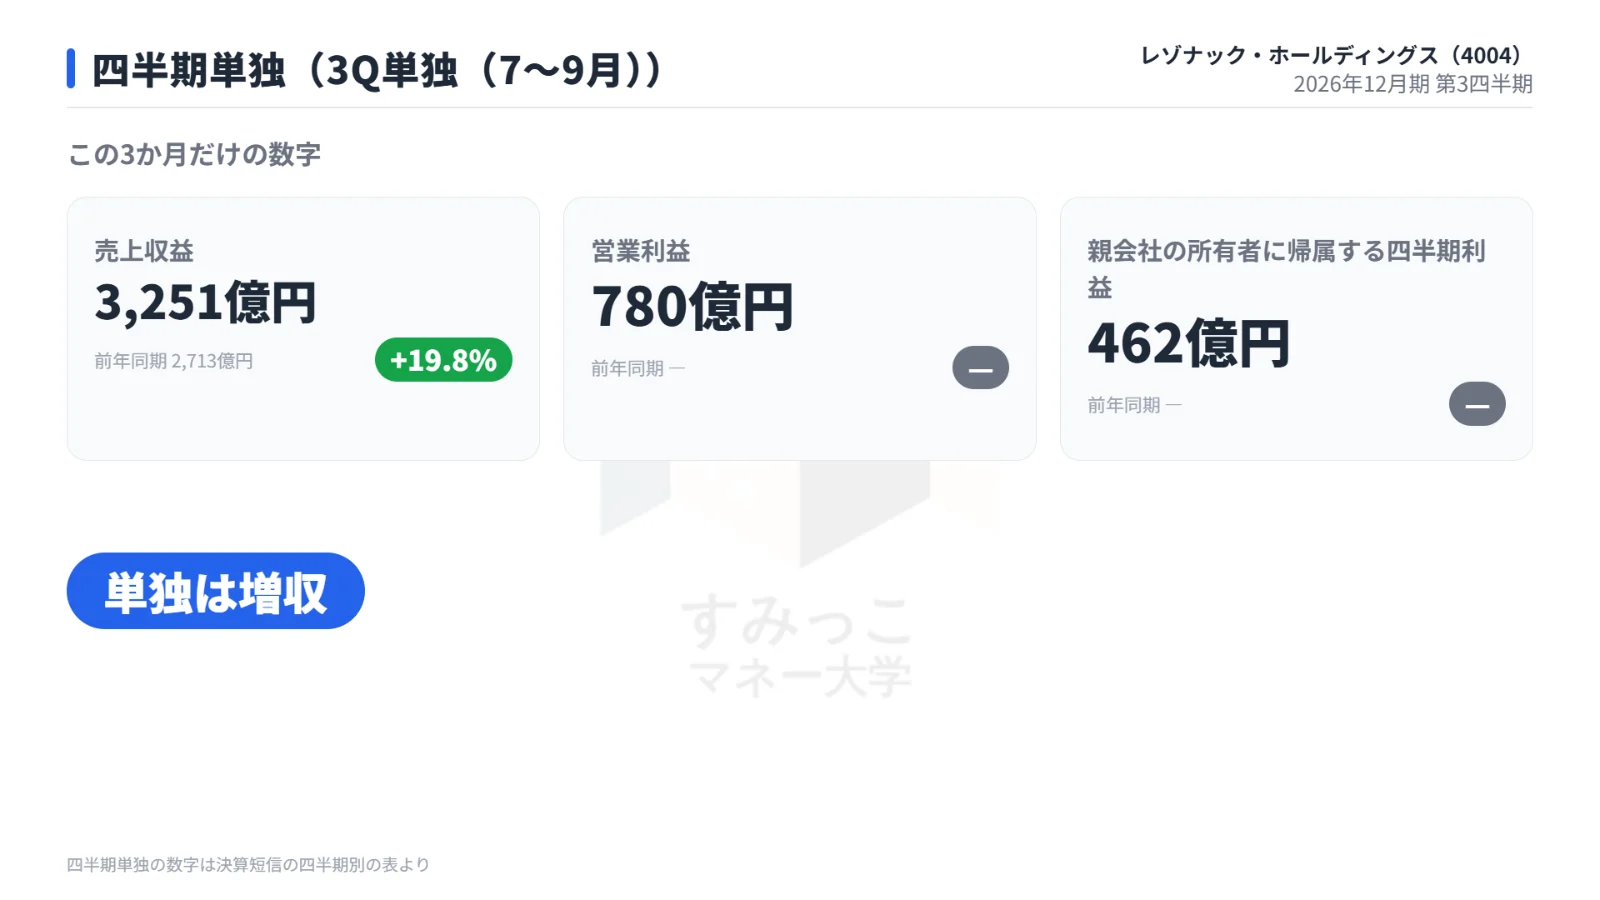
7〜9月の3か月だけで見ると、売上収益は3,251億円(前年同期比+19.8%)、営業利益は780億円、親会社帰属四半期利益は462億円でした。
四半期単独でも増収となり、累計の伸びを上回るペースです。
増益をけん引したのは半導体材料
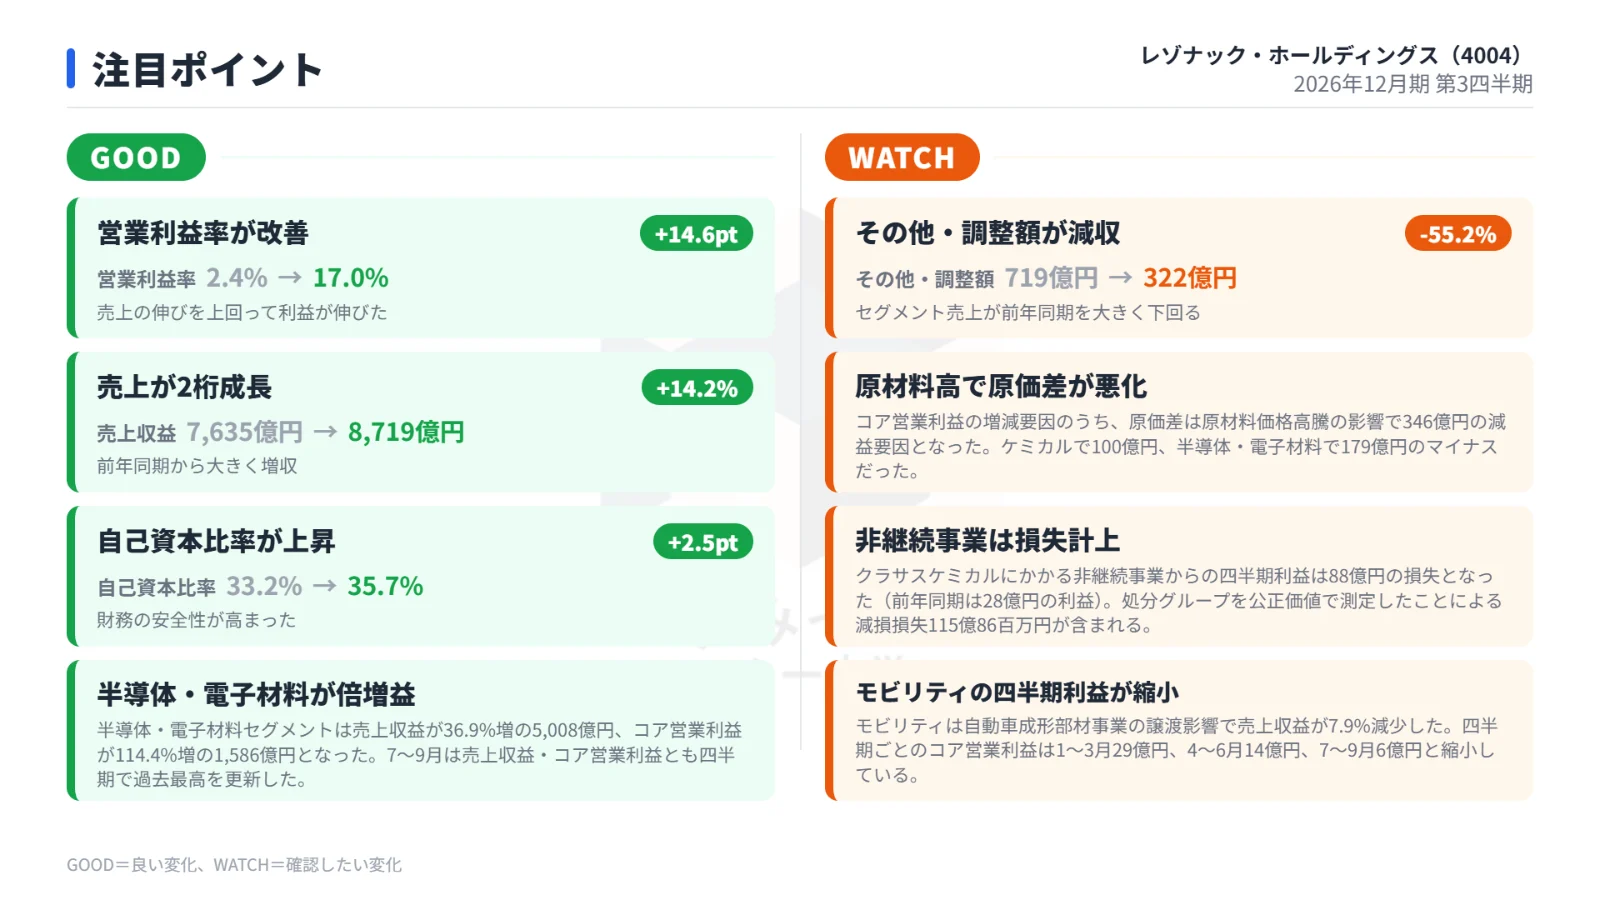
売上総利益は3,306億円(+52.4%)に増え、営業利益率は2.4%から17.0% へ14.6ポイント上昇しました。
半導体・電子材料が倍増益
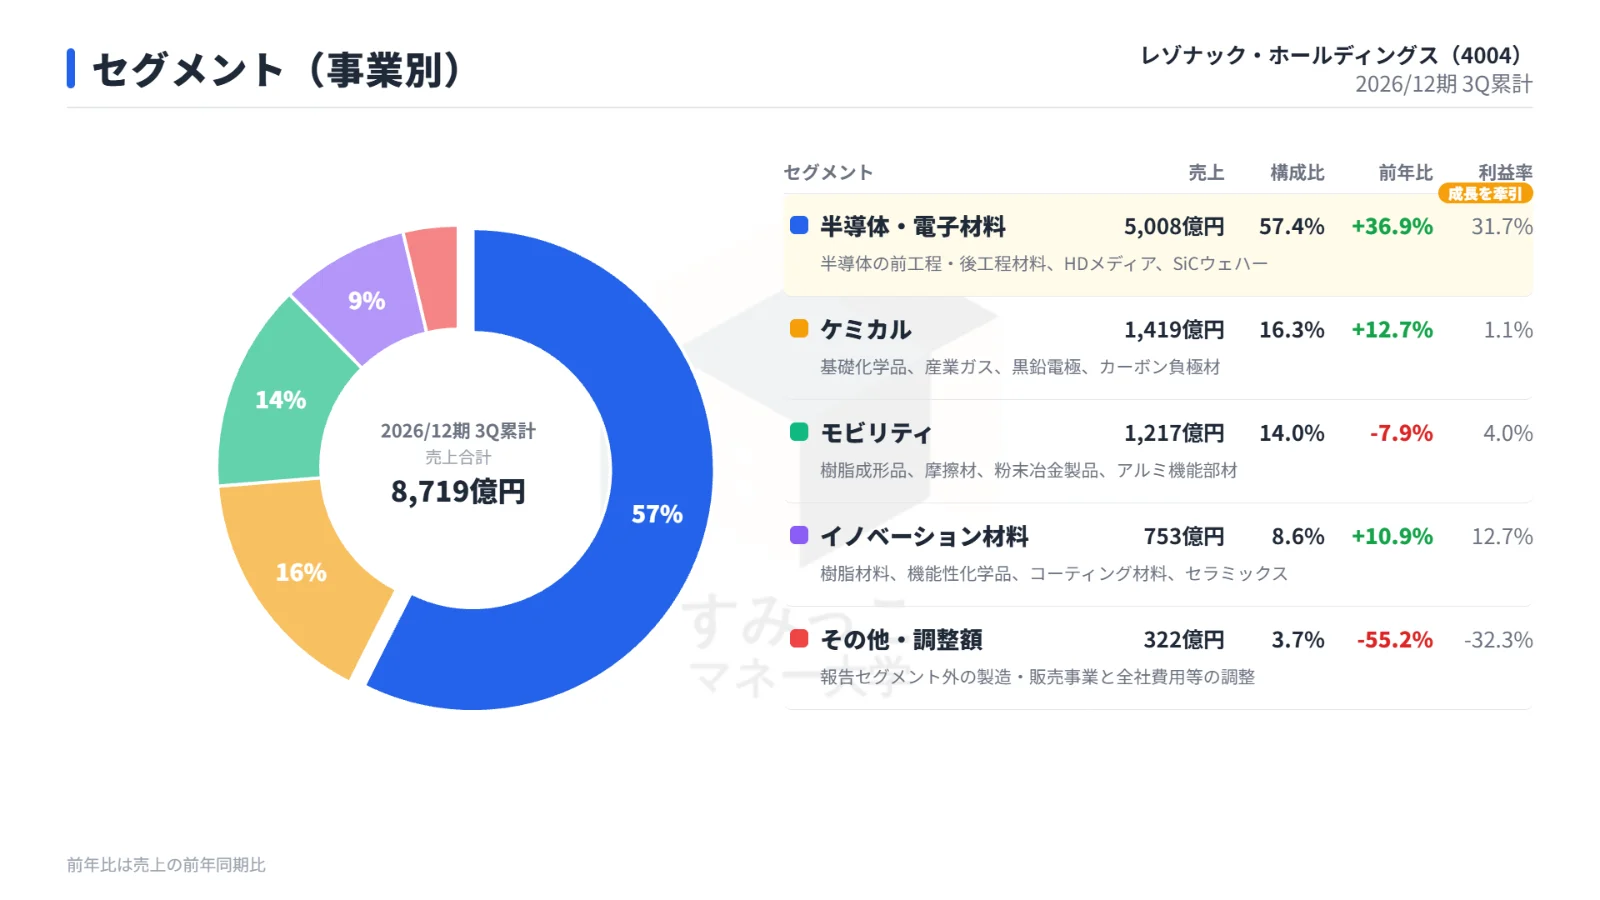
半導体・電子材料セグメントは売上収益が36.9%増の5,008億円、コア営業利益が114.4%増の1,586億円となりました。
AI等の先端半導体向けの販売数量増で、半導体後工程材料の売上収益は56%増の2,743億円です。
全社コア営業利益の増加額946億円のうち、846億円を半導体・電子材料が占めています。
7〜9月は売上収益・コア営業利益とも四半期で過去最高を更新しました。
セグメント別の売上と利益率をまとめた表です。
| セグメント | 売上 | 前年比 | 構成比 | 利益率 |
|---|---|---|---|---|
| 半導体・電子材料 | 5,008億円 | +36.9% | 57.4% | 31.7% |
| モビリティ | 1,217億円 | -7.9% | 14.0% | 4.0% |
| イノベーション材料 | 753億円 | +10.9% | 8.6% | 12.7% |
| ケミカル | 1,419億円 | +12.7% | 16.3% | 1.1% |
ケミカルの黒字転換と円安も追い風
ケミカルでは黒鉛電極の販売数量回復と構造改革効果により、コア営業利益が74億円の赤字から15億円の黒字に転換しました。
報告4セグメントはすべて増益で、全社のコア営業利益は136.2%増の1,641億円です。
為替は1ドル148.2円から158.5円への円安で、コア営業利益を106億円押し上げました。
営業利益の伸びがコア営業利益より大きいのは、前年同期に計上した減損損失394億円が当期は9億円にとどまり、非経常項目の損失が512億円から158億円に縮小したためです。
一方、当期は退職給付制度改定損95億円を一時費用として計上しています。
気になる点もある
原材料価格の高騰で、原価差は346億円の減益要因となりました(半導体・電子材料で179億円、ケミカルで100億円のマイナス)。
クラサスケミカルにかかる非継続事業は88億円の損失で、減損損失115億86百万円を含みます。
モビリティは自動車成形部材事業の譲渡影響で減収となり、四半期ごとのコア営業利益は1〜3月29億円、4〜6月14億円、7〜9月6億円と縮小しています。
財務は改善が進む
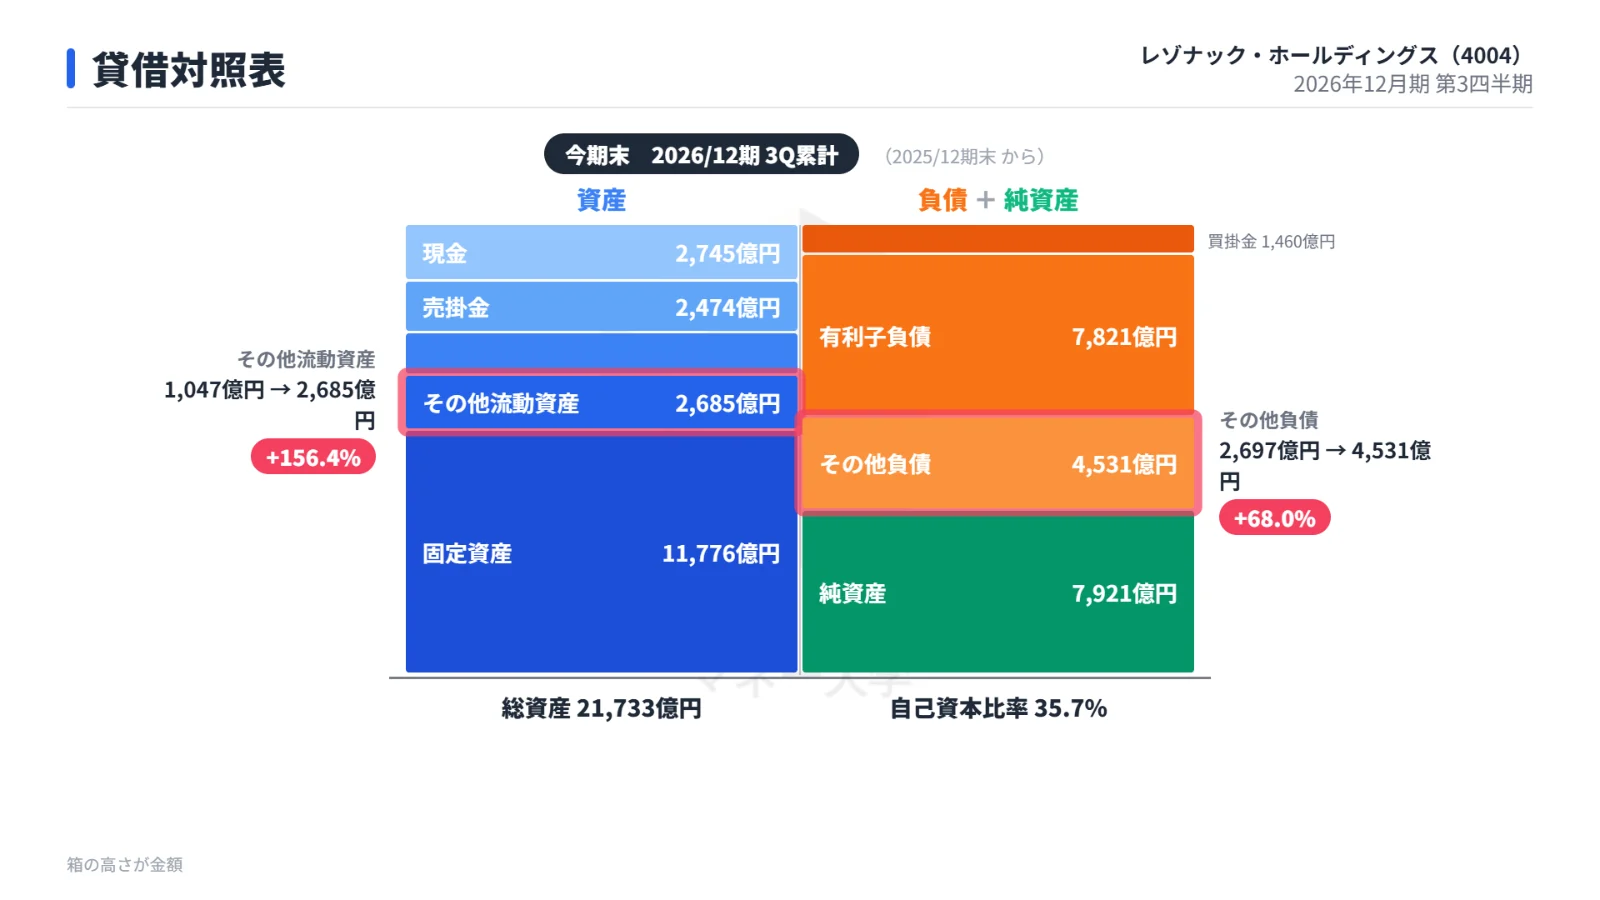
総資産は21,733億円(前期末21,067億円)、自己資本比率は33.2%から35.7%に上昇しました。
有利子負債は9,695億円から8,017億円へ1,678億円減少し、ネットD/Eレシオは0.83倍から0.54倍に低下しています。
クラサスケミカル株式の現物配当決議により、未払債務496億30百万円を流動負債に計上し、石油化学事業の資産2,074億円・負債1,394億円を所有者分配目的保有に振り替えました。
これらの振替により、資産・負債の構成は前期末から大きく変わっており、前期末との単純比較が難しい状態です。
会社の見通しは売上増額・利益減額
会社は通期予想を修正しました。
半導体材料の好調で売上収益とコア営業利益は増額した一方、黒鉛電極事業の損失計上を織り込み、営業利益以下を減額しています。
通期予想の修正前後を比べた表です。
| 項目 | 修正前 | 修正後 | 変化率 | 進捗率 |
|---|---|---|---|---|
| 売上収益 | 11,650億円 | 12,350億円 | +6.0% | 70.6% |
| 営業利益 | 1,600億円 | 1,150億円 | -28.1% | 129.0% |
| 親会社帰属利益 | 1,125億円 | 750億円 | -33.3% | 126.2% |
| 年間配当 | 65.0円 | 65.0円 | 変更なし | ― |
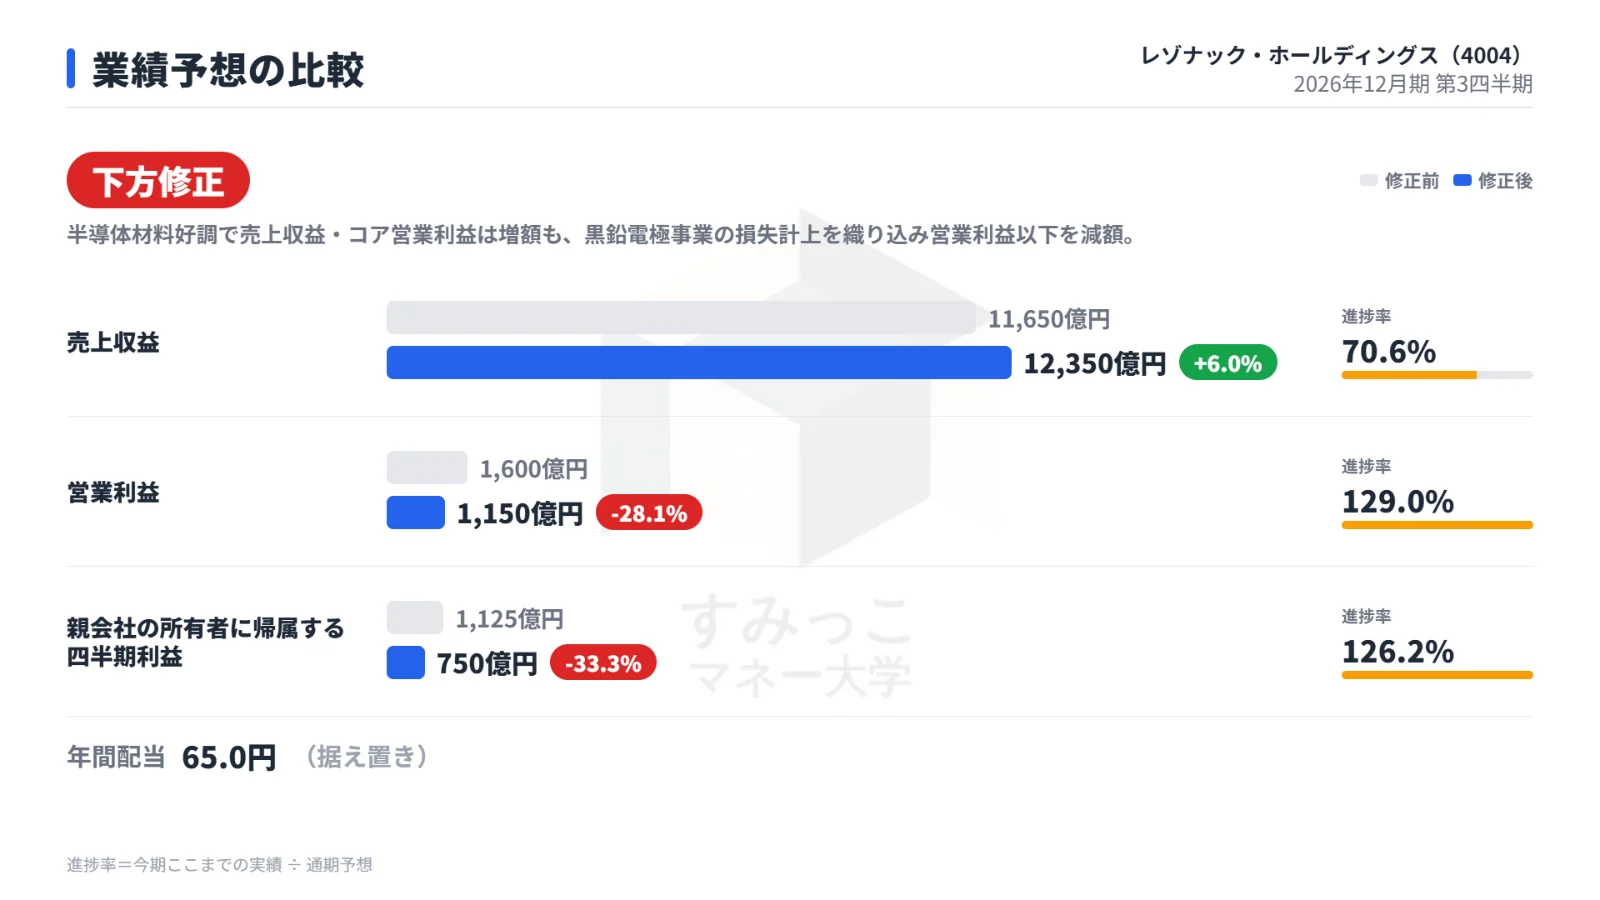
営業利益の進捗率が100%を超えているのは、黒鉛電極事業の戦略オプション具体化に伴う損失990億円を非経常項目として織り込んでいるためです。
下期の非経常項目は1,205億円の損失、下期の営業利益は446億円の予想です。
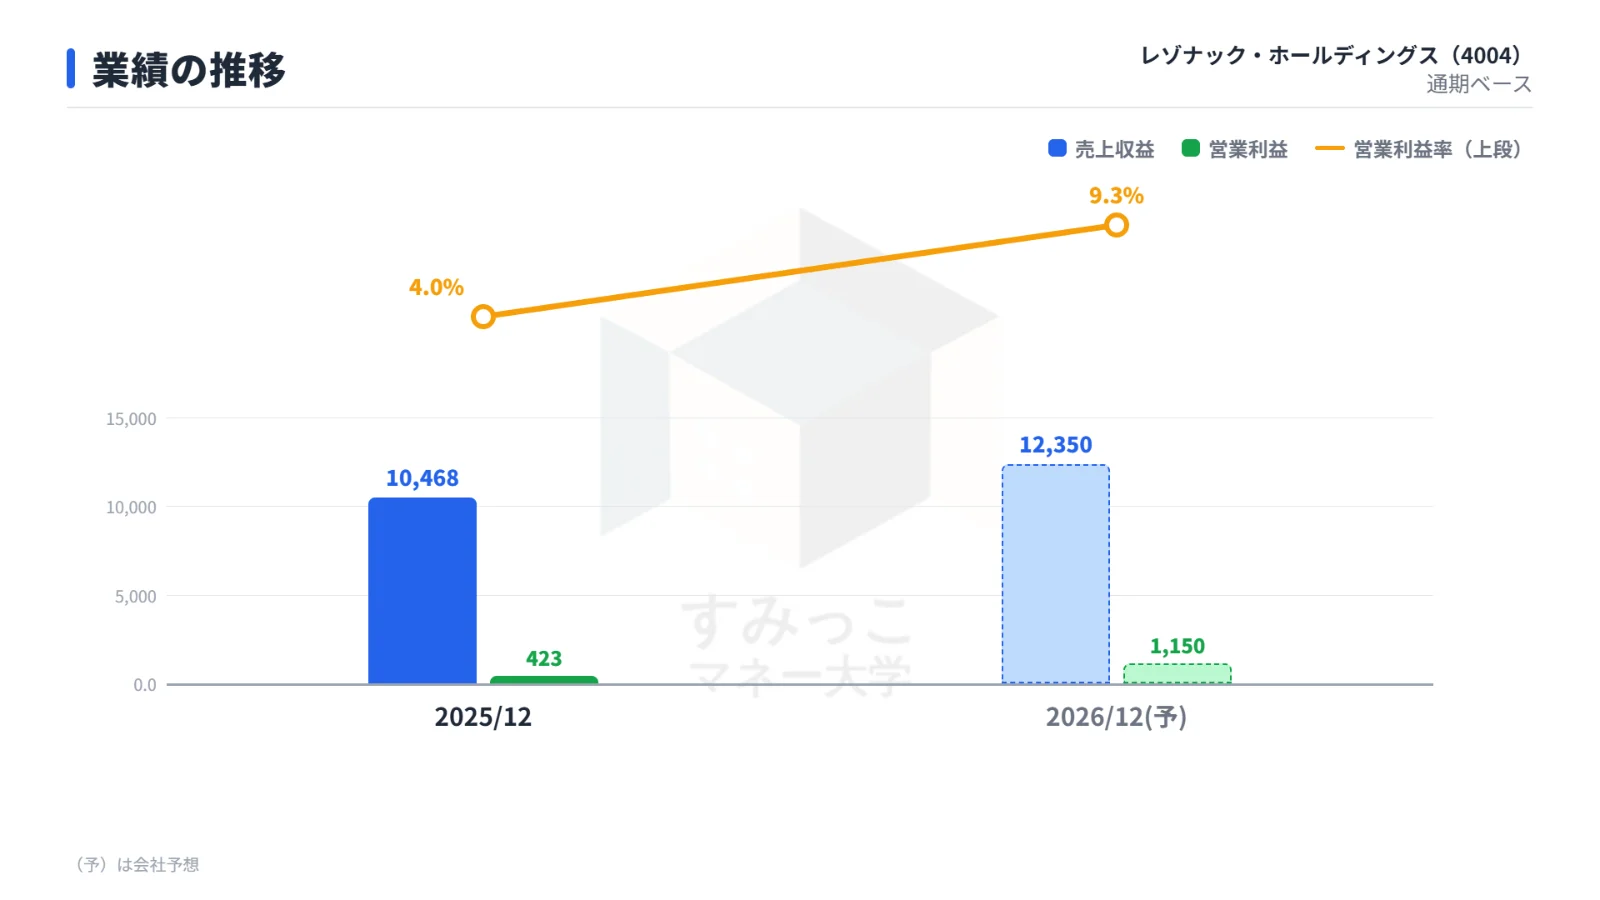
前期(2025年12月期)の実績は売上高10,468億円、営業利益423億円、純利益290億円で、修正後予想でも大幅な増収増益の計画です。
決算後の株価はPTSで9%高
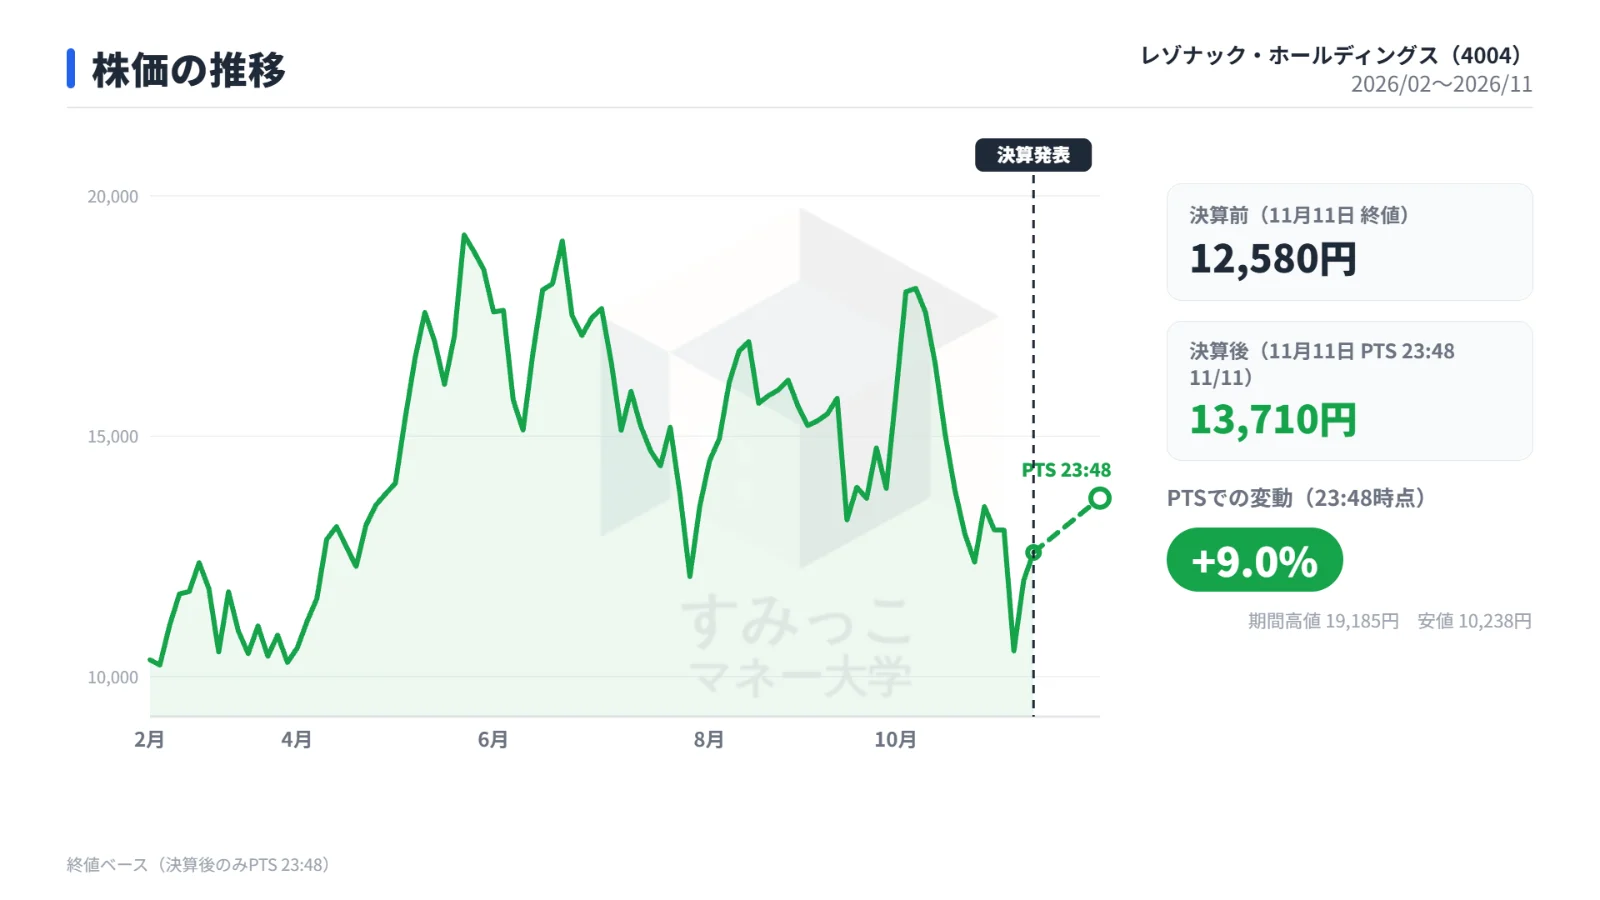
株価は決算発表日(11月11日)の終値12,580円に対し、同日夜のPTSで13,710円と +9.0% の水準で取引されました。
営業利益予想は下方修正となりましたが、PTSでは上昇しています。
今後の注目点
10〜12月の半導体材料
会社は10〜12月の半導体・電子材料について、売上収益2,343億円、コア営業利益894億円と、7〜9月をさらに上回る水準を予想しています。
通期のコア営業利益予想2,500億円の達成は、このセグメントの実績に左右されます。
会社は半導体需要について、デバイスや用途により濃淡があるとしています。
黒鉛電極の損失とスピンオフ後の姿
会社はポートフォリオ改革が最終局面にあるとしています。
黒鉛電極事業で実際に計上される損失額によって、通期の営業利益と純利益が変わります。
また10月1日付でクラサスケミカルへの支配を喪失し、残る18.57%の株式は公正価値で測定します。
10〜12月から同社の損益は連結に取り込まれなくなり、次の決算から連結の姿が変わることが、今後の業績評価を左右する要因となります。
原材料価格の上昇(国産ナフサは67,650円/KLから94,150円/KL)も引き続き利益率に関わる要因です。
まとめ
1〜9月は、AI向けを中心とする半導体材料の販売数量増で、売上収益8,719億円、営業利益1,484億円の大幅増収増益となりました。
営業利益率は17.0% まで上昇し、有利子負債の削減で財務も改善しています。
一方で通期予想は、黒鉛電極事業の損失990億円を織り込み、営業利益を1,150億円、純利益を750億円へ下方修正しました。
配当予想65円は据え置きです。
決算後のPTSでは株価が9.0%上昇しました。
今後は、10〜12月の半導体材料の伸びと、黒鉛電極事業で実際に計上される損失額、スピンオフ後の連結の変化が焦点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事