【ユニチカ(3103)】決算でストップ高!上方修正を支えたAI向け電子材料と、下期の焦点
この記事の要点
- 事業撤退で減収も、電子材料向け高付加価値品の拡販で営業利益は中間期の過去最高を更新
- 通期営業利益予想を80億円から130億円へ引き上げ、前期比で減益から増益の見通しに転換
- 株価は決算発表日に約28%上昇、下期の利益水準と原燃料コストの動向が今後の焦点となる
ユニチカの2027年3月期 第2四半期(中間期)決算について、事業撤退で減収になりながらも利益が大きく伸びた理由と、通期予想の上方修正の中身を整理します。
あわせて、決算発表日の株価の動きと、今後の注目点もまとめます。
目次(8項目)
決算のポイント:市場予想を大きく上回る中間最高益
ユニチカは、ナイロンフィルムやガラスクロスなどを手がける高機能素材メーカーです。
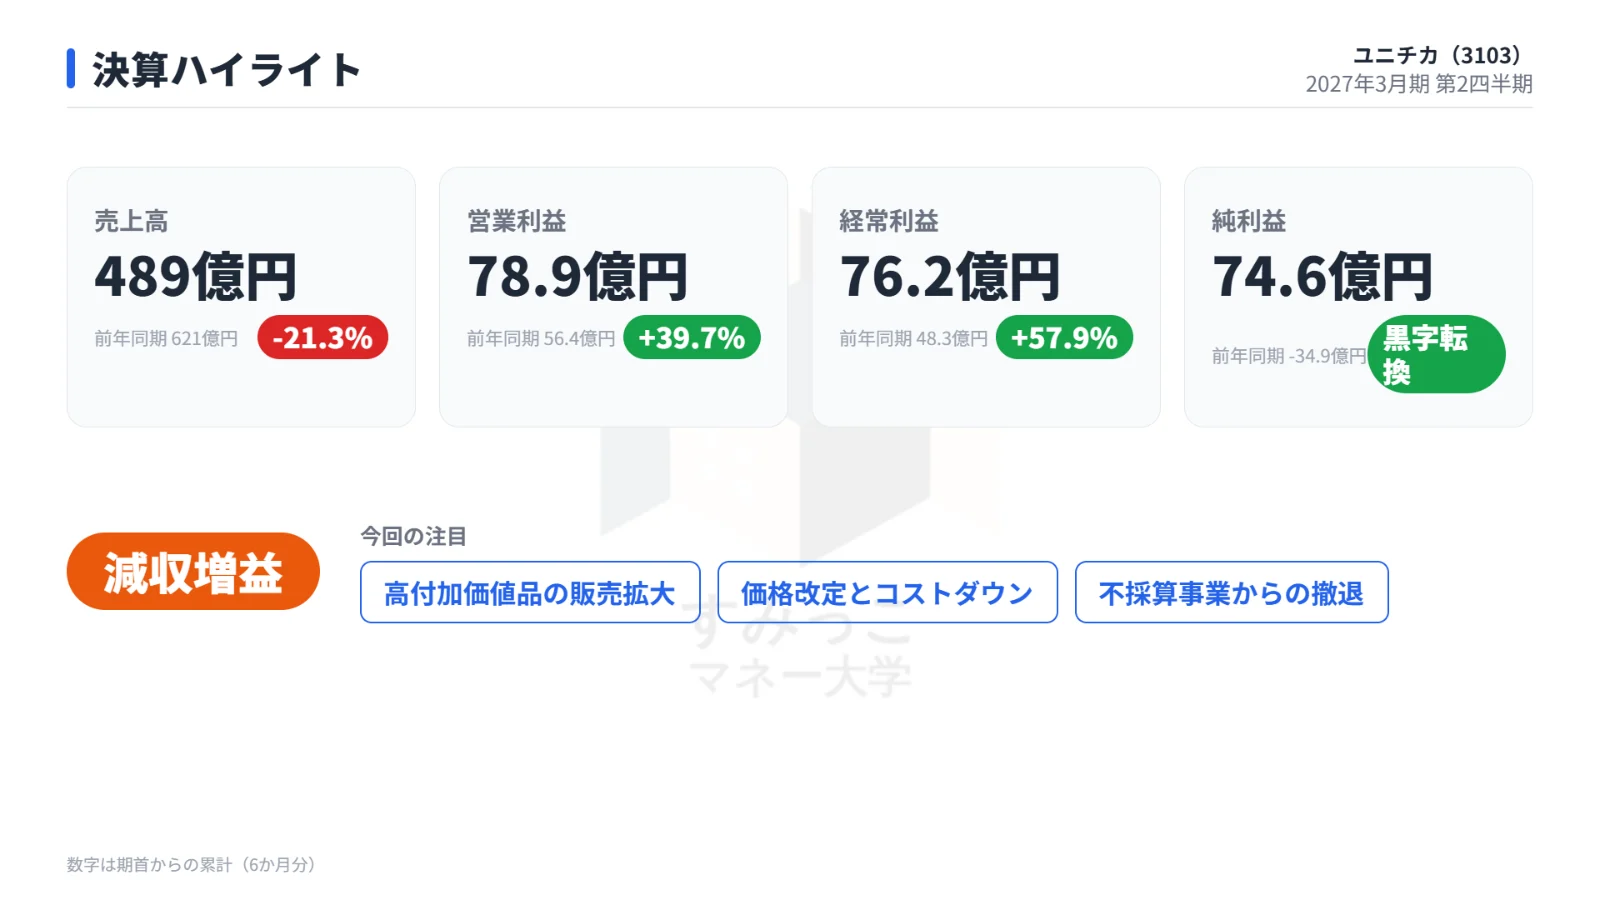
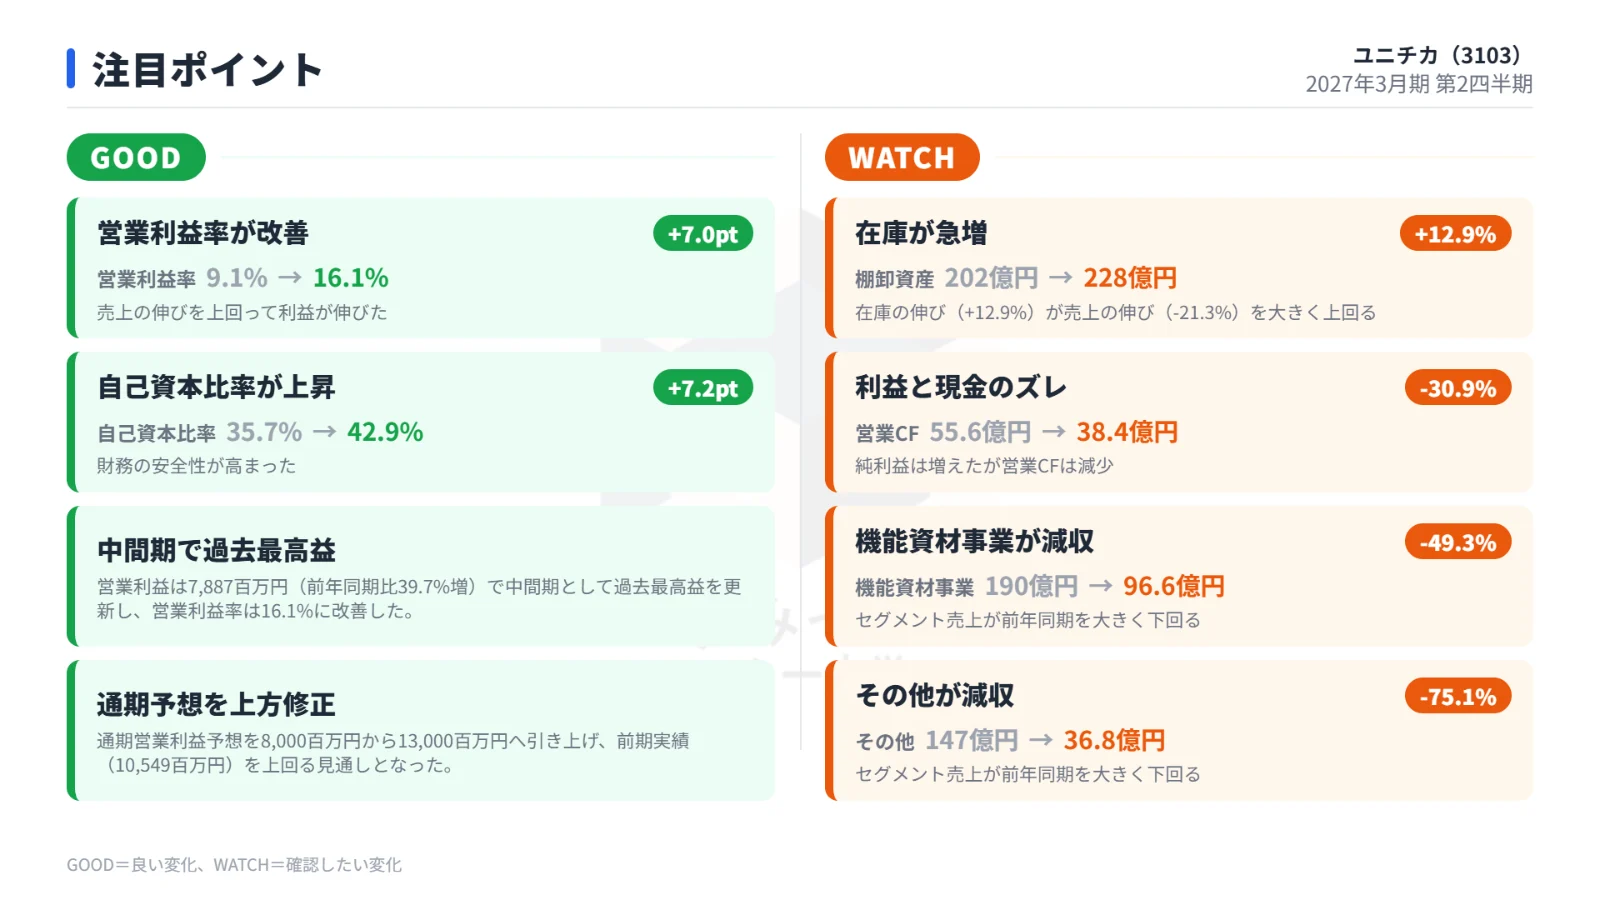
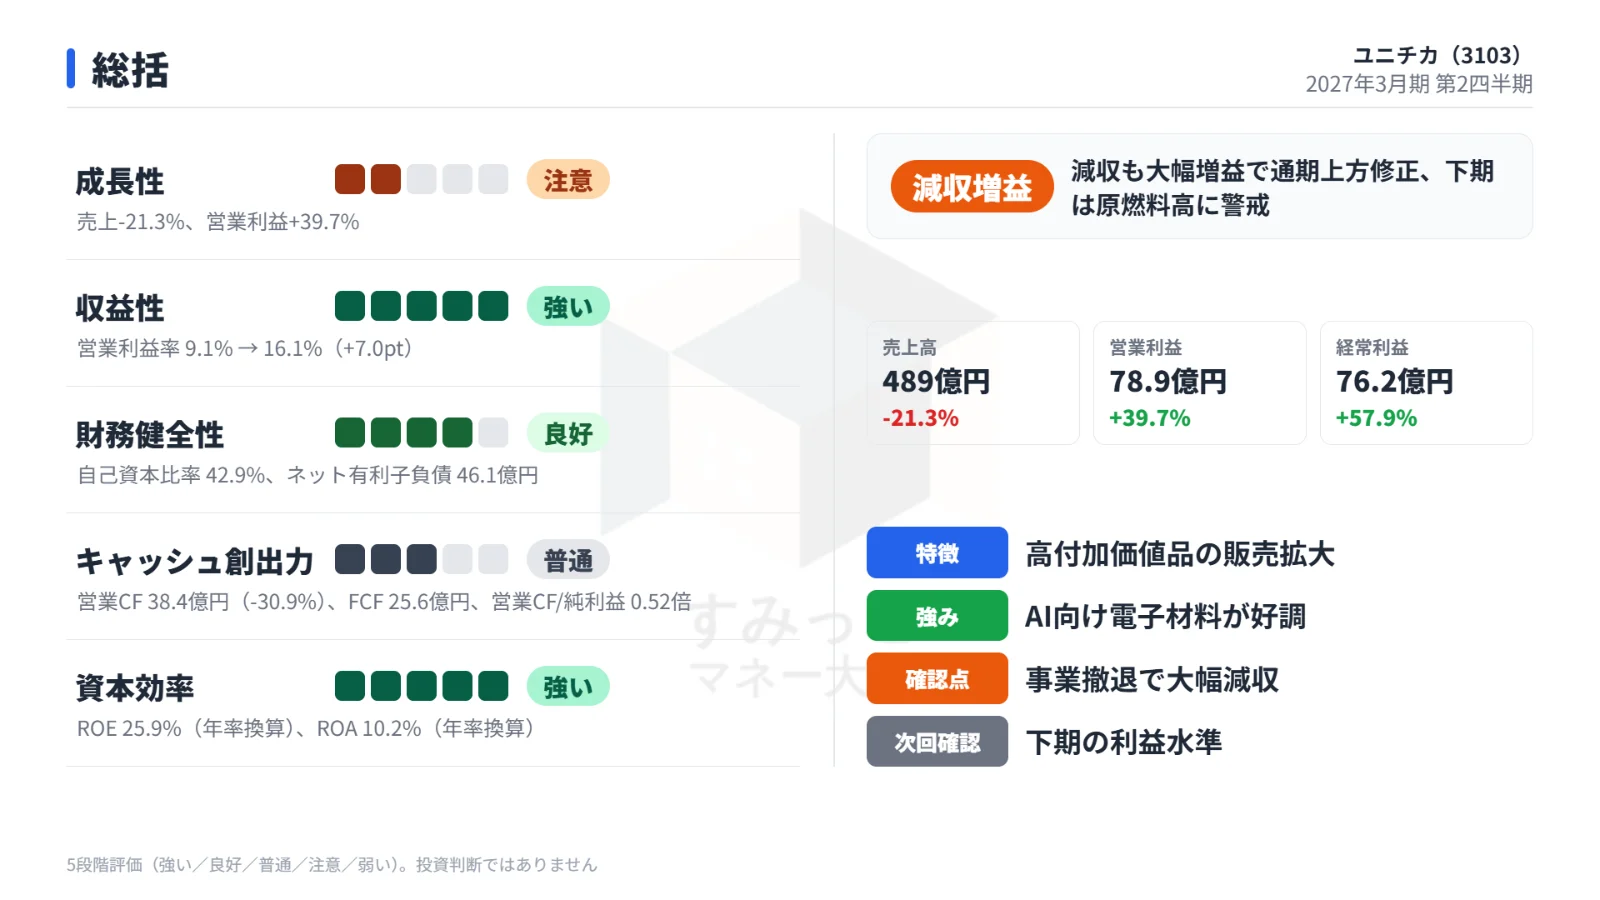
11月10日に発表した中間期決算は、営業利益が79億円で中間期の過去最高益を更新しました。
中間期の実績と、事前の市場予想(IFIS、11月9日時点)を比べた表です。
| 項目 | 実績 | 前年同期比 | 市場予想 |
|---|---|---|---|
| 売上高 | 489億円 | -21.3% | 397億円 |
| 営業利益 | 79億円 | +39.7% | 39億円 |
| 純利益 | 75億円 | 黒字転換 | - |
営業利益は市場予想の約2倍の水準でした。
営業利益率は16.1%です。
減収でも過去最高益になった理由
事業撤退で売上は約2割減
売上高は前年同期の621億円から489億円に減りました。
不織布事業、産業繊維事業(モノフィラメントを除く)、衣料繊維事業から撤退したためです。
一方、高分子事業は25.4%増え、ガラス繊維を中心に、続けている事業は増収を保ちました。
高付加価値品の拡販と価格改定で利益が拡大
利益を押し上げたのは、AIサーバー向けなど電子材料用途の離型フィルム「ユニピール」や、モバイルメモリ・アプリケーションプロセッサ用途の超極薄ガラスクロスといった高付加価値品の販売拡大です。
売値・商品構成の改善が、営業利益を前年同期比で約43億円押し上げました。
一方で、原燃料価格の上昇を主因に、コスト要因が約25億円の減益要因となりました。
会社は価格改定や調達先の切り替え、販管費の削減などで影響を抑えています。
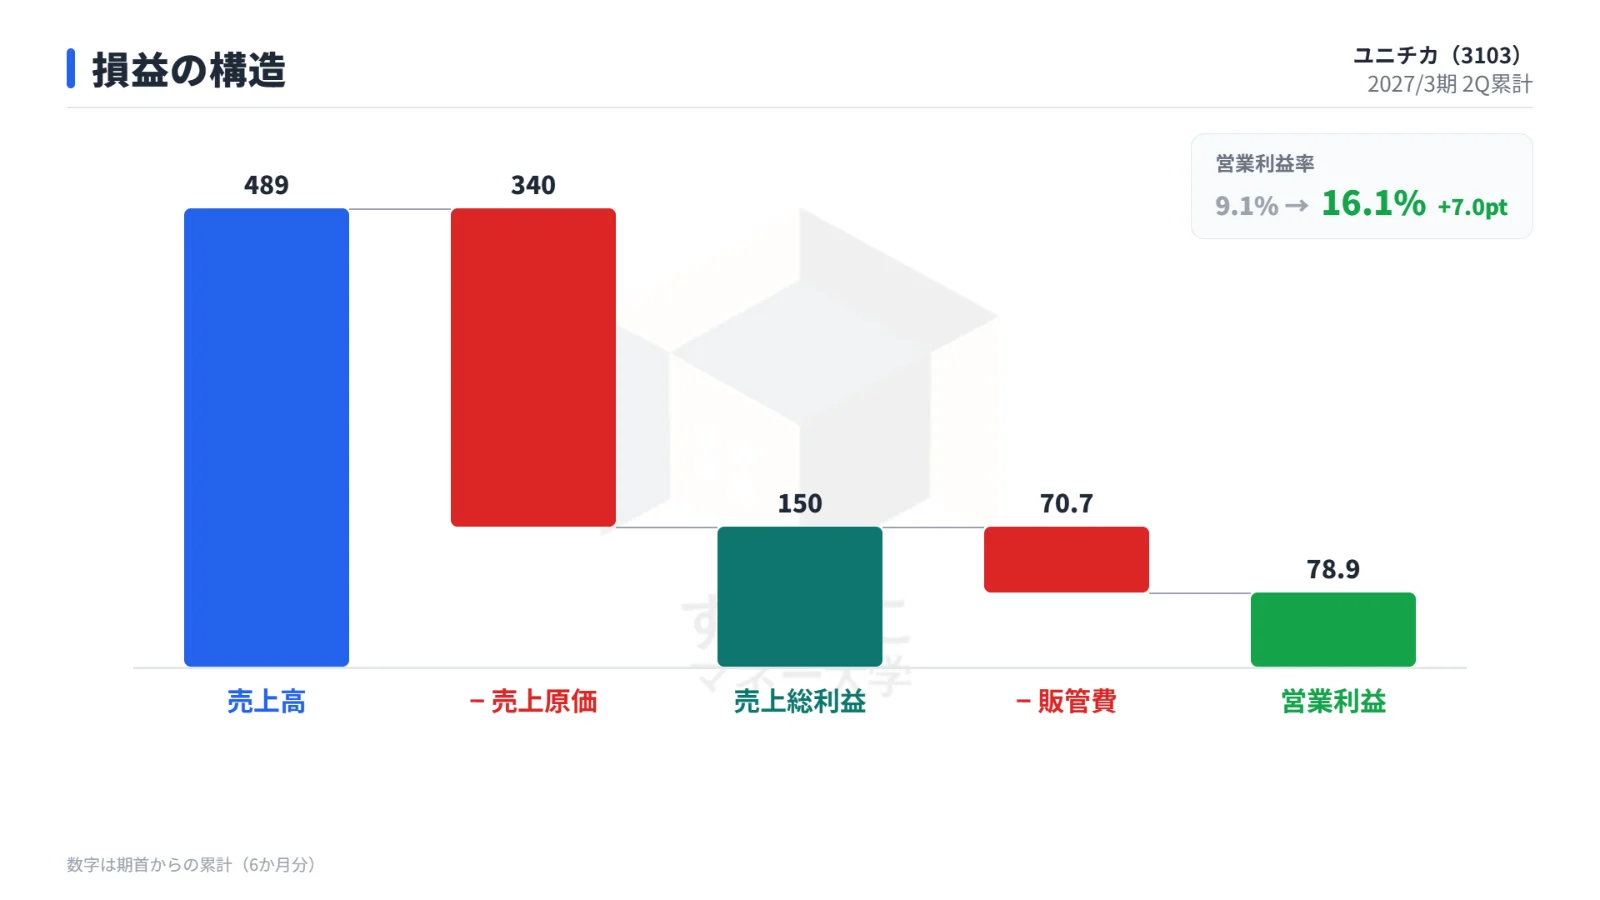
損益の主な項目を前年同期と比べた表です。
| 項目 | 前年同期 | 今期 |
|---|---|---|
| 売上高 | 621億円 | 489億円 |
| 売上総利益 | 153億円 | 150億円 |
| 販管費 | 96億円 | 71億円 |
| 営業利益 | 56億円 | 79億円 |
| 経常利益 | 48億円 | 76億円 |
| 純利益 | -35億円 | 75億円 |
売上総利益はほぼ横ばいのまま、販管費が大きく減ったことで営業利益が伸びました。
経常利益は57.9%増で、借入金の返済による支払利息の減少も寄与しています。
純利益は黒字に転換
前年同期は事業構造改善費用78億円が重く、純利益は赤字でした。
今期はこの費用が14億円に縮小し、純利益は75億円の黒字に転換しました。
なお、特別利益に受取保険金12.5億円を計上しており、一時的な利益も含まれています。
セグメント別:両事業とも増益
撤退が概ね完了し、報告セグメントは高分子事業と機能資材事業の2区分に変わりました。
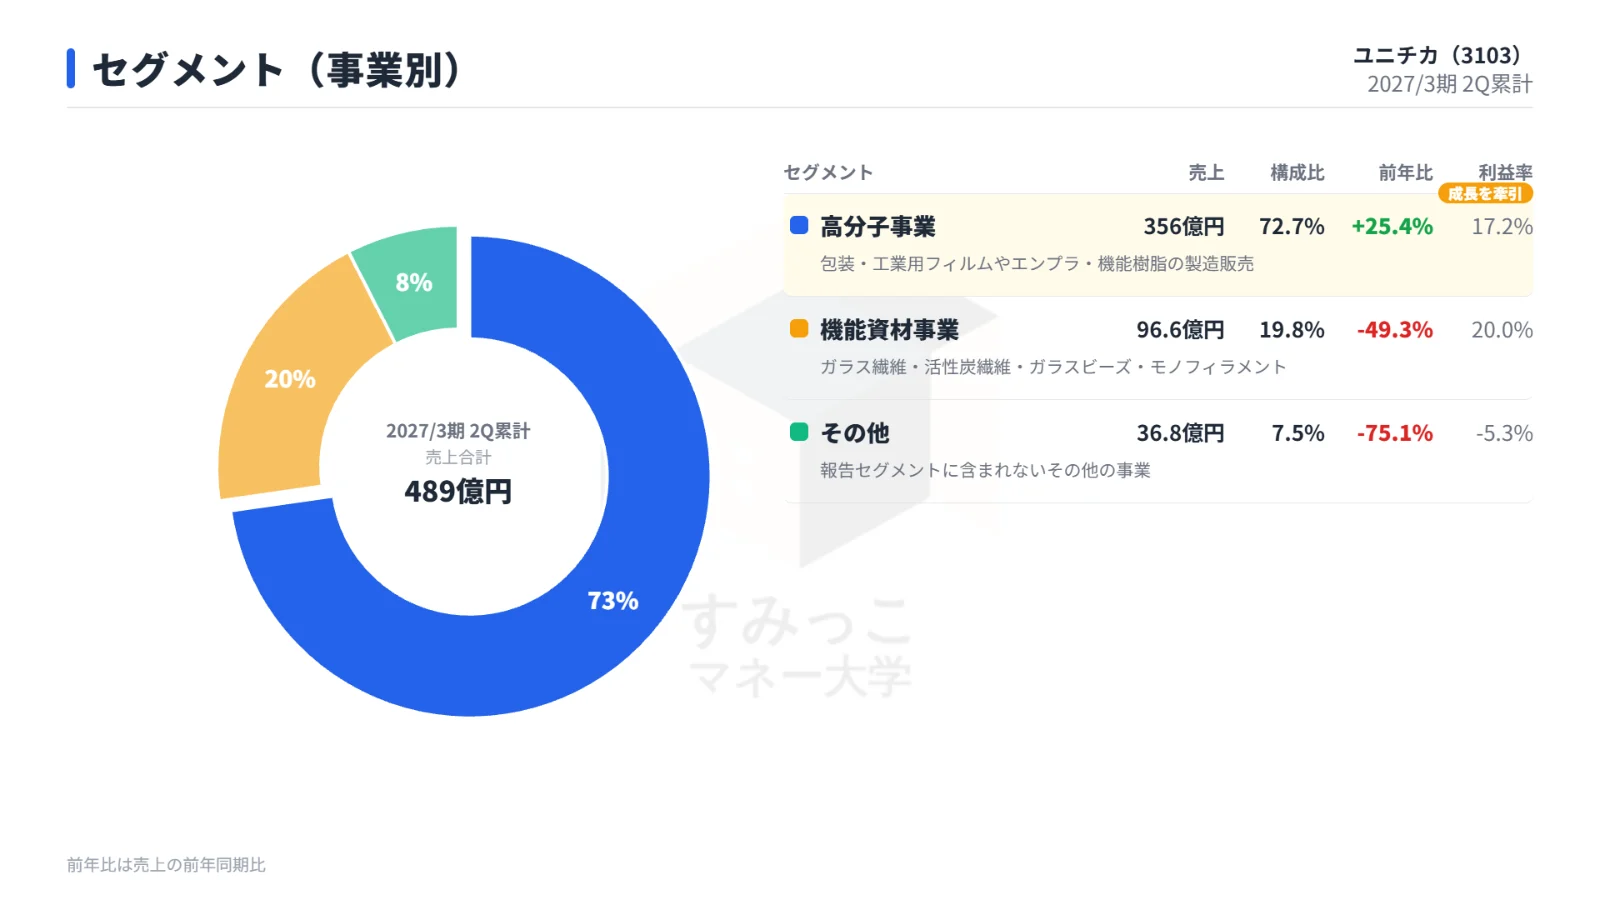
セグメント別の実績です。
| セグメント | 売上高 | 前年同期比 | 営業利益(前年同期) |
|---|---|---|---|
| 高分子事業 | 356億円 | +25.4% | 61億円(50億円) |
| 機能資材事業 | 97億円 | -49.3% | 19億円(9億円) |
| その他 | 37億円 | -75.1% | -2億円(-2億円) |
売上の7割強を占める高分子事業は営業利益61億円で、利益率は17.2%でした。
機能資材事業は売上が半減した一方、営業利益は前年同期の2倍以上に増え、利益率は20.0%に達しています。
会社の見通し:通期予想を上方修正
会社は通期予想を引き上げました。
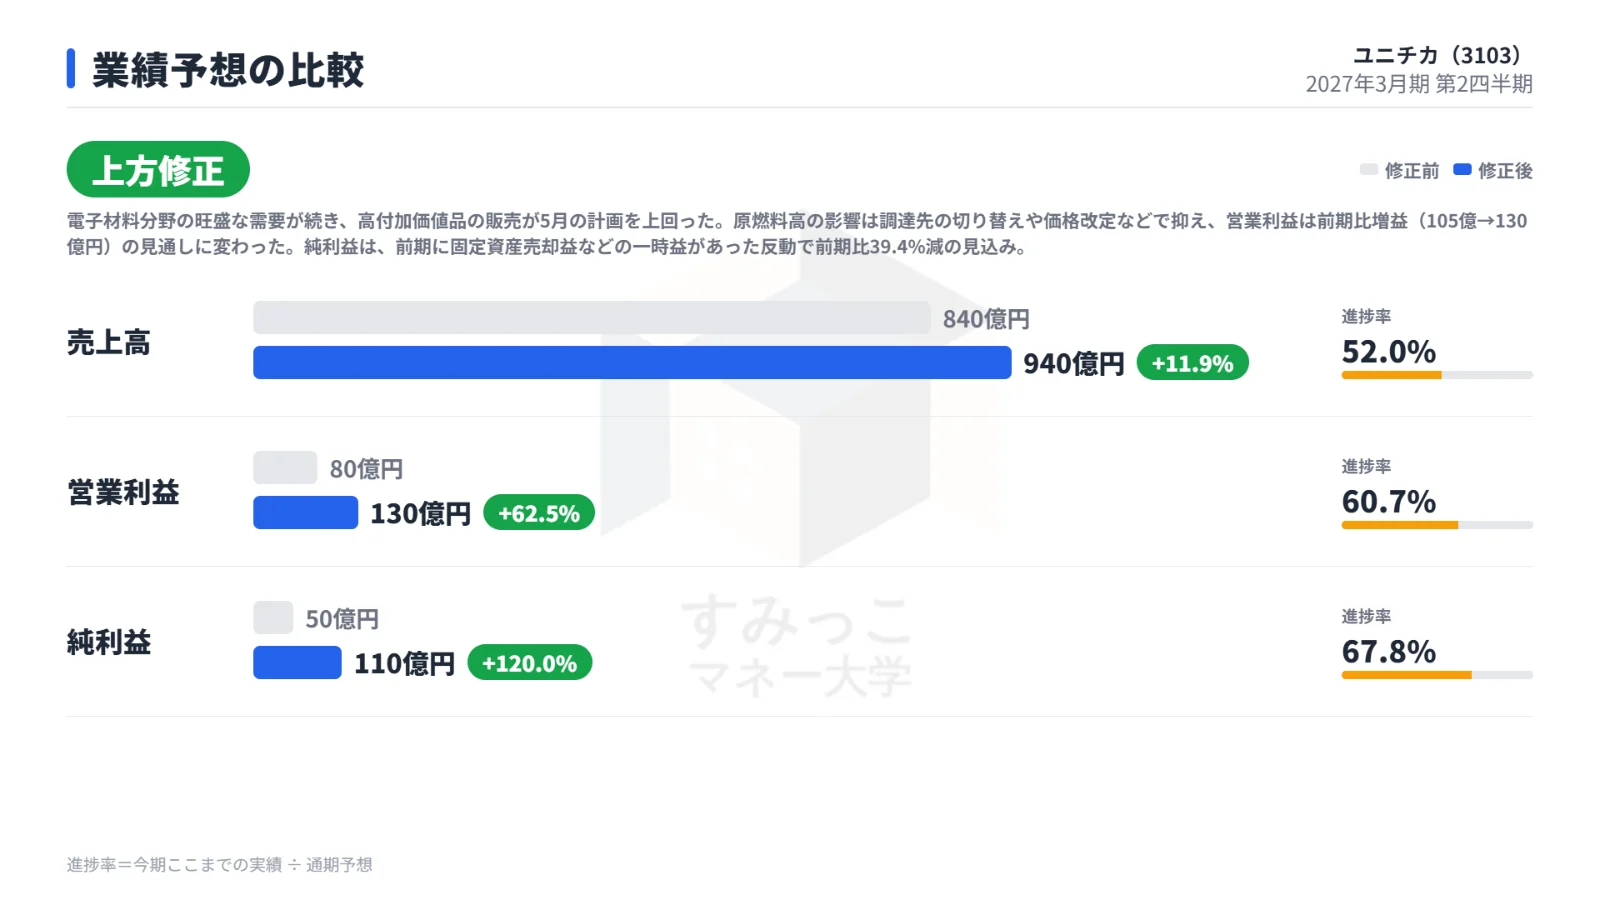
修正前(5月時点)と修正後を比べた表です。
| 項目 | 修正前 | 修正後 | 修正率 | 中間期の進捗率 |
|---|---|---|---|---|
| 売上高 | 840億円 | 940億円 | +11.9% | 52.0% |
| 営業利益 | 80億円 | 130億円 | +62.5% | 60.7% |
| 純利益 | 50億円 | 110億円 | +120.0% | 67.8% |
| 配当 | 0円 | 0円 | - | - |
電子材料分野の旺盛な需要が続き、高付加価値品の販売が5月の計画を上回ったことが理由です。
これにより営業利益は、前期実績105億円に対して減益予想から増益予想に変わりました。
配当は0円のままです。
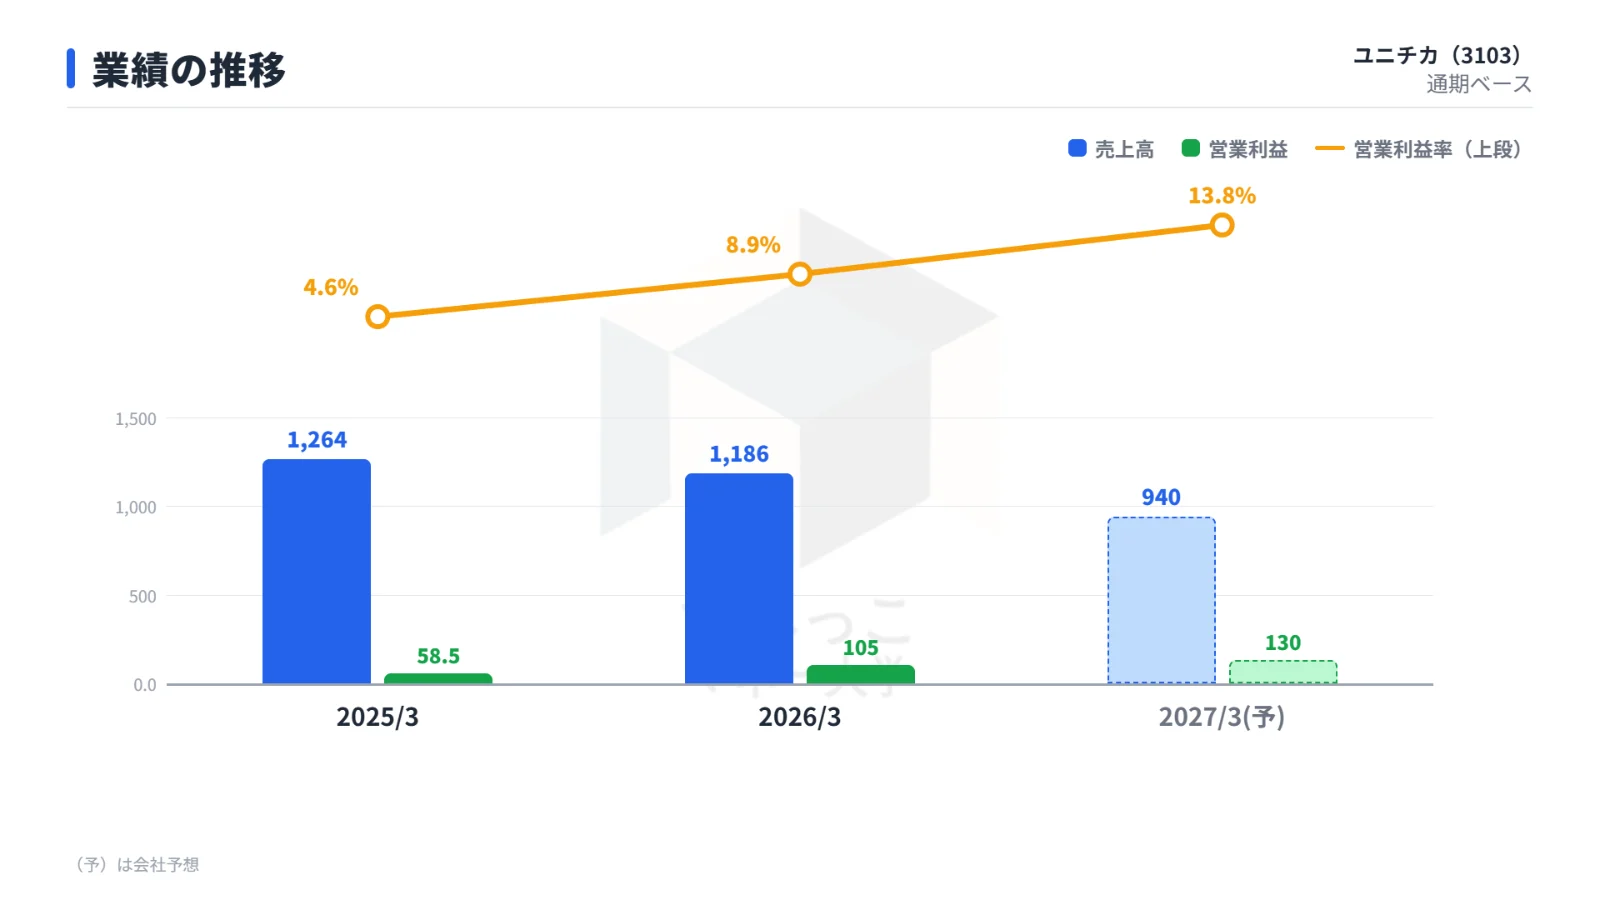
通期の業績推移を並べた表です。
| 決算期 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
| 2025年3月期 | 1,264億円 | 59億円 | -243億円 |
| 2026年3月期 | 1,186億円 | 105億円 | 182億円 |
| 2027年3月期(予想) | 940億円 | 130億円 | 110億円 |
純利益の予想は前期比39.4%減です。
前期は固定資産売却益や債務免除益などの一時益で大幅な黒字だったため、その反動が出る見込みです。
本業の利益は増え、最終利益は減るという形になっています。
財務とキャッシュフロー:借入金の返済が進む
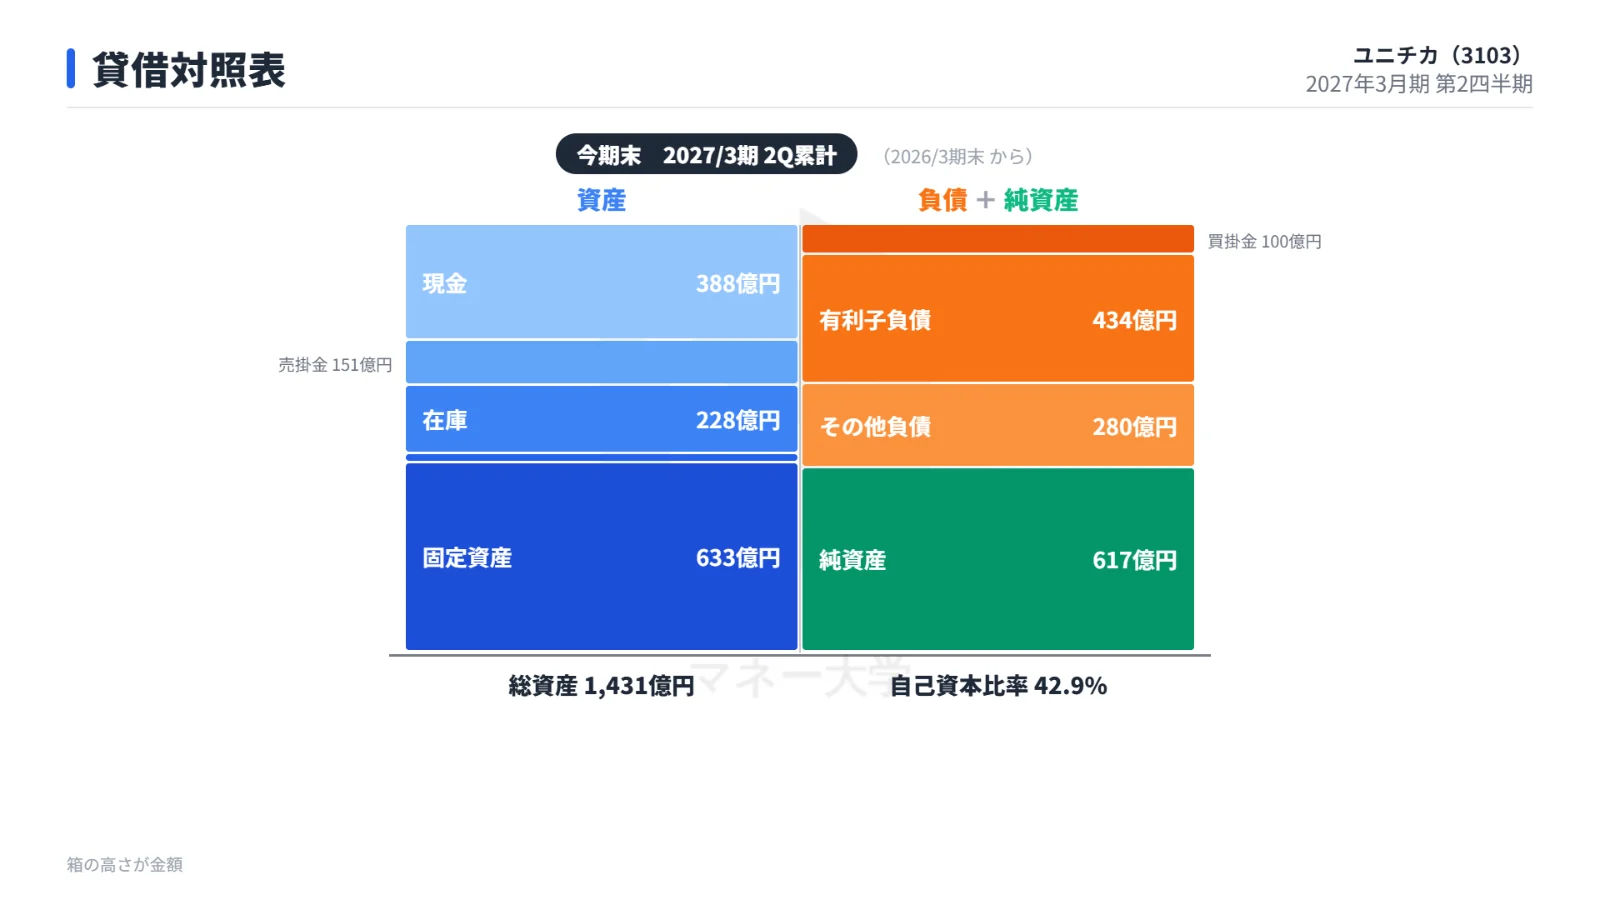
借入金の返済で、有利子負債は前期末の547億円から434億円に減りました。
自己資本比率は35.7%から42.9%に上昇しています。
現金及び預金は477億円から388億円に減りました。
キャッシュフローを前年同期と比べた表です。
| 項目 | 前年同期 | 今期 |
|---|---|---|
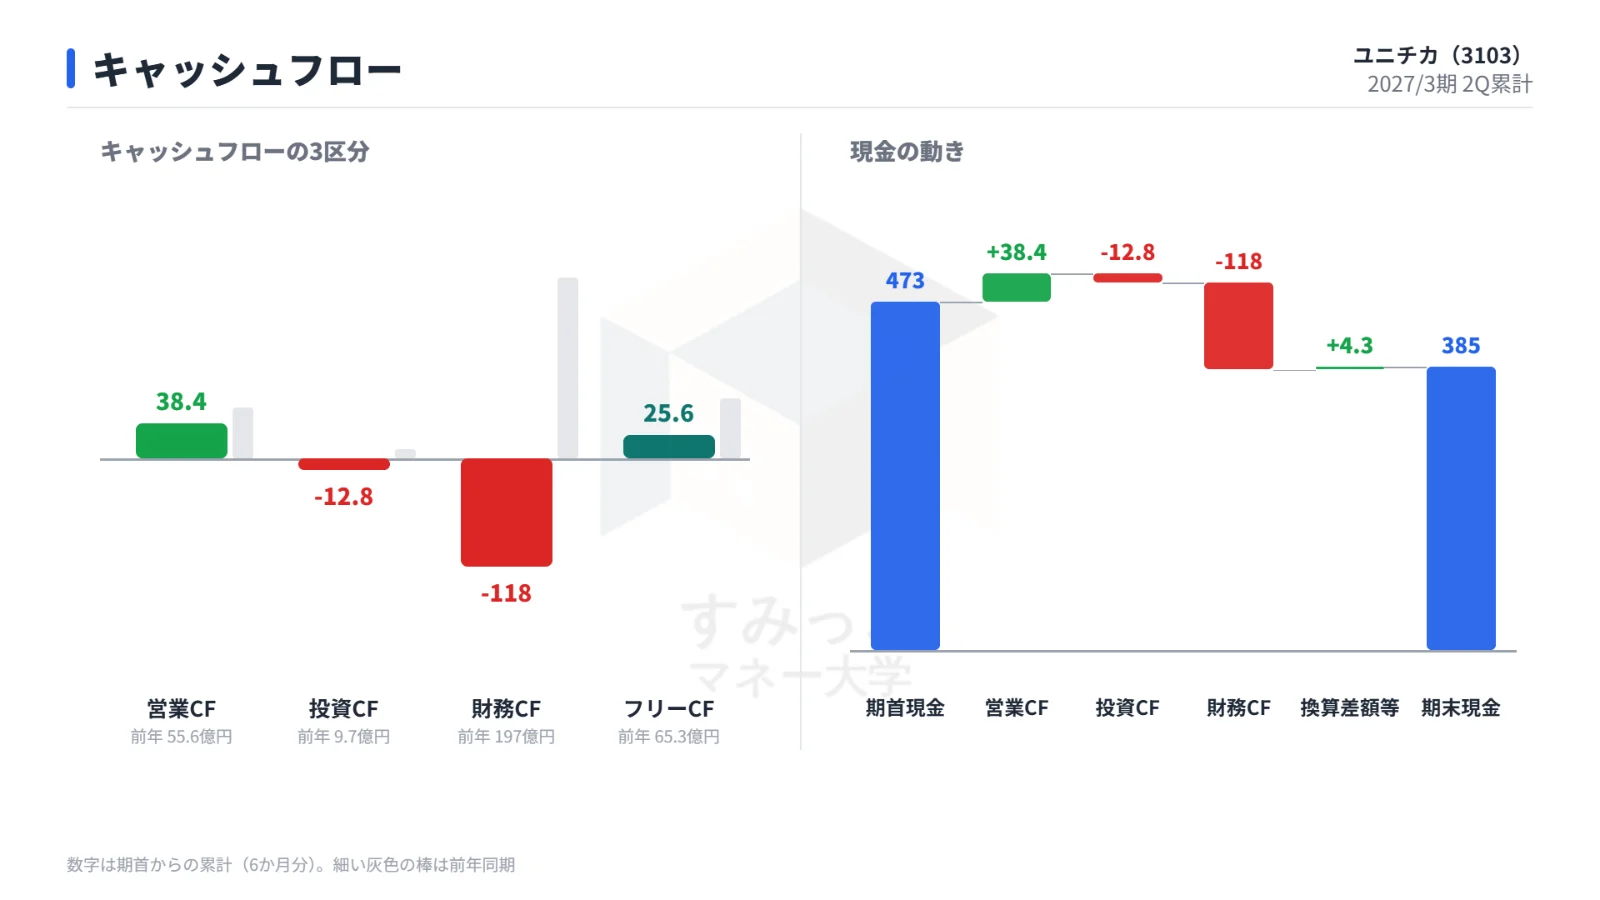
| 営業キャッシュフロー | 56億円 | 38億円 |
| 投資キャッシュフロー | 10億円 | -13億円 |
| 財務キャッシュフロー | 197億円 | -118億円 |
| フリーキャッシュフロー | 65億円 | 26億円 |
法人税等の支払い(41億円)や棚卸資産の増加で、営業キャッシュフローは減少しました。
利益の伸びほどには現金の流入が増えておらず、利益とキャッシュフローの間に差が生じている状態です。
財務キャッシュフローのマイナスは借入金の返済によるものです。
市場の反応:決算発表日に約28%高
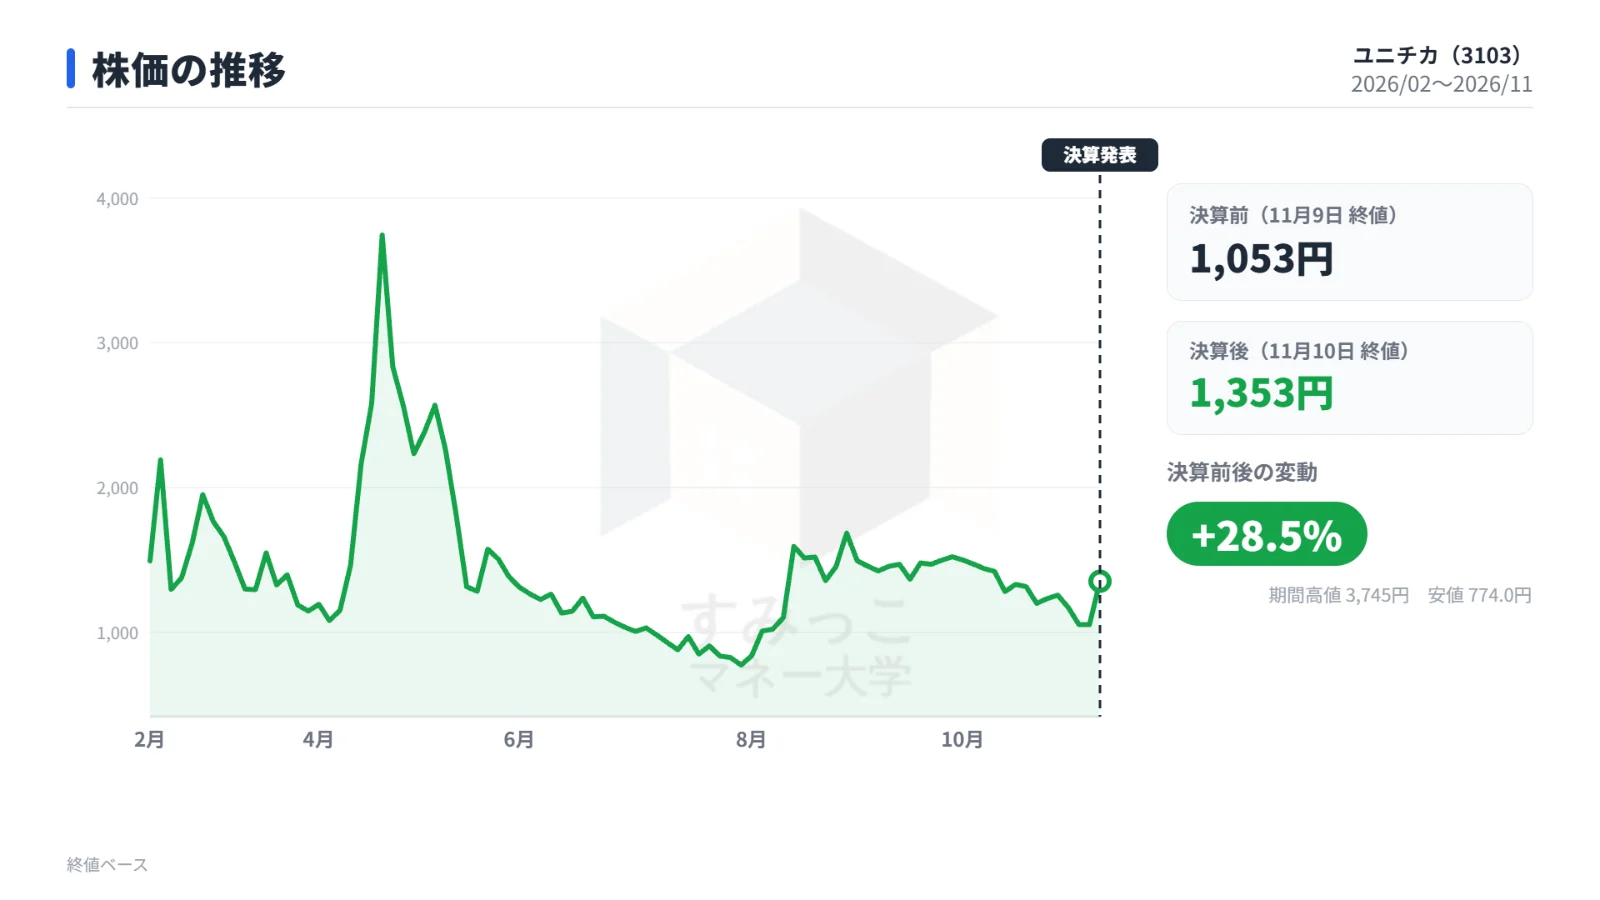
株価は決算前(11月9日終値)の1,053円から、11月10日の終値で1,353円へ上がりました。
上昇率は28.49% です。
前日を上回る1,150円で寄り付き、前日比300円高とこの日の高値で引けました。
出来高は812万株あまりでした。
中間期の実績が市場予想を大きく上回ったことに加え、通期の営業利益予想が減益から増益に変わったことが材料視されました。
AI関連を中心とした電子材料の需要や、事業再生計画による収益力の向上も買い材料となりました。
株価は10月初めの1,500円台から11月6日には990円まで下がっていたなかでの反発です。
なお、決算後の株価での時価総額は781億円、予想PERは7.3倍、PBRは1.9倍です。
今後の注目点
下期の利益水準
通期の営業利益予想130億円から上期実績を引くと、下期は約51億円で、上期の79億円を下回る計算です。
上方修正は電子材料分野の旺盛な需要が続くことを前提としており、受注の持続が焦点になります。
原燃料コストと中東情勢
会社は原油100ドル/バレル、為替159円/ドルを前提とし、通期でコスト要因が約71億円の減益要因になると見込んでいます。
中東情勢に伴う原燃料高や供給制約の長期化にも不透明感が残るとしており、価格改定の浸透度合いがポイントです。
種類株式による希薄化
同社にはC種種類株式があり、潜在株式調整後の1株当たり中間純利益は14.35円と、1株当たり中間純利益129.34円を大きく下回ります。
この差は、C種種類株式による希薄化が1株当たりの価値を左右する要因となることを示しています。
まとめ
ユニチカの中間期は、事業撤退で売上が約2割減った一方、AI関連の電子材料向け高付加価値品の拡販と価格改定、コスト削減で、営業利益79億円の中間期過去最高益となりました。
通期の営業利益予想は130億円に引き上げられ、増益の見通しに変わっています。
株価は決算発表日に約28%上昇しました。
今後は、上期を下回る計算となる下期の利益水準、そして原燃料コストの動向と価格改定の浸透が焦点です。
有利子負債の削減が続くかどうかも、財務面の注目点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事