【コナミグループ(9766)】決算後に夜間株価が11%超急伸!上方修正と増配の要因および今後の注目点を徹底解説
この記事の要点
- コナミグループが中間期で過去最高益を達成し株価はPTSで11パーセント超上昇した
- 通期予想を上方修正しデジタル事業の好調背景に営業利益を1930億円へ引き上げた
- 年間配当予想も299円へ増額し今後は新作ゲームや店舗増設の寄与が注目される
この記事では、コナミグループの2027年3月期第2四半期決算における業績実績と、通期業績予想の上方修正および配当予想の変更について分かりやすく解説します。
また、決算発表を受けた夜間株式市場(PTS)での株価の反応や、投資家が今後注目すべき事業展開のポイントについてもまとめています。
目次(5項目)
過去最高益を更新した第2四半期実績と業績好調の背景
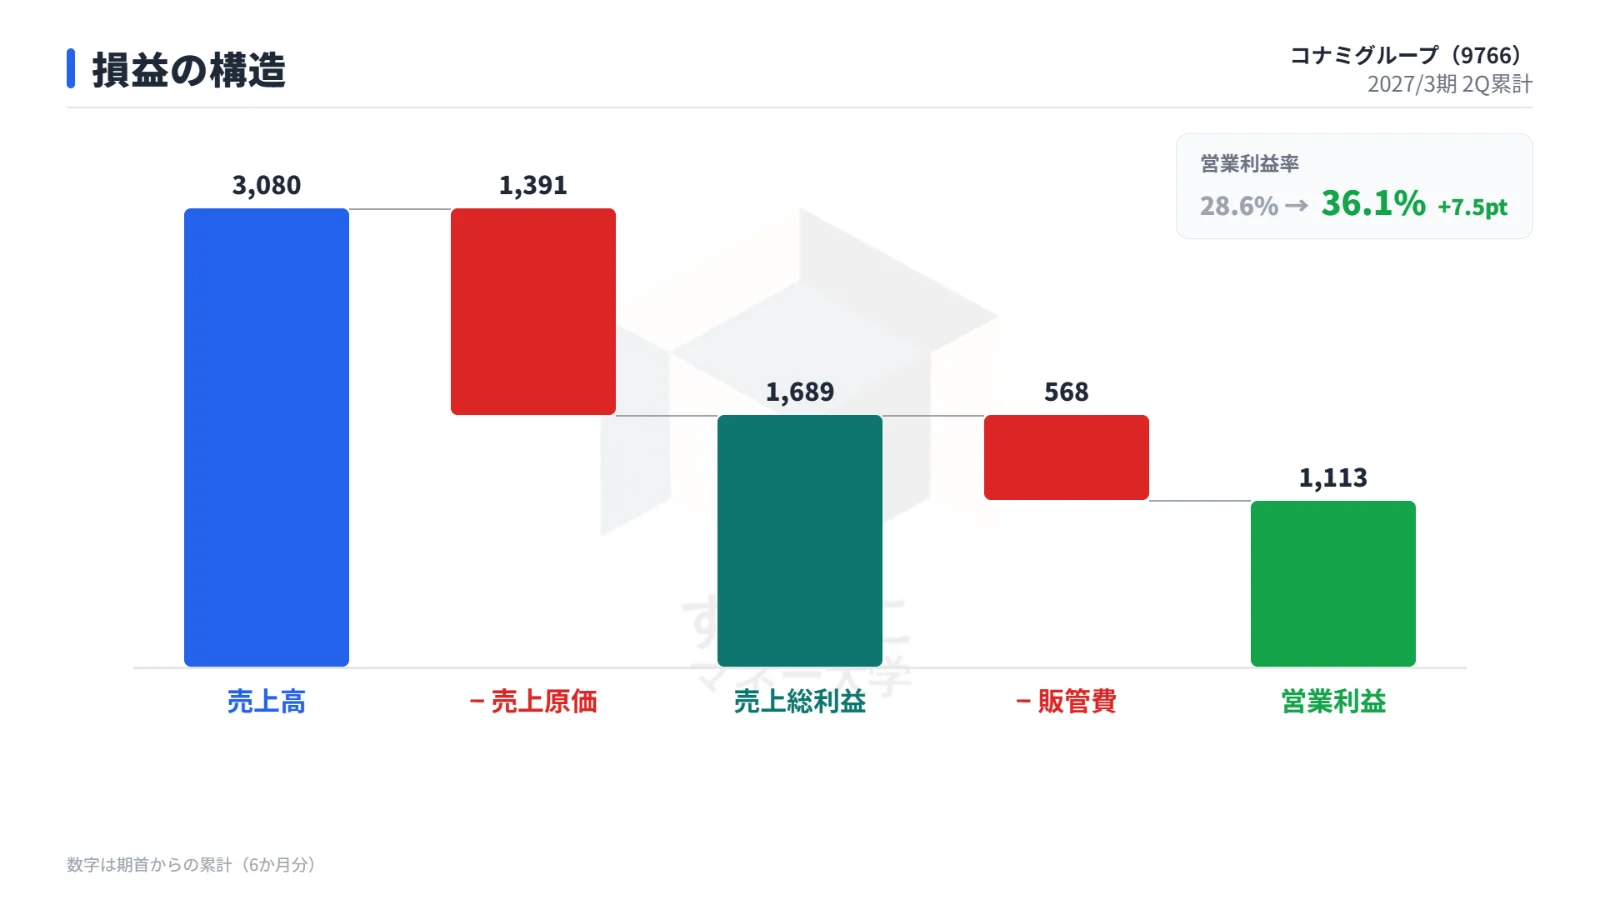
コナミグループが発表した2027年3月期第2四半期累計期間の業績は、売上高および各段階利益で中間期としての過去最高益を更新する非常に堅調な結果となりました。
以下は、第2四半期累計期間における主要な業績実績と前年同期比の比較表です。
| 項目 | 当期実績(2027年3月期2Q) | 前年同期実績 | 前年同期比 |
|---|---|---|---|
| 売上高 | 3,080億円 | 2,248億円 | +37.0% |
| 営業利益 | 1,113億円 | 643億円 | +73.1% |
| 純利益 | 792億円 | 465億円 | +70.5% |
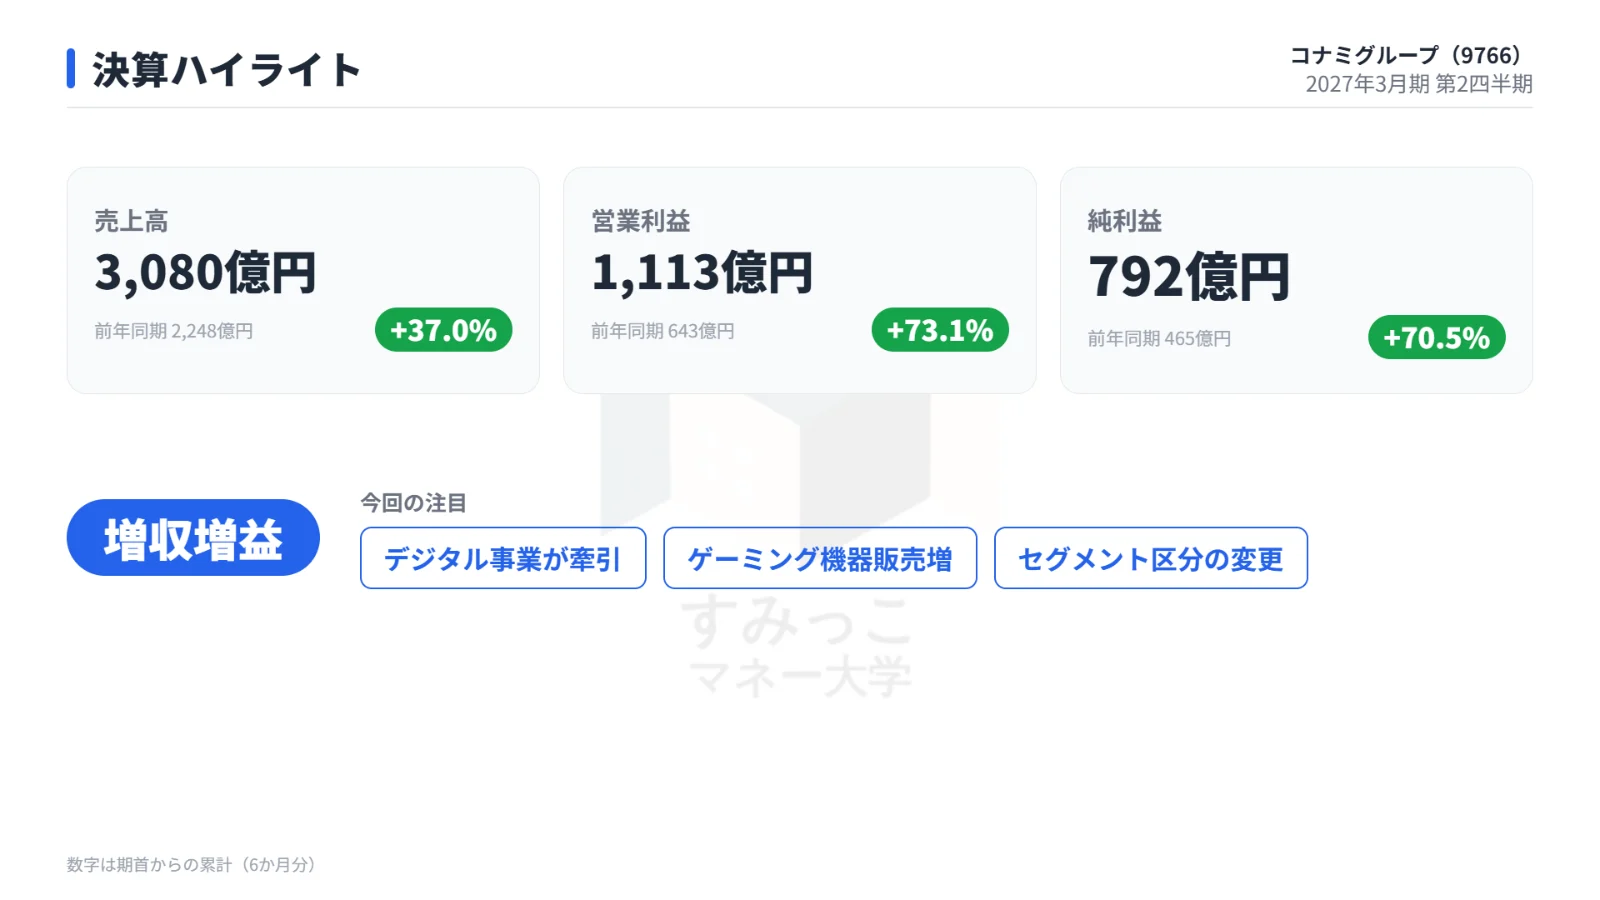
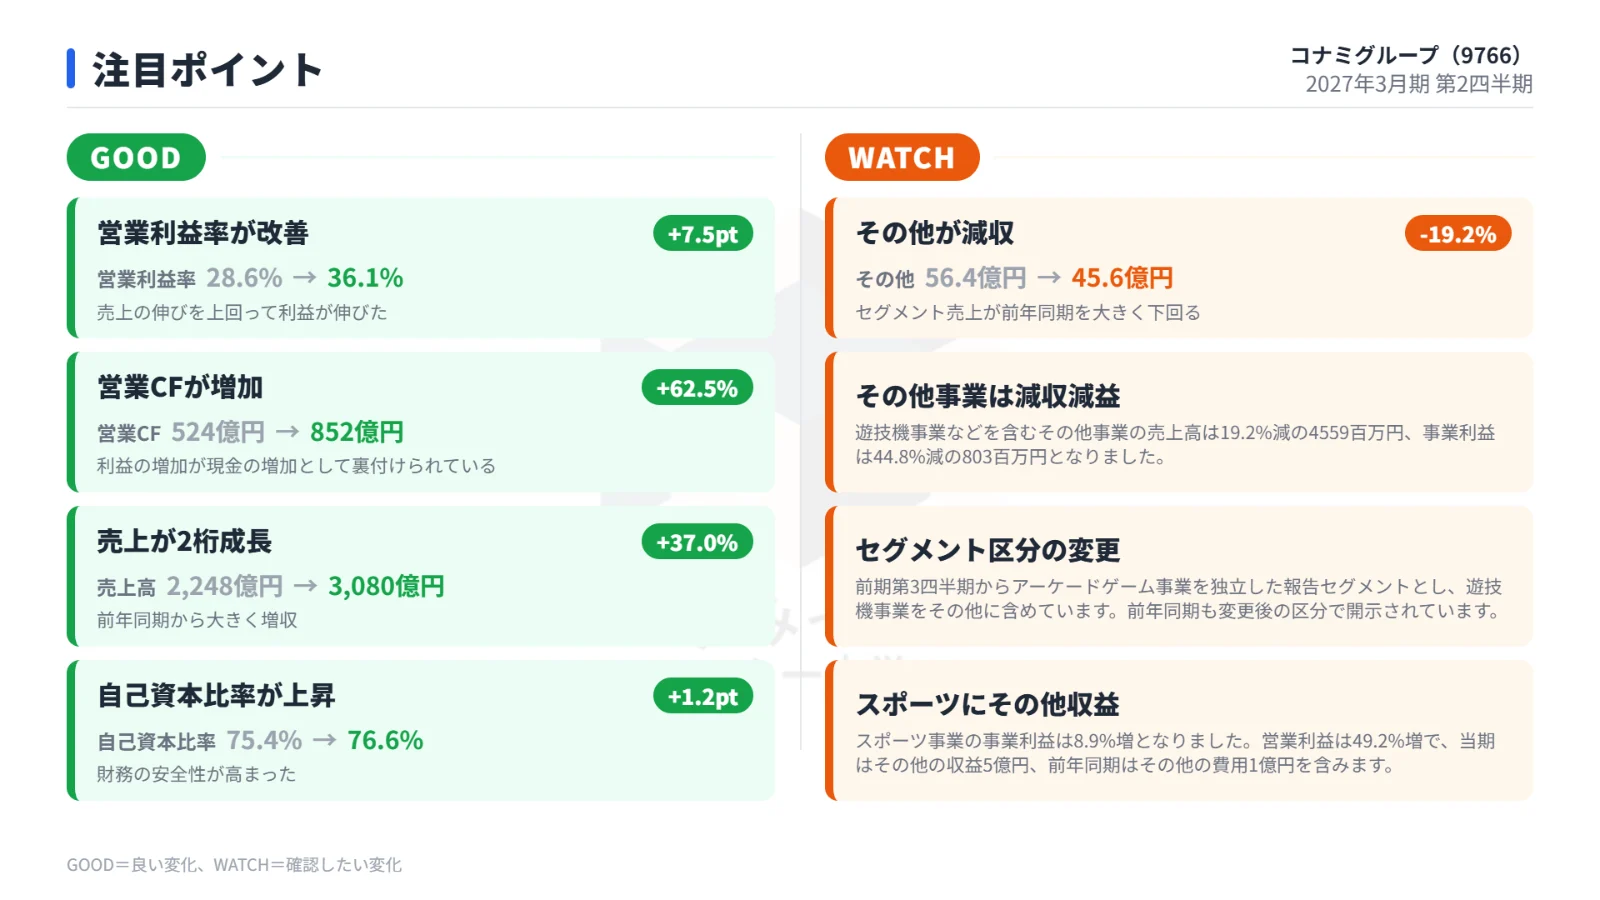
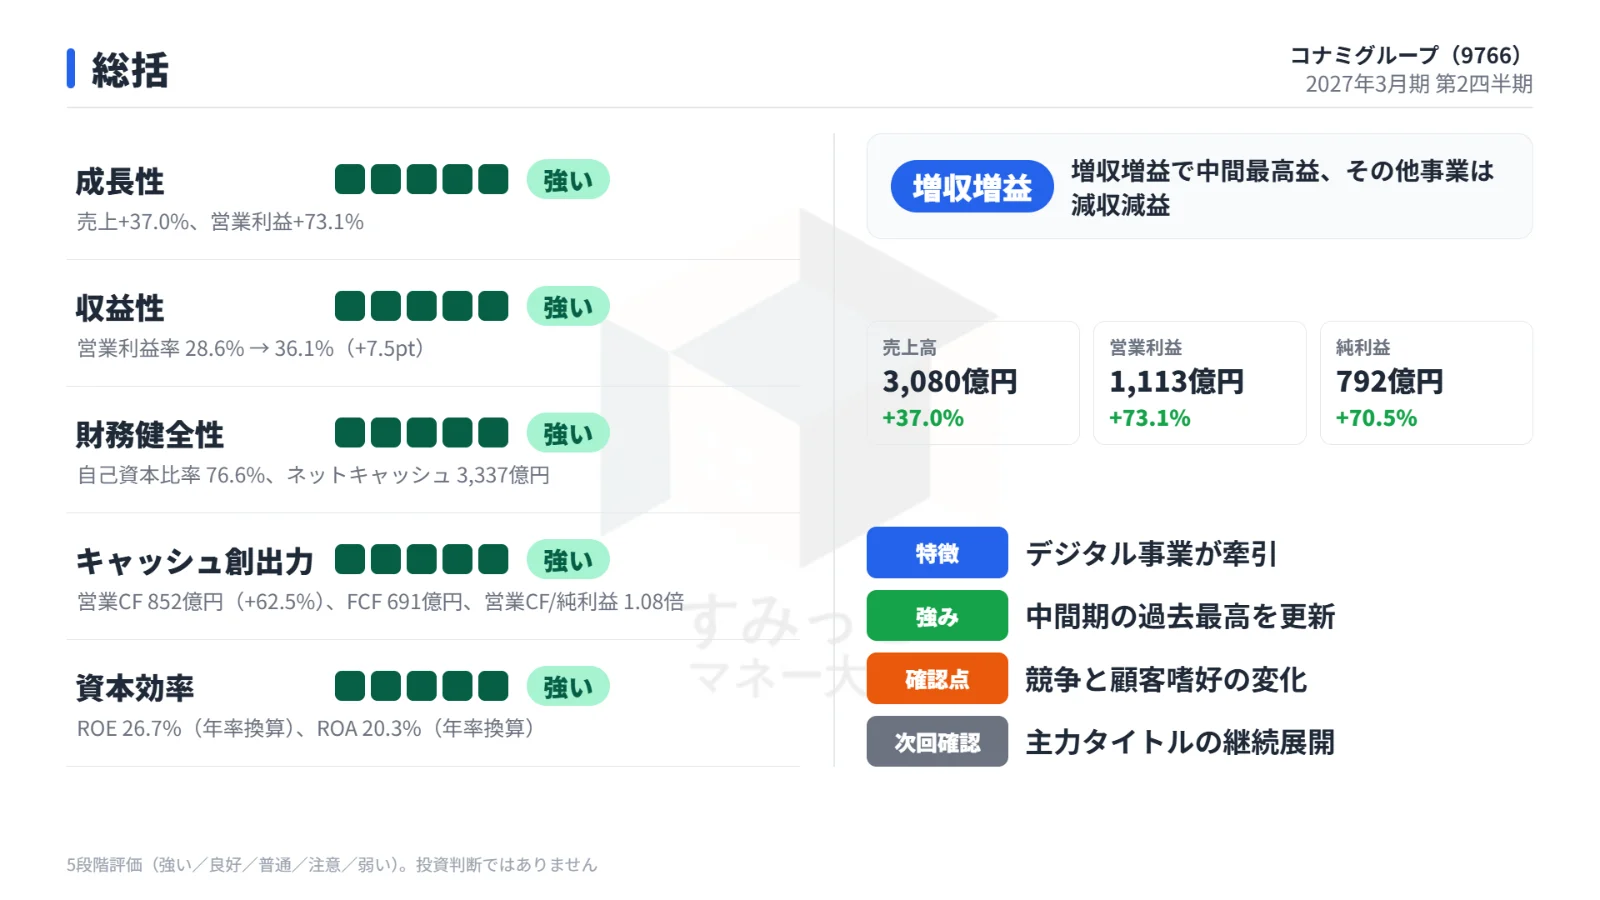
決算における売上高は3,080億円となり、前年同期の2,248億円から832億円の増加を示しました。
営業利益についても前年同期の643億円から1,113億円へと470億円の大幅な増益を達成しています。
純利益も前年同期の465億円から792億円へ伸びており、大幅な増収増益を実現しました。
なお、税引前利益は852億円(IFISコンセンサス)となっています。
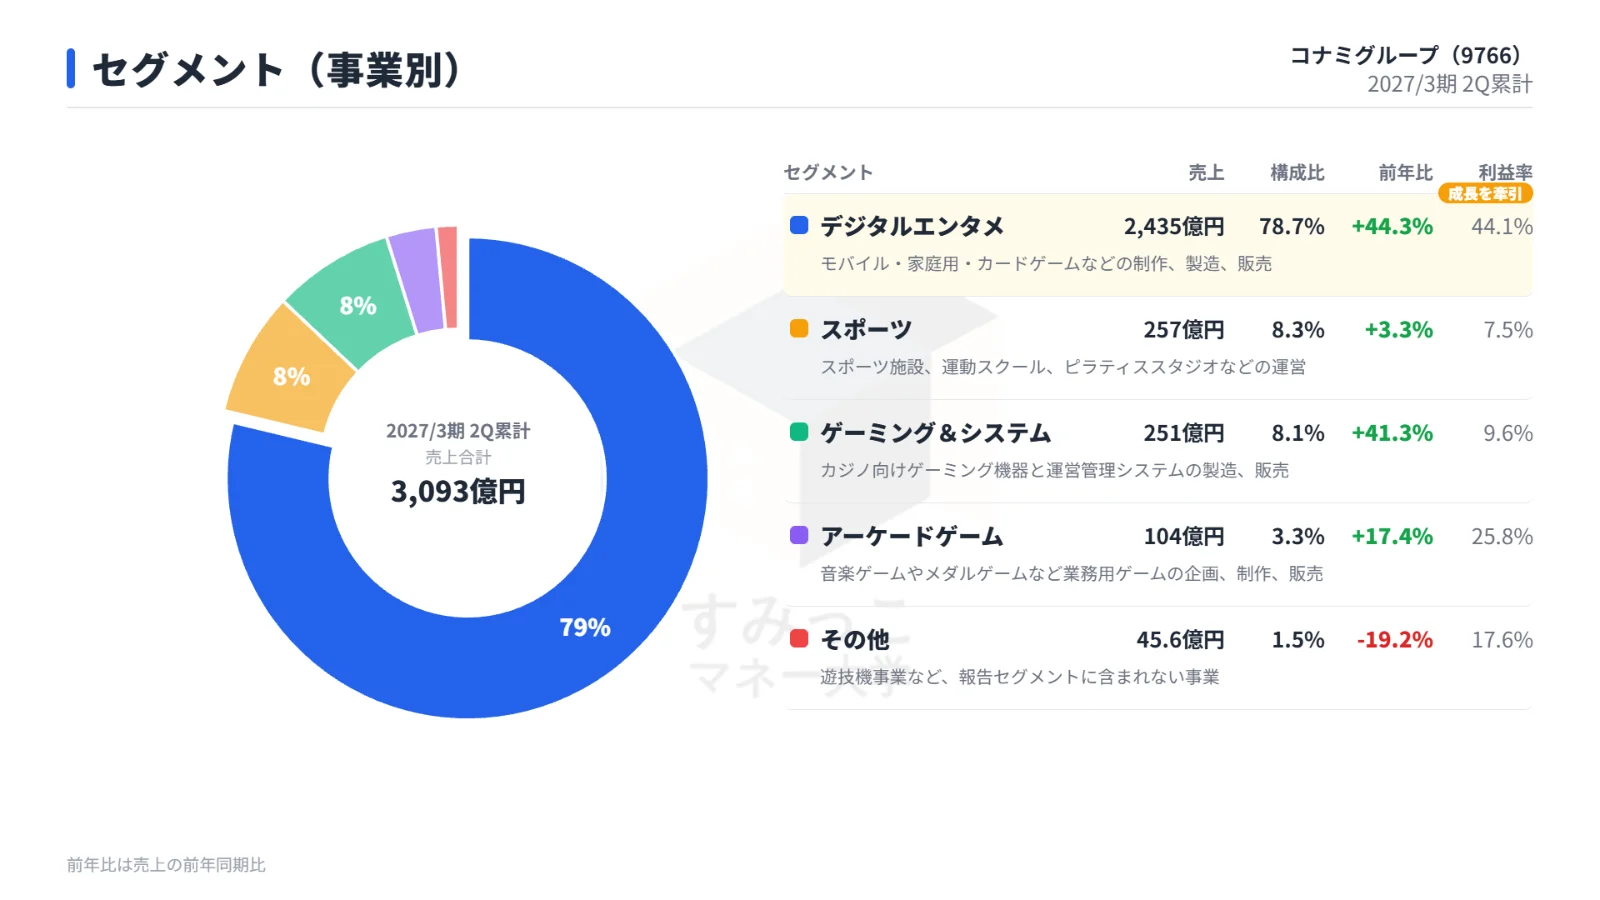
収益性が向上した背景には、主力事業であるデジタルエンタテインメント事業の急成長が存在します。
「eFootball」や「遊戯王」をはじめとする主力コンテンツの展開が好調に推移した結果、デジタルエンタテインメント事業の売上高は前年同期比で44.3%増加しました。
これに伴い、同事業の事業利益も前年同期比で75.1%増加し、全社業績を力強く牽引する原動力となりました。
さらに、収益構造の面では連結における売上原価率および販売費及び一般管理費(販管費)率の低下が達成されました。
効率的な事業運営が進んだことで、売上高営業利益率は前年同期の28.6%から36.1%へと大幅に上昇しています。
このほか、ゲーミング&システム事業におけるゲーミング機器の販売増加なども業績押し上げに寄与しました。
通期業績予想の上方修正と年間配当の増額
第2四半期までの好調な業績進捗を踏まえ、コナミグループは2027年3月期通期の業績予想および配当予想の上方修正を実施しました。
以下は、通期業績予想の修正前後の数値および進捗率を示した表です。
| 項目 | 修正前予想 | 修正後予想 | 修正率 | 2Q累計進捗率 |
|---|---|---|---|---|
| 売上高 | 5,050億円 | 5,830億円 | +15.4% | 52.8% |
| 営業利益 | 1,430億円 | 1,930億円 | +35.0% | 57.6% |
| 純利益 | 1,010億円 | 1,350億円 | +33.7% | 58.7% |
| 年間配当 | 224円 | 299円 | +33.5% | - |
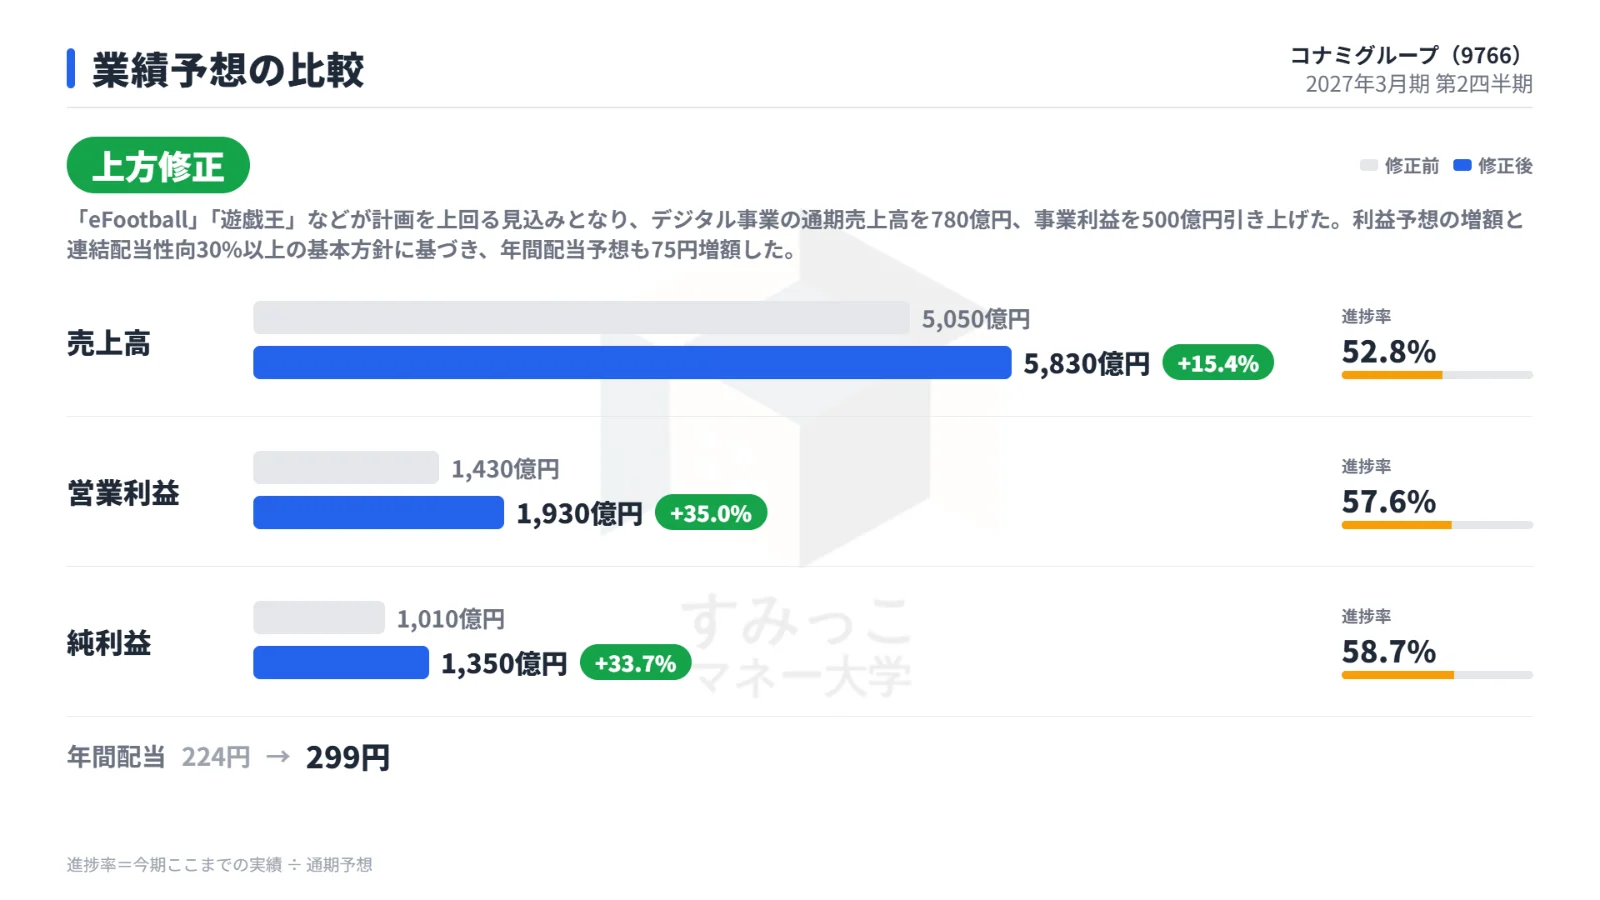
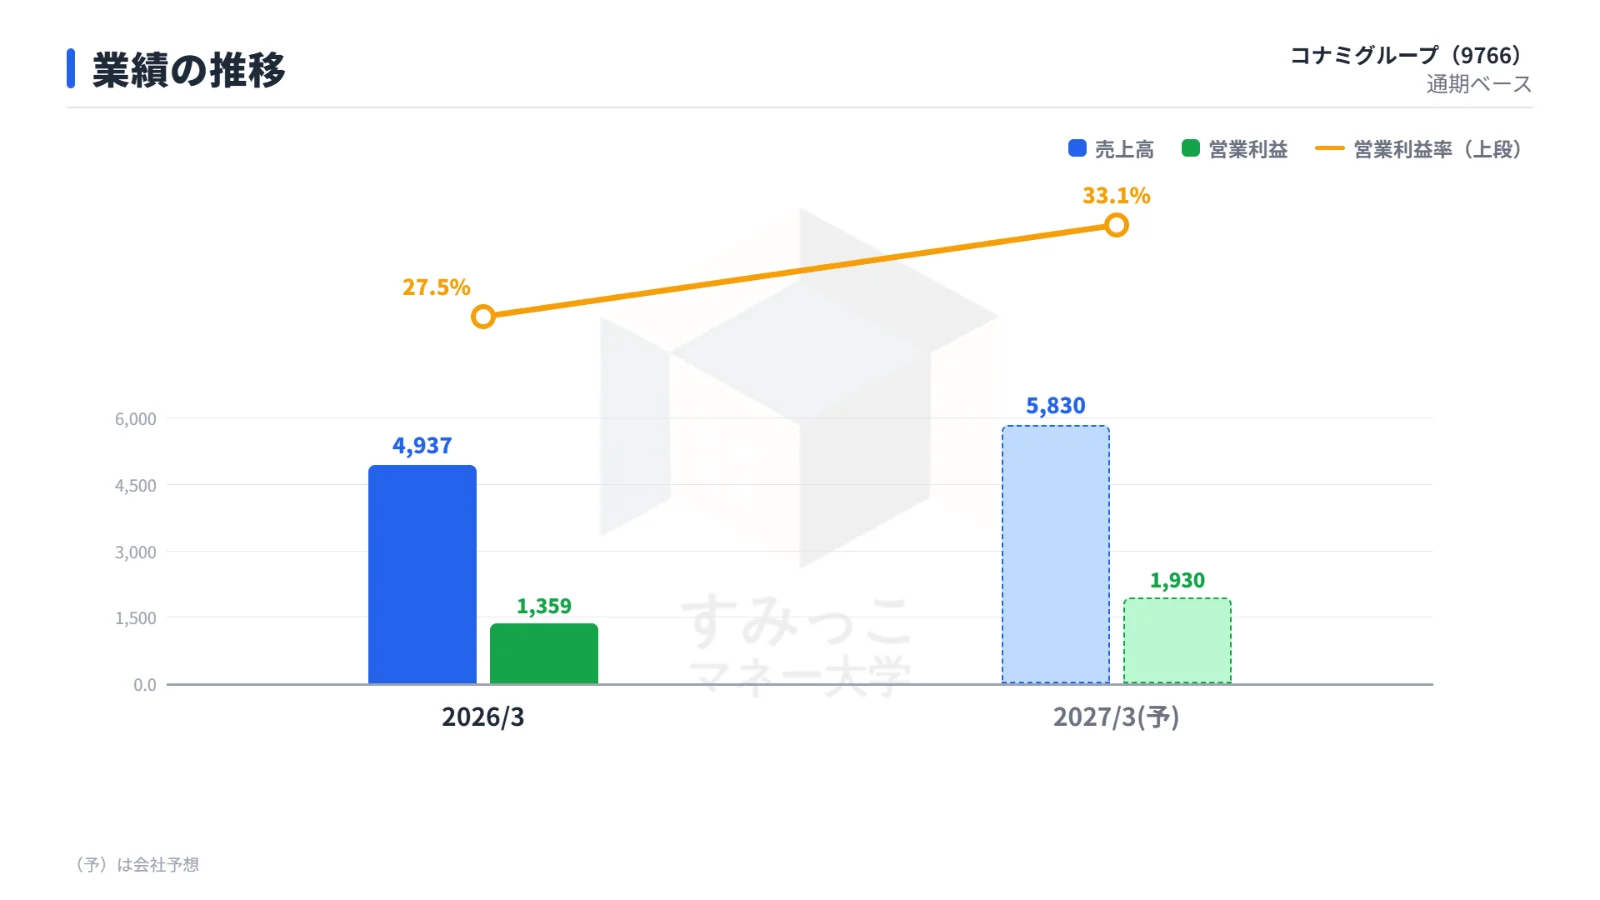
修正後の通期売上高予想は5,830億円となり、従来の予想から780億円引き上げられました。
営業利益予想は1,430億円から1,930億円へ500億円の引き上げが行われています。
純利益予想についても1,010億円から1,350億円へ340億円増額されました。
第2四半期時点における通期計画に対する進捗率は、売上高が52.8%、営業利益が57.6%、純利益が58.7%となっており、折り返し地点で高い進捗水準を示しています。
通期予想を上方修正した主な要因は、主力コンテンツである「eFootball」や「遊戯王」などの業績が当初の計画を上回る見込みとなったことです。
これを受け、デジタルエンタテインメント事業における通期の売上高計画を780億円、事業利益計画を500億円引き上げました。
また、利益予想の増額に伴い、株主還元方針にも変更が加えられました。
同社は連結配当性向30%以上を基本方針として掲げており、業績予想の上昇に合わせて年間配当予想を従来の224円から299円へと75円増額修正しています。
決算発表を受けた夜間株式市場(PTS)の反応
2026年10月29日の決算発表を受け、株式市場では業績の好調さと予想の増額を評価する動きが見られました。
以下は、決算発表前後の株価変化および指標数値をまとめた表です。
| 項目 | 数値 |
|---|---|
| 決算前株価(10月29日終値) | 22,940円 |
| 決算後株価(10月29日 PTS 20:47) | 25,495.5円 |
| PTS株価騰落率 | +11.14% |
| 時価総額 | 3兆2,919億円 |
| 予想PER | 23.0倍 |
| PBR | 5.0倍 |
| 配当利回り | 1.30% |
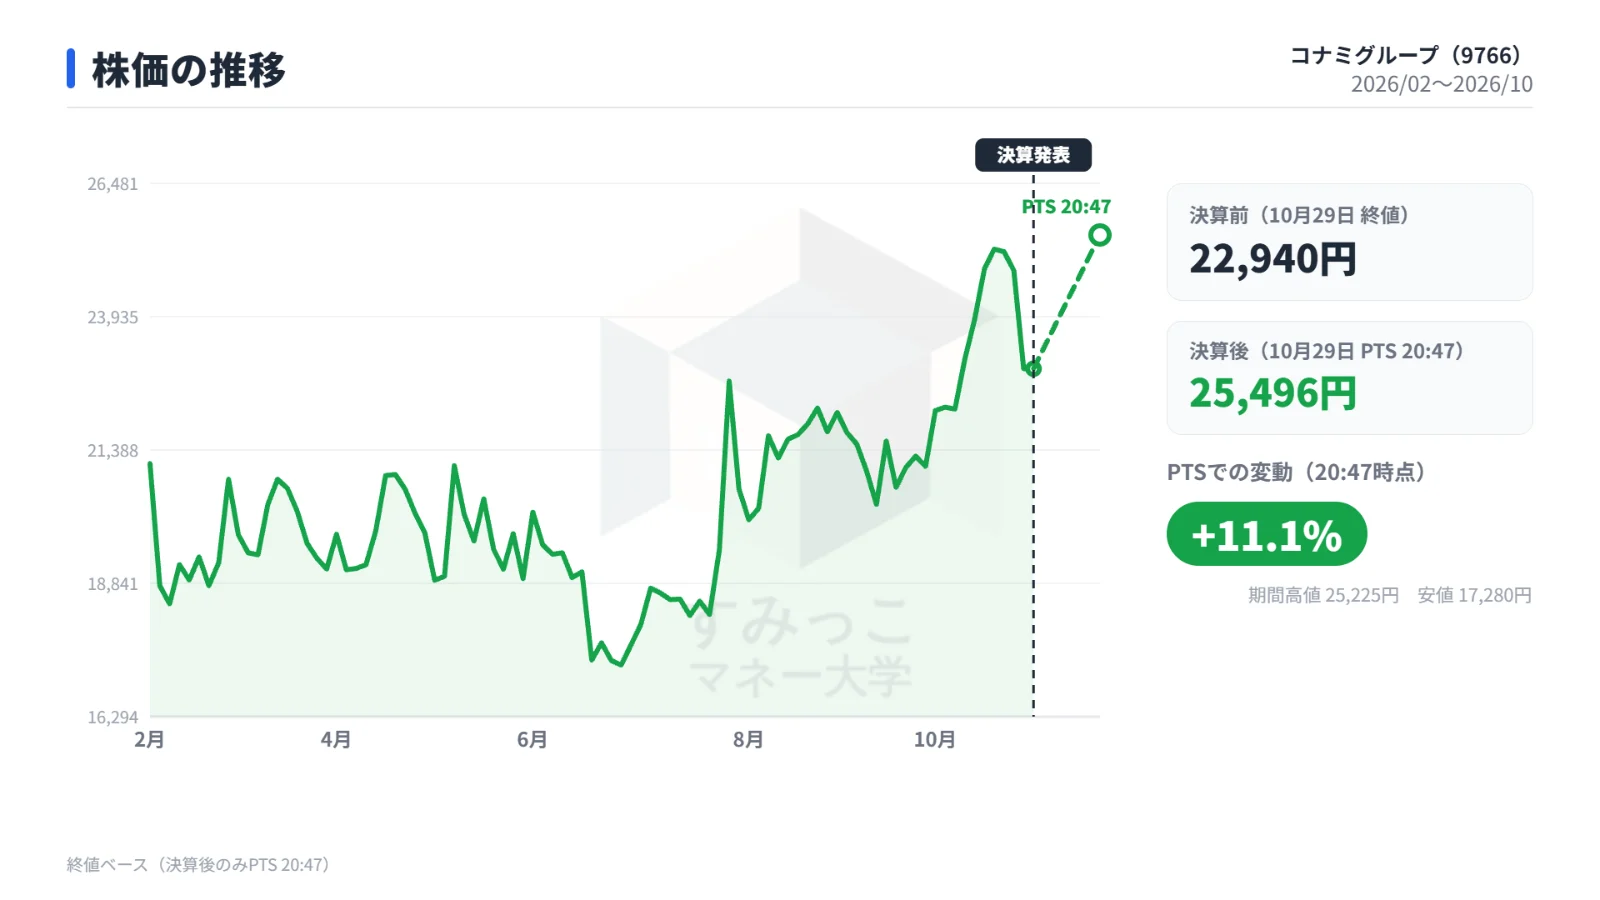
決算発表日である10月29日の東京株式市場における終値は22,940円でした。
発表後の夜間PTS(私設取引システム)では、20:47時点で25,495.5円まで株価が上昇し、決算前の終値と比較して11.14%の上昇を記録しました。
市場が肯定的な反応を示した背景としては、中間期の売上高および各利益指標が過去最高を更新した点や、通期の営業利益予想を1,430億円から1,930億円へ35%引き上げた点が挙げられます。
加えて、年間配当予想が224円から299円へ大幅に増額されたことも、投資家の好材料として受け止められた格好です。
なお、現在の株式指標は時価総額が3兆2,919億円、予想PERが23.0倍、PBRが5.0倍、配当利回りが1.30%となっています。
下期に向けた事業展開と今後の注目ポイント
今後、投資家がコナミグループの業績推移を見極めるにあたり、注目すべきポイントは複数の事業領域に渡ります。
第一の注目点は、上方修正の主因となった「eFootball」や「遊戯王」といったデジタルエンタテインメント事業の主力コンテンツの勢いが下期においても持続するかどうかです。
これらのタイトルは世界的なユーザー基盤を有しており、イベント運営やアップデートを通じた収益の維持が業績を左右します。
第二に、家庭用ゲーム分野における新作タイトルの投入およびその販売動向が挙げられます。
主要IPを活用した新作ソフトの展開が下期の売上高や利益の押し上げにどのように寄与するかが焦点となります。
第三に、ゲーミング&システム事業におけるカジノ施設等へ向けたゲーミング機器の販売拡大の推移です。
海外市場を中心に需要を取り込めるかが注目されます。
第四に、スポーツ事業等において進められているピラティス店舗の増設です。
新業態や店舗網の拡大が、中長期的な収益基盤の多様化に貢献するかどうかが見守られます。
まとめ
コナミグループの2027年3月期第2四半期決算は、主力事業のデジタルエンタテインメントを中心に堅調な推移を見せ、売上高3,080億円、営業利益1,113億円に達する中間期過去最高益の達成となりました。
これに伴い、通期の営業利益予想を1,930億円へと上方修正し、年間配当予想も1株あたり299円へ増額されています。
株式市場では夜間PTS取引において株価が11.14%上昇する反応が見られました。
今後は、業績を牽引する主力コンテンツの好調継続や、家庭用ゲームの新作展開、ゲーミング機器の販売拡大、店舗増設の進捗が下期業績の鍵となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事