【オリエンタルランド(4661)】決算後にPTSで株価上昇!業績上方修正の背景と今後の注目点
この記事の要点
- 第2四半期は25周年効果で入園者数と客単価が伸び過去最高益を達成した
- 通期の営業利益予想を15.4%上方修正し年間配当予想も18円へ引き上げた
- 決算後の夜間PTSで株価は上昇したが下半期の費用増加への影響が焦点となる
この記事では、東京ディズニーリゾートを運営するオリエンタルランドの2027年3月期第2四半期決算について解説します。
市場予想を上回る実績となった要因や、通期業績予想および配当予想の上方修正の背景が分かります。
さらに、発表後の市場の反応と、今後の業績を見極めるうえでの具体的な確認ポイントを整理してお伝えします。
目次(6項目)
第2四半期決算の実績と市場予想との比較
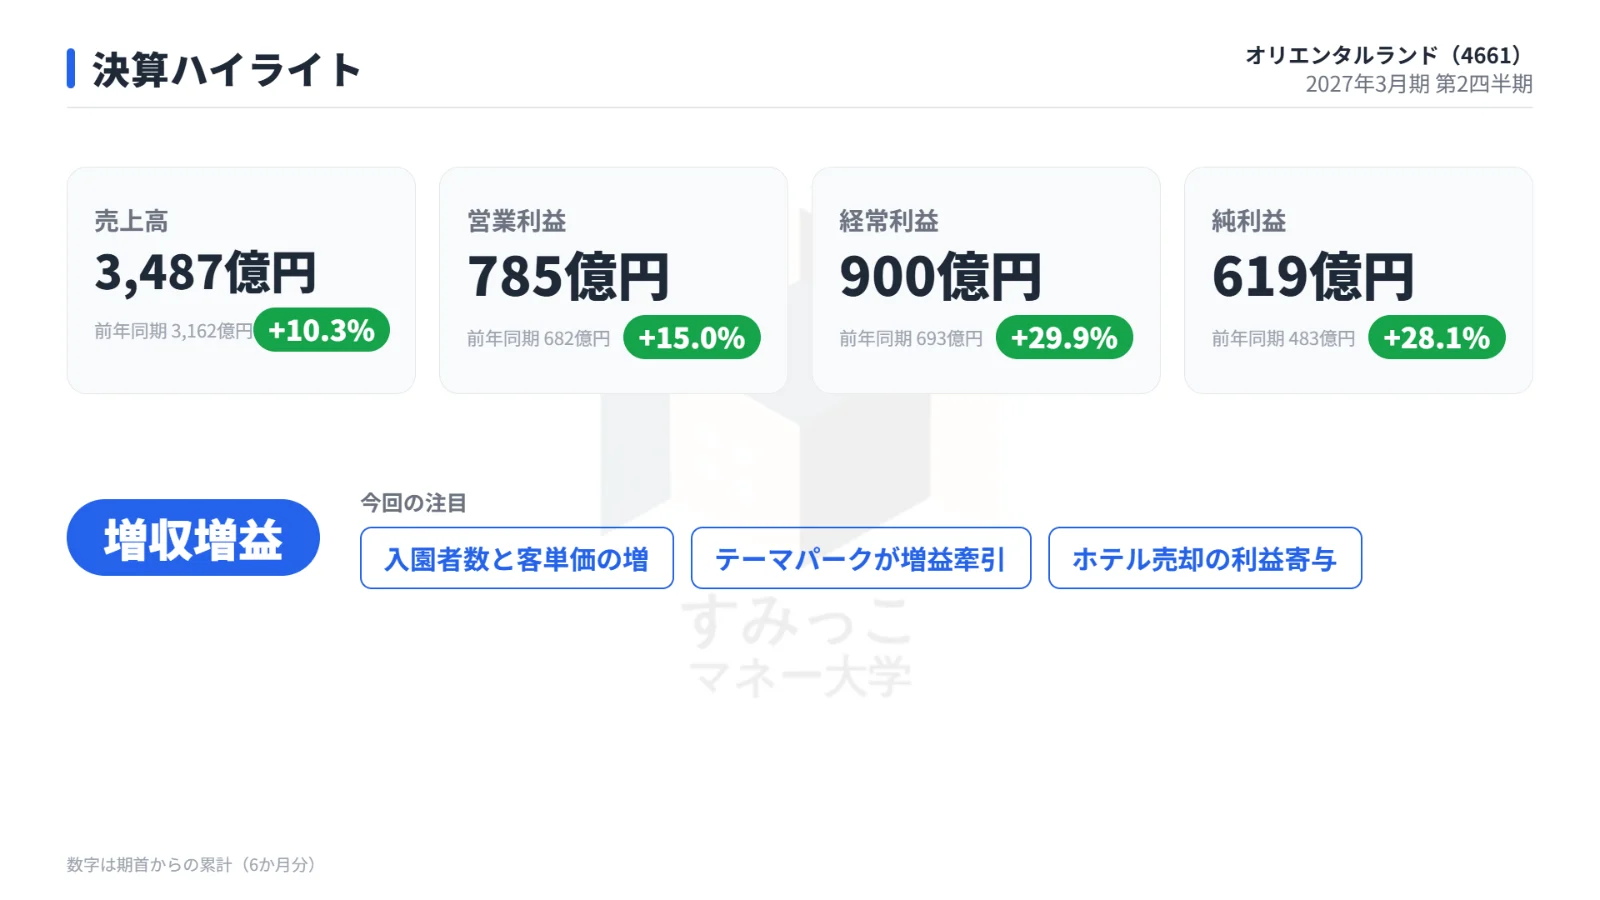
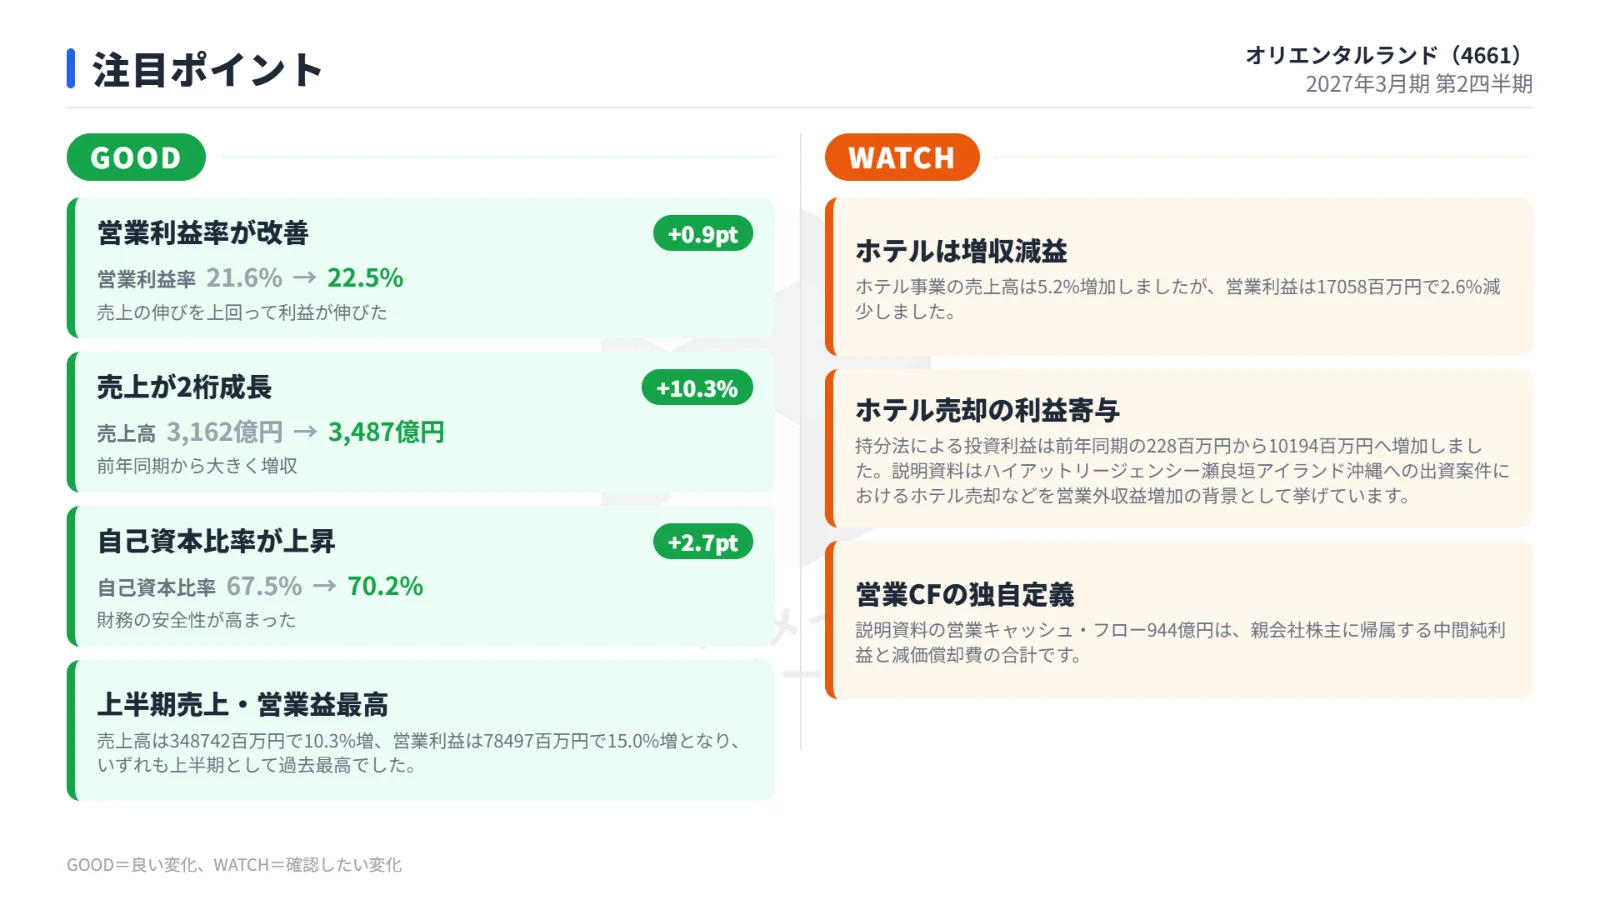
オリエンタルランドが発表した2027年3月期第2四半期累計期間の業績は、前年同期と比べて大幅な増収増益となり、過去最高益を達成しました。
主力のテーマパーク事業が力強く成長し、全体の業績を力強く牽引しています。
以下は、第2四半期累計の実績値と市場予想(IFISコンセンサス、10月28日時点)の比較表です。
| 項目 | 第2四半期実績 | 前年同期比 | 市場予想 | 予想比判定 |
|---|---|---|---|---|
| 売上高 | 3,487億円 | +10.3% | 3,380億円 | クリア |
| 営業利益 | 784億円 | +15.0% | 751.15億円 | クリア |
| 純利益 | 618億円 | +28.1% | 455億円 | クリア |
発表された実績値は、売上高から各段階利益に至るまですべての項目で市場予想をクリアしました。
特に純利益は市場予想の455億円を大幅に上回る618億円となり、前年同期比でも28.1%増と力強い伸びを示しています。
セグメント別の動向と利益成長の要因
セグメント別の実績を見ると、テーマパーク事業の伸長とホテル事業のコスト増という対照的な動きが見られます。
テーマパーク事業では、開催中の「東京ディズニーシー25周年イベント」が奏功し、入園者数が前年同期比6.9%増加しました。
さらに、25周年に連動した各種商品や飲食の販売が好調に推移し、客単価も4.1%上昇しています。
利益面では、増収効果に加えて商品・飲食の原価率が低下したことなどが寄与し、テーマパーク事業のセグメント営業利益は前年同期比で22.0%の増益となりました。
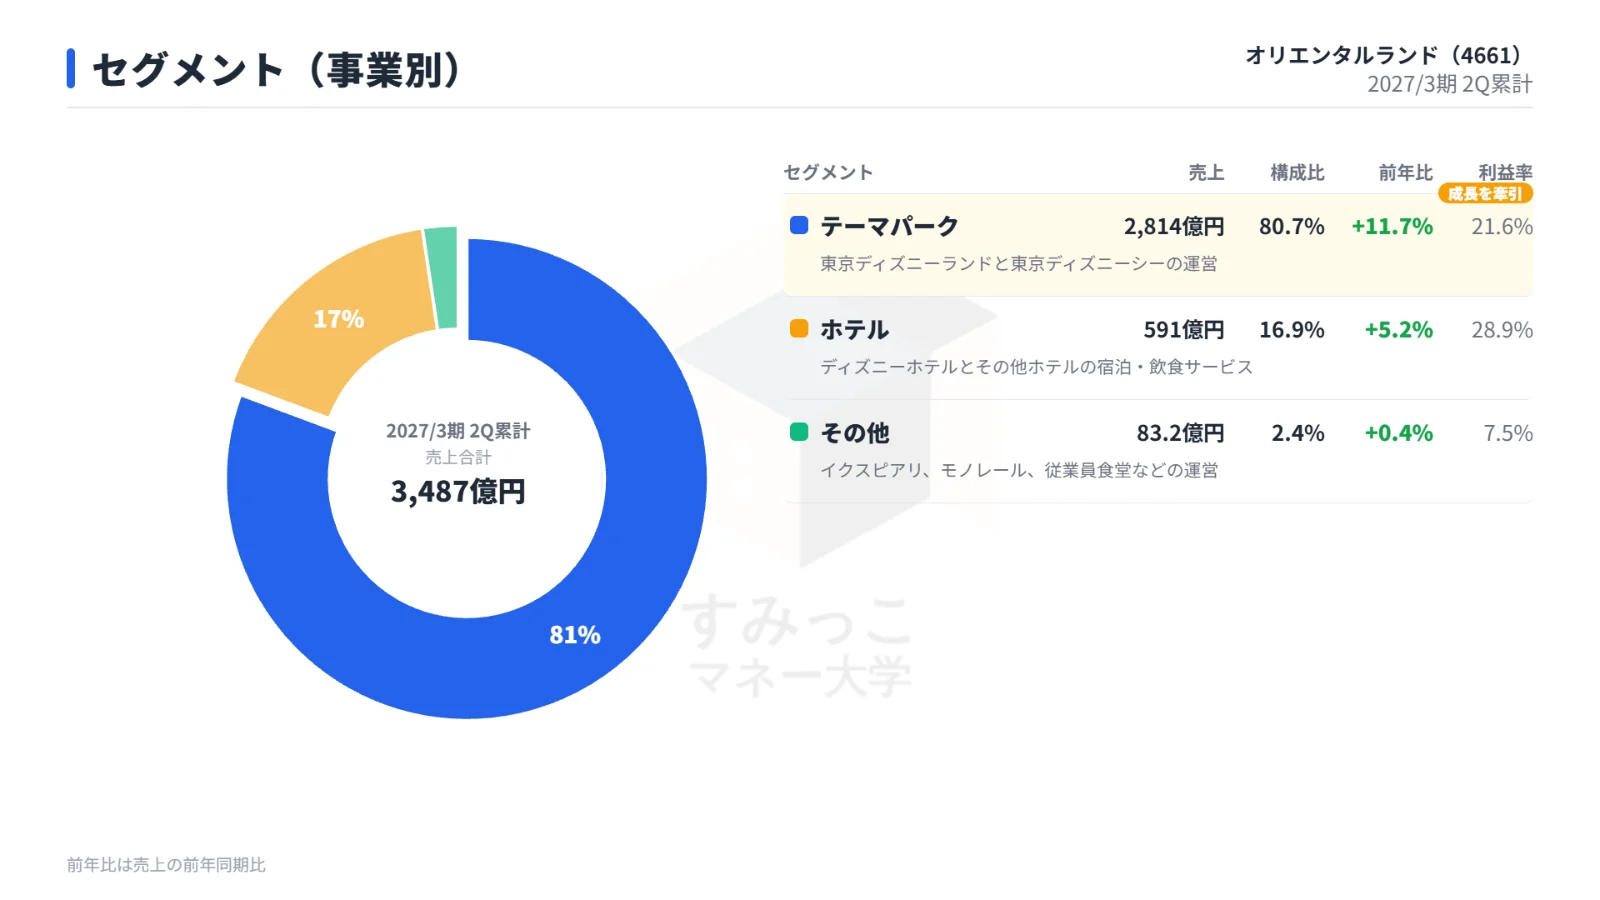
一方のホテル事業においては、客室単価および稼働率の上昇によって売上高は堅調に推移したものの、人件費や各種諸経費の増加が利益を押し下げ、セグメント営業利益は前年同期比2.6%の減益となりました。
ホテル事業での経費増加はあったものの、規模の大きいテーマパーク事業の大幅増益がグループ全体の利益成長を決定づけました。
通期業績予想の上方修正と前提指標の引き上げ
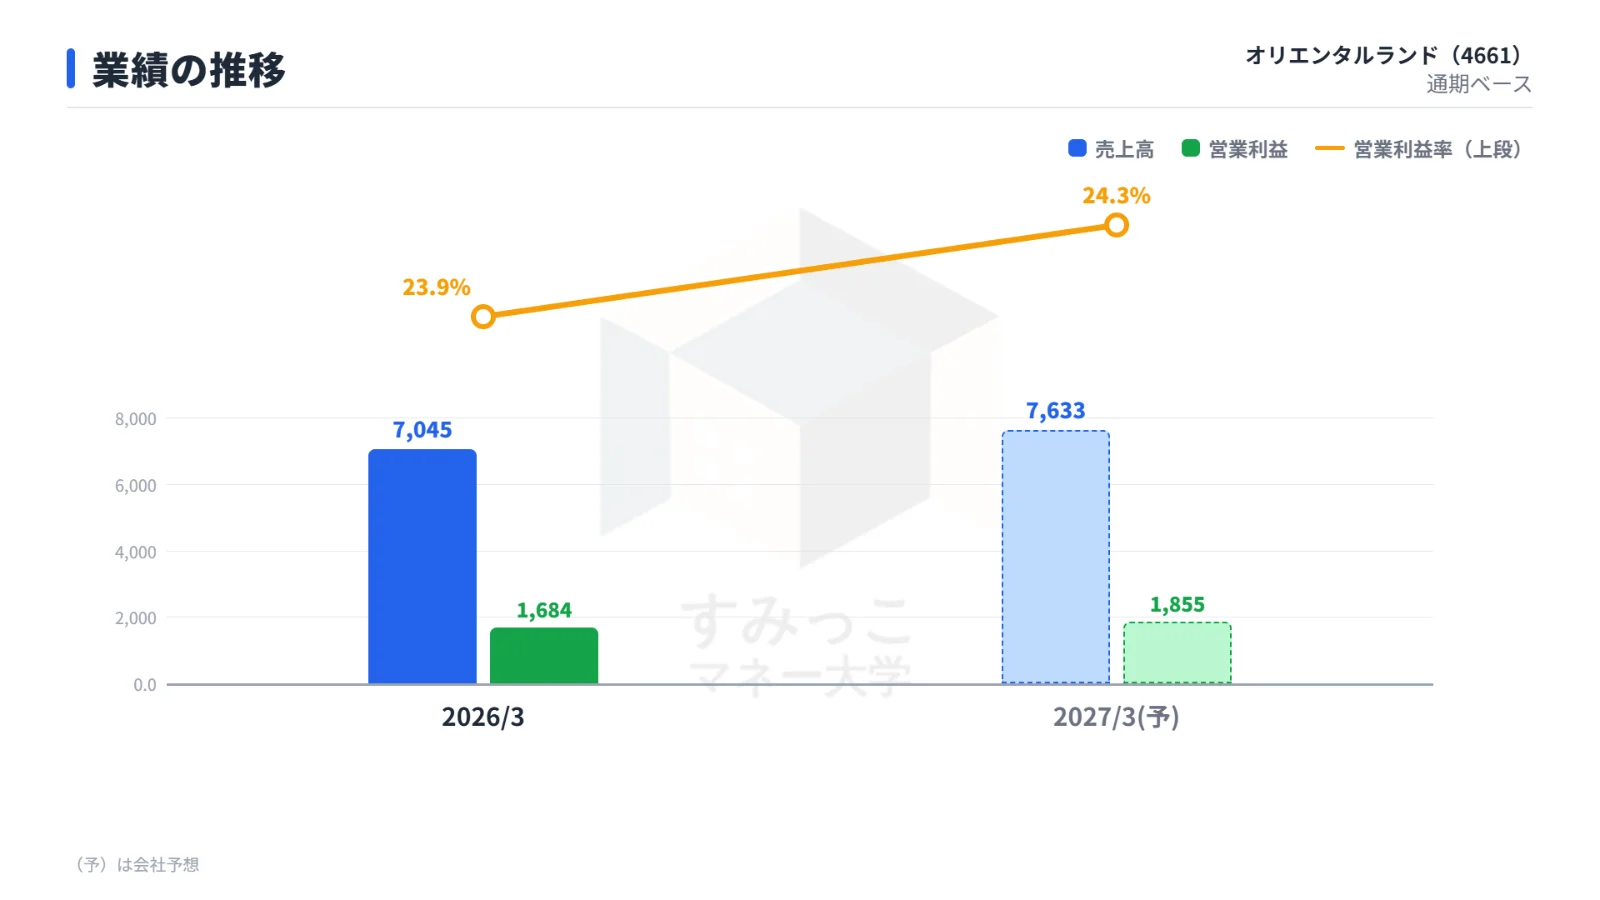
上半期の業績好調を受けて、同社は2027年3月期の通期連結業績予想の上方修正および増配を発表しました。
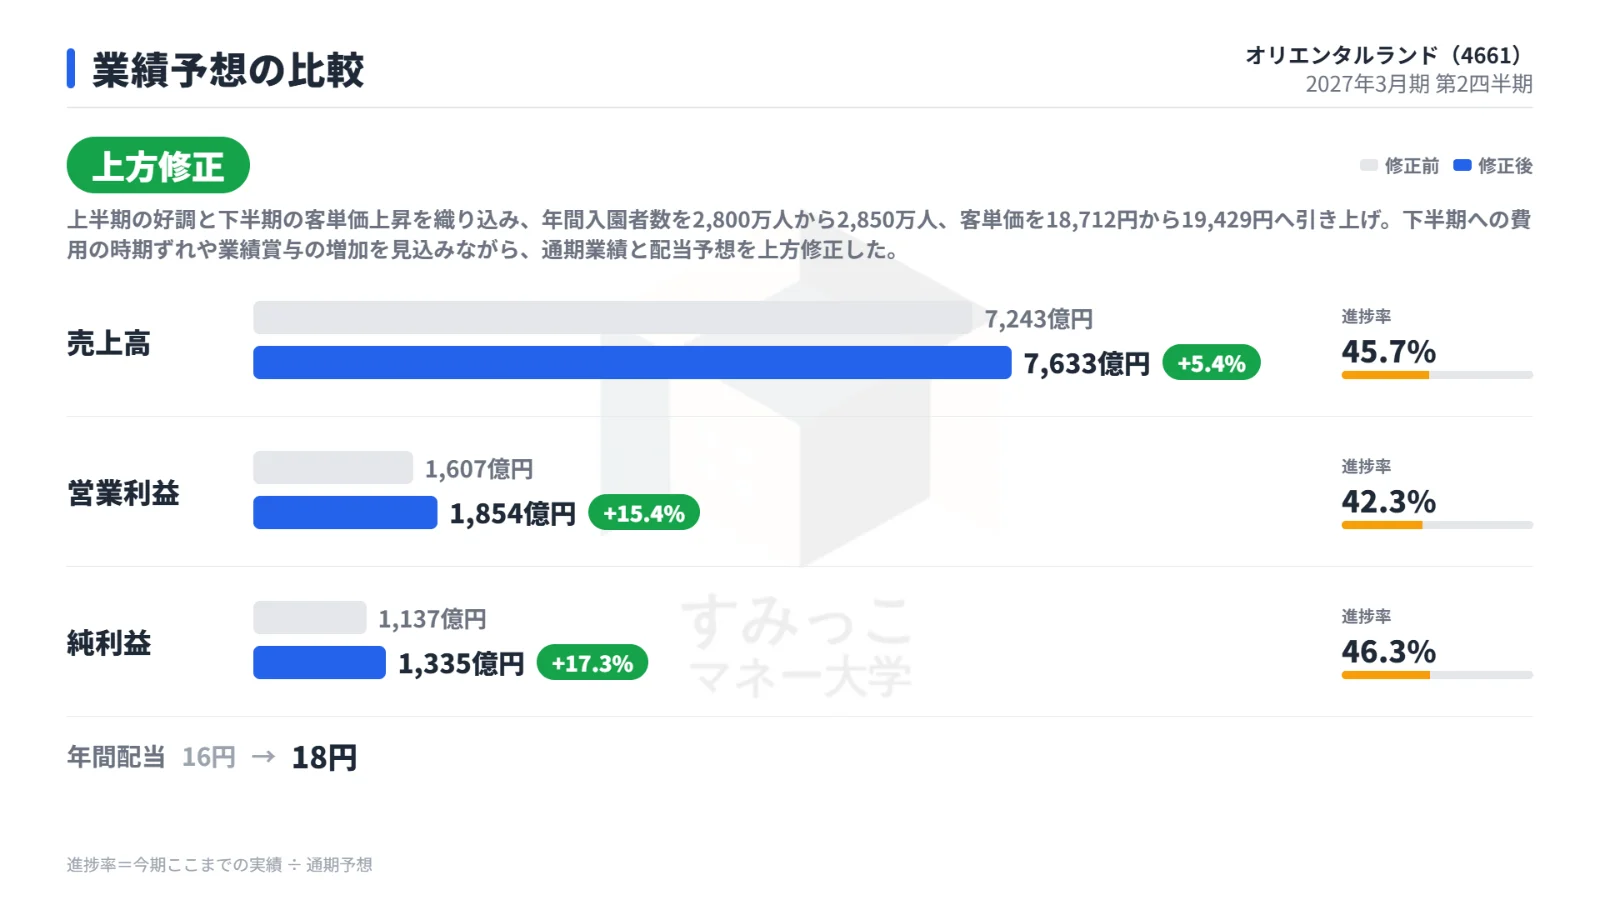
以下は、通期業績予想の修正前と修正後の数値をまとめた比較表です。
| 指標 | 修正前計画 | 修正後計画 | 増減率 | 修正後進捗率 |
|---|---|---|---|---|
| 売上高 | 7,243億円 | 7,633億円 | +5.4% | 45.7% |
| 営業利益 | 1,607億円 | 1,854億円 | +15.4% | 42.3% |
| 純利益 | 1,137億円 | 1,335億円 | +17.3% | 46.3% |
| 年間配当金 | 16円 | 18円 | +2円 | - |
通期業績予想の上方修正に伴い、営業利益予想は15.4%引き上げられ、1,854億円となる見込みです。
年間配当予想も従来計画の16円から1株当たり18円へ増額修正されました。
業績予想の引き上げに合わせて、同社は前提となる主要KPIの見直しを行いました。
年間入園者数は従来の2,800万人から2,850万人へ、客単価は従来の18,712円から19,429円へとそれぞれ上方修正されています。
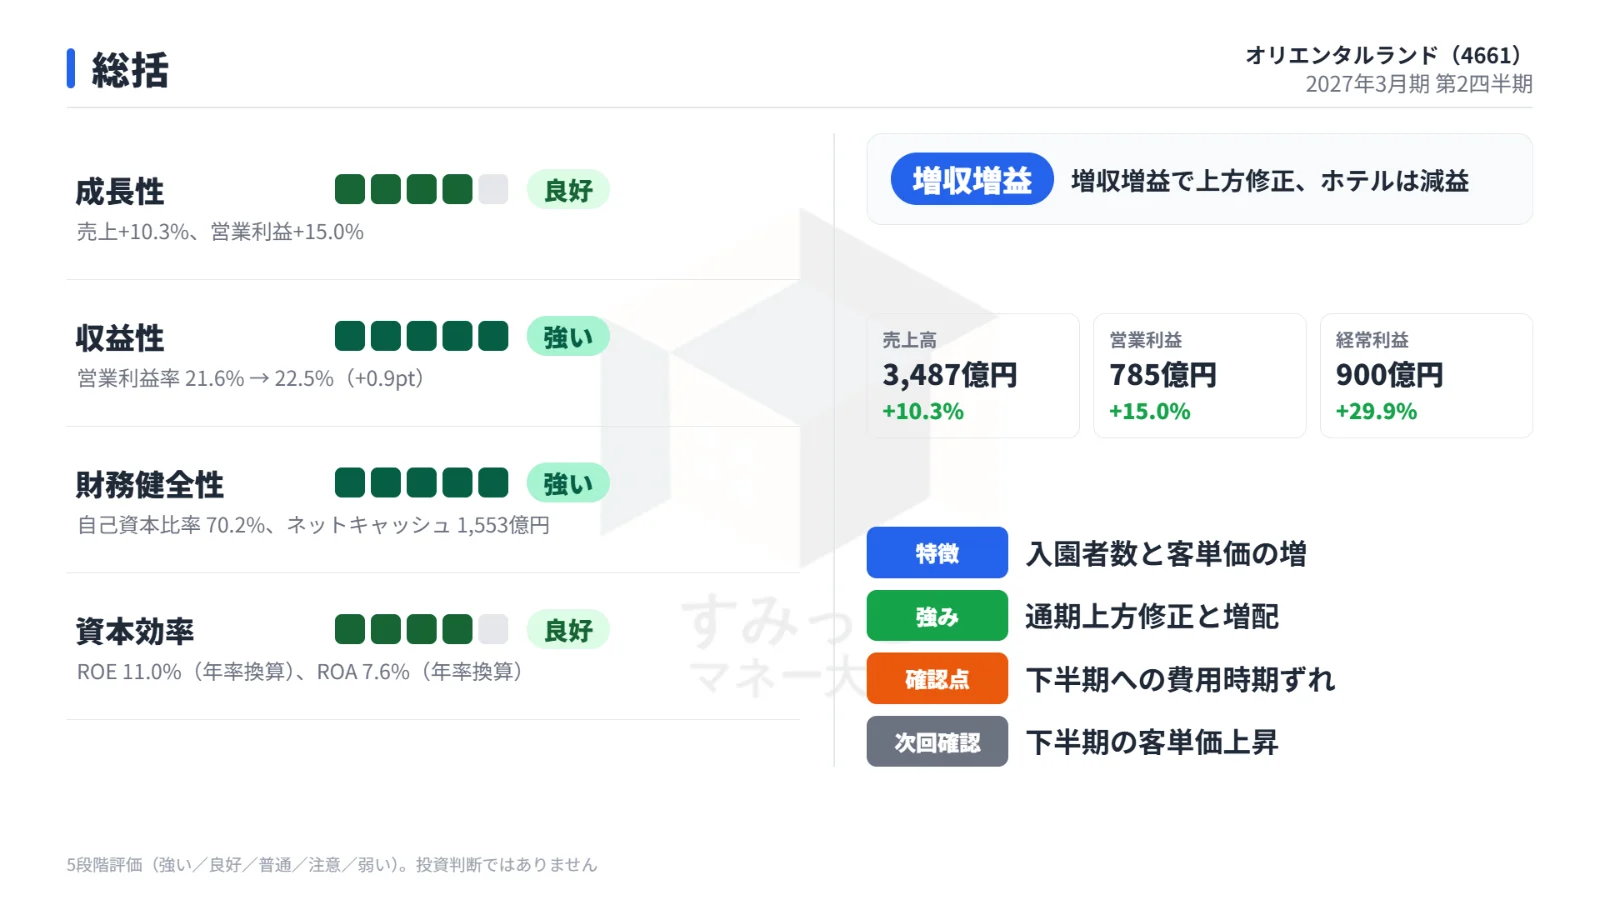
下半期において費用の時期ずれや業績賞与の増加が見込まれているものの、上半期の実績と下半期の客単価上昇がこれらを補う見通しとなっています。
株価の推移と決算発表後の市場の反応
同社の株価推移を振り返ると、2026年4月下旬に2,100円台まで売り込まれた後、5月以降は緩やかな回復基調を辿り、10月には3,200円台まで持ち直していました。
決算発表当日の10月29日時点における投資指標は、時価総額が5兆7,074億円、予想PERが38.9倍、PBRが4.5倍、配当利回りが0.57%となっています。
10月29日の決算発表直前、同日の通常取引における終値は3,170円でした。
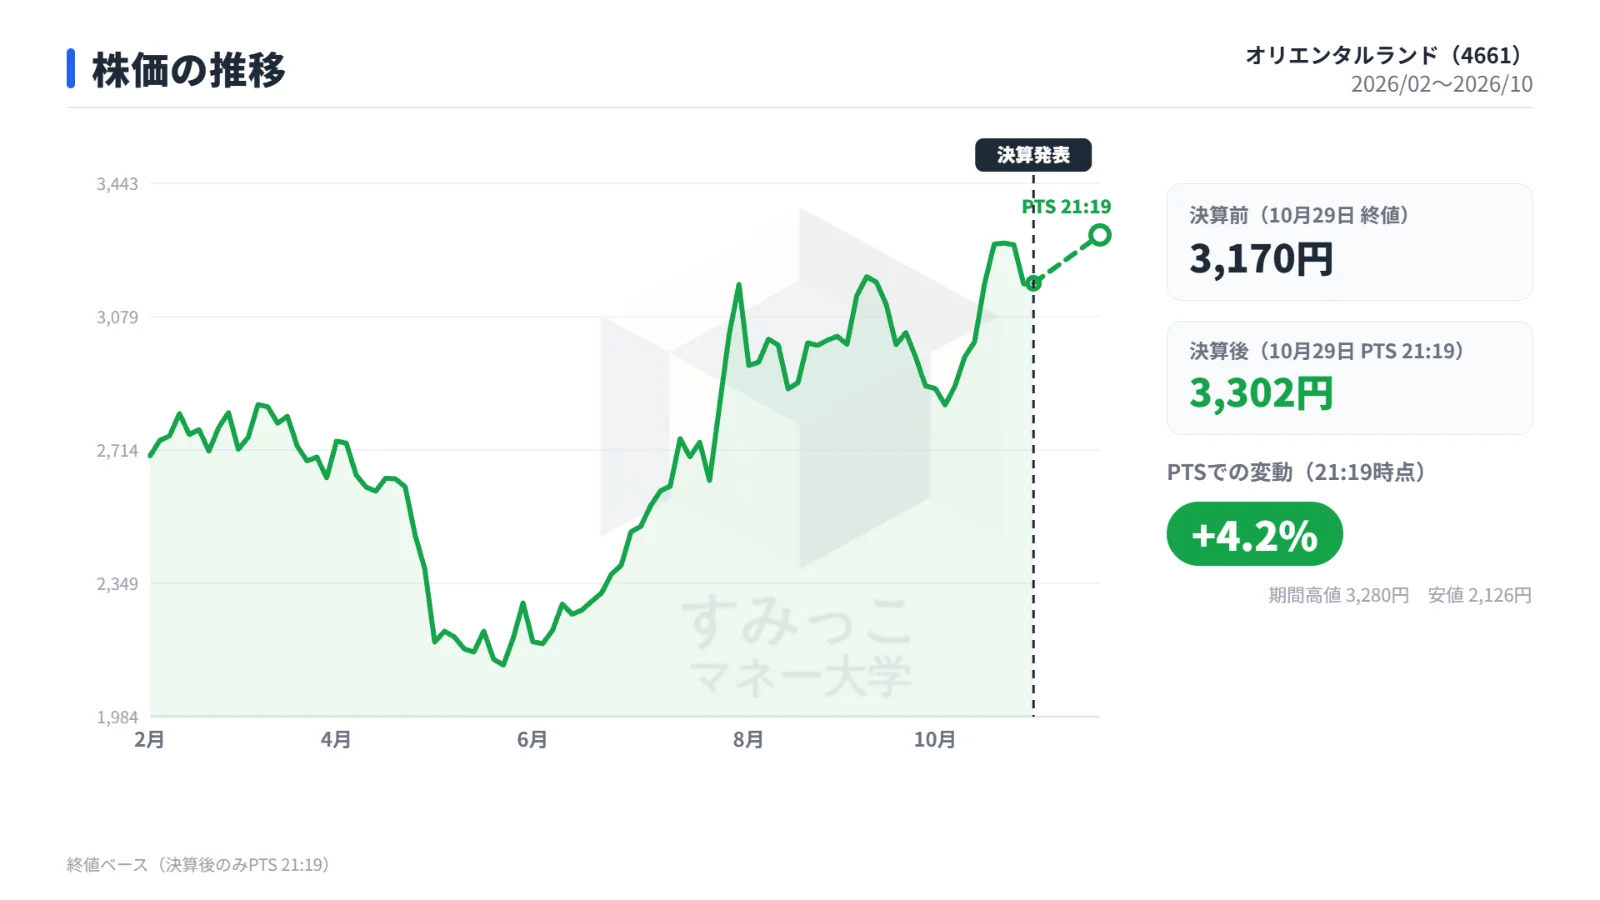
決算発表後、同日夜間の私設取引システム(PTS)において、21時19分時点で株価は3,302.1円へと4.17%上昇しました。
市場予想を上回る実績での着地や、通期営業利益の2桁上方修正、年間配当の増額発表などが投資家から好感された可能性があります。
今後の展開に向けた注目ポイントと注意点
今後の業績を見極めるにあたって、投資家が確認しておきたいポイントは以下の2点に集約されます。
第1のポイントは、客単価の伸びが継続するかどうかです。
年間の入園者数計画は2,850万人に引き上げられましたが、これは上半期の実績上振れを反映したもので、下半期単体の入園者数目標は据え置かれています。
下半期の業績拡大に向けては、25周年関連商品や飲食の販売に加え、「ディズニー・プレミアアクセス」をはじめとする有料サービスの利用増が客単価を牽引できるかが鍵となります。
第2のポイントは、下半期に集中するコストの影響です。
同社は下半期に、上半期から発生時期がずれた費用の計上や業績賞与の増加、さらにホテル事業における修繕費の増加などを見込んでいます。
これらの下半期のコスト負担増が利益水準をどの程度圧迫するのか、その進捗状況が今後の業績評価を左右する要因となります。
まとめ
オリエンタルランドの2027年3月期第2四半期決算は、東京ディズニーシー25周年イベントの成功に伴う入園者数と客単価の増加により、過去最高益を更新し市場予想を上回る好決算となりました。
これを受けて通期の売上高・各段階利益の予想が引き上げられ、配当も増額修正されたことで、決算後の夜間PTS取引では株価が上昇する反応が見られました。
今後は、下半期における客単価の維持と、時期ずれ費用や賞与増といったコスト負担が通期計画の達成に与える影響が継続的な焦点となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事