【富士通(6702)】決算発表後にPTS急落、通期予想据え置きと下期偏重計画の行方
この記事の要点
- 第2四半期は売上が予想を上回るも純利益急減と営業利益の市場予想未達が重なる
- 通期予想は据え置かれたが営業利益進捗率は25.9%と下期偏重の計画が続く
- 好採算商談の下期計上やAIによる採算改善と部材コストの消化動向が今後の焦点
富士通が発表した2027年3月期第2四半期決算は、売上収益が市場予想を上回った一方で、営業利益と純利益が市場予想を下回る結果となりました。
通期の業績予想および配当予想は据え置かれたものの、決算発表後のPTS(夜間取引)では株価が下落する動きを見せています。
本記事では、今回の決算における実績の要因、通期計画に対する進捗状況、市場の反応、そして今後の注目点について整理して解説します。
目次(6項目)
第2四半期の実績と市場予想との比較
富士通の2027年3月期第2四半期累計実績は、売上収益が増収となり市場予想を上回ったものの、営業利益および純利益は市場予想に届かない結果となりました。
第2四半期累計の実績値、前年同期比、および市場予想(IFISコンセンサス、2026年10月28日時点)との比較は下表の通りです。
| 項目 | 第2四半期実績 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
| 売上収益 | 1兆6,263億円 | +3.8% | 1兆5,900億円 | クリア |
| 営業利益 | 1,076億円 | +2.1% | 1,180億円 | 未達 |
| 純利益 | 826億円 | -68.5% | 990億円 | 未達 |
2027年3月期第2四半期の実績と市場予想の比較
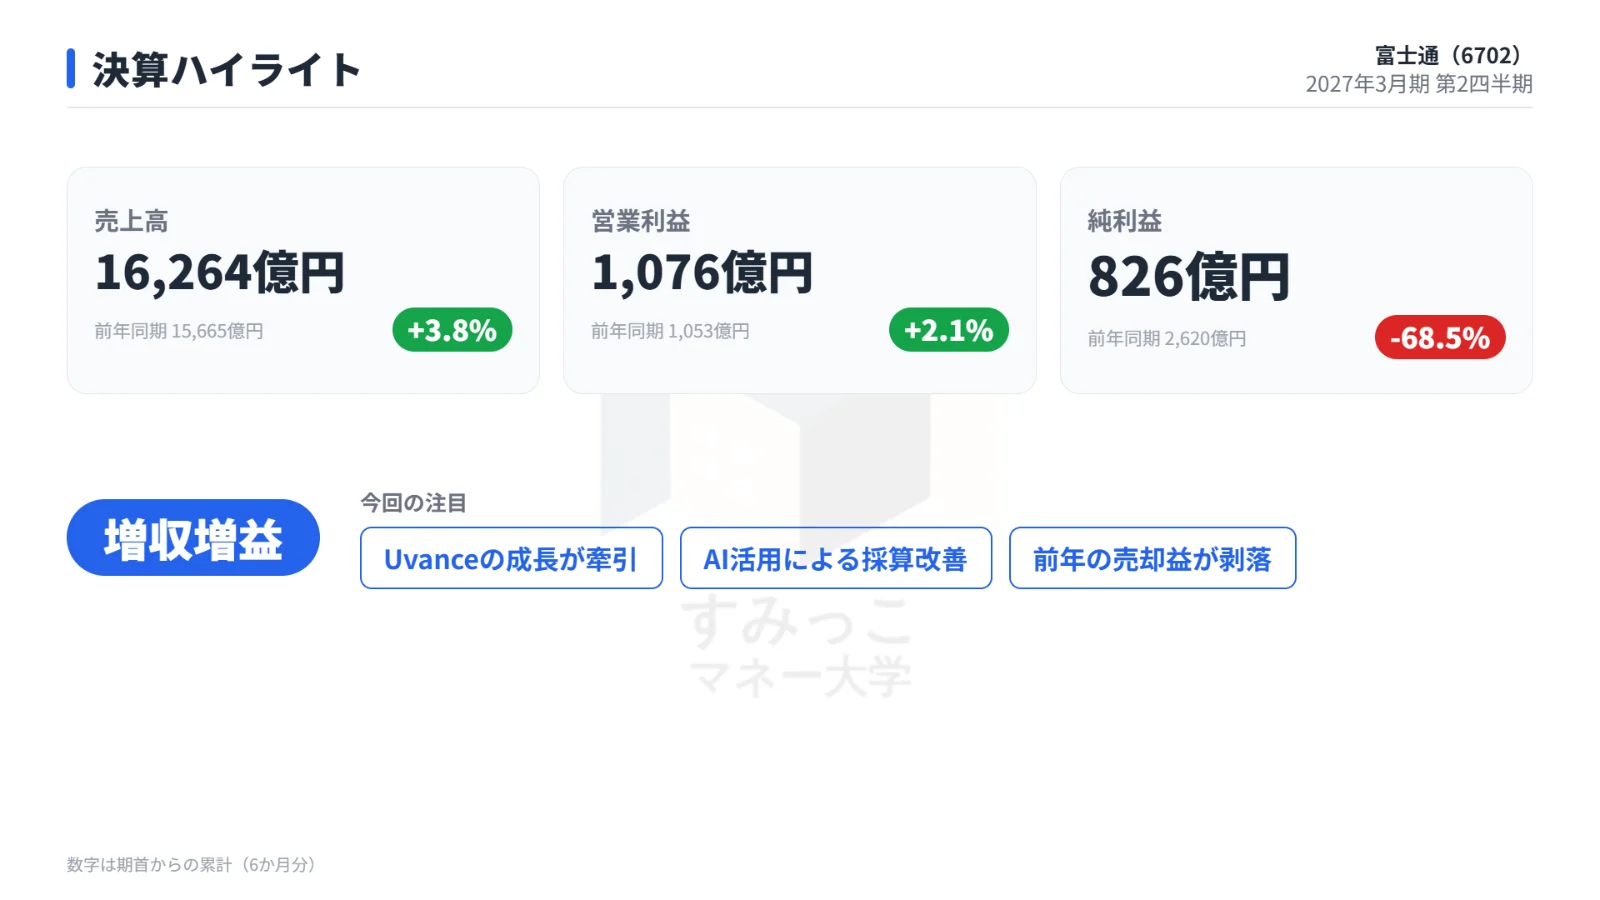
売上収益は1兆6,263億円と前年同期比3.8%増となり、市場予想の1兆5,900億円を上回って着地しました。
一方、営業利益は1,076億円と前年同期比2.1%の増益にとどまり、市場予想の1,180億円を下回りました。
親会社の所有者に帰属する中間純利益は826億円となり、前年同期比68.5%の大幅減益で市場予想の990億円に対しても未達となっています。
増収の背景と利益を圧迫した要因
今回の決算では、売上収益の拡大と利益面での下押し要因がそれぞれ明確に分かれる構造となりました。
サービスソリューションとハードウェアの売上動向
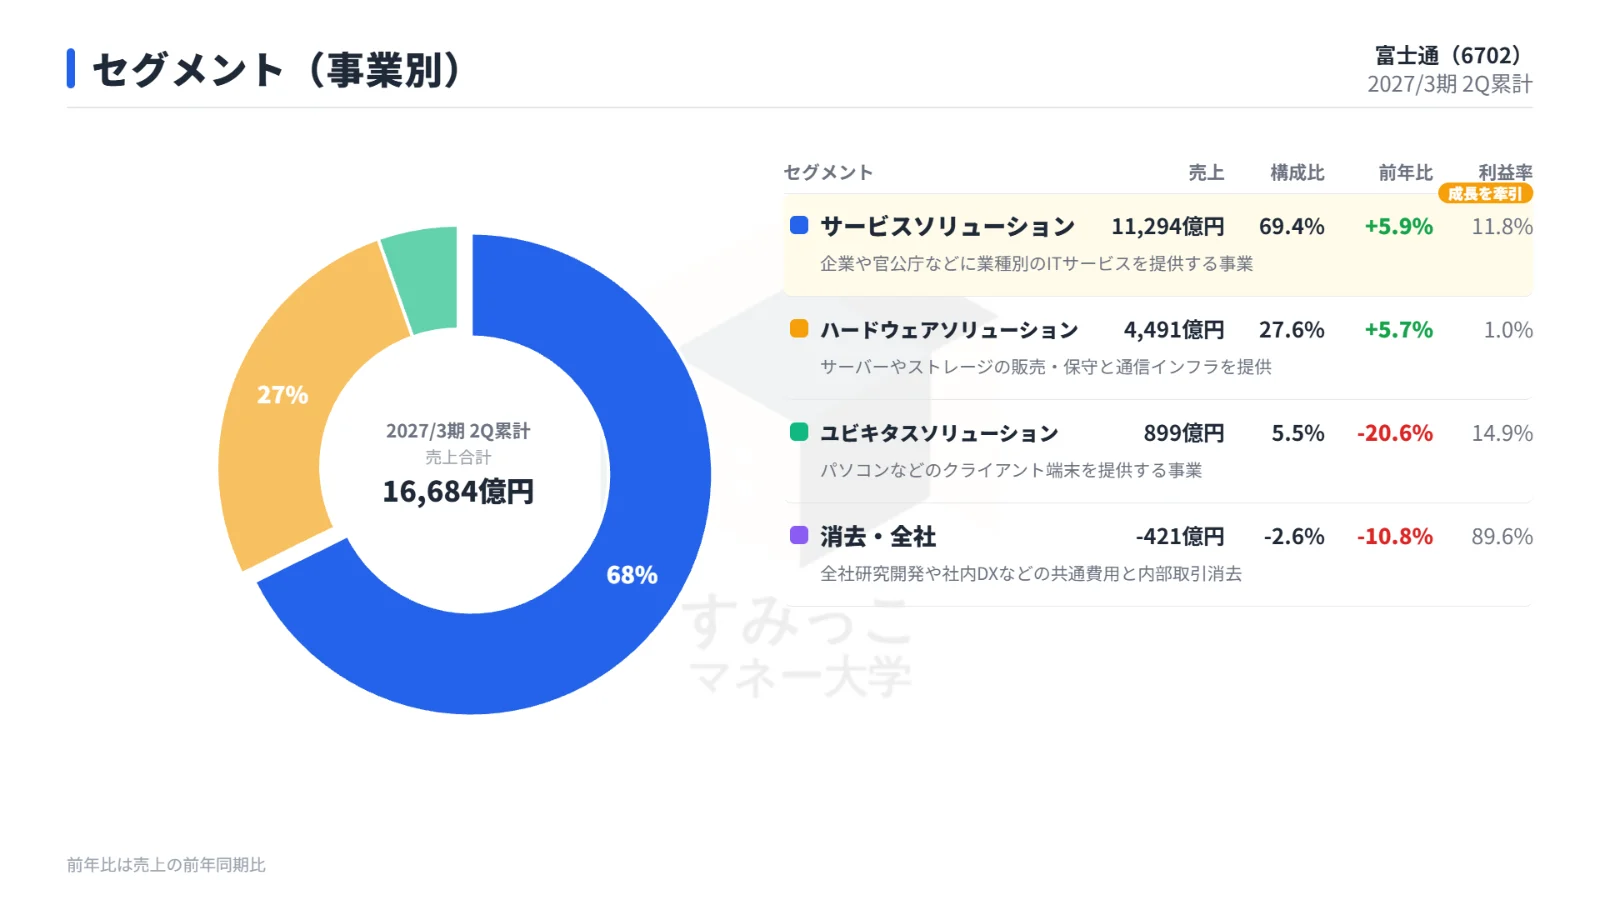
売上高が増加した背景には、主力事業であるサービスソリューションとハードウェアの好調があります。
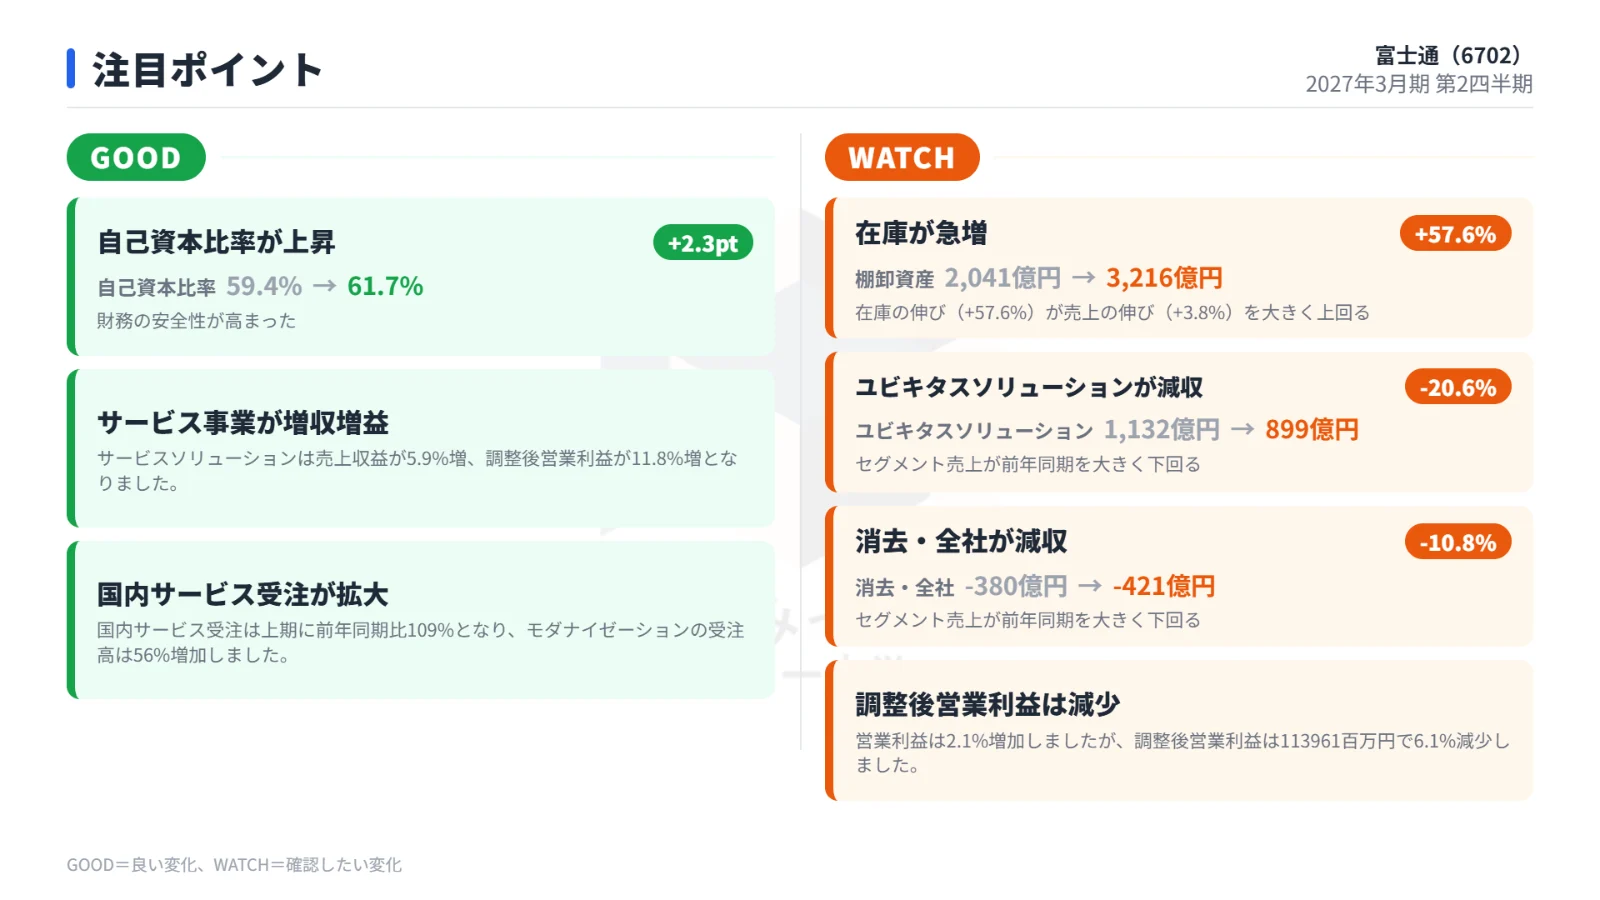
同社が注力する「Uvance」を中心に、サービスソリューションの売上収益は前年同期比で5.9%増収を記録しました。
官公庁や一般企業におけるシステム構築需要を幅広く取り込んだことが寄与しています。
また、ハードウェア分野においても海外向けの需要増や為替によるプラス影響が生じ、パソコンの更新需要一巡に伴う反動減を補って増収となりました。
営業利益の構造変化と調整後営業利益の減少
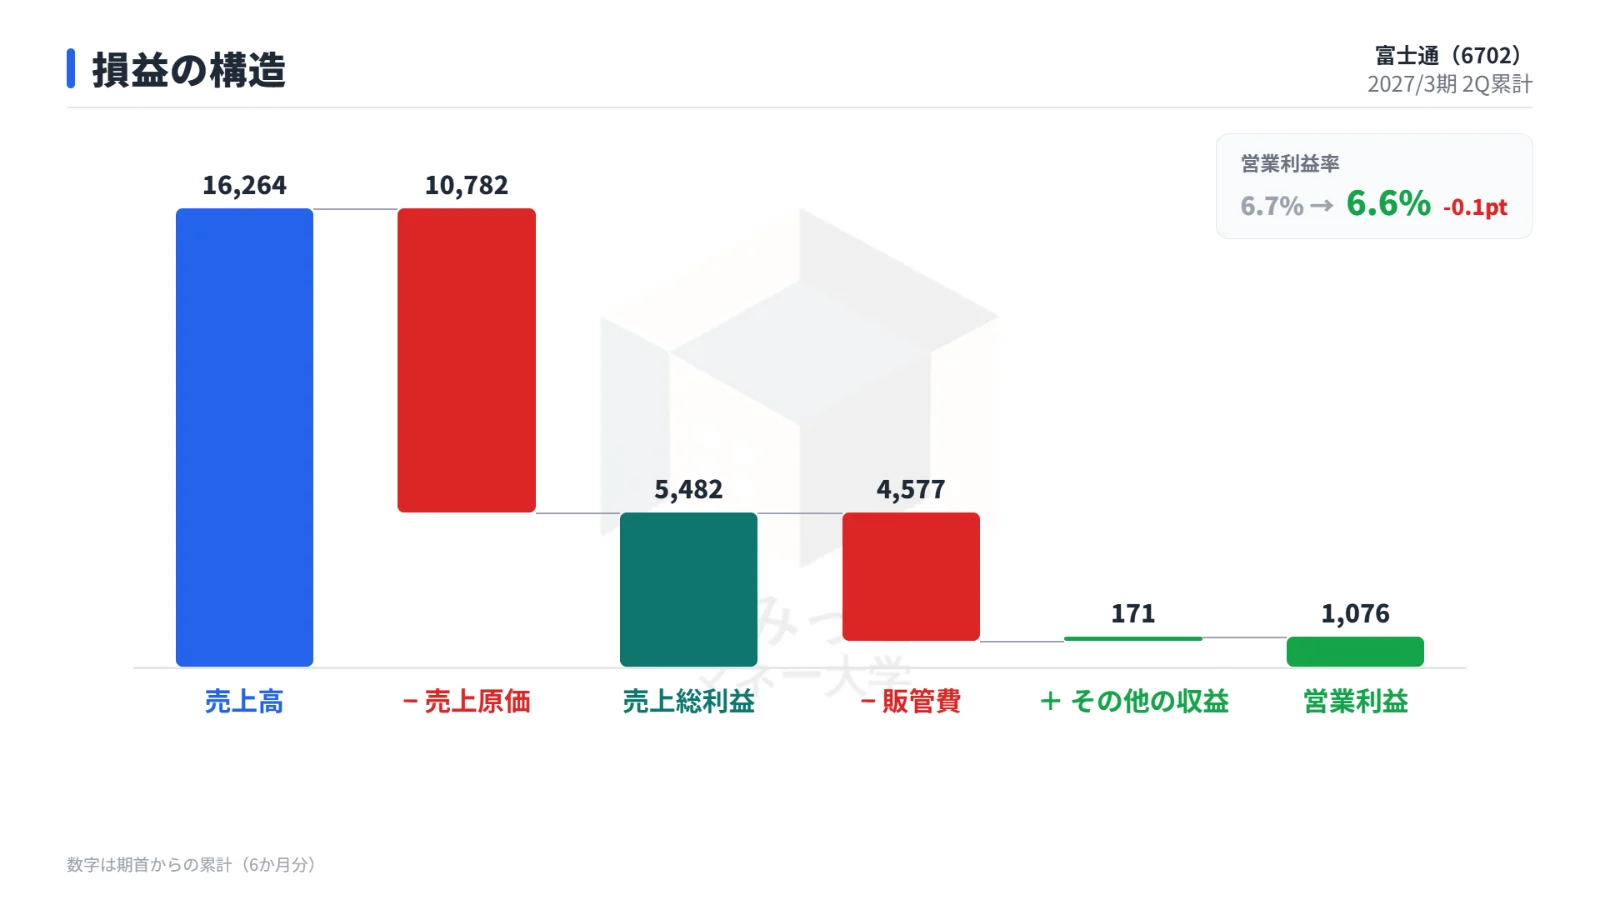
営業利益は前年同期比2.1%増の1,076億円となりましたが、この増益の主因は事業再編や構造改革費用の減少によるものです。
本業の収益実態を示す調整後営業利益は、前年同期比で6.1%減少しました。
利益を圧迫した具体的な要因は以下の通りです。
・部材価格の高騰に伴うコスト負担
・パソコンの物量減少による影響
・先端技術分野に対する投資負担の増加
部材高騰やパソコンの数量減に加え、先端技術への先行投資がかさんだことが調整後営業利益の減少要因となりました。
純利益についても前年同期比68.5%減と急減しており、収益性の維持において課題が残る結果となっています。
通期業績予想の進捗状況と下期偏重の計画
第2四半期決算の発表に際し、富士通は通期の連結業績予想および配当予想を据え置きました。
通期予想の数値と前回発表値からの修正率、および第2四半期実績に基づく進捗率は下表の通りです。
| 項目 | 前回予想 | 今回予想 | 修正率 | 進捗率 |
|---|---|---|---|---|
| 売上収益 | 3兆5,100億円 | 3兆5,100億円 | 0.0% | 46.3% |
| 営業利益 | 4,150億円 | 4,150億円 | 0.0% | 25.9% |
| 純利益 | 3,100億円 | 3,100億円 | 0.0% | 26.6% |
| 年間配当 | 55円 | 55円 | 0.0% | - |
通期業績予想および配当予想の進捗状況
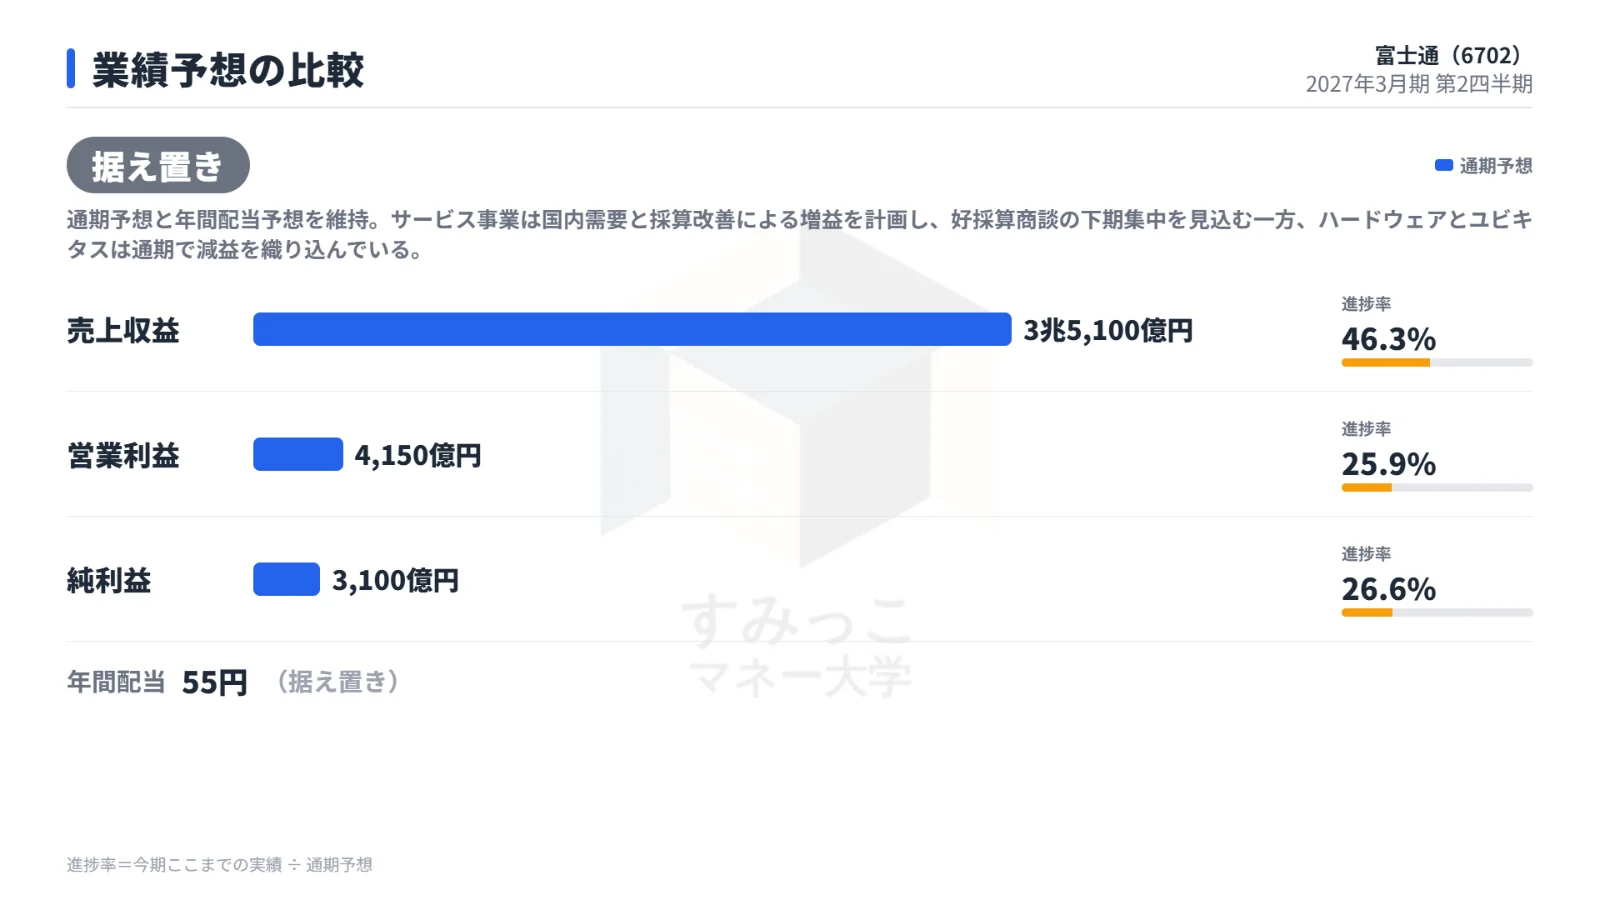
通期計画に対する進捗率は、売上収益が46.3%となっているのに対し、営業利益は25.9%、純利益は26.6%にとどまっています。
通期予想を達成するためには下期に利益が大きく積み上がる必要があり、下期偏重の計画となっています。
通期予想を据え置いた背景として、サービス事業では旺盛な国内需要の獲得と採算改善を背景とした増益を計画しており、好採算な商談の売上計上が下期に集中することを見込んでいます。
その一方で、ハードウェア事業およびユビキタス事業に関しては、通期で減益となる見通しを織り込んでいます。
決算発表直後の株価推移と市場の反応
決算発表を受けて、市場では利益進捗の遅れなどを嫌気した売りが先行しました。
決算発表日である2026年10月29日時点の株価および夜間PTS取引の動向は下表の通りです。
| 項目 | 株価水準 | 前日比・騰落率 |
|---|---|---|
| 決算前終値(10月29日通常取引) | 4,322円 | - |
| 決算後株価(10月29日PTS 21:13) | 3,800.4円 | -12.07% |
決算発表前後の株価推移
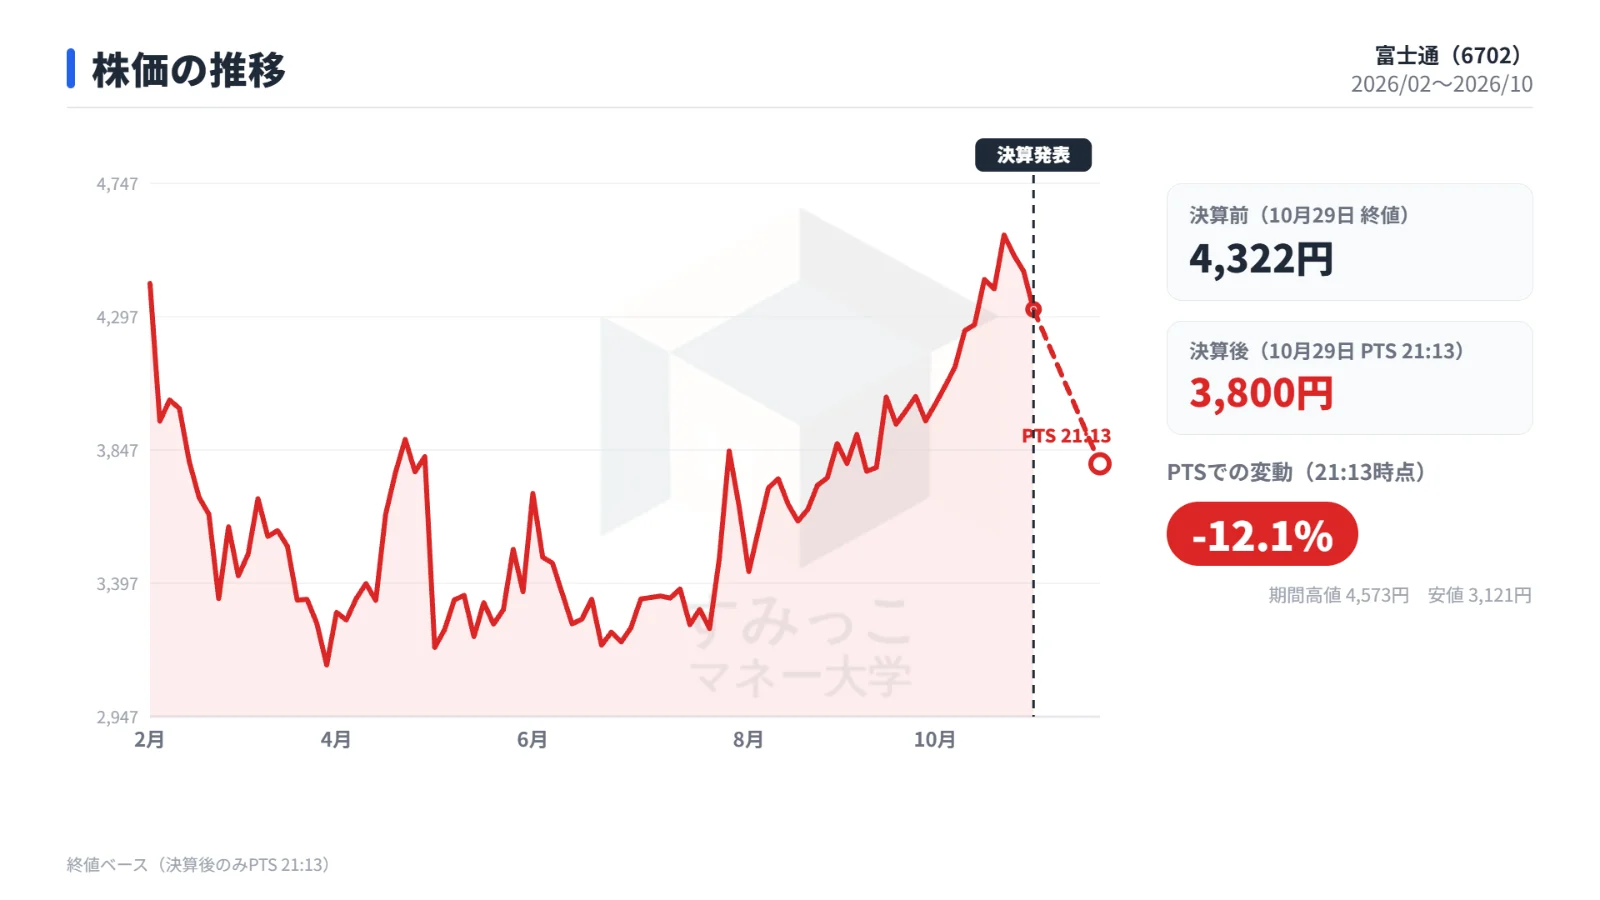
富士通の株価は、2026年7月下旬の3,300円前後から秋口にかけて上昇トレンドを描き、10月22日には4,629円の高値を記録していました。
決算発表直前となる10月28日の終値は4,450円、29日の終値は4,322円となっていましたが、決算開示後の夜間PTS取引では3,800.4円まで売られ、下落率は12.07%に達しました。
売上収益は市場予想を上回ったものの、営業利益と純利益が未達となったことや、調整後営業利益が6.1%減益となったこと、さらに通期営業利益の進捗率が25.9%にとどまる中で通期予想が据え置かれたことなどが市場の慎重な反応につながった形です。
なお、足元のバリュエーション指標は、予想PERが23.7倍、PBRが3.7倍、配当利回りが1.27%となっています。
今後の焦点となる事業環境と注視点
下期偏重となっている通期計画の実現性を見極めるにあたり、確認すべき事業動向は主に2点あります。
ひとつ目の焦点は、国内サービス事業における商談の進捗と採算性の改善動向です。
会社計画では下期に好採算商談の売上計上が見込まれているため、国内サービス事業の受注残高の推移や、それらの商談が計画通り売上に転換されているかを確認することが不可欠です。
また、生成AIなどのAI活用による開発効率化や採算改善がどの程度業績に寄与するかも注視されます。
ふたつ目の焦点は、ハードウェア分野におけるコスト管理とキャッシュ・フローの推移です。
利益の下押し要因となった部材高騰への対応や、保有している戦略在庫の消化進捗を見極める必要があります。
さらに、先端技術への投資負担がどの程度発生し続けるか、そして本業の現金創出力を示す営業キャッシュ・フローがどのように推移するかについても確認が必要です。
決算のまとめ
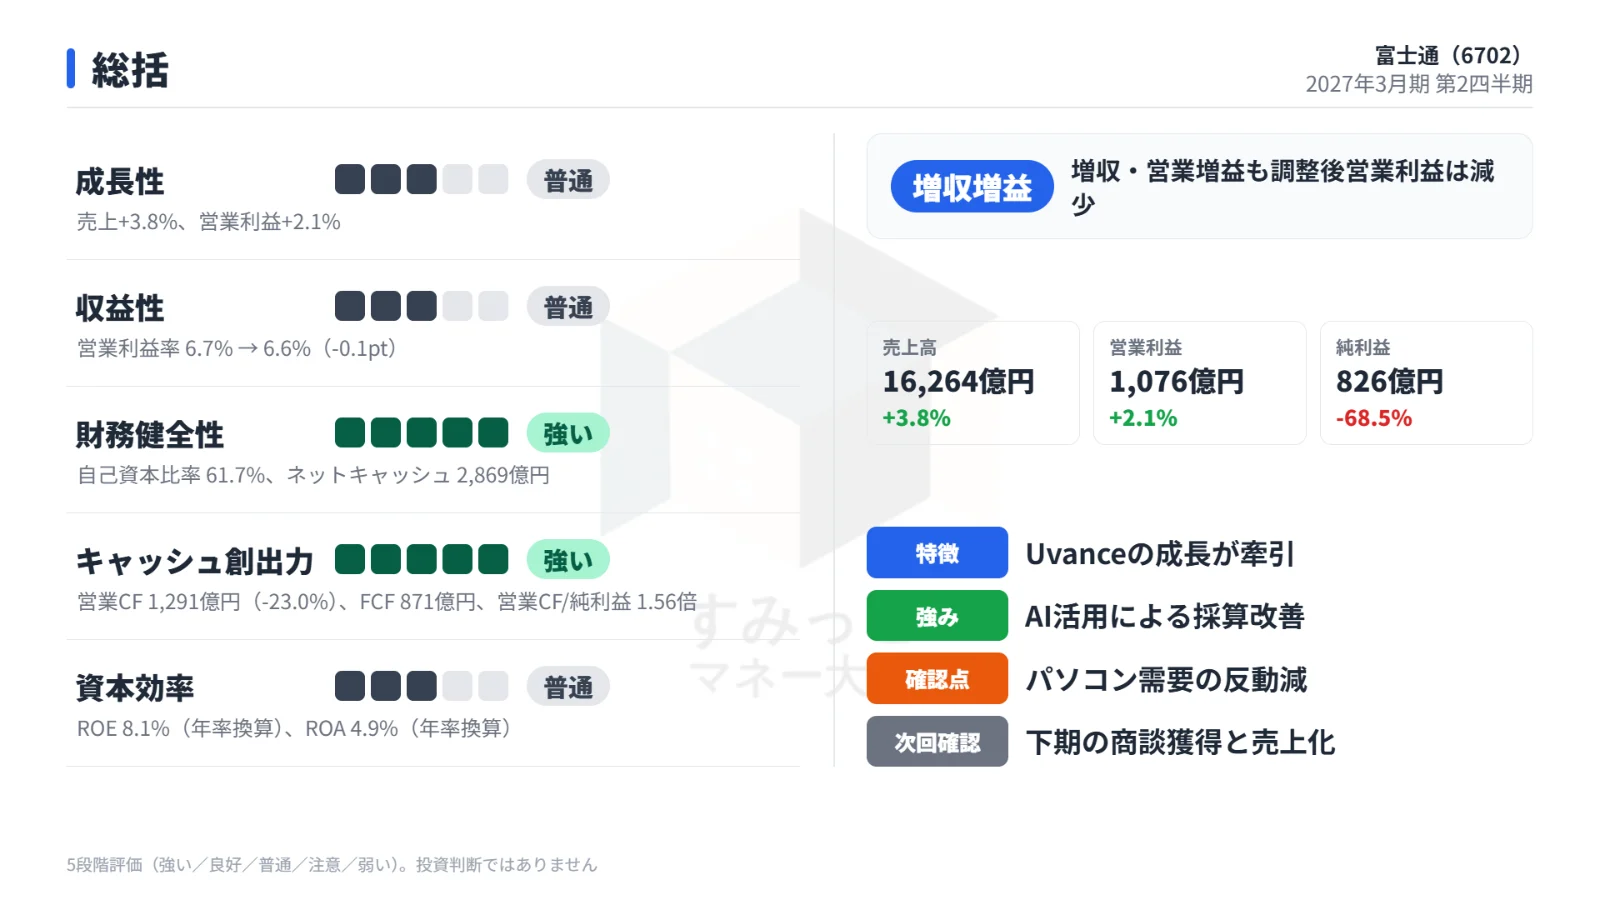
富士通の2027年3月期第2四半期決算は、Uvanceを中心とするサービスソリューションの成長により売上収益が1兆6,263億円と市場予想を上回った一方、部材高騰や先端技術への投資増により調整後営業利益は6.1%減益となり、営業利益(1,076億円)および純利益(826億円)は市場予想を下回りました。
通期の業績予想および配当予想は据え置かれたものの、営業利益の進捗率は25.9%と低水準であり、下期の好採算商談の計上に強く依存する計画となっています。
決算発表後の夜間取引では株価が12.07%下落するなど、利益進捗に対する市場の慎重な姿勢が表れました。
今後は、国内サービス事業の受注残高の売上化やAI活用による採算改善の進展、そしてハードウェアにおける部材コストの抑制と戦略在庫の消化が計画通りに進むかどうかが焦点となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事