【アマゾン・ドット・コム(AMZN)】決算後に時間外で株価下落、大幅営業増益の一方で意識された論点と今後の焦点
この記事の要点
- 第3四半期は営業利益が前年同期比61%増となり過去最高の利益率を記録しました。
- AWSが39%増収と牽引した一方プライムデー時期移行で売上高は市場予想未達でした。
- AI投資に伴う巨額の資金流出やEPS未達が意識され時間外で株価は7%超下落しました。
アマゾン・ドット・コムの2026年12月期第3四半期決算について、主要な業績数値や市場予想との比較を分かりやすく整理します。
クラウド事業の高成長や過去最高の営業利益率を達成した背景に加え、時間外取引で株価が下落した要因や今後の注目ポイントを詳しく解説します。
目次(8項目)
第3四半期業績の全体像と市場予想との対比
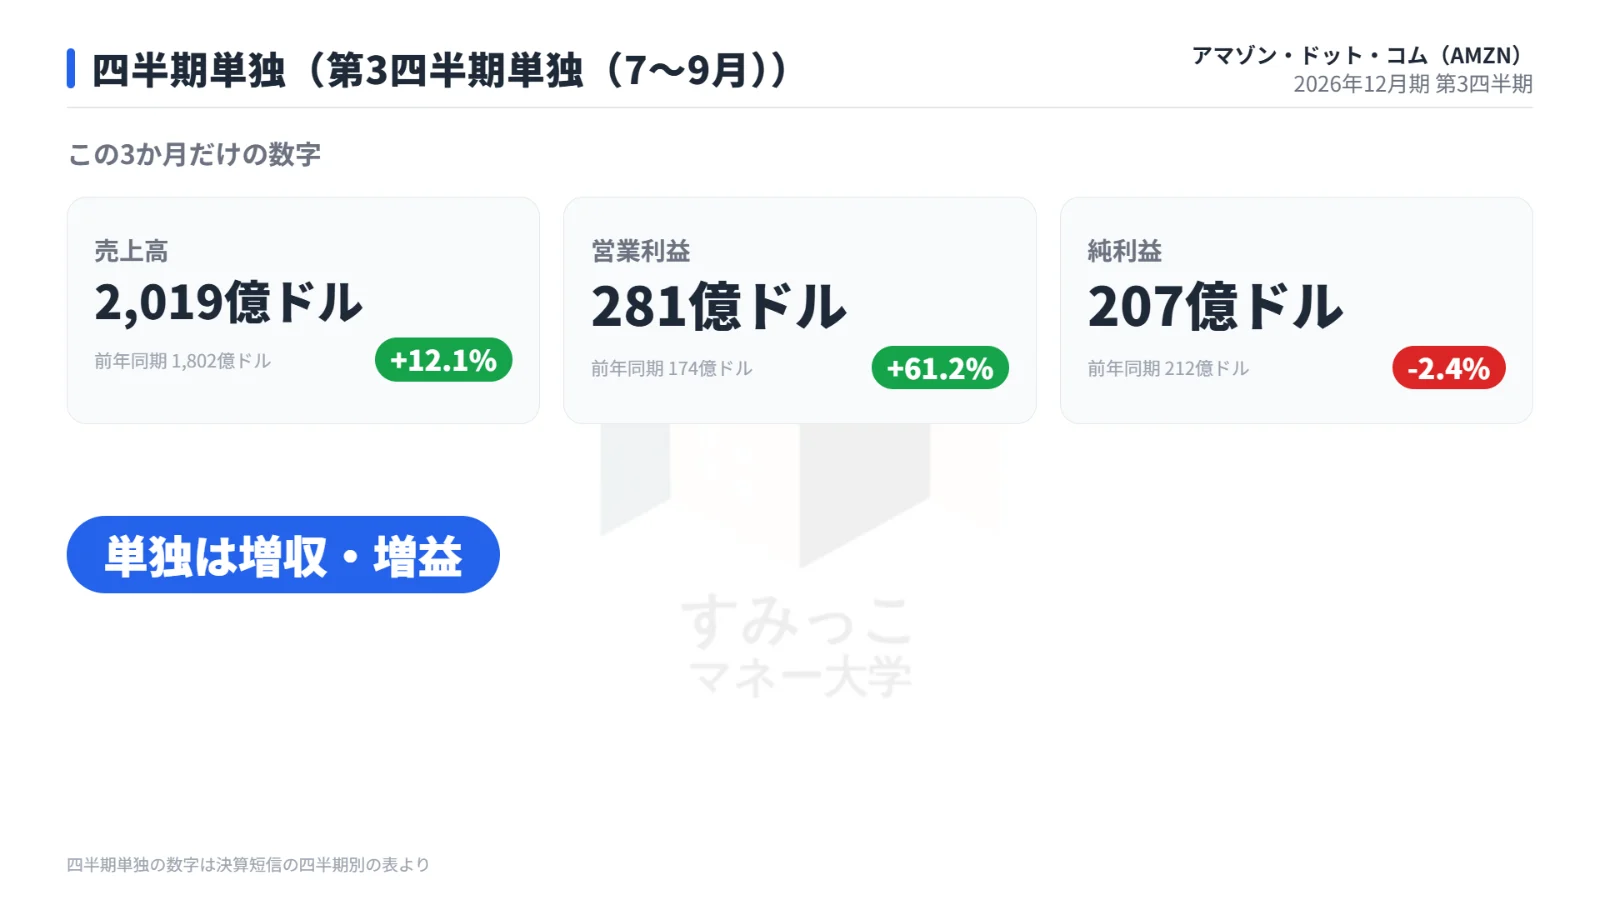
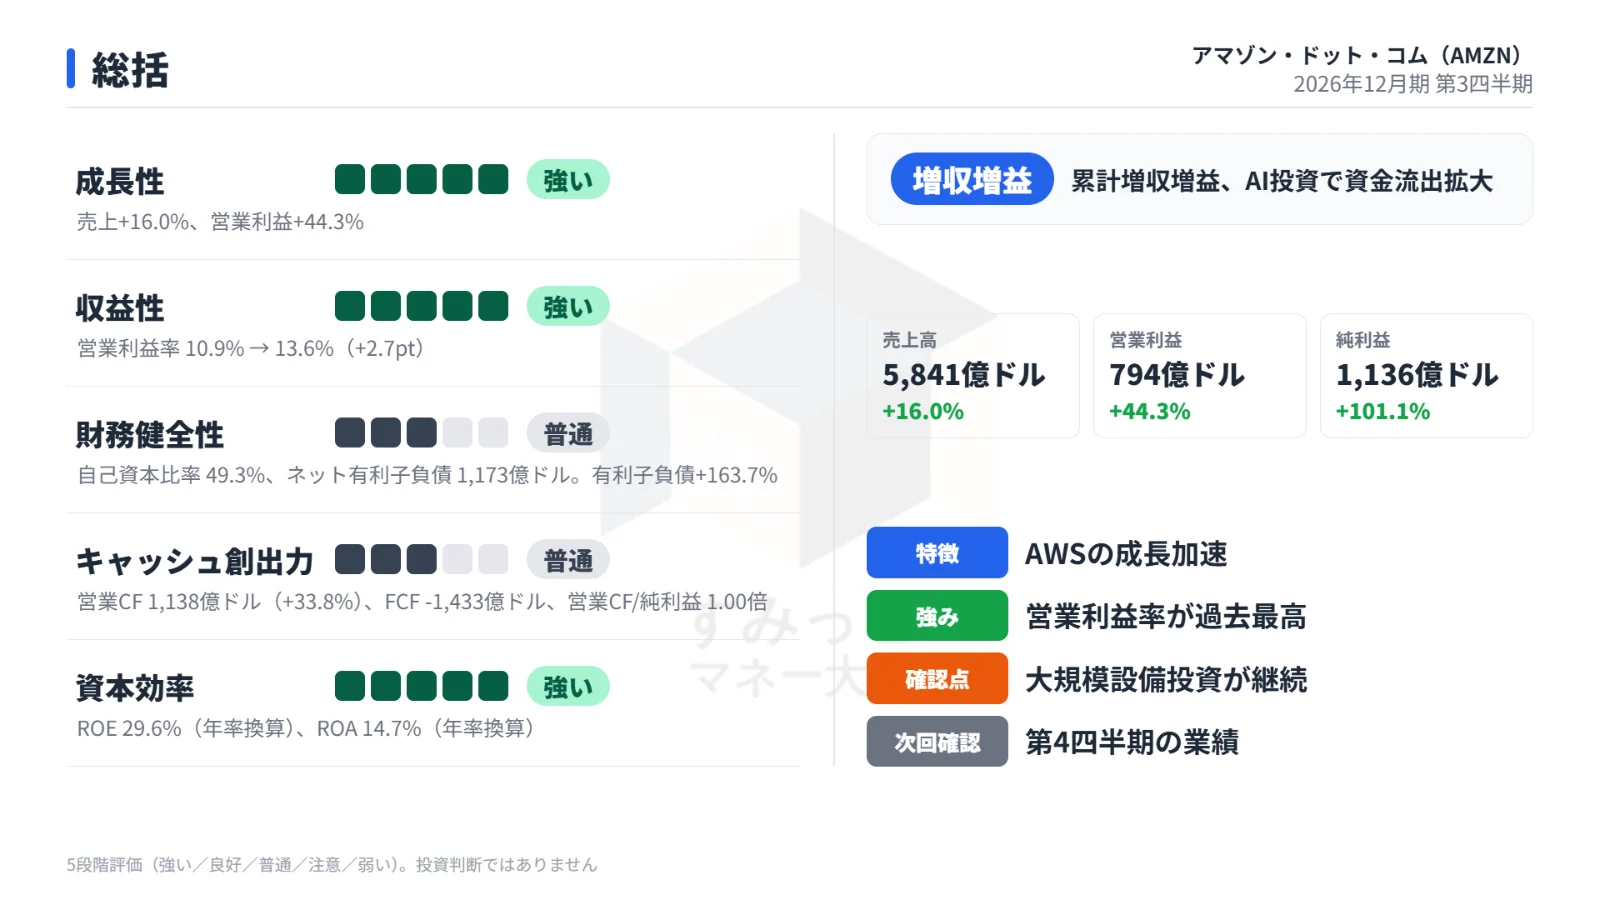
アマゾン・ドット・コムが発表した2026年12月期第3四半期(7〜9月)の業績は、売上高が前年同期比で増収を維持し、本業の収益力を示す営業利益が前年同期から大幅に拡大しました。
次の表は、2026年第3四半期単独の業績実績と事前市場予想(FactSetコンセンサス)を比較したものです。
| 項目 | 2026年第3四半期実績 | 前年同期比 | 市場予想 | 予想比判定 |
|---|---|---|---|---|
| 売上高 | 2,019億4,400万ドル | +12% | 2,022億ドル | 未達 |
| 営業利益 | 280億7,600万ドル | +61% | 262億ドル | クリア |
| 純利益 | 206億8,500万ドル | -2% | - | - |
| EPS | 1.89ドル | - | 1.97ドル | 未達 |
売上高は前年同期比で12%の増収となりましたが、市場予想の2,022億ドルにはわずかに届きませんでした。
一方、営業利益は前年同期比61%の大幅増益を記録し、市場予想の262億ドルを大きく上回る好結果となりました。
純利益は前年同期比2%減となり、EPS(1株当たり純利益)は市場予想の1.97ドルを下回る1.89ドルにとどまる結果となっています。
売上高の伸びと成長率を左右した要因
売上高が2,019億4,400万ドルに達した背景には、クラウド事業であるAWS(アマゾン・ウェブ・サービス)の好調な伸びがあります。
一方で、四半期の売上成長率にはイベント時期の変更による下押し圧力が生じました。
主な要因は以下の通りです。
・AWS売上高が前年同期比39%増と全体の成長を牽引
・主要国における大型セール「プライムデー」が前年の第3四半期から第2四半期へ移行
・セール開催時期の移行により全社増収率が約4ポイント押し下げられる影響が発生
クラウドサービスへの需要が旺盛で高い成長を見せたものの、前年は第3四半期に寄与していたプライムデーが第2四半期に移ったことで、表面上の増収率が抑制されました。
この特殊要因がなければ、全社の売上高はさらに高い伸びを示していた計算になります。
セグメント別の収益性と営業利益急拡大の背景
今回の決算で最も強い数字を示したのが営業利益です。
営業利益は前年同期比61%増の280億7,600万ドルに急拡大し、全社営業利益率は13.9%と過去最高を記録しました。
次の表は、今回の業績を牽引した主要セグメントの営業利益実績です。
| セグメント | 営業利益 | 営業利益率/動向 |
|---|---|---|
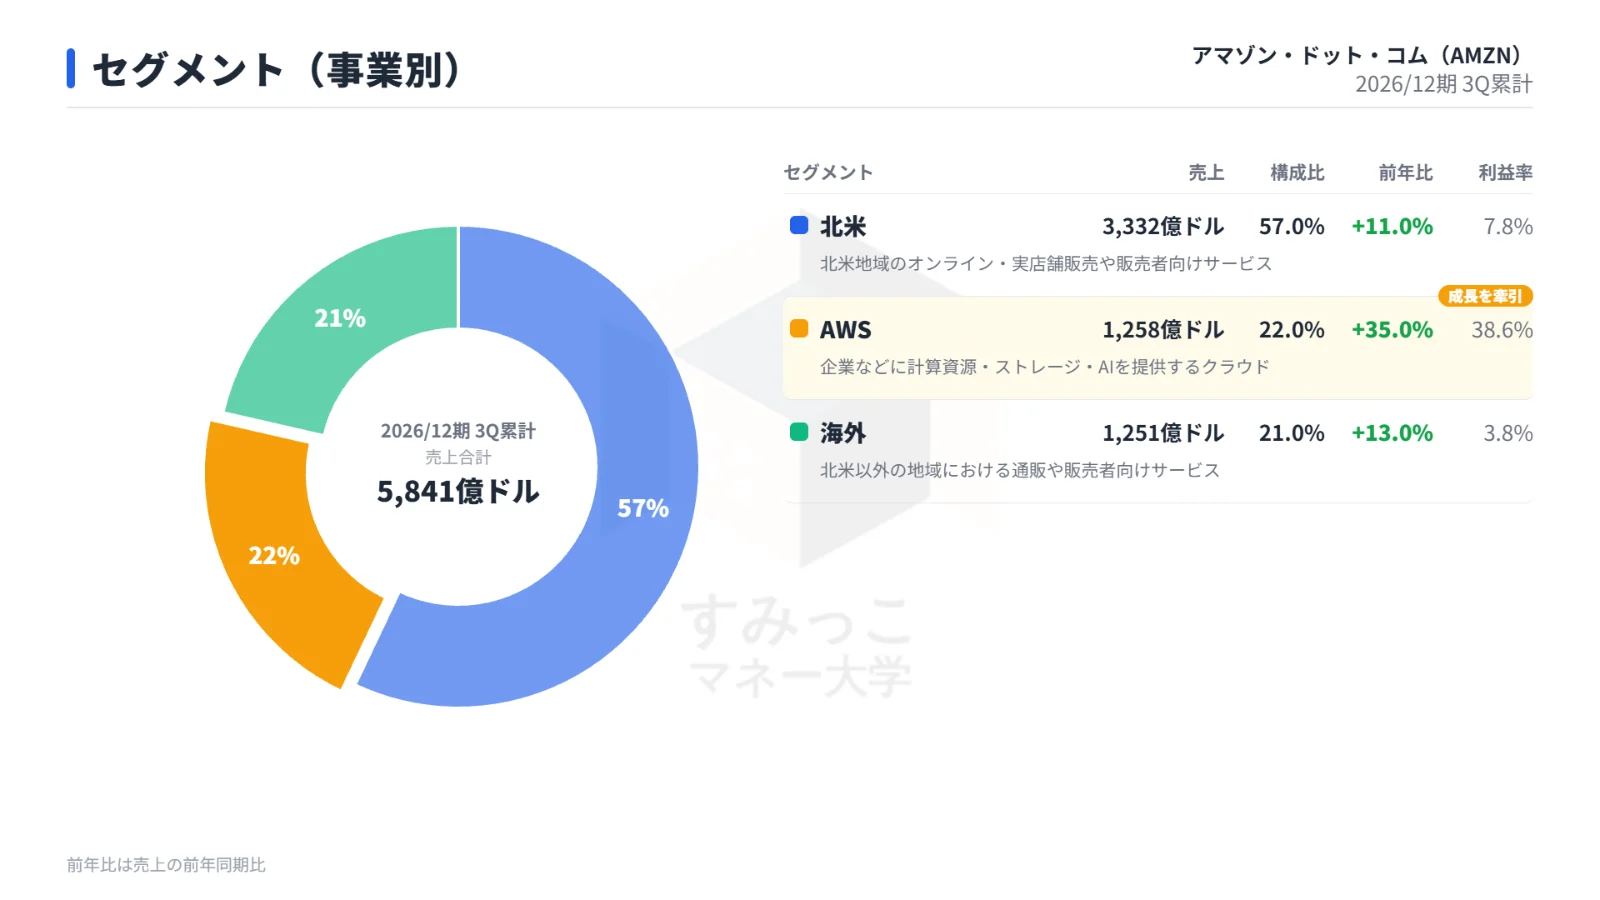
| AWS(クラウド) | 177億7,300万ドル | 38.7% |
| 北米事業 | 87億2,300万ドル | 増益 |
収益拡大の主軸となったのはAWSであり、営業利益は177億7,300万ドル、セグメント営業利益率は38.7%という高水準に達しました。
また、北米事業の営業利益も87億2,300万ドルへと増加しています。
小売事業全般においても、品揃えの強化と配送速度の改善が進められた結果、効率化に伴い利益率の改善が達成されました。
投資拡大に伴うキャッシュフローと財務状況
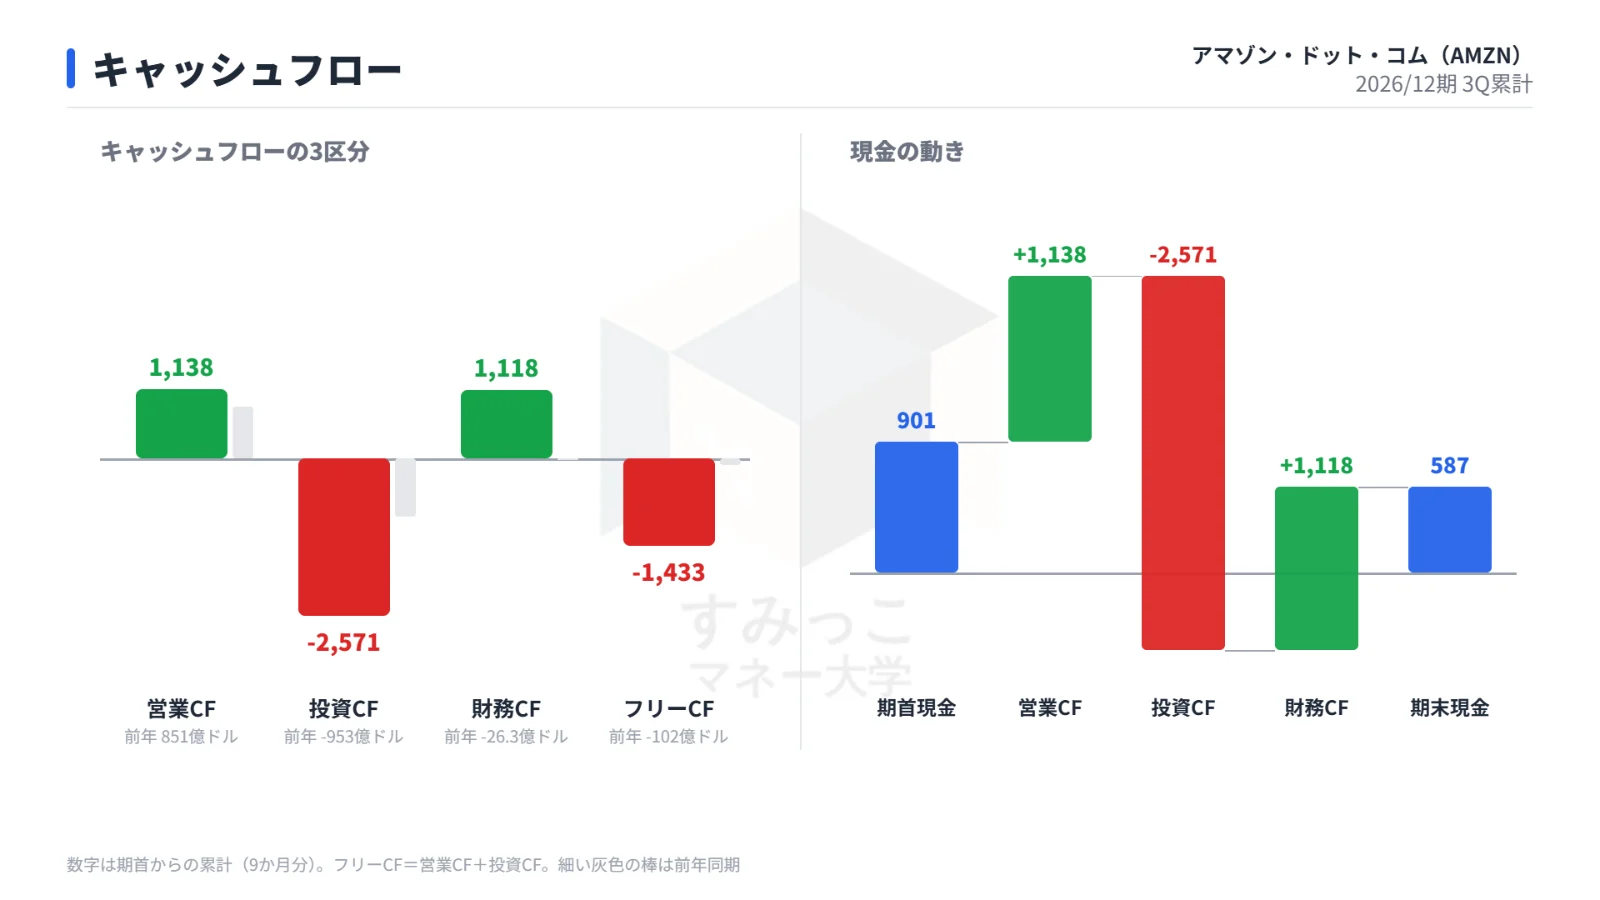
営業段階での利益率が過去最高を更新する一方で、キャッシュフローの状況には積極的な設備投資の影響が色濃く反映されています。
AI(人工知能)関連を中心としたインフラ拡張への投資が急速に拡大しており、直近12か月のフリーキャッシュフローは423億5,700万ドルの流出となりました。
事業活動から得られる資金を超える規模で投資が実行されており、先行投資に伴う資金負担の大きさが示されています。
なお、アマゾン・ドット・コムの基本指標は、時価総額が2兆6,356億ドル、実績PERが19.7倍、PBRが4.3倍となっています。
第4四半期の業績予想と年間設備投資計画
会社側は、年末商戦を迎える2026年第4四半期単独の業績予想および通期の設備投資計画を発表しています。
次の表は、公表された第4四半期単独の会社予想レンジをまとめたものです。
| 項目 | 第4四半期会社予想レンジ |
|---|---|
| 売上高 | 2,400億〜2,470億ドル |
| 営業利益 | 285億〜335億ドル |
第4四半期の売上高成長率は、為替動向によって約0.6ポイント押し下げられる見通しです。
一方で、広告売上高については前年同期比10%台後半の力強い成長を見込んでいます。
また、AIインフラの拡張等を背景とした2026年通期の現金設備投資計画については、従来通り約2,200億ドルを予定通り投入する方針を維持しています。
決算発表後の株価反応と推移
決算発表を受けて、時間外取引では売りが優勢となりました。
次の表は、決算発表前後の株価変動を示したものです。
| タイミング | 株価 | 騰落率 |
|---|---|---|
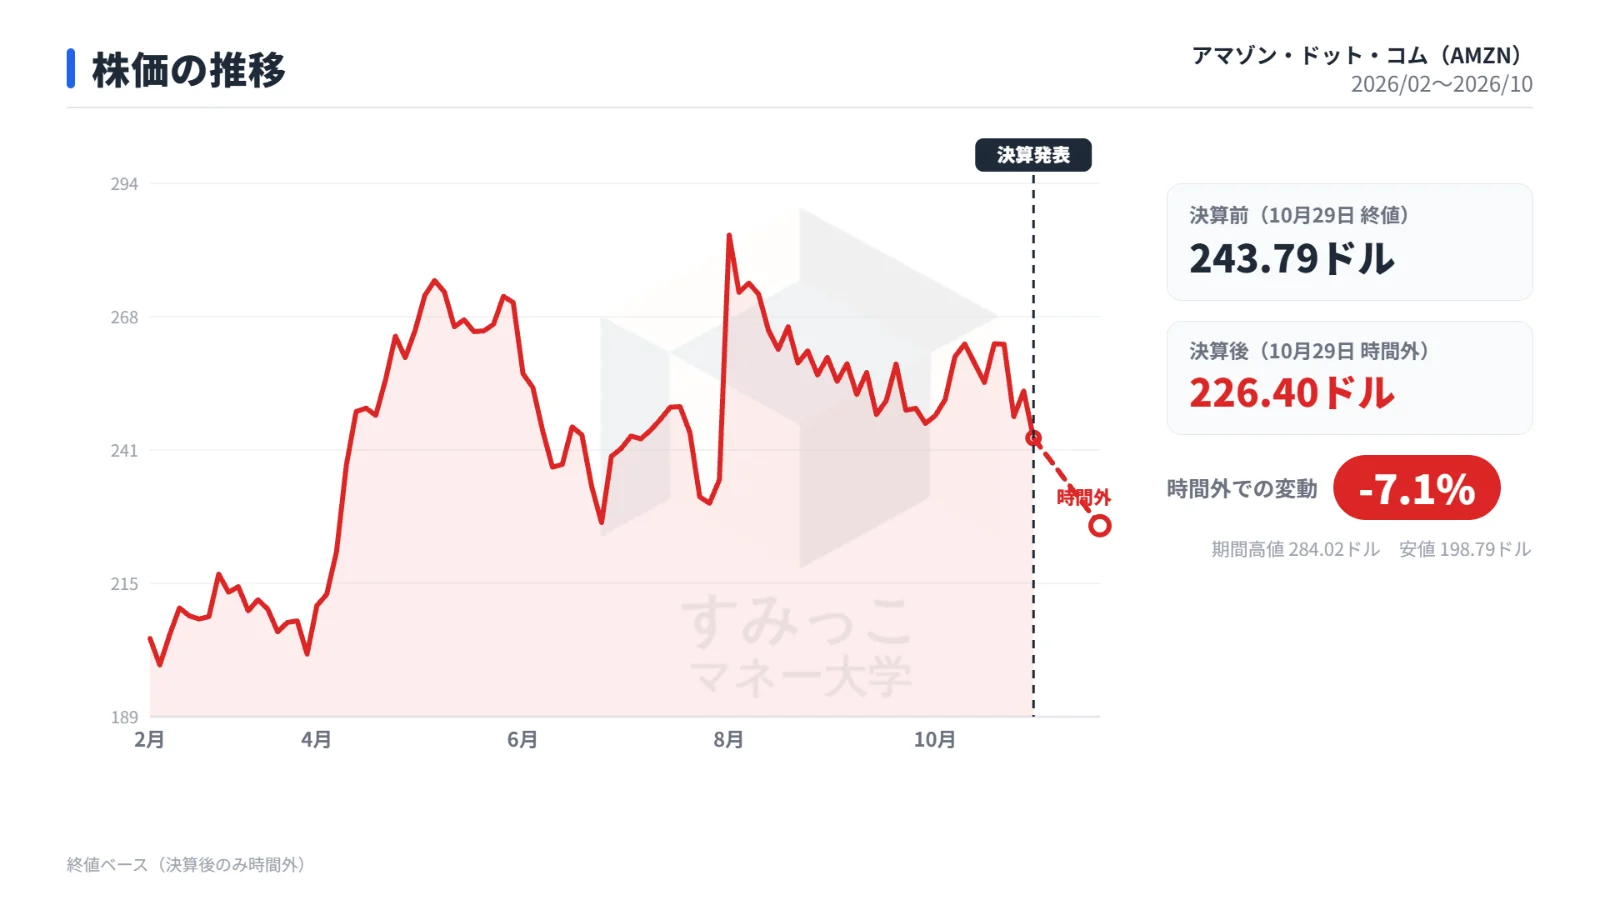
| 10月29日 終値(決算前) | 243.79ドル | - |
| 10月29日 時間外(決算後) | 226.40ドル | -7.13% |
時間外取引で株価は7.13%の下落となりました。
売上高が市場予想にわずかに届かず、EPSが市場予想の1.97ドルに対して1.89ドルと下回ったことが嫌気されました。
さらに、営業利益率が過去最高の13.9%を達成した一方で、AI関連投資に伴う直近12か月のフリーキャッシュフロー流出額が423億5,700万ドルに達したことが、市場で重荷として意識されました。
これまでの株価推移を振り返ると、8月上旬には一時287ドル台まで買われていたものの、その後は軟調な展開となり、10月29日の通常取引終値は243.79ドルとなっていました。
決算発表後は時間外で226.40ドルまで一段安となっています。
今後の注目点
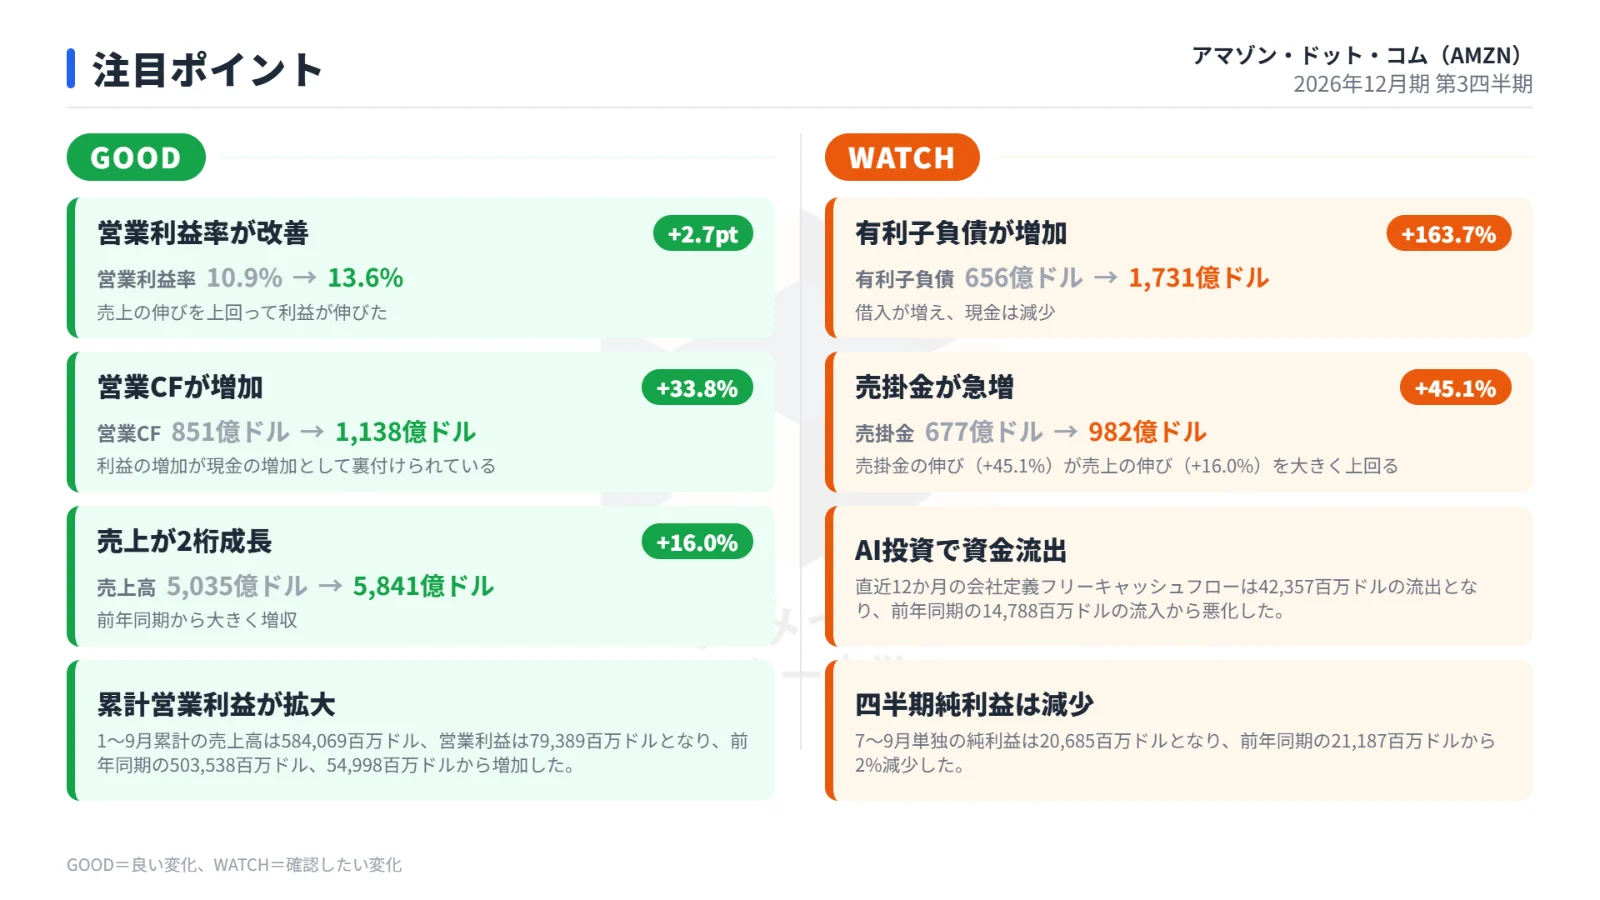
今後の推移を見極めるにあたって、注視すべきポイントは以下の通りです。
・AWSの成長持続力
第3四半期に売上高成長率39%、営業利益率38.7%を達成したAWSについて、経営陣が想定する2027年・2028年の40%超成長が具現化するかどうかが最大の焦点です。
・第4四半期の広告事業
会社予想として掲げられた前年同期比10%台後半の広告成長率が達成されるかどうかが注目されます。
・巨額の設備投資とキャッシュフロー
年間約2,200億ドルに達する現金設備投資が続く中で、資金流出の推移がどのように推移していくかが重要な確認事項となります。
まとめ
アマゾン・ドット・コムの2026年12月期第3四半期決算は、営業利益が前年同期比61%増の280億7,600万ドルに拡大し、営業利益率は過去最高となる13.9%を達成しました。
AWSが売上高39%増と高成長を維持し、北米事業や小売事業の収益改善も確認されています。
しかしながら、プライムデーの時期移行に伴う売上高の市場予想未達や、EPSの予想下振れ、さらにAI関連投資の拡大に伴う423億5,700万ドルのフリーキャッシュフロー流出が意識され、決算後の時間外取引で株価は7.13%下落しました。
今後は、AWSにおける中期的な40%超成長の実現性、第4四半期の広告成長の行方、そして年間約2,200億ドルの設備投資がもたらすキャッシュフローへの影響が注視されます。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事