【NEC(6701)】決算発表後にPTS株価が下落した背景と通期予想上方修正後の焦点
この記事の要点
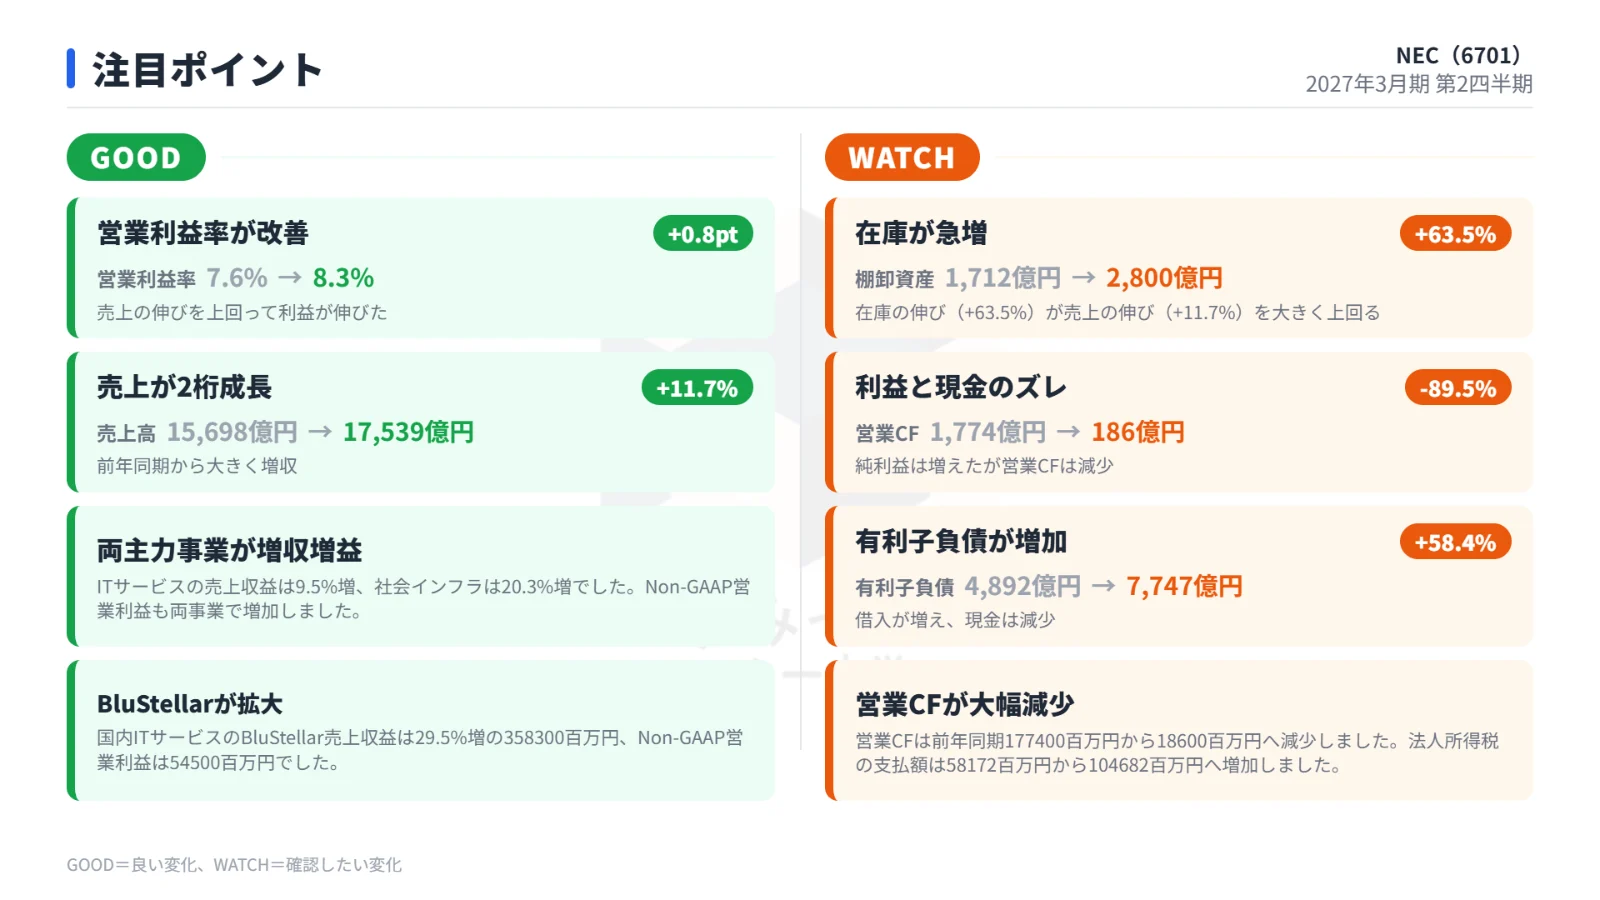
- 第2四半期はCSG新規連結や防衛等の伸長により大幅な増収増益となりました。
- 通期業績予想を上方修正したものの買収影響でフリーCF予想はマイナスへ転換しました。
- 決算後のPTS株価は下落しており今後は収益性改善と買収効果の定着が焦点となります。
NECの2027年3月期第2四半期決算では、主要事業の伸びや海外企業の新規連結により大幅な増収増益を達成しました。
さらに通期の業績予想も上方修正されましたが、発表後のPTS市場では株価が下落する動きが確認されました。
この記事では、今回の決算実績と増益の背景、通期予想の修正内容、市場の反応、そして今後の注目ポイントを分かりやすく解説します。
第2四半期実績と大幅増益を支えた主な要因
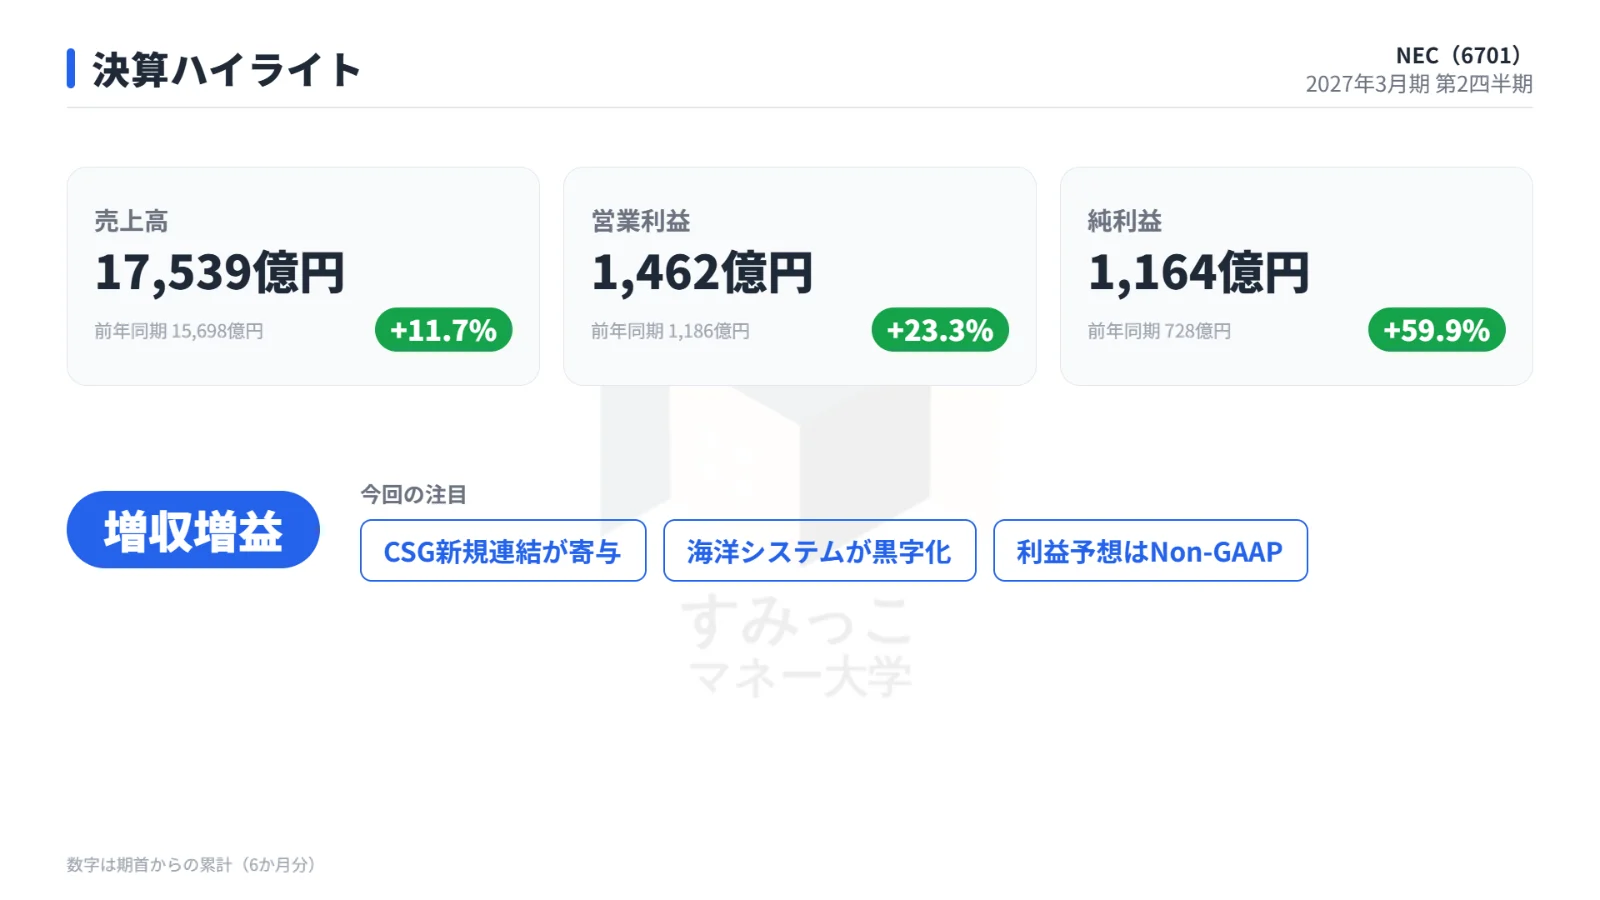
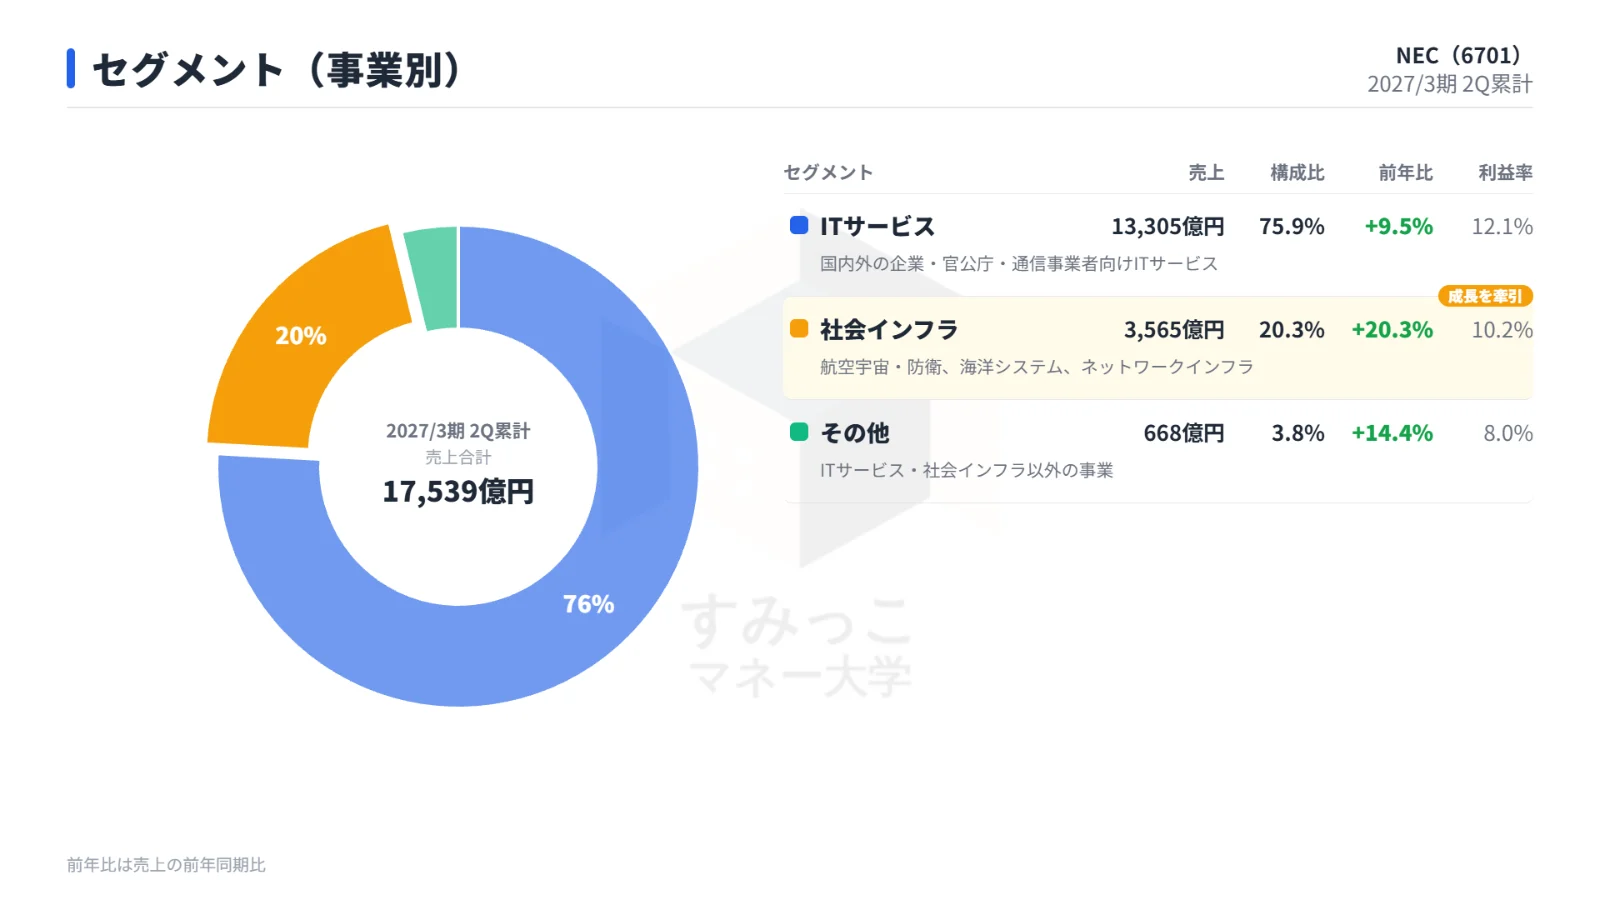
NECが発表した2027年3月期第2四半期決算は、前年同期と比較して売上収益・各種利益ともに大きく伸びる結果となりました。
事業別の動きを見ると、企業や官公庁向けにITサービスと通信・防衛システムを展開する同社の強みが発揮されています。
まずITサービス事業では、CSGの新規連結によって海外売上収益が大きく拡大しました。
さらに、国内ITサービスにおいては自社ブランドであるBluStellarの拡大が進み、収益性の改善に寄与しています。
また、社会インフラ事業も力強い推移を見せました。
特に航空宇宙・防衛領域や海洋システム領域が伸び、全体の増収を後押ししました。
海洋システムについては、大幅な増収に加えて前年同期に発生していた一過性費用が剥落したことで、営業損益が大幅に改善し黒字転換を果たしています。
以下の表は、2027年3月期第2四半期における主要な業績実績と前年同期比の比較をまとめたものです。
| 項目 | 当期実績 | 前年同期 | 前年同期比 |
|---|---|---|---|
| 売上収益 | 1兆7,539億円 | 1兆5,698億円 | +11.7% |
| Non-GAAP営業利益 | 1,883億円 | 1,275億円 | +47.7% |
| Non-GAAP純利益 | 1,467億円 | 786億円 | +86.7% |
なお、本業の儲けを示すNon-GAAP営業利益が大幅に増加した一方で、IFRSに基づく営業利益の伸び率は23.3%増にとどまっています。
この差が生じた主な理由は、事業の最適化を進める中で計上された構造改革関連費用などがIFRS営業利益に含まれているためです。
通期業績予想の上場修正と財務見通しの変化
第2四半期までの業績進捗や事業環境の変化を受け、NECは通期の業績予想の上方修正を発表しました。
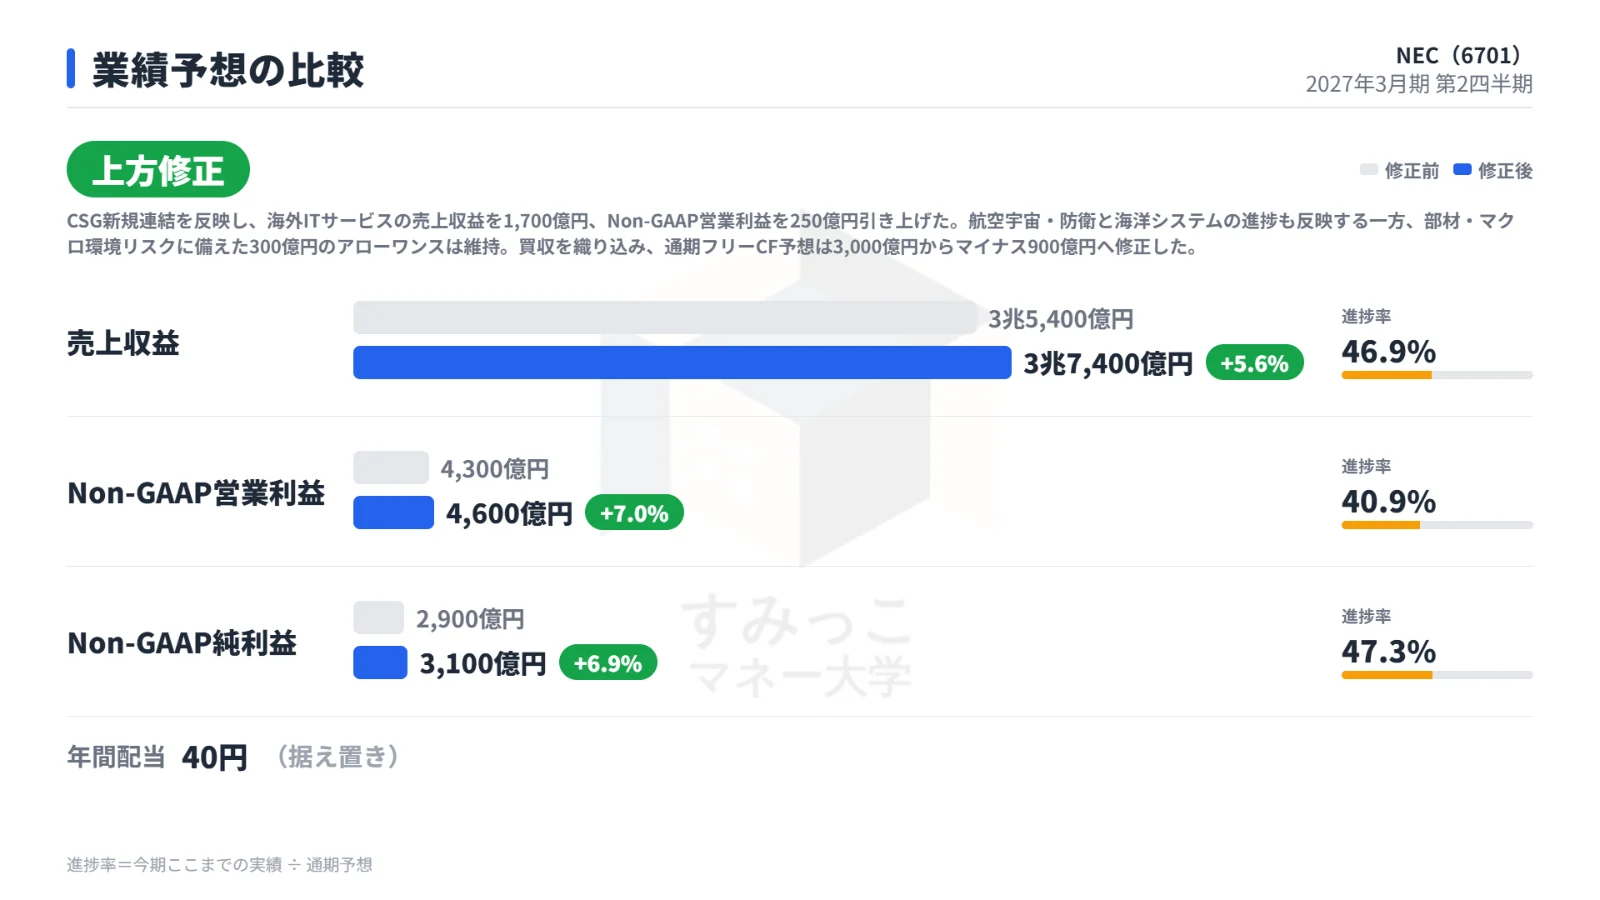
以下の表は、通期の業績予想における修正前の数値と修正後の数値、および修正率と進捗率を比較したものです。
| 項目 | 修正前 | 修正後 | 修正率 | 進捗率 |
|---|---|---|---|---|
| 売上収益 | 3兆5,400億円 | 3兆7,400億円 | +5.6% | 46.9% |
| Non-GAAP営業利益 | 4,300億円 | 4,600億円 | +7.0% | 40.9% |
| Non-GAAP純利益 | 2,900億円 | 3,100億円 | +6.9% | 47.3% |
| 年間配当予想 | 40円 | 40円 | 0.0% | - |
今回の情報修正の背景には、CSGの新規連結が大きく影響しています。
CSGの連結に伴い、海外ITサービスの通期売上収益を1,700億円、Non-GAAP営業利益を250億円それぞれ上乗せしました。
あわせて、航空宇宙・防衛や海洋システムの順調な進捗も織り込まれています。
一方で、部材調達やマクロ経済環境のリスクに備えるための300億円のアローワンスは従来の計画通り維持されています。
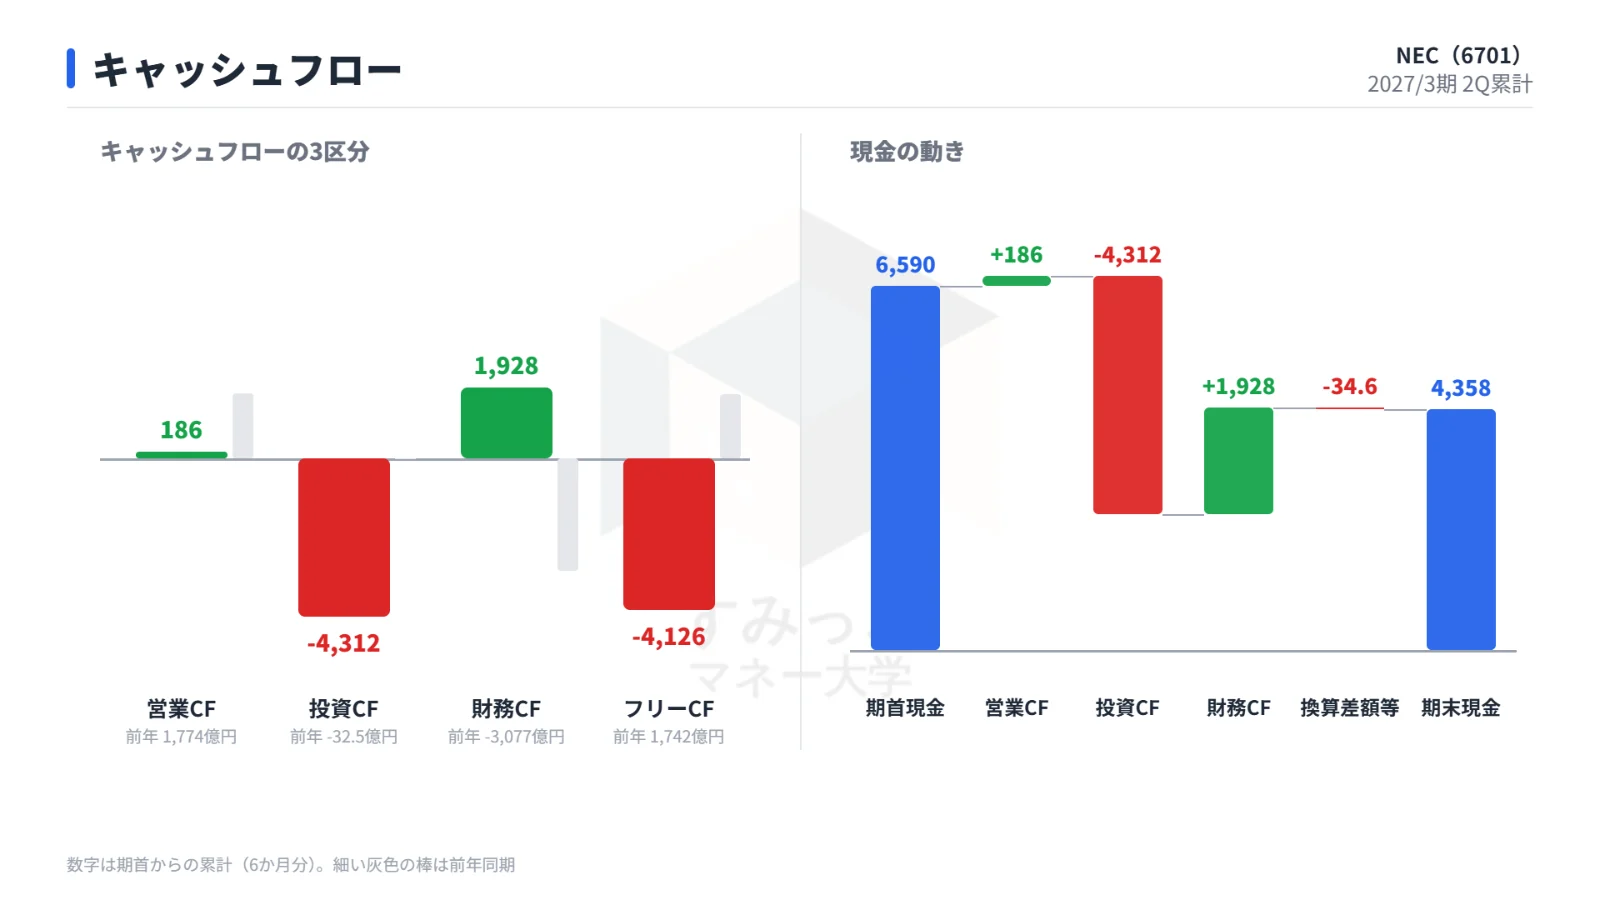
また、買収に伴う資金支出などを反映した結果、通期のフリーキャッシュフロー予想は従来の3,000億円からマイナス900億円へと大きく引き下げられました。
決算発表後の株価反応と市場の評価
業績の上方修正が行われたものの、決算発表後の株式市場では慎重な見方が広がりました。
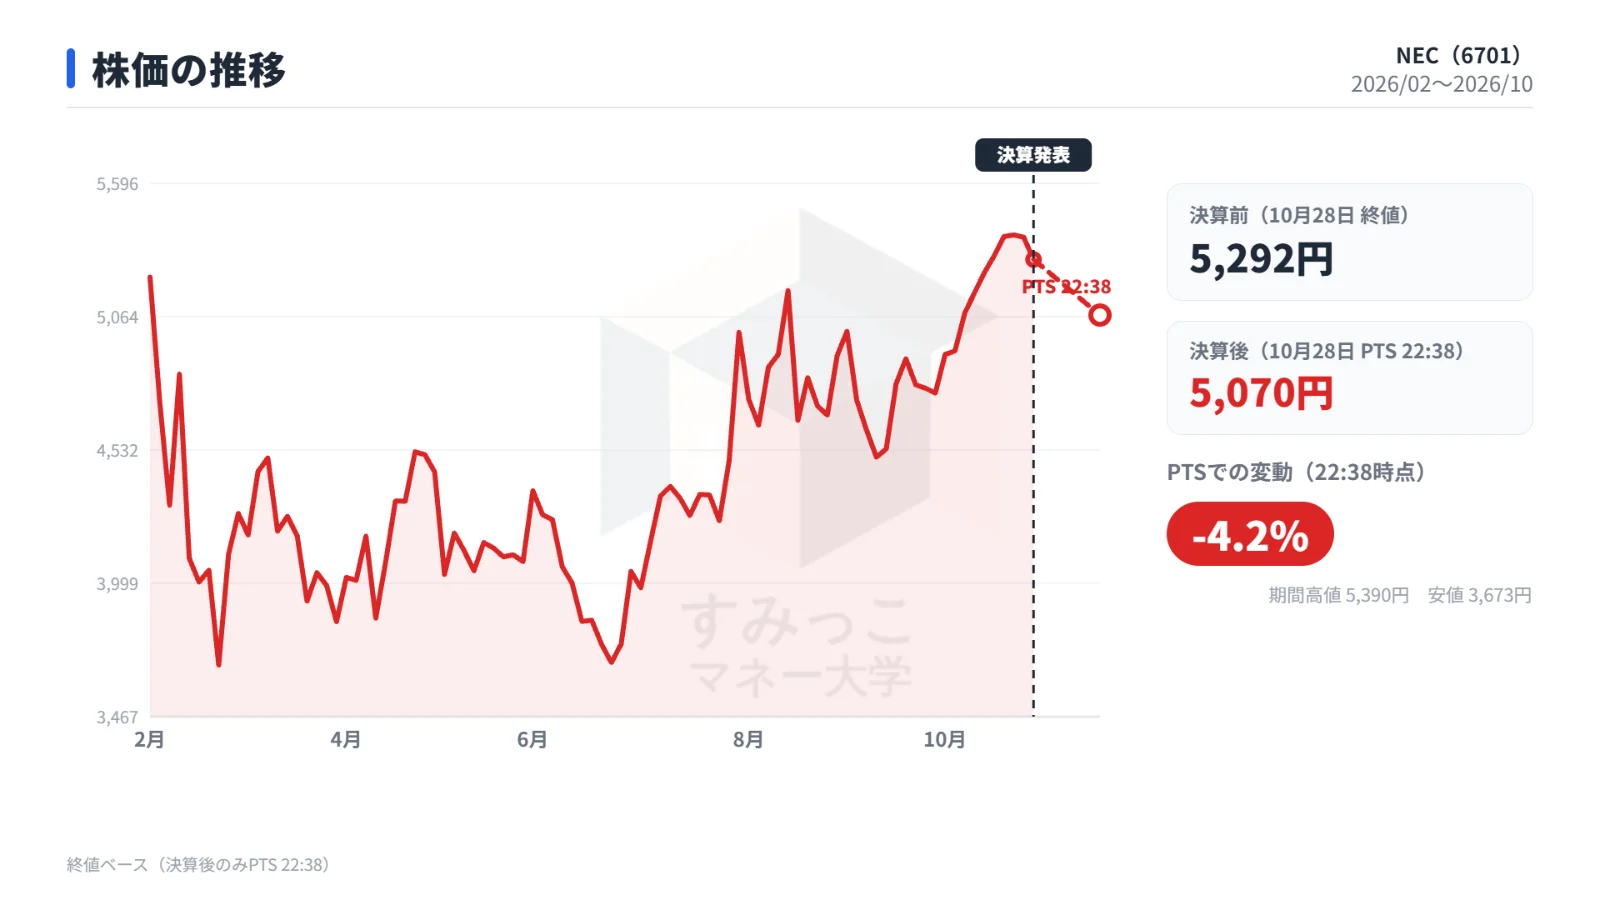
決算発表日である2026年10月28日の終値は5,292円でしたが、同日夜間のPTS(私設取引システム)市場では22:38時点で5,070.1円となり、4.19%の下落を記録しています。
株価が下落に転じた背景として、市場予想との乖離が挙げられます。
今期の税引前利益の実績は1,422億円となり、分析レポートに記載されたIFISコンセンサス予想の1,470億円を約3.3%下回る結果となりました。
市場が期待していた利益水準に届かなかったことが、売りに繋がったと考えられます。
また、決算資料からは構造改革関連費用の発生や、買収影響によるフリーキャッシュフローの悪化が読み取れます。
今後の成長を見極めるための注目ポイント
今後のNECの業績や企業価値の動向を把握する上で、注目すべきポイントは大きく分けて2点あります。
第一に、国内ITサービス事業における成長の質です。
柱であるBluStellarの拡大が国内ITサービス全体の持続的な成長に寄与するかどうか、そして一時的な売上計上にとどまらず実質受注増や収益性の改善が今後も継続するかが、成長の持続性を見極める目安となります。
第二に、M&A後の事業統合と財務健全性の推移です。
CSG買収後の収益貢献と資金回収が順調に進むか、そして海洋システムでの黒字が定着するかが、今後の企業価値を左右する要因となります。
併せて、構造改革費用の推移や有利子負債の動向も、財務健全性を左右する要因となります。
まとめ
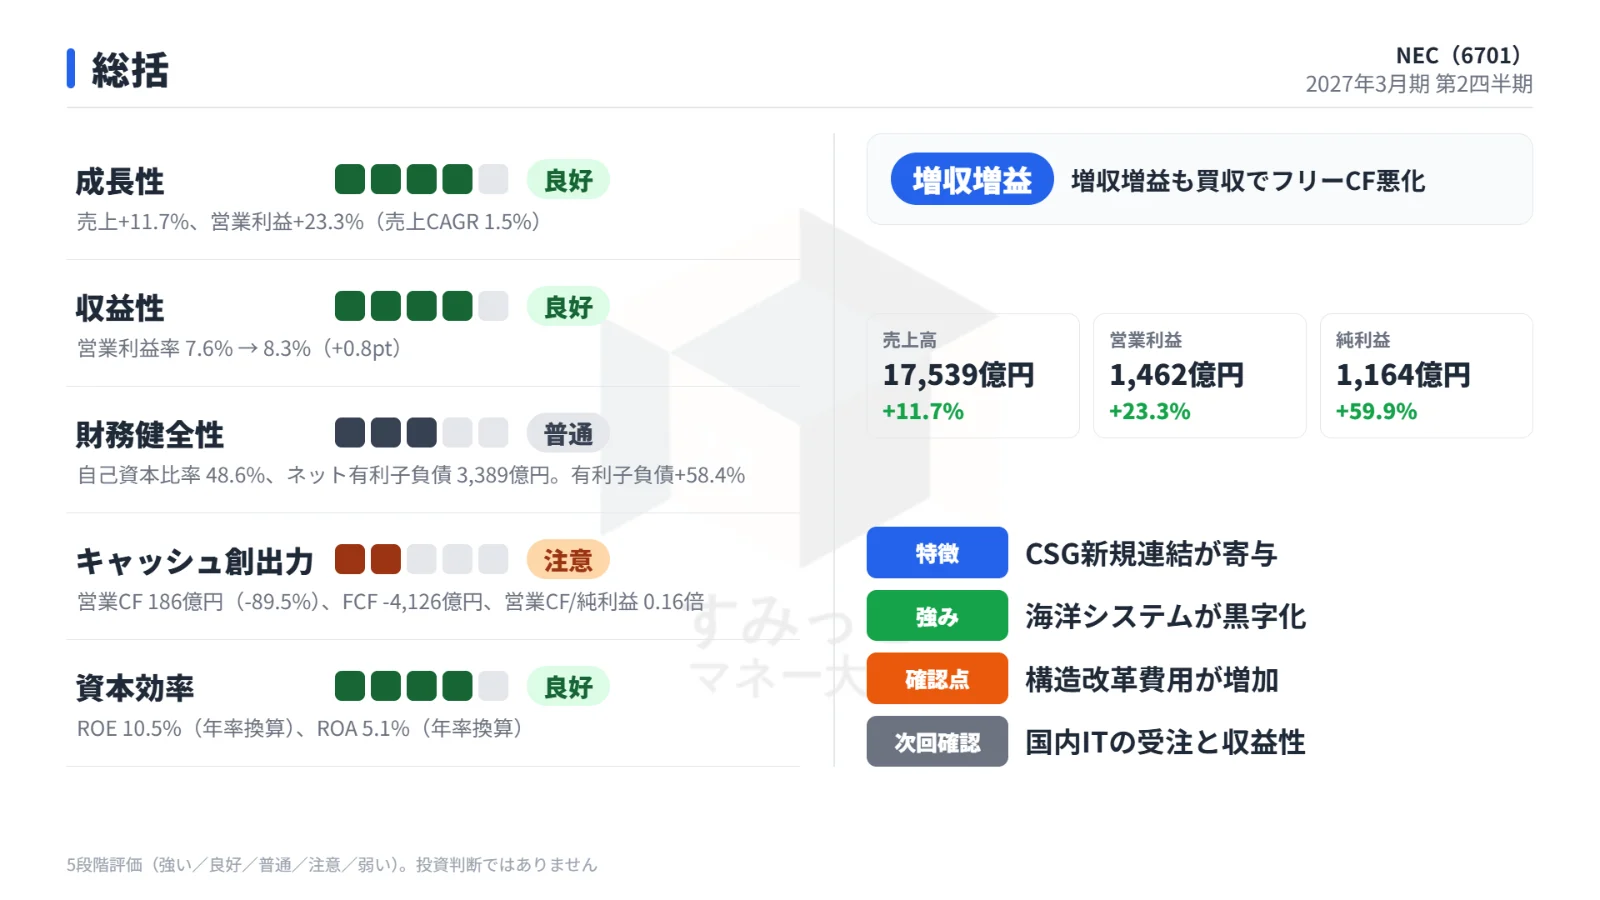
NECの2027年3月期第2四半期決算は、CSGの新規連結や防衛・海洋システムなどの伸長により大幅な増収増益となり、通期予想も上方修正されました。
しかし、税引前利益が市場コンセンサスを下回ったことやフリーキャッシュフローの見通しがマイナスへ転換したことなどから、発表後のPTS株価は4.19%下落しました。
今後の焦点は、国内でのBluStellar拡大を通じた収益性向上の持続性と、海外買収企業の収益化および財務の健全化が計画通り進むかどうかに集まります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事