【日立製作所(6501)】上方修正と増配発表もPTSは下落、エナジー牽引とITコスト増が交錯する決算の注目点
この記事の要点
- 売上と営業利益は大幅増も中間純利益は二桁減益で市場予想に届かずPTSは下落した
- 通期計画は売上12兆円へ上方修正され中間配当は4円増配の32円に引き上げられた
- エナジーの供給能力拡大と国内IT案件のコスト収束や成長投資の吸収が今後の焦点
日立製作所が発表した2027年3月期第2四半期決算は、売上収益が2桁増収となり、通期の業績予想の上方修正と中間配当の増額が公表されました。
一方で、中間純利益は前年同期比で減益となり、決算発表当日の夜間PTSでは株価が下落する動きを見せています。
本記事では、好調なエナジー事業の動向や利益面での課題、市場の反応、そして今後の事業展開における重要な確認ポイントを詳しく整理して解説します。
2027年3月期第2四半期の実績と業績の動向
日立製作所の当第2四半期累計実績は、主力の各事業における需要獲得と為替影響が合わさり、大幅な売上拡大を達成しました。
事業部門ごとの成長スピードや、収益性の改善度合いには異なる動きが現れています。
送配電やデータセンター需要が押し上げた売上収益
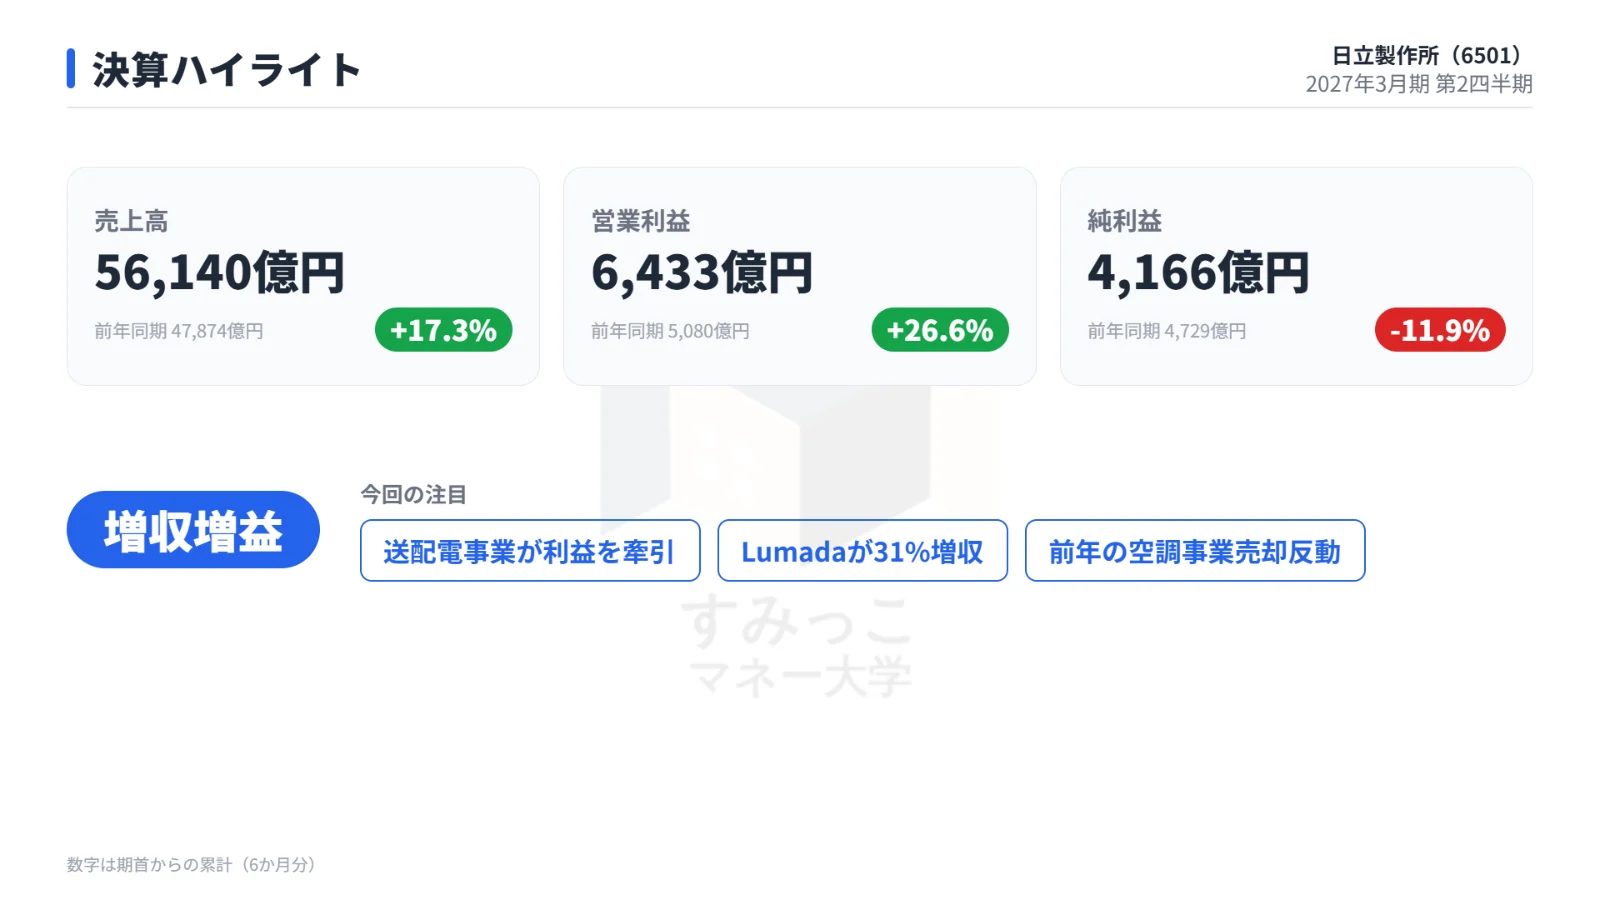
第2四半期累計の売上収益は5兆6,140億円となり、前年同期比で +17.3% の大幅な増収を記録しました。
事前の市場予想であった5兆5,491億5,000万円を上回る水準で着地しています。
この売上拡大を力強く牽引したのはエナジー事業です。
世界的な送配電機器の更新・新設需要や、急速に拡大するデータセンター関連の電力インフラ需要を的確に取り込みました。
さらに、国内のITサービス分野における底堅いシステム需要、鉄道事業の進捗、半導体関連機器の販売拡大も増収に大きく貢献しています。
円安による為替のプラス影響も売上高の押し上げ要因として働きました。
次の表は、2027年3月期第2四半期累計の売上収益実績と市場予想および前年同期比の比較です。
| 項目 | 第2四半期実績 | 市場予想 | 前年同期比 | 判定 |
|---|---|---|---|---|
| 売上収益 | 5兆6,140億円 | 5兆5,491億5,000万円 | +17.3% | クリア |
営業増益を支えた要因と国内IT案件のコスト負担
本業の儲けを示す調整後営業利益は6,433億円に達し、前年同期比で +26.6% の力強い伸びを示しました。
しかしながら、市場予想の6,596億円にはわずかに届かない結果となっています。
営業利益を押し上げた主因は、エナジー事業の大幅な増収効果です。
過去に受注した案件のうち採算性の高い受注残が売上へと順次転換されたことや、工場や拠点での生産効率向上が利益率を押し上げました。
こうした好要因によって、国内IT案件で発生した一過性のコスト増や、将来の収益基盤構築に向けた成長戦略投資の増加分をしっかりと吸収した形です。
次の表は、2027年3月期第2四半期累計の調整後営業利益実績と市場予想および前年同期比の比較です。
| 項目 | 第2四半期実績 | 市場予想 | 前年同期比 | 判定 |
|---|---|---|---|---|
| 調整後営業利益 | 6,433億円 | 6,596億円 | +26.6% | 未達 |
最終減益となった中間純利益と利益構造の差異
一方で、親会社株主に帰属する中間純利益は4,166億円にとどまり、前年同期比で -11.9% の減益となりました。
市場予想として集計されていた4,365億円も下回る水準です。
調整後営業利益が大幅な増益を達成したのに対し、純利益ベースで最終減益となった背景には、一過性費用の計上や税金費用の動向、前年同期に存在した特殊要因との比較などが影響しているとみられます。
事業部門での稼ぐ力自体はエナジー事業を中心に力強さを維持しているものの、最終損益の段階では前年同期を下回る着地となりました。
次の表は、2027年3月期第2四半期累計の純利益実績と市場予想および前年同期比の比較です。
| 項目 | 第2四半期実績 | 市場予想 | 前年同期比 | 判定 |
|---|---|---|---|---|
| 純利益 | 4,166億円 | 4,365億円 | -11.9% | 未達 |
通期業績予想の上方修正と配当方針の変更
第2四半期までの業績推移を踏まえ、会社側は通期業績予想の全体的な見直しを行いました。
各利益段階での引き上げに加え、株主還元についても前倒しでの増額が打ち出されています。
各利益項目の引き上げ内容と進捗度合い
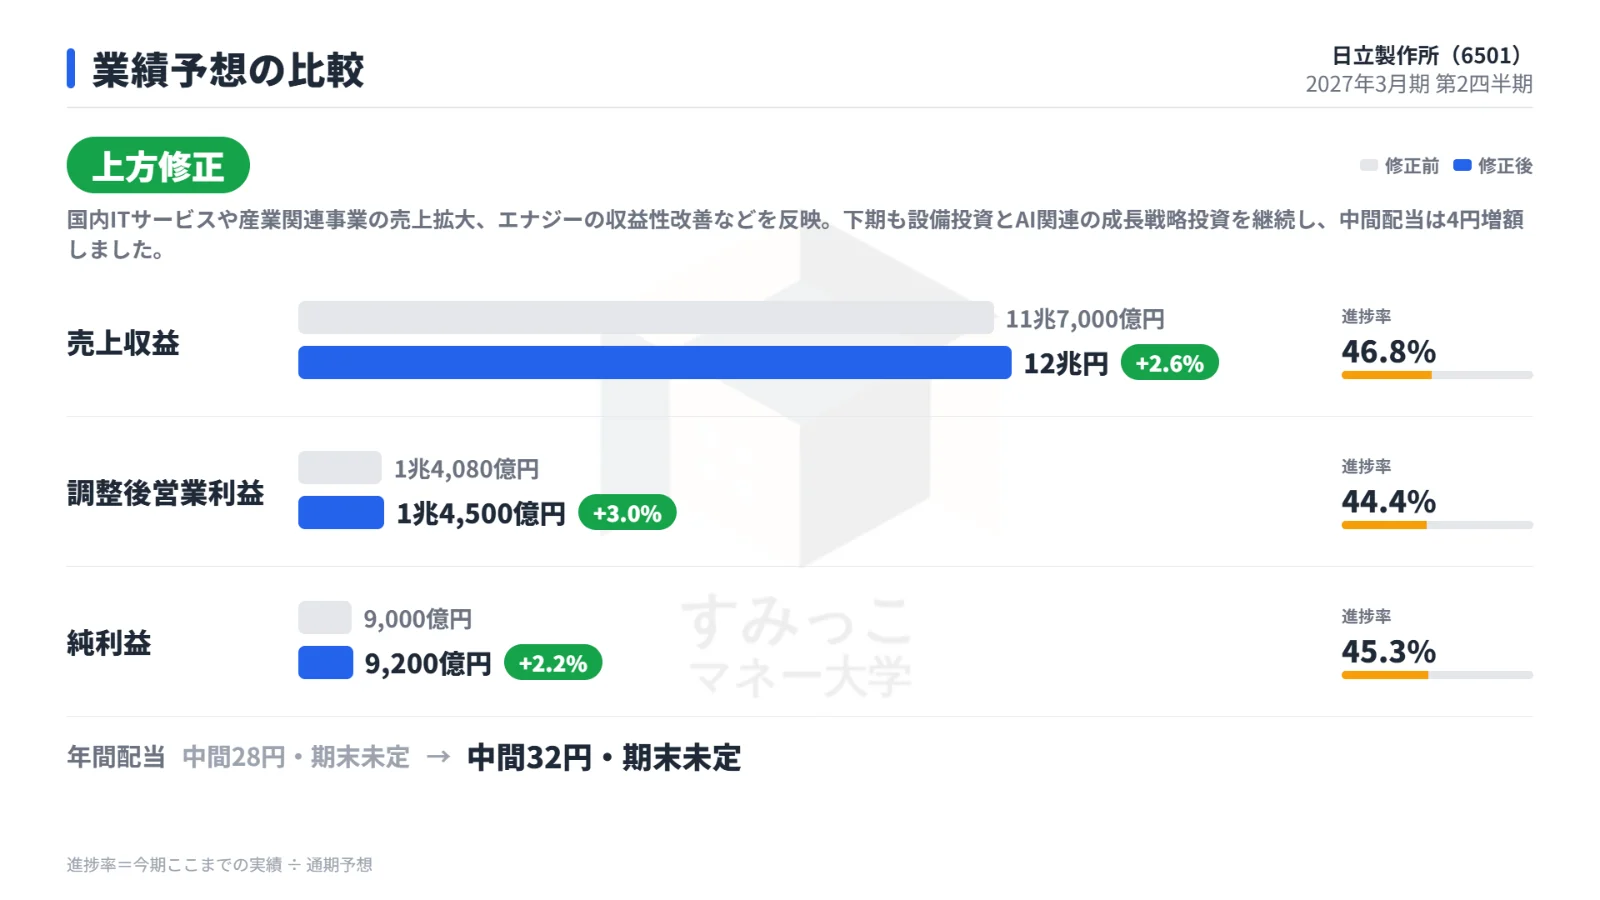
通期の売上収益予想は、従来の11兆7,000億円から12兆円へと3,000億円(+2.6%)引き上げられました。
第2四半期時点での進捗率は46.8%となっています。
本業の利益を示す通期の調整後営業利益予想は、従来の1兆4,080億円から1兆4,500億円へと420億円(+3.0%)上方修正されました。
進捗率は44.4%です。
また、通期の純利益予想についても、従来の9,000億円から9,200億円へと200億円(+2.2%)増額修正され、進捗率は45.3%となりました。
修正の背景には、国内ITサービスや産業関連事業における売上高のさらなる拡大見通しに加え、エナジー事業での収益性改善が継続している点があります。
下期においても設備投資の実行や、人工知能(AI)関連を中心とする成長戦略投資を計画通り継続する方針です。
次の表は、通期業績予想の修正前後の数値、修正率、および第2四半期実績に基づく進捗率の一覧です。
| 項目 | 修正前 | 修正後 | 修正率 | 進捗率 |
|---|---|---|---|---|
| 売上収益 | 11兆7,000億円 | 12兆円 | +2.6% | 46.8% |
| 調整後営業利益 | 1兆4,080億円 | 1兆4,500億円 | +3.0% | 44.4% |
| 純利益 | 9,000億円 | 9,200億円 | +2.2% | 45.3% |
中間配当の増額修正
業績予想の引き上げに伴い、配当方針についても上方修正が発表されました。
従来は1株当たり28円とされていた中間配当金が4円増額され、1株当たり32円へと引き上げられています。
なお、期末配当予想については現時点で未定のまま据え置かれています。
次の表は、今回の決算発表で公表された配当予想の修正内容です。
| 項目 | 修正前 | 修正後 | 変更内容 |
|---|---|---|---|
| 中間配当 | 28円 | 32円 | +4円増額 |
| 期末配当 | 未定 | 未定 | 据え置き |
決算発表後の株価動向と夜間PTSでの市場反応
業績の上方修正と中間増配という一見良好な材料が示されたものの、株式市場の夜間取引では対照的な値動きが観測されました。
決算発表前後の株価推移
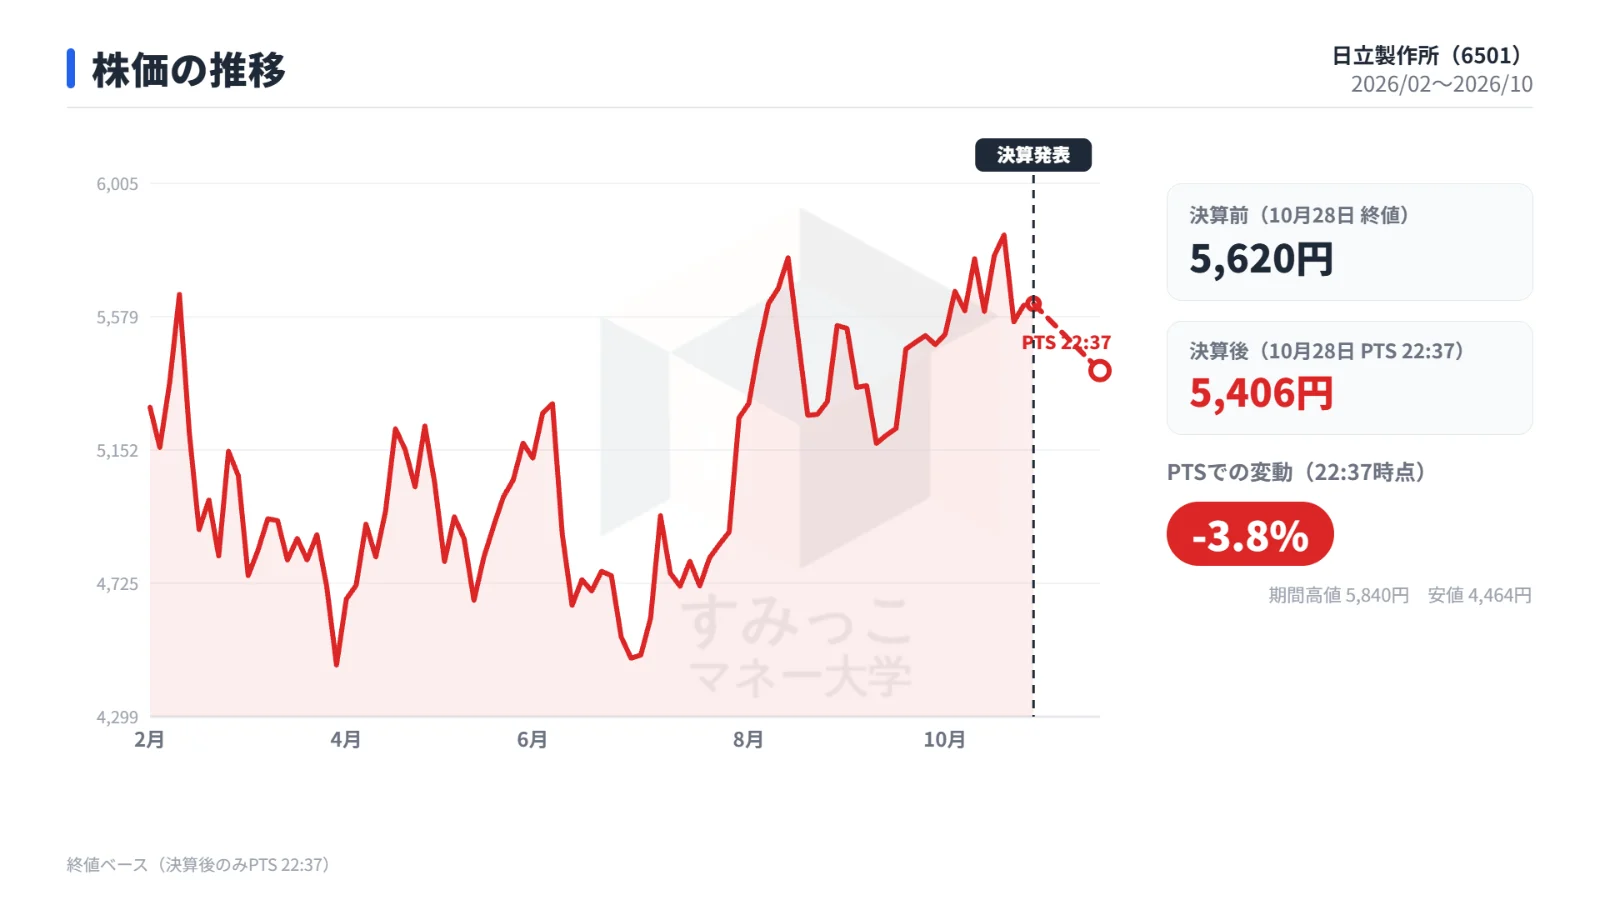
決算発表当日である2026年10月28日の通常取引において、日立製作所の株価は前日比プラスとなる5,620円で取引を終えていました。
直近の10月中旬には5,800円台半ばまで買われる場面もありましたが、決算発表直前は小幅なもみ合いを続けていました。
しかし、決算発表が行われた後の私設取引システム(PTS)では売りが優勢となりました。
10月28日22時37分時点のPTS株価は5,406円を記録し、昼間の終値から -3.81% の下落となっています。
次の表は、決算発表前の終値と発表後の夜間PTS取引における株価および投資指標の比較です。
| 指標 | 数値 |
|---|---|
| 決算前株価(10月28日 終値) | 5,620円 |
| 決算後株価(10月28日 PTS 22:37) | 5,406円 |
| 株価騰落率 | -3.81% |
| 予想PER | 27.2倍 |
| PBR | 3.8倍 |
| 時価総額 | 25兆4,899億円 |
PTS下落の要因に関する考察
通期見通しの上方修正や増配が発表されたにもかかわらずPTSで売りが先行した背景には、中間純利益が前年同期比で減益となった点や、調整後営業利益および純利益が市場予想を下回った事実が投資家の警戒感を招いた可能性があります。
また、国内IT案件で生じた一過性コストの発生も懸念材料として意識された公算があります。
今後の業績を見極める上での注目ポイント
今後の四半期決算や通期計画の達成状況を追うにあたっては、主要事業における収益性の推移と、成長投資に対するリターンが焦点となります。
エナジー事業の供給能力拡大と受注残の売上転換
業績を牽引するエナジー事業においては、世界的に旺盛な送配電機器需要を背景に積み上がっている豊富な受注残を、どれだけスムーズに売上高へと転換できるかが重要です。
また、受注残自体の採算性改善傾向が下期以降も持続するかどうかが問われます。
さらに、増大する需要に対応するために進められている設備投資が着実に稼働し、供給能力の拡大が計画通り進展するかどうかも、中長期的な収益成長を見極める上で欠かせない要素です。
国内ITコストの収束状況とLumada・HMAXの拡大
IT分野においては、第2四半期に発生した国内IT案件における一過性コスト増の収束が確認できるかが重要となります。
コスト負担が一時的なものにとどまり、下期以降の利益率改善につながるかどうかが試されます。
同時に、同社が注力するデジタルソリューションであるLumadaやHMAXの事業展開が一段と加速し、下期も継続して行われるAI関連などの成長戦略投資の負担をしっかりと吸収して利益成長をもたらすことができるかが、今後の業績進捗を占う鍵となります。
まとめ
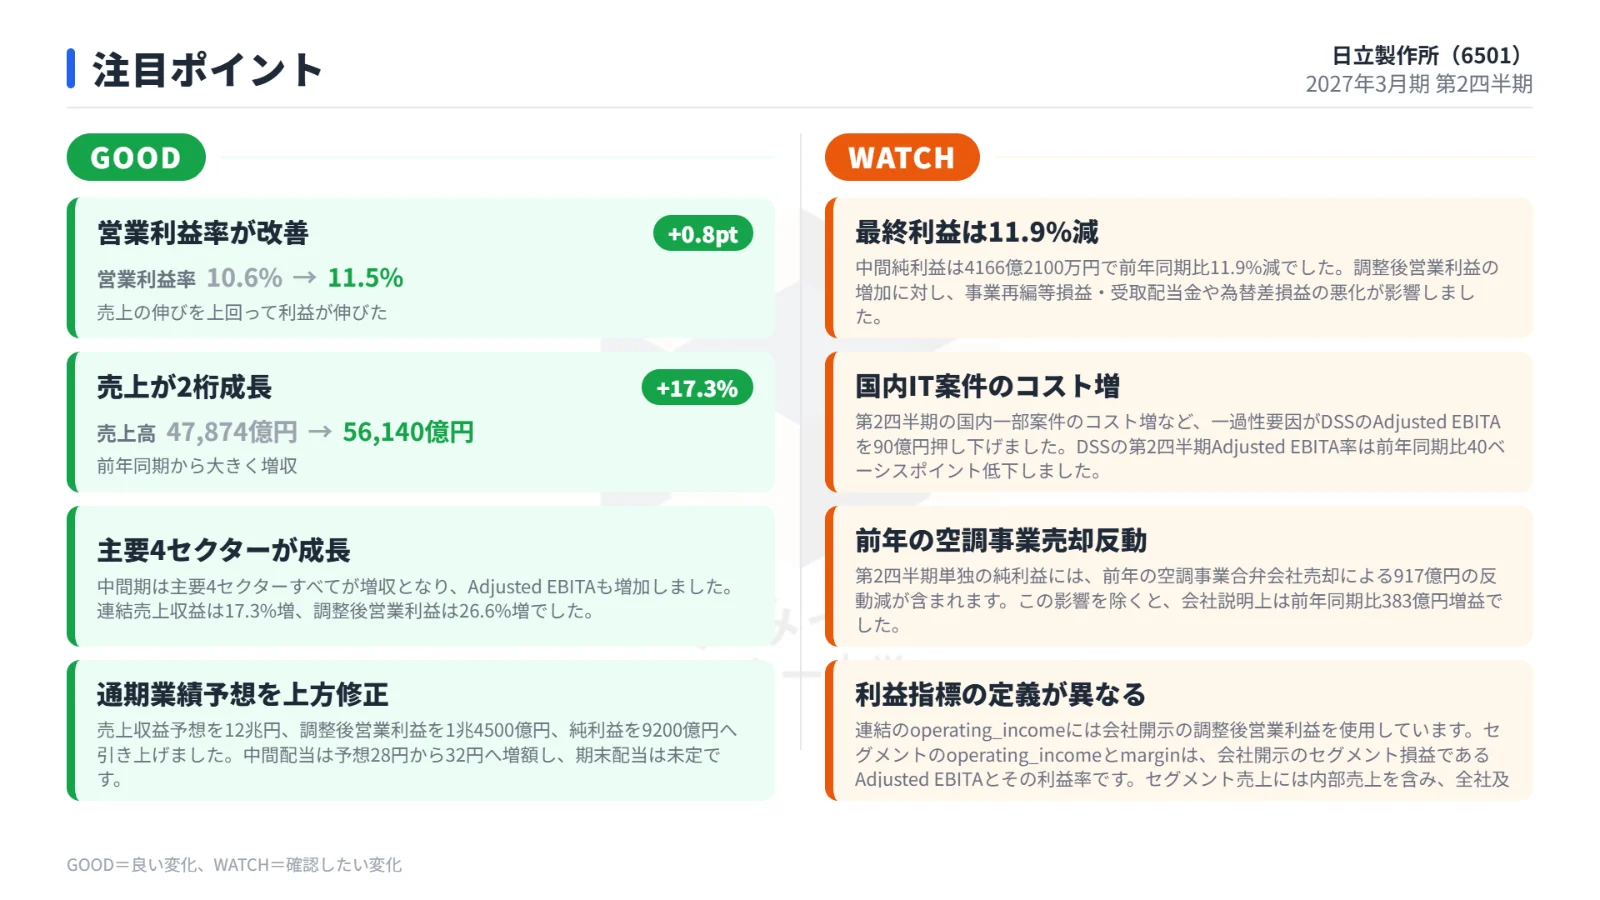
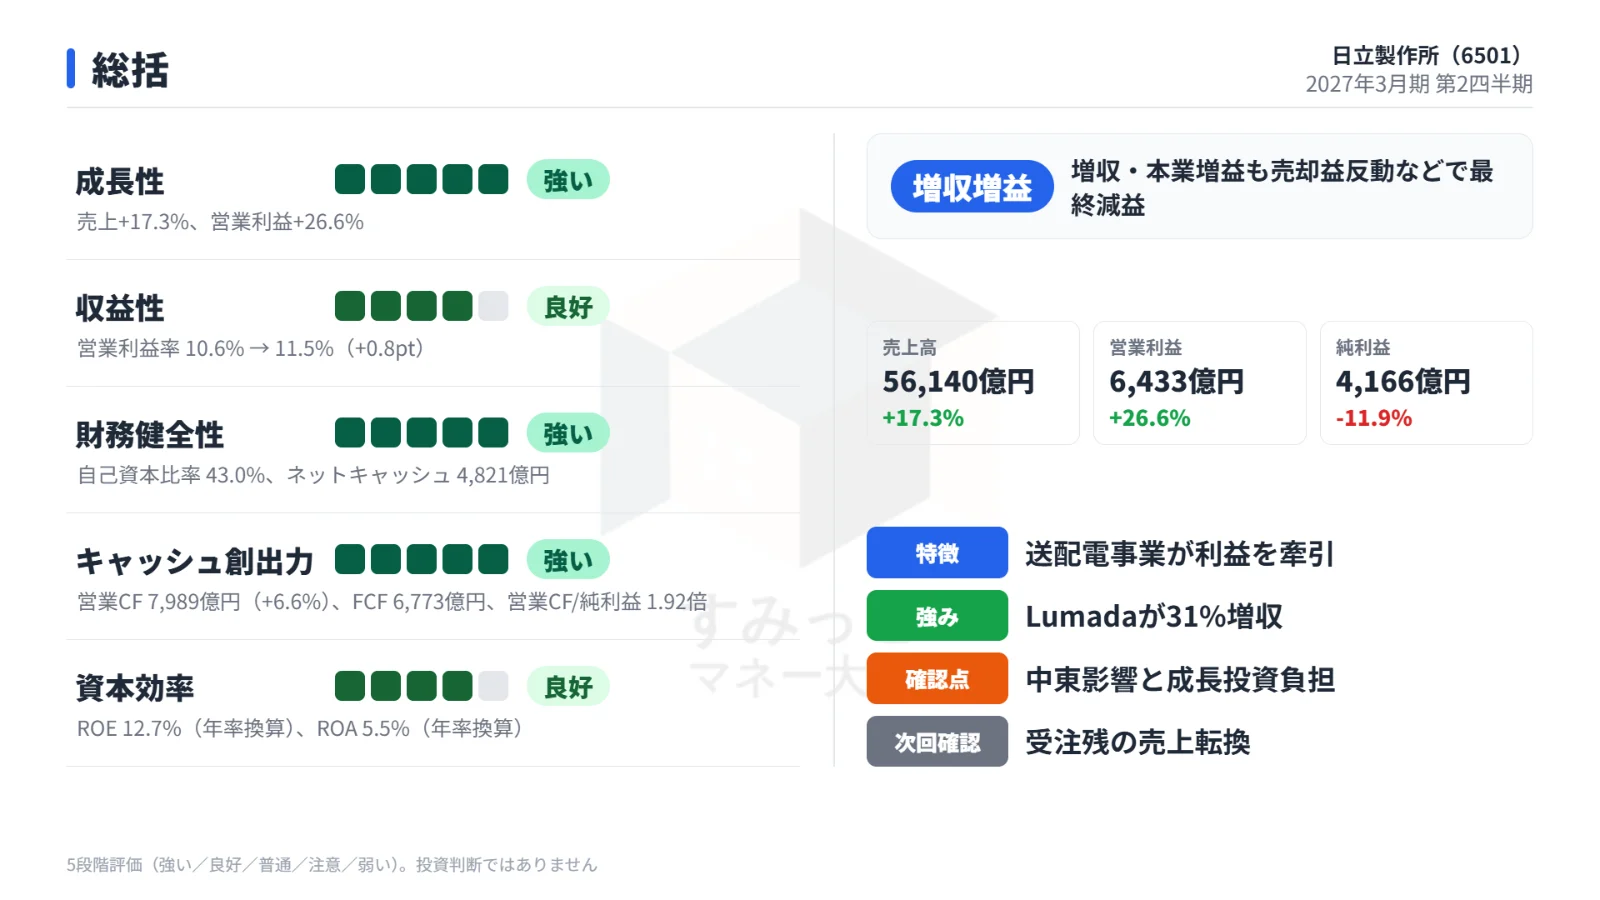
日立製作所の2027年3月期第2四半期決算は、エナジー事業の躍進に支えられて売上高が前年同期比+17.3%の増収となり、通期の売上高・営業利益・純利益の各予想が上方修正されました。
中間配当も4円増額の32円とされた一方、中間純利益が-11.9%の最終減益となり、市場予想に未達であったことなどから夜間PTS株価は -3.81% の下落となりました。
今後は、エナジー事業の設備投資による供給力拡大と高採算案件の消化、そして国内ITにおけるコスト収束とLumada・HMAXの成長力に注目が集まります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事