【さくらインターネット(3778)】決算発表で株価急伸!通期大幅上方修正の要因と今後の焦点
この記事の要点
- 第2四半期はGPU売上急増により大幅増収となり営業黒字転換を達成した
- 通期営業利益予想を64%上方修正し記念配当を含む増配を発表した
- 決算を受けて株価は急騰し今後は下期の費用動向やGPUの稼働維持が焦点となる
この記事では、さくらインターネットの2027年3月期第2四半期決算の実績や黒字化の背景を詳しく解説します。
あわせて、営業利益が大幅に引き上げられた通期修正予想や記念配当、株価急騰の背景と今後の注目ポイントを整理してお届けします。
第2四半期の実績と業績の推移
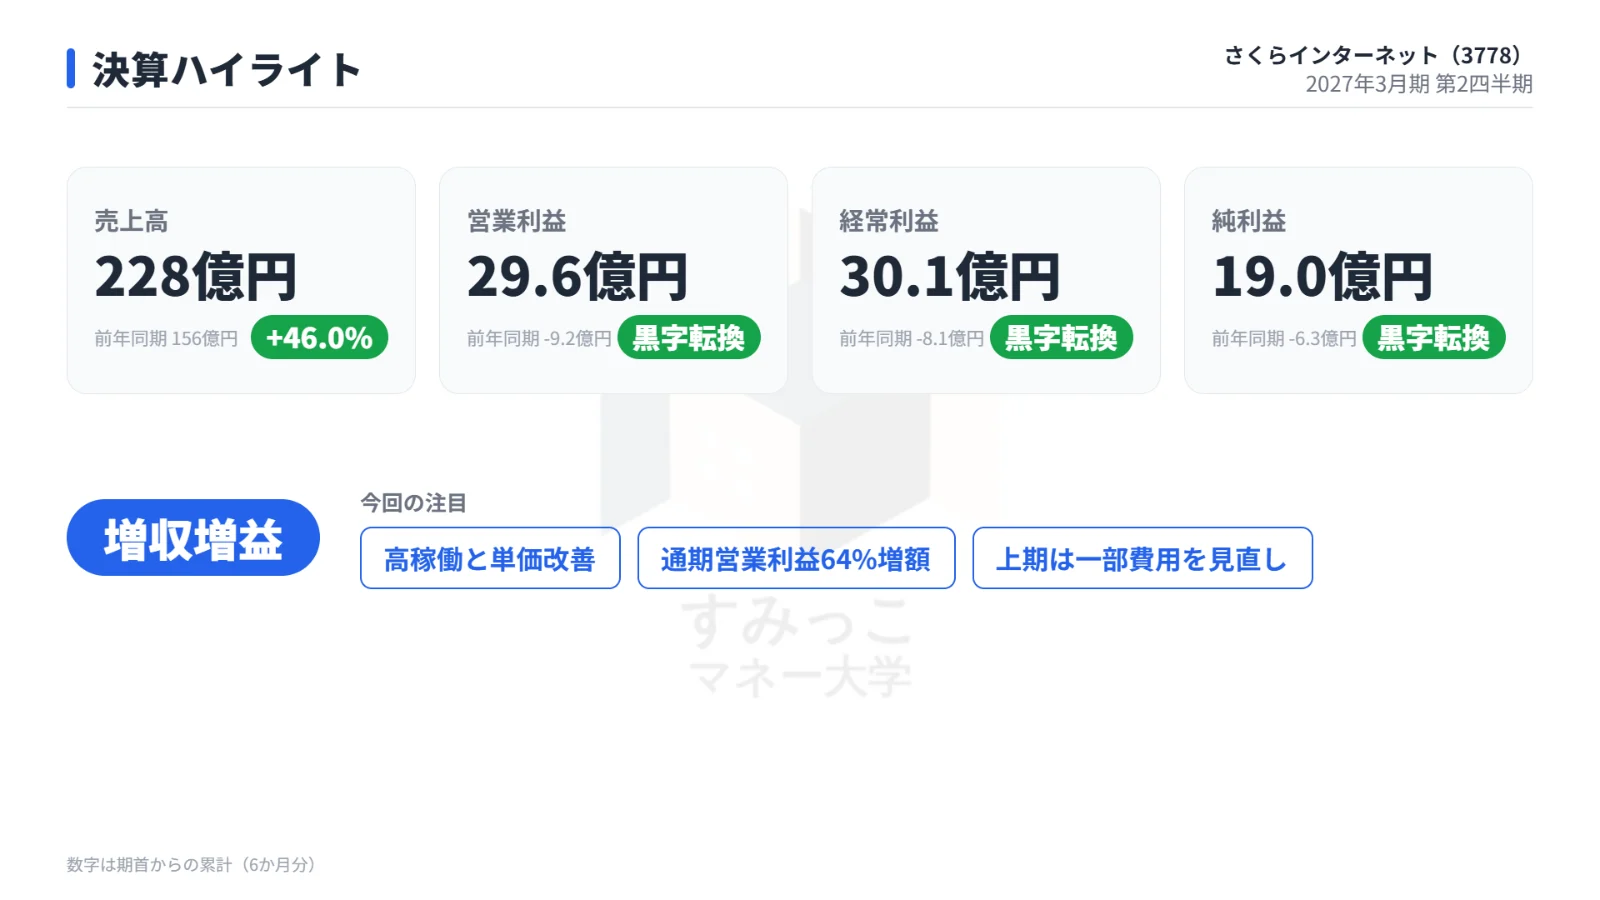
さくらインターネットが発表した2027年3月期第2四半期累計の業績は、売上高が前年同期を大きく上回り、各段階利益において前年同期比で黒字転換を達成しました。
第2四半期累計の実績値および前年同期比較は次のとおりです。
2027年3月期第2四半期累計業績と市場予想の比較
| 項目 | 第2四半期実績 | 前年同期比 | 市場予想 | 市場予想比 |
|---|---|---|---|---|
| 売上高 | 228億2,746万円 | +46.0% | 231億円 | 未達 |
| 営業利益 | 29億6,303万円 | 黒字転換 | 32億円 | 未達 |
| 純利益 | 19億384万円 | 黒字転換 | 23億円 | 未達 |
事前コンセンサスとして示された市場予想との比較では、売上高、営業利益、純利益のいずれも市場予想を下回る結果となりました。
しかし、前年同期比では大幅な増収を果たし、利益面でも大幅に改善して黒字へと転換しています。
売上急増と黒字転換をもたらした要因
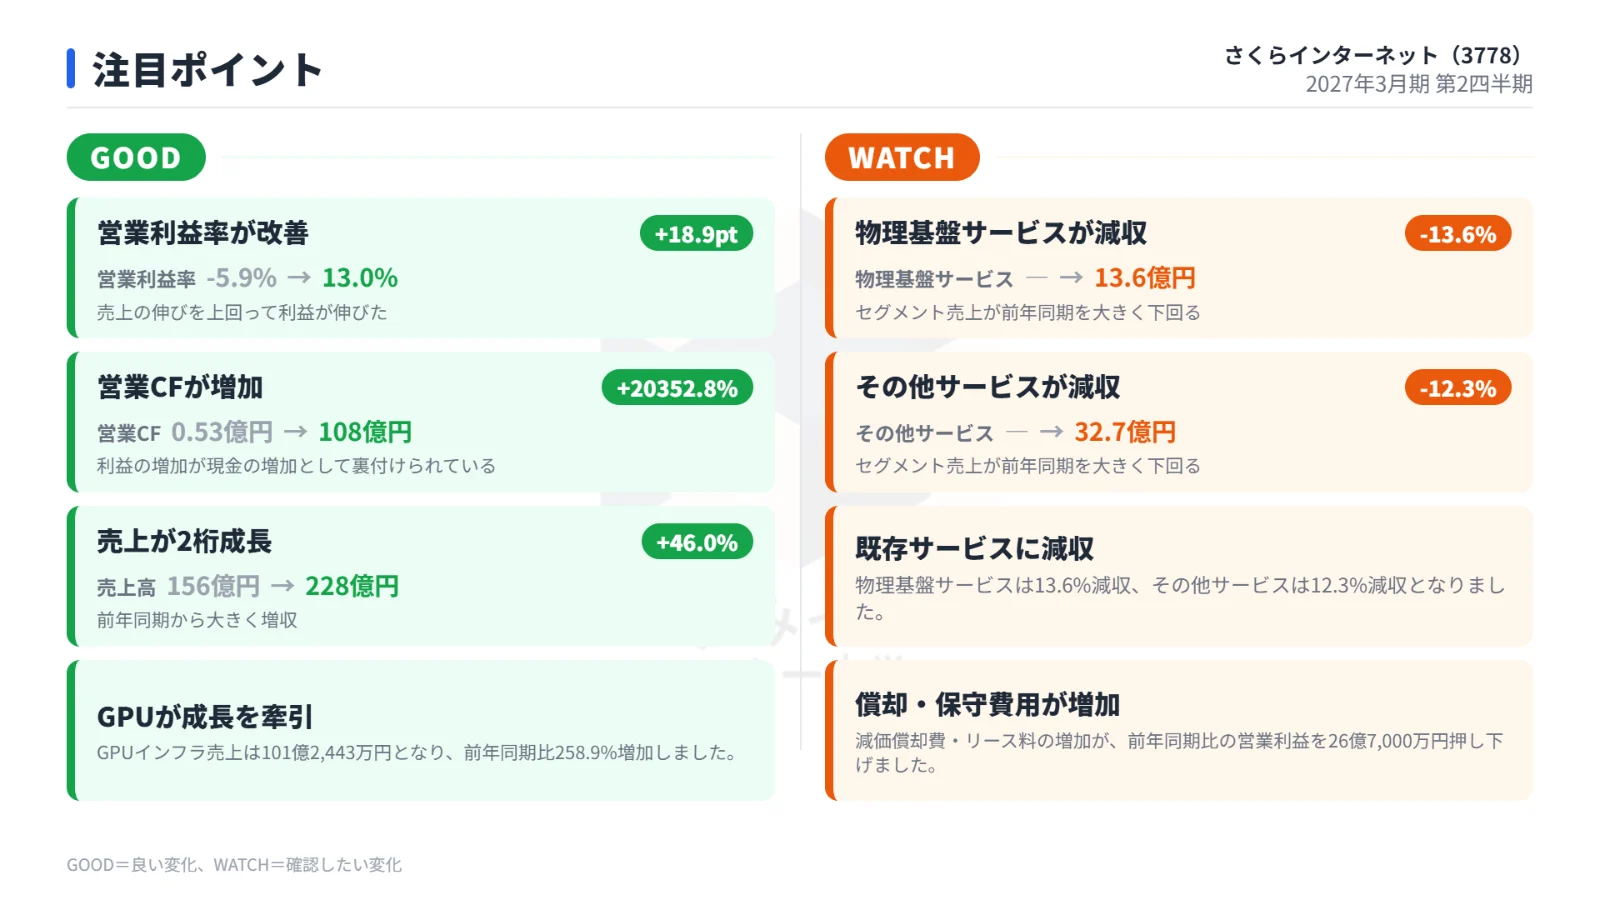
売上高が前年同期比46.0%増と大きく伸びた主な牽引役は、生成AI向けの需要を取り込んだGPU計算基盤です。
GPUインフラ売上が前年同期比258.9%増と驚異的な拡大を記録しました。
高い稼働率が続いたことに加え、提供単価の改善が進んだことが寄与しています。
サービス別の売上状況をみると、主力のクラウドサービスも前年同期比7.5%増と堅調に推移しました。
一方で、物理基盤サービスおよびその他サービスについては減収となっています。
損益面においては、事業の急拡大に伴って減価償却費やリース料、保守費用、人材関連費用などのコストが増加しました。
しかし、GPUインフラの大幅な増収がこれらのコスト増を十分に吸収しました。
また、上期に発生した不正アクセスへの対応を優先した結果、広告やイベント施策、採用活動の見直しが行われました。
これらの費用発生が抑制されたことも、会社想定比で利益が上振れる要因となりました。
通期業績予想の大幅な上方修正と増配の発表
上期の実績進捗を受け、同社は通期の連結業績予想について大幅な上方修正を発表しました。
修正前と修正後の業績予想、および進捗率は以下の表のとおりです。
通期連結業績予想の修正内容と第2四半期時点の進捗率
| 項目 | 修正前予想 | 修正後予想 | 増減率 | 第2四半期進捗率 |
|---|---|---|---|---|
| 売上高 | 455億円 | 466億円 | +2.4% | 49.0% |
| 営業利益 | 25億円 | 41億円 | +64.0% | 72.3% |
| 純利益 | 15億円 | 25億5,000万円 | +70.0% | 74.7% |
営業利益は修正前予想から64.0%増、純利益は70.0%増と大幅な増額となっています。
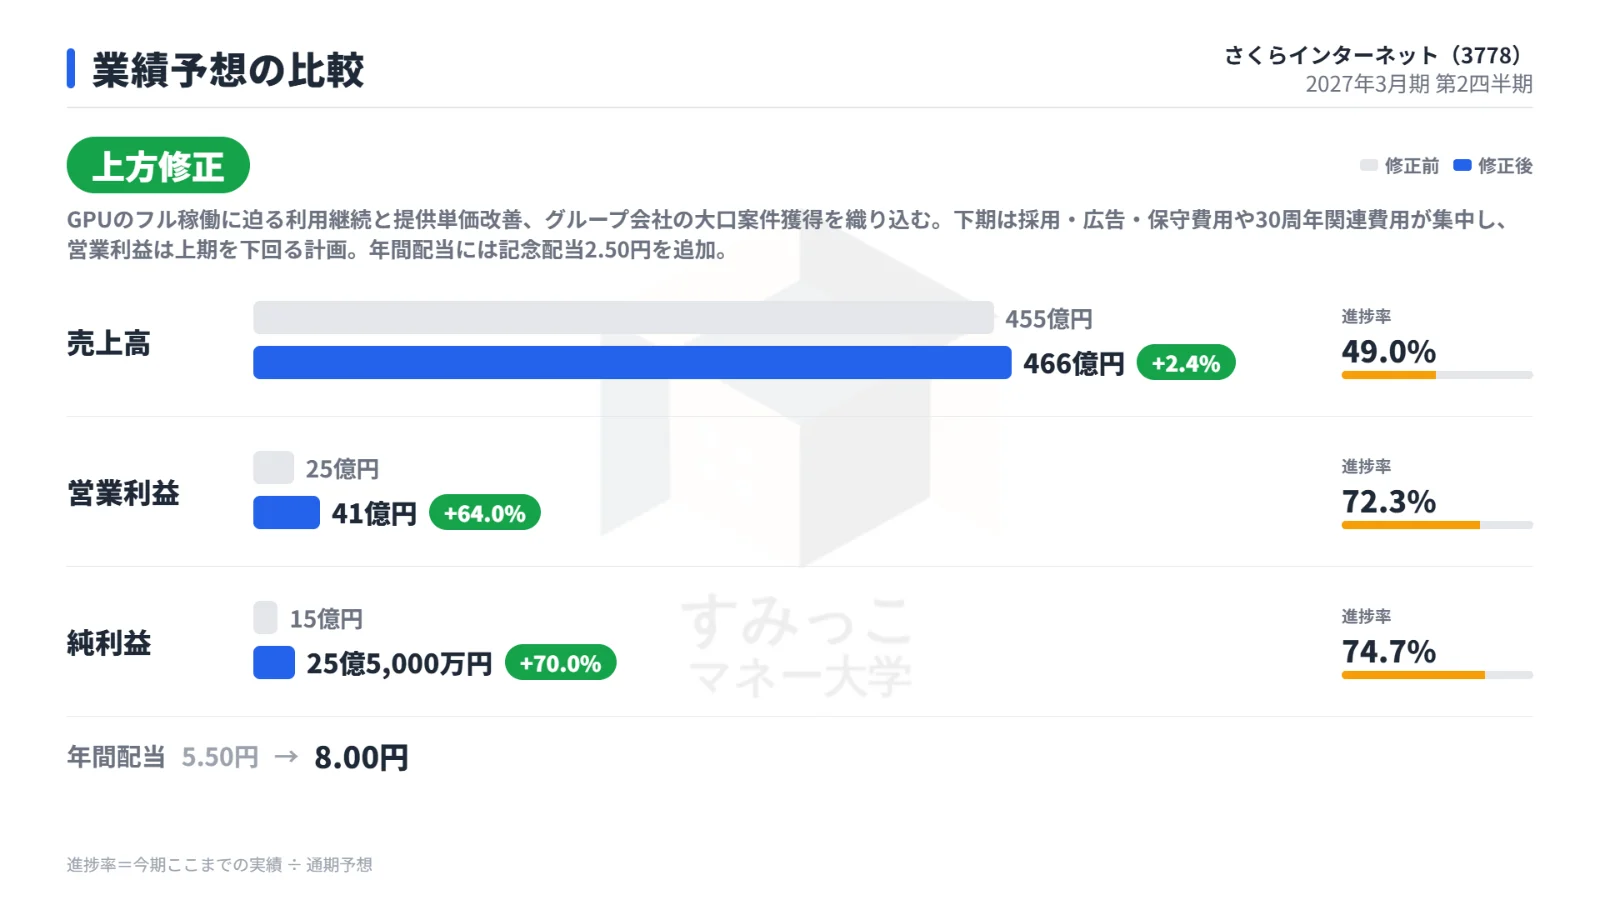
上方修正の背景には、GPU計算基盤がフル稼働に近い水準で利用され続けていることや、提供単価の改善傾向が続いている点があります。
さらに、グループ会社による大口案件の獲得も通期業績の上積みに寄与する見通しです。
第2四半期終了時点での進捗率は営業利益で72.3%、純利益で74.7%と高水準に達しています。
ただし、下期には採用活動や広告施策、システムの保守費用に加え、30周年関連の各種費用が集中して発生する計画です。
そのため、下期の営業利益は上期の実績を下回る見込みとなっています。
また、好調な業績を背景に株主還元も強化されました。
年間配当予想は従来予想の1株当たり5.50円に対し、記念配当2.50円を上乗せし、年間8.00円へ増配される予定です。
決算発表後の株価推移と市場の評価
好決算と上方修正の発表を受け、2026年10月28日の株式市場で同社の株価は急反発しました。
決算発表前後の株価推移と出来高
| 日付 | 始値 | 高値 | 安値 | 終値 | 出来高 |
|---|---|---|---|---|---|
| 2026年10月27日 | 2,977円 | 3,010円 | 2,905円 | 2,967円 | 1,079,600株 |
| 2026年10月28日 | 3,130円 | 3,470円 | 3,040円 | 3,470円 | 4,564,900株 |
決算発表当日である10月28日の株価は、前日終値2,967円から16.95%の上昇となる3,470円で取引を終えました。
出来高も前日の4倍以上となる4,564,900株へと急増しています。
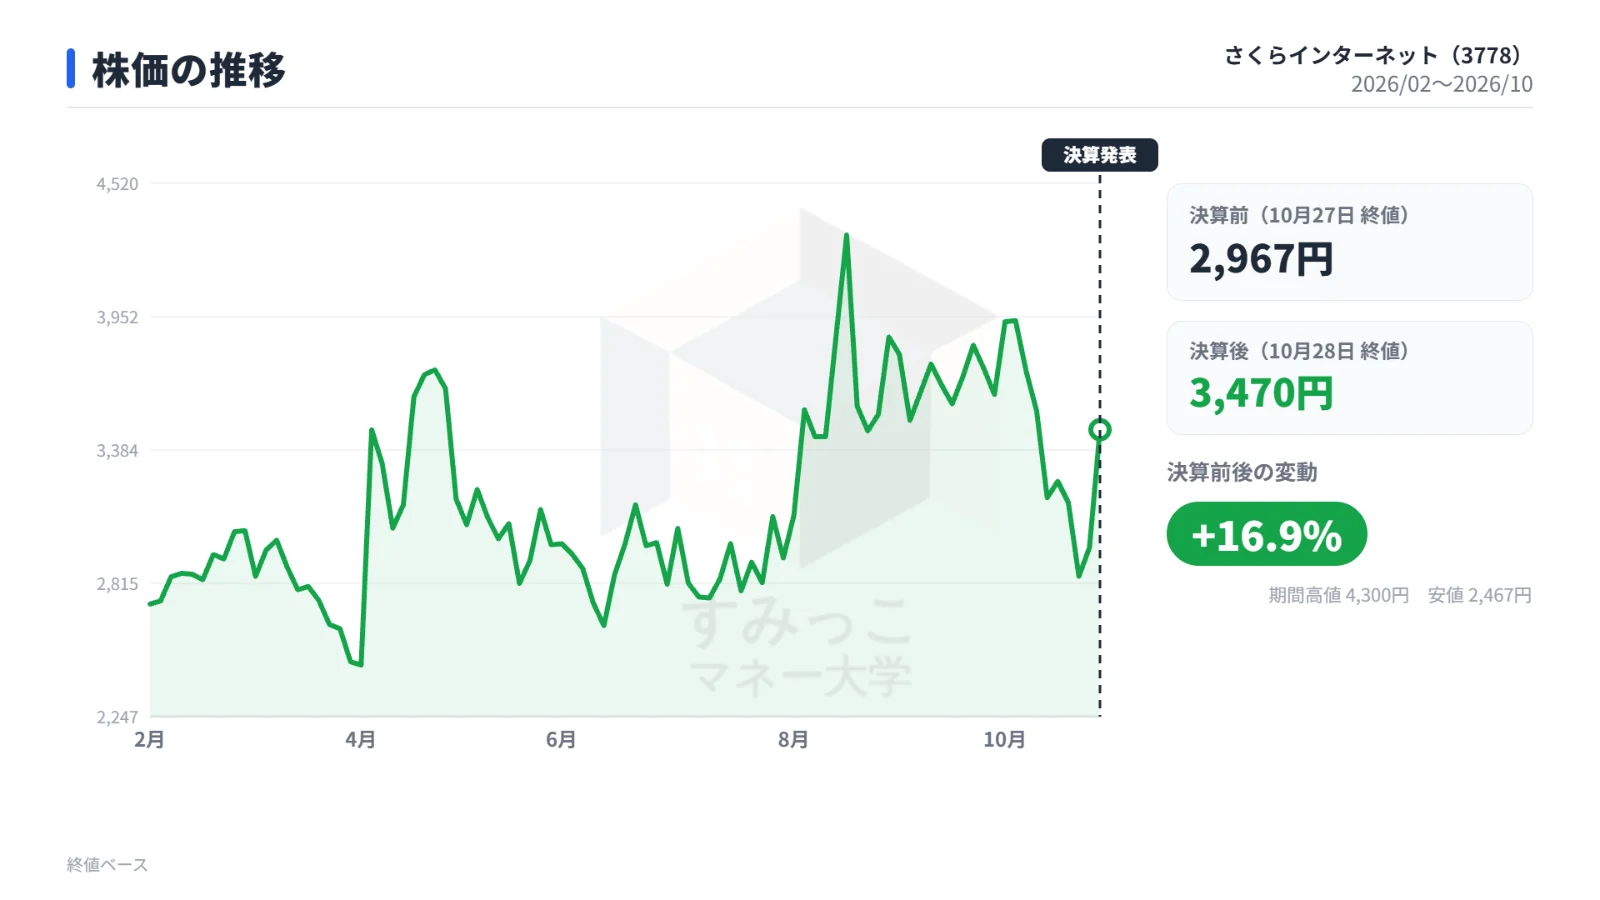
市場は、事前のコンセンサス未達という点よりも、GPU計算基盤の好調を受けた通期業績予想の大幅な引き上げ、グループ会社の大口案件獲得、記念配当による増配といった前向きな材料を強く評価した格好です。
なお、同社の基本指標は、時価総額が1,454億円、予想PERが54.5倍、PBRが4.4倍、配当利回りが0.23%となっています。
今後の注目点と警戒すべきリスク
今後の業績動向を見守るうえで、投資家が着目すべき点は以下の2点に集約されます。
まず注目されるのは、GPUインフラの拡大ペースです。
通期のGPUインフラ売上目標である208億5,000万円の達成に向けて、高稼働水準と単価改善が下期も継続できるかが大きな焦点となります。
次に留意すべきは、下期に予定されている各種費用の執行とセキュリティ対策です。
下期は採用や広告、保守費用、30周年記念関連費用が集中する予定であり、コスト管理が計画どおりに進むかを見極める必要があります。
また、上期に対応を迫られた不正アクセスに関して、顧客の利用動向への影響や再発防止策の実効性についても注意深く見ていく必要があります。
総括
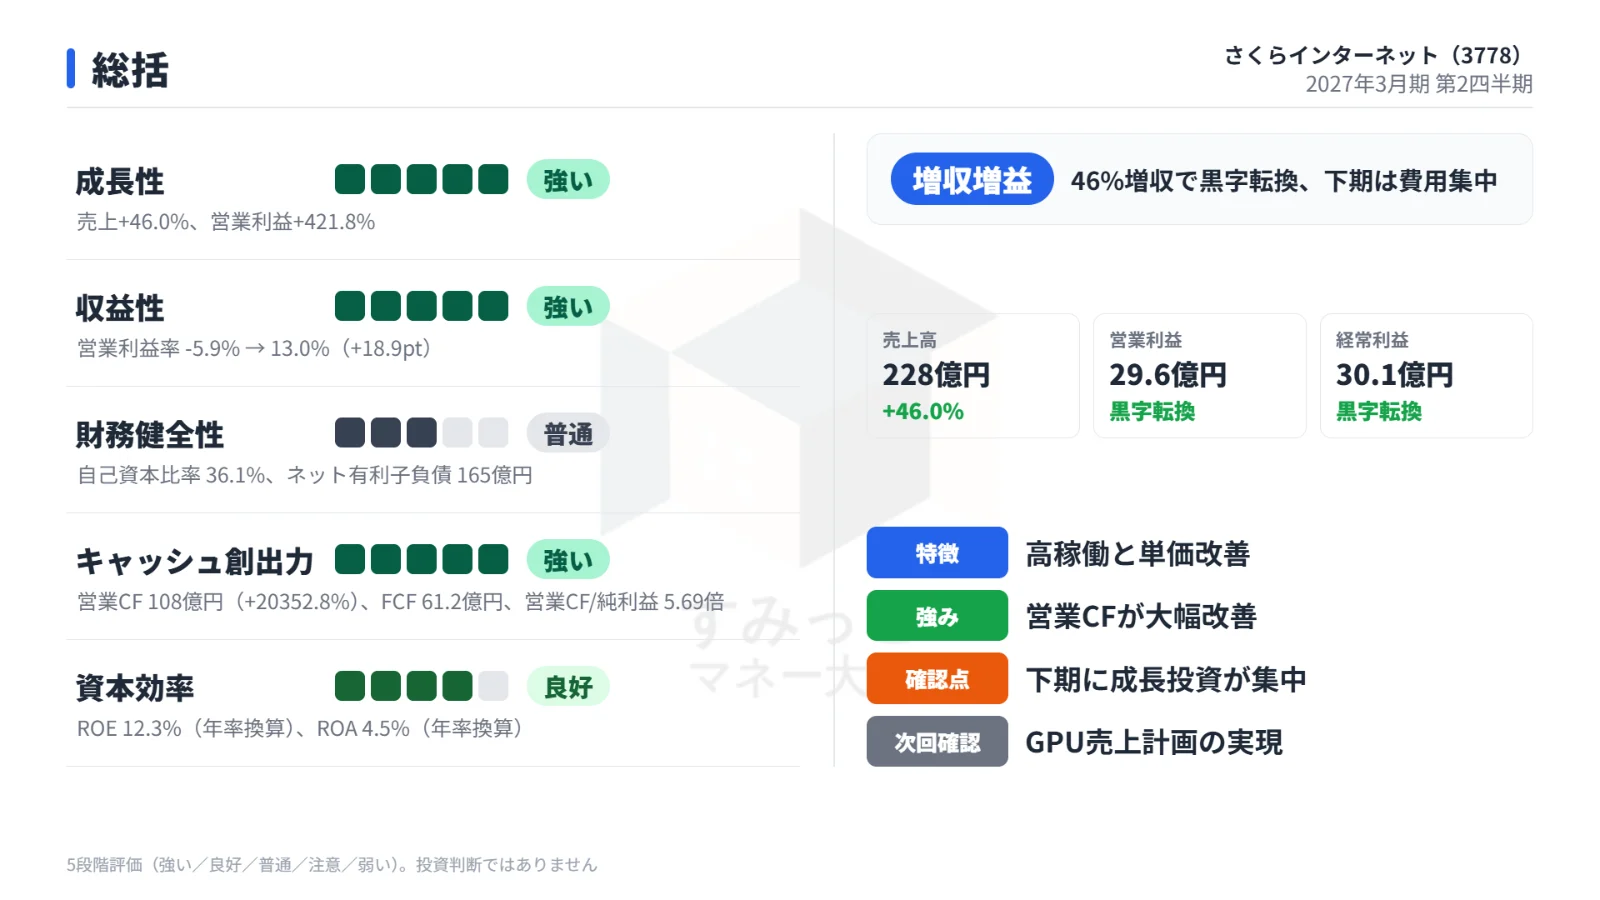
さくらインターネットの2027年3月期第2四半期決算は、GPUインフラ需要の急拡大によって売上高が大幅に伸び、利益面でも黒字転換を果たしました。
実績は市場予想を下回ったものの、通期業績予想の大幅な上方修正や記念配当の追加が好感され、株価は出来高を伴って急騰しました。
今後は、通期のGPUインフラ売上目標に向けた推移とともに、下期に集中するコスト執行の影響やセキュリティ対策の実効性を確認していくことが重要となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事